


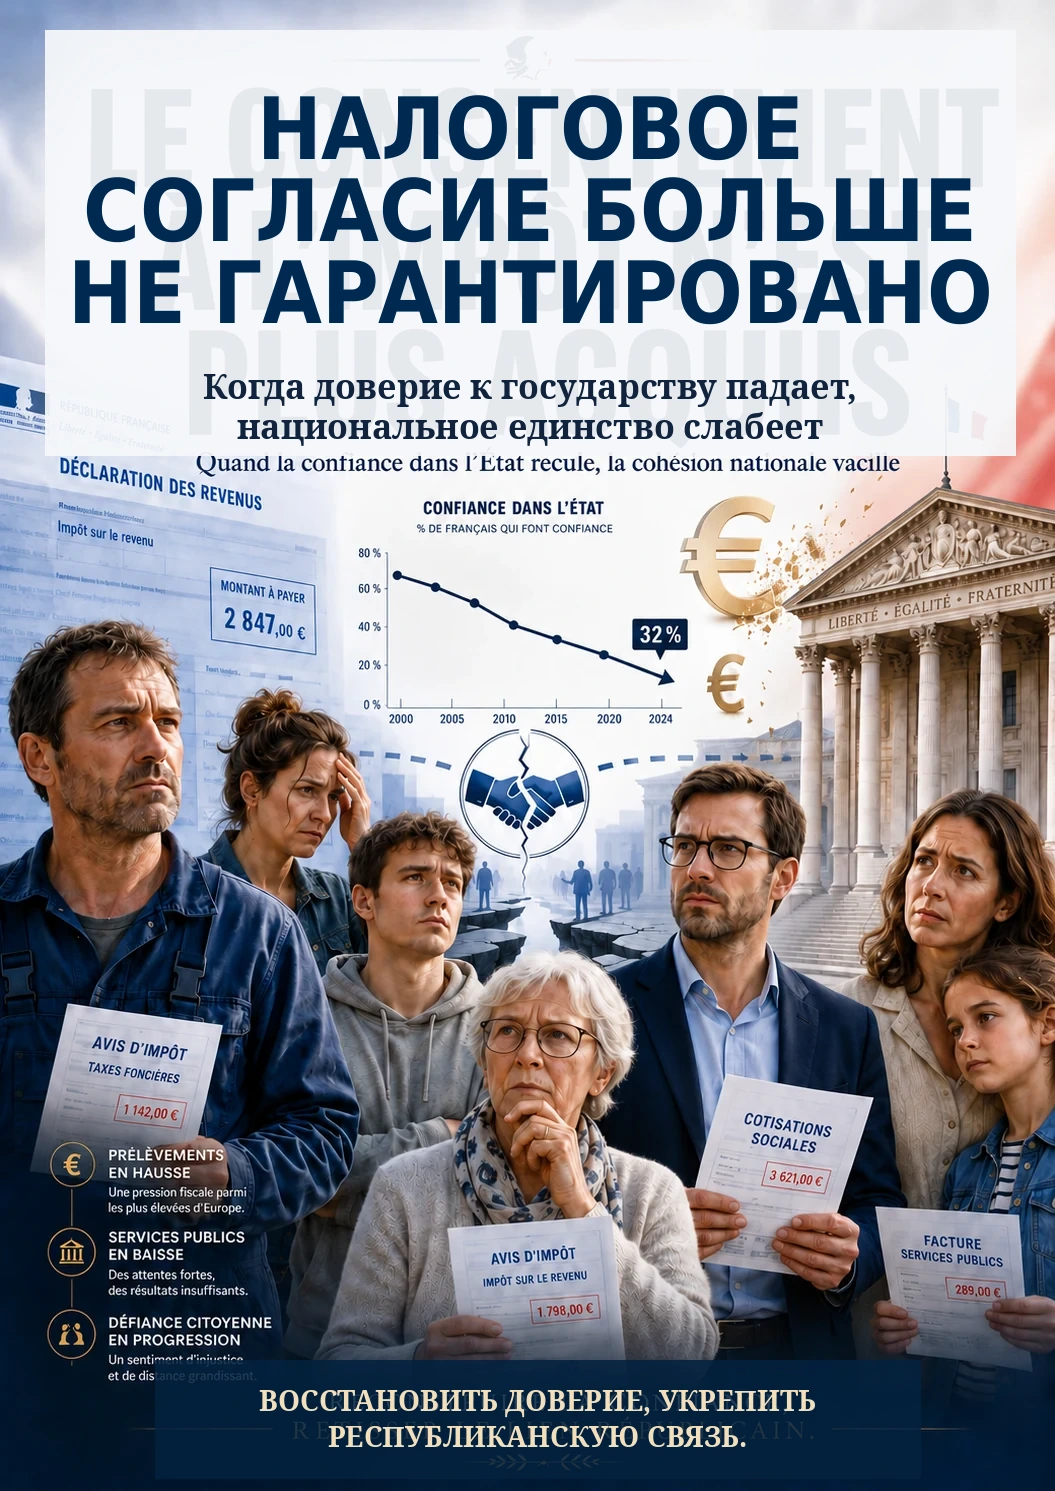
Право взимать налоги сохраняется. Ослабевает капитал доверия, который превращает юридическое обязательство в политически приемлемый взнос. В этом докладе проводится различие между правом на сбор налогов и анализируется момент, когда вычет из плодов труда может восприниматься с моральной точки зрения как лишение собственности, когда нарушается связь между сбором, результатом и согласием.
ВАЖНОЕ ЗАМЕЧАНИЕ: ПОЛИТИЧЕСКОЕ ОБВИНЕНИЕ ИМЕЕТ СИЛУ ТОЛЬКО В ТОМ СЛУЧАЕ, ЕСЛИ ОНО ФАКТИЧЕСКИ НЕВОЗМОЖНО ОПРОВЕРГНУТЬ.
В данной статье выдвигается серьезный тезис: во Франции налоговое согласие перестало быть само собой разумеющимся. Это не означает, что каждый французский гражданин теперь отвергает все коллективные взносы. Это было бы неверно. Напротив, наиболее надежные опросы показывают, что подавляющее большинство по-прежнему считает уплату налогов и взносов на социальное обеспечение гражданским долгом. Однако они также показывают, что конкретное обоснование налогообложения, доверие к государству, которое его расходует, и воспринимаемое качество государственных услуг перешли пороги, которые теперь исключают возможность говорить о спокойном, стабильном и широко распространенном соблюдении налогового законодательства. Поэтому в данном отчете рассматривается переломный момент, когда законно причитающийся взнос перестает восприниматься как участие в общем деле и начинает восприниматься, политически и морально, как вычет из плодов труда.
Поэтому сказать, что «налоговая дисциплина полностью исчезла», было бы преувеличением. Напротив, сказать, что «она все еще несколько снижается», было бы слишком мягко. Наиболее точное отражение данных звучит серьезнее: налоговое согласие больше не является само собой разумеющимся; это больше не общенациональный консенсус; его необходимо вернуть.
Требование точности распространяется и на впечатляющие примеры. Французские налоговые органы официально не используют спутники или дроны для отслеживания овощной теплицы: инновационная система земельного кадастра использует общедоступные аэрофотоснимки Национального географического института (IGN) с искусственным интеллектом, а затем проверяет аномалии с помощью агента. Украина не является «самой коррумпированной страной в мире»: Индекс восприятия коррупции (ИПК) Transparency International за 2025 год дает ей 36 баллов из 100 и ставит на 104-е место из 182, что все еще плохо, но не оправдывает этот ярлык. Наконец, утверждение о том, что у Франции «нет денег на покупку водометов Canadair» в 2026 году, уже неактуально: в июне 2026 года были заказаны еще два самолета. С другой стороны, Сенат тщательно задокументировал старение флота и риск дефицита возможностей. Исправление этих трех упрощений не обезоруживает критику; это просто значительно затрудняет ее опровержение.
| Основной тезис этого доклада: Франция по-прежнему сохраняет финансовую гражданскую ответственность, но находится в процессе исчерпания капитала доверия, который делает эту гражданскую ответственность политически устойчивой. |
|---|
Перестанем говорить лишь об «эрозии»: налоговое согласие больше не гарантировано.
Наиболее показательным сигналом является не 43,6%, не 57,3% и не 3,536 триллиона евро, а результат в 51%, при условии правильной интерпретации. В ноябре 2025 года компания Elabe подсчитала, что 51% французов считают уплату налогов оправданной, поскольку она финансирует государственные услуги, что на десять пунктов ниже, чем в марте 2024 года. В опросе приняли участие 1000 человек, и Elabe указывает погрешность около 3,1 пункта при 95% доверительном уровне. Поэтому мы не можем с уверенностью сказать, что статистически достоверное большинство изменило свою позицию против оправданного налогообложения. Однако мы можем сказать, что страна практически разделилась на две части по этому вопросу после падения на десять пунктов. Этого достаточно, чтобы сделать вывод, что налоговое согласие больше не является устойчивой политической данностью. [1]
Этот результат следует рассматривать в контексте другой, на первый взгляд противоречивой цифры: согласно барометру Совета по обязательным сборам за 2025 год, 79% французов по-прежнему считают уплату налогов и взносов в систему социального обеспечения «гражданским долгом». Однако в том же опросе только 22% заявили, что доверяют правительству в вопросе разумного использования государственных средств, по сравнению с 33% двумя годами ранее. [2] Парадокс чрезвычайно силен: гражданин по-прежнему признает принцип общего вклада, но уже не в достаточной мере верит в качество его использования.
В этом отчете точно анализируется граница между соблюдением налогового законодательства и согласием на уплату налогов. Соблюдение может быть обеспечено законом, удержанием налогов, проверками, штрафами, изъятиями и пенями. Согласие в социально-политическом смысле подразумевает нечто иное: готовность принять налогообложение, поскольку оно считается необходимым, справедливым и связанным с законной коллективной практикой. Организация экономического сотрудничества и развития (ОЭСР (OCDE)) определяет соблюдение налогового законодательства как внутреннюю мотивацию к уплате налогов и подчеркивает, в частности, роль доверия к государству, воспринимаемой справедливости и качества государственных услуг в добровольной налоговой дисциплине. [29] Государство может собирать налоги. Оно не может создавать тресты посредством указов.
51 % по-прежнему считаю уплату налогов оправданной, поскольку она финансирует государственные услуги. Elabe, ноябрь 2025 г. |
87 % считают, что государственные средства используются не по назначению. Elabe, декабрь 2025 г. |
22 % Доверьтесь государству в вопросе надлежащего использования государственных средств. CPO, 2025 |
76 % Они считают избранных должностных лиц и политических лидеров довольно коррумпированными. CEVIPOF, 2026 |
|---|
Эти четыре показателя не описывают мимолетное настроение. Они рисуют картину фискального соглашения, находящегося под экстремальным давлением. И когда общий взнос остается обязательным, а его субъективная легитимность рушится, риск не ограничивается бюджетом. Меняются по своей природе отношения между гражданином и государством.
1. Налоговый пакт теперь расколот надвое.
Французская дискуссия часто бывает плохо сформулирована. Вопрос в том, «нравятся» ли французам налоги — почти абсурдный вопрос в стране, где ни один гражданин не радуется спонтанно, отказываясь от части своего дохода. Настоящий вопрос заключается в том, воспринимается ли налогообложение по-прежнему как законный аналог общественного блага. Недавние опросы показывают, что эта связь стала чрезвычайно хрупкой.
Elabe отмечает, что 86% французов считают, что налоговые поступления используются правительством неэффективно. В отдельном опросе, опубликованном месяцем позже, 87% респондентов в целом считают, что государственные средства расходуются не по назначению, и 87% считают, что правительство недостаточно прозрачно в вопросах их использования. [1][3] Это уже не просто большинство недовольных; это почти консенсус недоверия.
Проблема становится еще более острой, если мы посмотрим на качество предоставляемых услуг. По данным компании Elabe, 62% французов заявляют о недовольстве качеством государственных услуг, а 66% считают, что оно ухудшилось за последние годы. Наибольший уровень недовольства наблюдается в сферах правосудия, дорог, больниц, административных служб и образования. [3] Другими словами, налогоплательщики не просто говорят: «Я много плачу». Они все чаще говорят: «Я много плачу, но не получаю взамен достаточно». Именно это превращает налоговое бремя в вопрос легитимности.
Восприятие системы взносов столь же негативно: 59% французов считают, что вносят в систему больше, чем получают от нее выгоды; лишь 7% считают, что получают больше выгоды, чем вносят, а 23% полагают, что баланс соблюден. [3] Повторюсь, этот показатель не является индивидуальным актуарным аудитом. Он не показывает, что каждое домохозяйство фактически получает в плане образования, здравоохранения, пенсий, социального обеспечения, инфраструктуры или трансфертов. Он измеряет нечто еще более политически значимое: восприятие общественного договора.
| Когда 59% считают, что дают больше, чем получают, 87% оценивают нерациональное использование денег, и только 51% по-прежнему считают платеж оправданным предоставлением государственных услуг, слово «согласие» больше нельзя использовать как нечто само собой разумеющееся. |
|---|
Таким образом, Франция сохраняет сильное гражданское ядро: 79% по-прежнему связывают уплату налогов с гражданским долгом. Это хорошая новость. Но это также и предупреждение: эта гражданская сознательность теперь действует как резерв, который государство истощает. Чем больше оно требует, тем больше оно должно демонстрировать. Чем больше оно контролирует, тем больше оно должно нести ответственность. Чем больше оно собирает, тем больше оно должно демонстрировать видимые результаты. В противном случае гражданин может по-прежнему подчиняться, но уже не будет по-настоящему соглашаться.
2. Четырех бюджетных цифр достаточно, чтобы понять гнев.
Ощущение налогового давления — это не чисто психологическая конструкция. Франция объективно относится к развитым экономикам, где налоговое бремя и государственные расходы наиболее высоки. Само по себе это не доказывает, что эти расходы излишни: социальное государство финансирует больше пенсий, здравоохранения, пособий и государственных услуг. Но это означает, что оно обязано добиваться результатов, соразмерных затраченным усилиям.
43,6 % Обязательные сборы / ВВП в 2025 году Инси |
57,3 % государственные расходы / ВВП в 2025 году Инси |
152,5 миллиарда евро государственный дефицит в 2025 году Инси |
3 536,1 млрд евро Государственный долг в первом квартале 2026 года составил 117,5% ВВП. Инси |
|---|
Согласно данным INSEE, в 2025 году обязательные сборы составят 43,6% валового внутреннего продукта (ВВП). [6] В 2024 году, последнем сопоставимом году, данные о доходах которого имеются в статистике Организации экономического сотрудничества и развития (ОЭСР (OCDE)), Франция заняла второе место в ОЭСР (OCDE) с показателем 43,5%, уступив Дании с 45,2%, при среднем показателе в 34,1%. [7] Таким образом, Франция — это не просто страна, которая «немного больше облагается налогами»: она занимает лидирующие позиции в рейтинге развитых экономик.
Согласно данным национальных счетов, на расходы французских государственных администраций в 2025 году приходилось 57,3% ВВП. [8] В европейском сравнительном исследовании, опубликованном INSEE на основе данных Евростата, Франция достигла показателя в 57,2%, по сравнению с 49,5% для Европейского союза из 27 стран. [9] Опять же, такой уровень можно политически защитить, если страна примет более коллективистскую социальную модель. Но поддерживать его становится гораздо сложнее, когда 62% граждан заявляют о недовольстве государственными услугами, а 87% считают, что государственные средства расходуются не по назначению.
Прежде всего, такого уровня налогообложения недостаточно для сбалансирования бюджета. По прогнозам, дефицит государственного бюджета к 2025 году достигнет 152,5 млрд евро, или 5,1% ВВП. [8] В первом квартале 2026 года государственный долг достиг 3 536,1 млрд евро, или 117,5% ВВП. [10] В таком случае политическая ситуация становится взрывоопасной: страна с одной из самых высоких налоговых ставок в развитом мире тратит гораздо больше, чем в среднем по Европе, поддерживает большой дефицит и накапливает рекордный долг. Для гражданина вопрос «куда идут деньги?» перестает быть популистским лозунгом; он превращается в элементарный бухгалтерский вопрос.
Серьезный ответ не может звучать так: «Все тратится впустую». Значительная часть государственных расходов идет на финансирование пенсий, здравоохранения, учителей, полиции, инфраструктуры, социальных пособий и процентов по долгам. Но противоположный ответ: «Проблемы нет, поскольку все служит определенной цели», — столь же несостоятелен. В экономике такого масштаба несколько процентных пунктов неэффективности представляют собой десятки миллиардов. Поэтому уровень налогообложения вынуждает правительство бороться с расточительством с не меньшей энергией, чем бороться с ошибками налогоплательщиков при подаче налоговых деклараций.
3. Налоговое управление вступает в эпоху профилирования: политический символ имеет разрушительные последствия.
Это, пожалуй, один из самых недооцененных аспектов современного налогового законодательства. Французские налогоплательщики больше не просто имеют дело с администрацией, которая принимает налоговые декларации и проверяет документы. Теперь они имеют дело с администрацией, которая сопоставляет огромные массивы данных, использует методы анализа данных, применяет прогностические модели и инструменты искусственного интеллекта для планирования все большего числа проверок.
Система обработки CFVR, «Выявление мошенничества и усиление запросов», описывается самим Управлением государственных финансов Франции (DGFiP) как система, которая с помощью прогнозного анализа составляет профили физических лиц для выявления потенциального уклонения от уплаты налогов. Она может использовать данные о налогах, банковских операциях и активах, а также данные других государственных учреждений, организаций социального обеспечения, частных баз данных и определенные показатели из социальных сетей; однако каждое поданное дело должно быть рассмотрено агентом, прежде чем будут предприняты какие-либо действия в отношении налогоплательщика. [12]
В феврале 2026 года правительство сообщило Национальному собранию, что анализ данных лежит в основе 50% проверок профессионалов, а с 2025 года — 50% проверок отдельных лиц, достигнув целевого показателя, первоначально установленного на 2027 год, на два года раньше запланированного срока. Также было подтверждено активизация обмена данными между Генеральным директоратом по финансовой отчетности и общественными организациями, в частности, Urssaf, с ежеквартальными обменами с 2025 года. [13]
Cour des comptes уже количественно оценила масштабы организационного разрыва: для значительной части контрольного программирования команда из 32 человек, использующая методы анализа данных, в 2023 году заменила систему, мобилизовавшую около 500 человек в 2018 году, то есть на 427 штатных сотрудников меньше, без сокращения объема программирования. [14] С технической точки зрения, это успех в повышении производительности. С политической точки зрения, это также демонстрирует, что государство может чрезвычайно быстро модернизировать свои возможности по привлечению средств от налогоплательщиков.
Инновационная система налогообложения земельных участков создает еще более наглядный символ. Вопреки часто повторяющемуся стереотипу, она официально не предполагает использования спутников или дронов для облета садов. Французское налоговое управление (DGFiP) использует общедоступные аэрофотоснимки Национального географического института (IGN) и алгоритмы для извлечения контуров зданий и бассейнов, сравнивает эти элементы с налоговыми и градостроительными декларациями, а затем передает любые отклонения на проверку человеку. Пилотная программа уже привела к обложению налогом более 20 000 бассейнов, которые ранее были освобождены от налогообложения. [11]
| Карикатурное изображение «теплицы, обнаруженной со спутника» не соответствует действительности. Официальная реальность остается весьма шокирующей с политической точки зрения: общедоступные аэрофотоснимки + искусственный интеллект + сопоставление данных + человеческий контроль + потенциальное налогообложение. |
|---|
Было бы также неправильно утверждать, что DGFiP (Французское управление государственных финансов) на законных основаниях использует «инструменты борьбы с терроризмом». Налоговые проверки и контртеррористические операции не имеют одинаковой правовой базы, одинаковых целей и одинаковых полномочий. Но это сравнение отражает понятное ощущение: технологии, долгое время ассоциировавшиеся в общественном сознании с массовым наблюдением и сбором разведывательной информации — анализ данных, профилирование, сети связей, аэрофотосъемка, автоматизация — становятся обычными инструментами налоговой администрации.
Таким образом, проблема заключается не в том, чтобы отвергать все технологии. Борьба с мошенничеством — это вопрос справедливости, и 82% французов даже считают, что государственные органы делают недостаточно для борьбы с налоговым мошенничеством. [1] Проблема заключается в символической асимметрии: когда граждане видят, как государство с невероятной эффективностью выявляет незадекларированные бассейны или налоговые аномалии, и одновременно читают отчеты о сотнях миллионов евро, потраченных на провальные государственные проекты, общественное мнение быстро подрывается.
4. Когда налогоплательщик видит не арбитра, а оппонента
Налоговая администрация может функционировать только в том случае, если она внушает страх мошенникам и признается законной деятельностью налогоплательщиков, действующих добросовестно. Это тонкий баланс. Слишком большая слабость порождает мошенничество и несправедливость. Слишком большая, кажущаяся власть без соответствующей степени прозрачности порождает враждебность по отношению к самой организации.
Здесь необходимо провести различие между законом и восприятием налоговых поступлений. Французское Управление государственных финансов (DGFiP) не является «врагом» налогоплательщиков в институциональном смысле; оно применяет принятый закон, собирает доходы, необходимые для функционирования государственных органов, и имеет процессуальные гарантии и права на обжалование. Однако администрация может быть юридически легитимной, но восприниматься как враждебная с политической точки зрения. И именно за этим восприятием должно следить ответственное государство.
Повседневная лексика говорит сама за себя: «налогообложение», «вымогательство», «рэкет», «изъятие», «конфискация». Было бы слишком легко отмахнуться от этих слов как от простого лексического излишества. Они отражают изменение восприятия: государства, которое всегда знает, как требовать большего, которое обладает все более мощными средствами контроля, но которое, кажется, гораздо менее способно продемонстрировать, евро за евро, что те же требования к эффективности, экономичности и ответственности применимы и к нему самому. Слово «уничтожение» здесь не является общим юридическим определением налоговой системы; оно описывает политическое настроение, возникающее, когда налогоплательщики больше не признают в части, изъятой из их труда, достаточно законный аналог общественного блага.
Ситуация становится особенно опасной, когда налоговая администрация модернизируется технически быстрее, чем, по мнению граждан, улучшаются государственные услуги. Государство умеет составлять профили, сопоставлять данные, автоматизировать и стимулировать процессы. Но граждане видят задержки в работе судебной системы, отделения неотложной помощи в больницах, закрытие служб, ухудшение состояния дорог, переполненные классы или трудности, с которыми сталкиваются отдельные государственные ведомства. Они не сравнивают бюджетные категории; они сравнивают свой личный опыт с той властью, которая, по их мнению, используется для борьбы с этими недостатками.
Слово «конфискационный» не чуждо французскому праву. Conseil constitutionnel указывает, что требование равенства перед лицом общественных издержек не будет соблюдено, если налог будет носить конфискационный характер или налагать чрезмерное бремя на определенную категорию налогоплательщиков по отношению к их платежеспособности. [32] Очевидно, что данная судебная практика не позволяет нам охарактеризовать всю французскую налоговую систему как «конфискальную» в юридическом смысле: такая оценка зависит от характеристик каждого налога и ситуации налогоплательщика. Но она устанавливает важный момент: даже позитивное право признает существование порога, за которым налогообложение может стать чрезмерным.
Налогообложение юридически не является кражей или грабежом: оно финансирует общий вклад, предусмотренный нашим конституционным порядком. Но эта правовая классификация не решает политический вопрос. Когда государство забирает значительную долю плодов нашего труда, когда 87% французов считают, что государственные деньги расходуются не по назначению, и когда только 22% говорят, что доверяют государству в разумном использовании этих средств, общий вклад перестает восприниматься как таковой. Для растущего числа налогоплательщиков он становится сбором, взимаемым с результатов их труда, до такой степени, что в их восприятии он приобретает оправданные и обоснованные черты подлинного изъятия плодов их труда. Именно в этот момент сохраняется налоговая дисциплина сохраняется, тогда как налоговое согласие исчезает.
От Бастиа до наших дней: когда чрезмерное налогообложение превращается в полисирование или конфискацию.
Эта идея возникла не в ходе современных дискуссий о налогообложении. Она пронизывает значительную часть французской экономической мысли. Очевидно, что не все эти авторы обсуждают Францию в 2026 году, и их доктрины различаются; поэтому цитирование их текстов не превращает их в статистическое доказательство текущей ситуации. Однако они демонстрируют, что различие между законным вкладом, чрезмерным налогообложением, нарушением прав собственности и чувством конфискации представляет собой давнюю дискуссию в политической экономии.
Фредерик Бастиа, «Закон» (1850): «Когда часть богатства переходит от того, кто его приобрел, без его согласия и без компенсации [...] происходит присвоение имущества». [33]
Жан-Батист Сэй в «Трактате о политической экономии» пишет: «Все чрезмерные налоги [...] больше не приносят новых доходов, не прекращая при этом причинять новые бедствия». [34]
Жан-Марк Даниэль, «Налоги: история французского безумия» (2017): «Плохое налогообложение [...] душит экономику [...] и порождает ощущение конфискации и злоупотреблений». [35]
Патрик Артус, 2024: «Уровень обязательных сборов во Франции значительно выше, чем в других странах еврозоны». [36]
Таким образом, сравнение с текущими данными не подразумевает приписывания Бастиа или Сэю диагноза Франции на 2026 год. Речь идет о признании того факта, что в настоящее время Франция имеет один из самых высоких уровней налогообложения в странах ОЭСР (OCDE). [7]массовое недоверие к использованию средств [1][3] и очень мало доверия к государству в плане надлежащего их использования. [2]В этом контексте ощущение конфискации перестает быть маргинальным словом: оно становится понятным политическим следствием разрыва между требуемыми усилиями и воспринимаемой легитимностью их использования.
5. Налоговый кризис накладывается на кризис политического доверия.
Ни одна налоговая система не функционирует независимо от политической системы, которая её устанавливает. Согласие на налогообложение зависит от доверия к тем, кто одобряет расходы, устанавливает налоговые ставки, создаёт лазейки, закрывает программы и объясняет приносимые жертвы. А уровень политического доверия во Франции находится на чрезвычайно низком уровне.
Согласно опубликованному в феврале 2026 года барометру политического доверия CEVIPOF, уровень доверия к политике составляет всего 22%. Доля политических партий падает до 15%, президента республики — до 18%, а Национального собрания — до 20%. CEVIPOF подчеркивает, что доверие к национальным политическим институтам достигло одного из самых низких уровней за всю историю наблюдений. [4]
В опубликованном несколько недель спустя аналитическом обзоре приводится еще более тревожная информация: 76% респондентов считают, что французские выборные должностные лица и политические лидеры «довольно коррумпированы», по сравнению с 65% в 2022 и 2023 годах. [5] Крайне важно правильно сформулировать эту цифру. Она не доказывает, что 76% политических лидеров коррумпированы. Она измеряет восприятие граждан. Но с точки зрения финансовой легитимности одного лишь восприятия достаточно, чтобы нанести значительный ущерб.
Почему так легко соглашаться на высокие налоги, если три четверти населения в целом подозревают тех, кто решает, как их использовать? Почему верить в необходимость нового налога, если 87% уже считают, что государственные деньги расходуются не по назначению? Почему соглашаться на дальнейшие жертвы, если 88% считают, что избранные должностные лица не берут на себя ответственность за свои ошибки, а 80% говорят, что правительство «действует наугад»? [4]
| Проблема не в том, что 76% чиновников коррумпированы. Это не так. Проблема в том, что фискальная демократия не может устойчиво функционировать, если восприятие коррупции тремя из четырех граждан не имеет значения. |
|---|
Согласие на уплату налогов основано на моральной цепочке: я вношу свой вклад, потому что правило законно; правило законно, потому что оно принимается учреждениями, которым я доверяю на минимальном уровне; я принимаю это решение, потому что верю, что деньги будут использованы в общественных интересах. Когда каждое звено ослабевает одновременно, цепочка может продолжать функционировать юридически, но быть разорванной политически.
6. В 1789 году он уже все написал: внести вклад, дать согласие, контролировать использование средств, требовать отчётности.
Критика обязательных сборов не является отрицанием налогообложения. В Декларации прав человека и гражданина 1789 года прямо говорится, что общий взнос необходим для поддержания государственных сил и покрытия расходов управления и что он должен распределяться в соответствии со средствами каждого человека. [15] Таким образом, налогообложение не является юридическим воровством: оно представляет собой одну из основ современного государства и национальной солидарности.
Однако Декларация не ограничивается лишь обязательством. Статья 14 предоставляет гражданам право устанавливать необходимость взноса, «свободно давать на него согласие, контролировать его использование» и самостоятельно или через своих представителей определять его основные формы. Статья 15 добавляет, что общество имеет право требовать от каждого государственного должностного лица отчета об управлении этими средствами. [15]
Необходимо провести юридическое разъяснение. Во французском конституционном праве принцип согласия на налогообложение, закрепленный в статье 14, не означает, что каждый налогоплательщик индивидуально соглашается с каждым налогом. Conseil constitutionnel вновь подчеркивает, что положения статьи 14 реализуются статьей 34 Конституции и что в представительной демократии согласие на налогообложение осуществляется прежде всего парламентом, который полностью информирован и свободен голосовать по своему усмотрению. [30] Таким образом, в этом документе слово «согласие» используется также в социально-политическом смысле, близком к налоговому соблюдению, изучаемому ОЭСР (OCDE): поддержка и доверие, которые делают налогообложение устойчиво приемлемым. Это различие не уменьшает политическую силу статей 14 и 15: необходимость внесения взносов, контроль за их использованием и подотчетность остаются в основе фискального пакта.
Именно здесь нынешний кризис приобретает исторический характер. Право государства взимать налоги остается неизменным. Но политическая легитимность налогообложения никогда не приобретается окончательно. Она должна обновляться с каждым поколением посредством доказательства его полезности, справедливости и ответственности. Администрация может автоматизировать сбор налогов; демократия не может автоматизировать согласие.
7. Налогоплательщик видит ошибки государства и тоже за них платит.
Ни один крупный штат не может управлять тысячами проектов без сбоев. Инновации сопряжены с риском, и администрация, парализованная страхом совершить ошибки, также обойдется дорого. Но некоторые фиаско становятся политически токсичными, потому что они создают у налогоплательщиков ощущение, что ошибки штата не несут той же моральной ответственности, что и их собственные.
Программа SIRHEN в рамках национальной системы образования стала символом. В 2017 году Cour des comptes предупреждала о проекте, первоначальная оценка стоимости которого выросла с 60 миллионов до 323 миллионов евро. [16] В своем ежегодном публичном отчете за 2020 год Суд указал, что на конец 2019 года общие расходы превысили 400 миллионов евро и что данный инструмент охватывал лишь 2% персонала национальной системы образования. [17] Точные масштабы этих цифр варьируются в зависимости от дат и оценок, но порядок величины ухудшения ситуации напрямую документируется финансовым учреждением.
В августе 2026 года парламентский запрос вновь привлёк внимание к полицейской программе Scribe, переименованной в XPN. В нём упоминается постановление Счётной палаты от 16 октября 2025 года, в котором общая стоимость программы оценивается в 257,4 миллиона евро, включая расходы на разработку и компенсацию за потерянное время следователей; первоначальный бюджет составлял 11,28 миллиона евро, и, согласно этому парламентскому документу, спустя почти десять лет после запуска оперативное развертывание так и не было осуществлено. [18] Таким образом, здесь приводится точная цифра: она получена в результате письменного запроса, в котором эти данные приписываются постановлению суда. Независимо от этой суммы, Cour des comptes еще в 2024 году задокументировала структурные недостатки проекта Scribe, его приостановку в марте 2021 года, прекращение в октябре 2021 года и выделение 13,3 млн евро на программу в период с 2016 по 2022 год. [31]
Здесь снова ключевое значение имеет точность: согласно парламентскому запросу, сумма в 257,4 миллиона евро представляет собой не только счета за ИТ-услуги, выплаченные поставщику услуг. Эта сумма включает в себя более широкие расходы, в частности, ущерб, возникший в результате потери рабочего времени. Поэтому ее не следует представлять как 257,4 миллиона евро в разделе ИТ-расходов. Для рядового гражданина это различие не устраняет проблему: сбой в работе государственных учреждений может привести к потере ценности в виде упущенной выгоды, потерянного рабочего времени, задержек и упущенных возможностей.
| Налогоплательщик, забывший подать налоговую декларацию, может получить напоминание, штраф или подвергнуться проверке. Когда государственный проект превышает бюджет на десятки или сотни миллионов, возникает вопрос: кто лично оплачивает ошибку? Кто несет ответственность перед ним? |
|---|
Это не призыв наказывать государственных служащих за каждый проваленный проект. Это требование симметричной подотчетности. Чем лучше государство совершенствует свои инструменты для выявления индивидуальных ошибок, тем заметнее должны быть механизмы, которые выявляют, пресекают и наказывают за неэффективность в государственной деятельности.
8. «КУДА ИДУТ ДЕНЬГИ?»: ВОПРОС ПЕРЕСЕК ВСЕ ПОЛИТИЧЕСКИЕ ГРАНИЦЫ
Беспокойство больше не ограничивается одной политической семьей. Долгое время ассоциации, аналитические центры, выборные должностные лица и эссеисты пытались количественно оценить то, что они считают ненужными расходами. Их данные следует рассматривать как политические тезисы или работы активистов, если они не исходят от надзорного органа, но их распространение свидетельствует о том, что проблема стала центральной.
В 2021 году Николя Дюпон-Эньян опубликовал книгу «Куда уходят деньги?», с подзаголовком «Как вернуть 100 миллиардов евро в год, избежав мошенничества и растрат, для восстановления Франции». [24] Цифра в 100 миллиардов — это его политический тезис, а не какая-либо официальная оценка, заверенная Счетной палатой. Но сам успех подобных заголовков демонстрирует силу ставшего популярным вопроса: зачем повышать налоги, не доказав, что все основные существующие расходы полезны?
В своем выступлении в Orange в августе 2025 года Сара Кнафо защитила альтернативный бюджет, предусматривающий немедленную экономию в размере 63 миллиардов евро. [25] Здесь опять же речь идет о партийном предложении, каждая строка которого должна быть обсуждена, а не об объективно приемлемой сумме без арбитража. Но это часть более широкого явления: проблема сокращения расходов больше не сводится только к налоговой ставке; она касается самой структуры государства.
В 2025 году компания Contribuables Associés опубликовала книгу Жана-Батиста Леона «Черная книга государственных денег», представленную в виде сборника из ста примеров расточительства. [26] В марте 2026 года GenerationLibre опубликовала доклад «Великие растраты», посвященный муниципальным субсидиям в Париже, Лионе и Марселе, в котором проанализированы расходы в размере 473 миллионов евро, а сценарий рационализации, по оценке аналитического центра, составит 185 миллионов евро. [27] Данная работа не является аудитом на уровне юрисдикции. Поэтому её ни в коем случае нельзя представлять как официальную истину. Но игнорировать её было бы столь же абсурдно: она формирует общественное восприятие проблемы расточительства.
Главный вопрос не в том, насколько точны все эти оценки до последнего евро. Дело в том, что государство, уже столкнувшееся с массовым недоверием к налогоплательщикам, больше не может позволить себе отвечать на эту критику с презрением. Оно должно открыть свои данные, опубликовать результаты, сравнить затраты, объяснить неудачи и продемонстрировать, почему каждый собранный евро не удалось сэкономить, прежде чем запрашивать следующий.
9. УКРАИНА: МОЖНО ПОДДЕРЖАТЬ И ПОНЯТЬ ГНЕВ НАЛОГОПЛАТЕЛЬЩИКОВ
Дискуссия вокруг помощи Украине прекрасно иллюстрирует разницу между законным стратегическим решением и его фискальными последствиями. С момента российского вторжения в феврале 2022 года Франция решила поддержать Украину по соображениям европейской безопасности, уважения суверенитета атакованного государства и континентальной стабильности. Эту политику можно последовательно обосновать. Однако французских налогоплательщиков нельзя удержать от сравнения миллиардов, потраченных за рубежом, с неудовлетворенными потребностями, которые они видят внутри страны.
Министерство вооруженных сил сообщило, что по состоянию на 1 мая 2024 года Франция поставила Украине военную технику на сумму 3,035 миллиарда евро и выплатила 2,1 миллиарда евро в Европейский фонд мира, что составляет более 5,135 миллиарда евро военной поддержки в рамках этой программы. [19] В марте 2025 года президент республики объявил о выделении дополнительных 2 миллиардов евро на военную поддержку. [20] По состоянию на 1 июля 2026 года Министерство по делам Европы и иностранных дел также зафиксировало выделение Франции гуманитарной помощи в размере 471,6 млн евро с начала масштабной войны. [21] Эти цифры не следует механически складывать, как если бы они все относились к одному и тому же бюджетному сегменту и периоду, но они показывают масштаб предпринятых усилий.
Проблему коррупции в Украине также необходимо решать без пропаганды. Называть Украину «самой коррумпированной страной в мире» было бы неверно. Индекс восприятия коррупции Transparency International за 2025 год оценивает ее в 36 баллов из 100 и ставит на 104-е место из 182 стран. [22] Это низкий рейтинг, сильно отличающийся от западноевропейских стандартов, и сама организация Transparency International Ukraine подчеркивает сохраняющиеся трудности в проведении реформ. Но несколько десятков стран занимают еще более низкие места в рейтинге.
Это напоминание не снимает обеспокоенности налогоплательщиков: когда страна с огромным долгом, входящая в число стран с самыми высокими налогами в развитом мире, тратит миллиарды на внешнюю политику, правительство должно с предельной строгостью объяснить, почему эти усилия являются приоритетными, как осуществляется контроль за их выполнением и какие механизмы предотвращают нецелевое использование средств. Чем ниже уровень доверия внутри страны, тем сильнее должна быть потребность во внешней прозрачности.
Контраст с национальными ресурсами гражданской безопасности часто используется в упрощенном виде. Утверждение о том, что сегодня «у Франции нет денег на покупку самолетов Canadair», неверно: 4 июня 2026 года государство заказало два новых самолета почти за 200 миллионов евро, вслед за другими инвестициями в воздушный парк. [23] Однако Сенат задокументировал, что по состоянию на 1 июля 2025 года в эксплуатации находились только 9 из 12 самолетов Canadair CL-415 со средним возрастом 27,5 лет, и что одновременное возникновение крупных пожаров выявило риск перегрузки. [28]
Поэтому серьёзная критика заключается не в том, что «государство отдаёт всё Украине и ничего французам». Она более резкая, потому что соответствует действительности: государство, испытывающее бюджетное давление, вынуждено расставлять приоритеты в решении конкурирующих чрезвычайных ситуаций, и оно теряет общественную поддержку, когда перестаёт убеждать население в том, что эта иерархия является последовательной, контролируемой и совместимой с основными потребностями территории.
10. Налоговая дисциплина и налоговое согласие: разница, способная переломить ход событий в стране.
Налоговая система может оставаться чрезвычайно эффективной в сборе налогов даже тогда, когда политическая поддержка ей рушится. Удержание налогов, предварительно заполненные налоговые декларации, автоматизированный обмен данными и процедуры сбора налогов затрудняют уклонение от уплаты налогов. Но эта эффективность может скрывать более опасное явление: превращение пожертвования, считающегося законным, в простое бремя.
CPO также отмечает растущее понимание поведения, направленного на избегание налогов. В своем исследовании 2025 года только 25% респондентов считают, что переезд за границу для снижения налогового бремени «никогда не оправдан», в то время как 9% считают, что такая эмиграция всегда оправдана. [2] Эти ответы не следует экстраполировать на предсказание широкомасштабного мошенничества. Однако они указывают на нормативный сдвиг: некоторые действия, ранее воспринимавшиеся как нарушение гражданского долга, все чаще оправдываются.
Здесь государство идёт на исторический риск. Чем больше оно заменяет согласие автоматизированным сбором налогов, тем больше оно может отсрочить видимое проявление кризиса. Доходы продолжают поступать. Контроль функционирует. Базы данных растут. Алгоритмы становятся всё более целенаправленными. Но за этой кажущейся эффективностью может скрываться подрыв легитимности.
Фискальная демократия — это не просто система, способная собирать налоги. Это система, в которой достаточно большое большинство принимает принцип и цель налогообложения. Когда это большинство падает примерно до половины в отношении самого обоснования уплаты налогов, когда доверие к государству падает до 22%, а восприятие злоупотреблений превышает 85%, проблема уже не в коммуникации. Она заключается в архитектуре фискального пакта.
11. Почему французы больше не хотят «платить больше»
Было бы заманчиво свести недовольство налогами к простому эгоизму: все хотят государственных услуг, но никто не хочет их финансировать. Однако опросы показывают более сложную реальность. Большинство французов по-прежнему хотят увеличения расходов на здравоохранение, безопасность, образование, юстицию и оборону. [3] Следовательно, они не требуют автоматически минимального состояния.
Их возражает сочетание высоких налогов, ощущения расточительства и недостаточного объема государственных услуг. Они хотят сократить расходы консалтинговых фирм, операционные расходы правительства, институциональную коммуникацию, деятельность некоторых операторов и расточительство, при этом в подавляющем большинстве отказываясь от сокращения повседневных государственных услуг. [3] Таким образом, посыл не в том, чтобы «упразднить государство». Он в том, чтобы «прекратить путать полезное государство с самовоспроизводящимся аппаратом».
Это различие имеет принципиальное значение. Оно означает, что восстановление общественной поддержки налогов — это не просто вопрос равномерного сокращения всех расходов. Для этого необходима четкая иерархия. Граждане с большей вероятностью примут высокий уровень налоговых поступлений, если увидят, что больницы функционируют, судебная система вершит правосудие в разумные сроки, школы обеспечивают образование, безопасность защищает население, инфраструктура поддерживается в надлежащем состоянии, а ответственные лица несут личную ответственность за серьезные неудачи.
И наоборот, каждая неправильно понятая статья расходов становится финансово токсичной. Субсидия, считающаяся абсурдной, заброшенная программа разработки программного обеспечения, пустующее здание, агентство с неясными задачами, несоразмерный консультационный контракт, система, созданная, а затем ликвидированная: взятые по отдельности, каждая из них может представлять собой ничтожно малую долю бюджета. Но в политическом плане они накапливаются в сознании налогоплательщика и формируют убеждение: «От меня требуют жертв, которые государство не налагает на себя».
12. Что должно предпринять государство, чтобы избежать долговременного разрыва налогового пакта?
Решение не может заключаться в пиар-кампании, убеждающей французов в том, что они не понимают сложностей государственных финансов. Когда 87% говорят о нецелевом использовании государственных средств, проблема уже не в смене слогана. Необходимо изменить доказательства.
Первое требование: сделать каждую крупную статью расходов отслеживаемой и понятной.
Граждане должны иметь доступ к подлинной общедоступной «налоговой квитанции», а не к маркетинговой инфографике, а к стандартизированному представлению, показывающему, куда идут 100 евро налоговых поступлений, какие результаты достигаются благодаря ключевым политическим мерам и как эти результаты меняются. Каждая крупная инициатива должна публиковать свои цели, полную стоимость, показатели эффективности и любые расхождения с обещаниями.
Второе требование: ввести для государства доктрину «сдерживания убытков» в отношении крупных проектов.
Любая цифровая, девелоперская или промышленная программа, превышающая значительный порог, должна подлежать обязательному контролю. При отклонении затрат или сроков от установленного предела проект должен быть публично пересмотрен, реструктурирован или остановлен. Стоимость отказа от проекта должна быть сопоставлена со стоимостью его продолжения. Крупные государственные провалы больше не должны сохраняться годами из-за институциональной инерции.
Третье требование: применять одинаковую культуру выявления как потерь, так и мошенничества.
Аналитические возможности, которые французское Управление государственных финансов (DGFiP) использует для выявления налоговых аномалий, демонстрируют, что правительство умеет работать с данными. Почему бы не применить тот же уровень амбиций к выявлению административных дубликатов, переплат за государственные услуги, внерыночных закупок, субсидий, не дающих результатов, недоиспользуемых зданий или неудачных цифровых проектов? Налогоплательщики были бы более восприимчивы к использованию ИИ в налоговых целях, если бы одновременно видели в нем инструмент для выявления государственных растрат.
Четвертое требование: проводить демократический аудит алгоритмов налогообложения.
Прогностическое профилирование сопряжено с определенными рисками. Модели, используемые в половине проверок в определенных категориях, должны подвергаться независимой проверке на предмет предвзятости, ложных срабатываний, прав налогоплательщиков, безопасности данных, соразмерности и возможности оспорить решение, принятое человеком на основе алгоритмической рекомендации. Эффективность не может стать единственным критерием легитимности.
Пятое требование: не допускать повышения сборов без предварительного анализа соответствующих расходов.
Всякий раз, когда правительство предлагает ввести новый налог или повысить ставку, оно должно одновременно публиковать информацию об изученных вариантах экономии, сокращении расходов, оцененных мерах и причинах, по которым необходимость в этом не может быть профинансирована иным способом. Это не универсальное экономическое правило; это правило доверия. Налогоплательщики должны понимать, что новый налог — это крайняя мера, а не необдуманная реакция.
Шестое требование: сделать ответственность видимой.
Ответственность не обязательно должна быть уголовной. Она может быть административной, бюджетной, управленческой и политической. Но если государственный проект выходит из-под контроля в значительной степени, необходимо определить ответственное лицо, установить публичный график, задокументировать принятые решения и предусмотреть профессиональные последствия в случае выявления управленческих ошибок. Воспринимаемая безнаказанность является прямым врагом соблюдения финансовых норм.
13. ОПАСНОСТЬ НЕ В «НАЛОГОВОМ ВОССТАНИИ»: ЭТО НОРМАЛИЗАЦИЯ СТРАНЫ, КОТОРАЯ ПЛАТИТ НАЛОГИ, БОЛЬШЕ НЕ ВЕРЯ В НИХ.
Наиболее опасный сценарий — это не обязательно масштабное налоговое восстание. Франция на протяжении своей истории переживала вспышки недовольства, связанные с налогами, но современное государство обладает настолько мощными механизмами сбора налогов, что нарушение общественного мнения может долгое время оставаться незаметным для доходов.
Реальная опасность скрывается за кулисами: страна, где люди платят налоги, потому что у них нет другого выбора; где налоги перестают быть связаны с общественным благом и психологически становятся навязанной потерей; где агрессивная оптимизация налогообложения становится морально приемлемой; где отказ от уплаты налогов перестает быть клеймом; где любые государственные расходы считаются подозрительными; где администрация воспринимается как противник; где рушится политическое доверие, и государство реагирует усилением контроля.
Эта спираль самоподдерживается. Чем меньше граждане доверяют, тем больше контроля осуществляет государство. Чем больше государство контролирует, не восстанавливая доверие, тем больше граждане чувствуют себя под подозрением. Чем больше они чувствуют себя под подозрением, тем меньше они воспринимают налоги как добровольный вклад в общее благо. И чем больше уменьшается согласие, тем больше администрации приходится полагаться на техническое принуждение, а не на общественную поддержку.
Именно поэтому фраза «налоговая дисциплина снижается» больше не отражает реальное положение дел. Она рисует картину медленного снижения уровня налогов на периферии всё ещё прочного соглашения. Однако теперь это соглашение раскололось в своей основе: только 51% по-прежнему считают, что платежи оправданы предоставлением государственных услуг; 87% считают, что государственные деньги расходуются не по назначению; 22% доверяют государству в вопросе разумного использования средств; и 76% считают политических лидеров довольно коррумпированными.
| Это уже не просто предупреждение. Это предупреждение о налоговом режиме. |
|---|
Налогообложение остается законным. Оно остается необходимым. Мошенничество остается предосудительным. Но ни одна из этих трех истин не отвечает на центральный политический вопрос: как долго демократия сможет устойчиво собирать налоги на таком высоком уровне, когда опросы одновременно показывают широко распространенное недоверие к использованию государственных средств, сильное недовольство предоставляемыми услугами и очень низкий уровень доверия к институтам, принимающим решения о расходах?
Декларация 1789 года не сводила гражданина к простому акту уплаты: она связывала взнос с его необходимостью, с согласием, выраженным самими гражданами или их представителями, и с правом контролировать его использование. В современном конституционном праве это согласие выражается прежде всего через голосование парламента. [15][30] Два столетия спустя Франция заново открывает для себя политическую силу этой связи между вкладом, представительством и подотчетностью.
Государство может автоматизировать процесс подачи налоговых деклараций. Оно может обобщить удержание налога. Оно может сопоставлять данные. Оно может определять налоговые риски. Оно может анализировать аэрофотоснимки. Оно может увеличить штрафы. Оно может улучшить сбор налогов.
Но есть одна вещь, которую ни один алгоритм из Берси никогда не сможет восстановить силой: доверие.
Когда доверие к налоговой системе утрачивается, налогоплательщики не обязательно перестают платить. Они просто перестают верить, что платят за общее благо. Собранная сумма тогда становится, в их конкретном опыте, долей плодов их труда, от которой они лишаются еще до того, как убедятся в ее цели. Именно в этот момент взнос, всегда законный и обязательный, может восприниматься с моральной точки зрения как форма лишения: не потому, что налог юридически равносилен краже, а потому, что связь между сбором, результатом и согласием разорвана. Государство тогда перестает восприниматься как организатор общего блага и становится для растущей части населения тем, кто собирает налоги, не убедив общественность.
На данном этапе требовать еще большего без радикальной реформы расходов, прозрачности и подотчетности не только неразумно. Это рискует разрушить то, что ни один бюджетный закон не может воссоздать в чрезвычайной ситуации: само согласие, которое делает налогообложение приемлемым в условиях демократии.
Что говорится в статье — и что в ней не говорится
| Формулировка | Квалификация |
|---|---|
| Гарантии на получение налогового разрешения больше нет. | ПОДТВЕРЖДЕННЫЙ АНАЛИТИЧЕСКИЙ ТЕЗИС. Результат в 51% ставит общественное мнение на почти равный уровень, учитывая погрешность опроса. Снижение на 10 пунктов, широко распространенное недоверие к использованию средств и падение доверия подтверждают аргумент «это больше не является само собой разумеющимся», но не позволяют утверждать, что это полностью исчезло. |
| Теперь все французы отказываются платить налоги. | № 79% по-прежнему считают оплату гражданским долгом. |
| Налогообложение по закону является кражей. | Нет. Общий взнос конституционно оправдан и необходим. Данный случай отличает это юридическое условие от политического суждения, согласно которому, когда согласие и доверие рушатся, вычет из плодов труда может рассматриваться как подлинное лишение собственности. |
| В досье утверждается, что вся французская налоговая система носит юридически конфискационный характер. | Нет. Он утверждает, что, учитывая уровень налогообложения и умеренное недоверие к его применению, чувство лишения собственности может быть политически и морально оправдано. В праве конфискационный характер налога оценивается в зависимости от характеристик налога и платежеспособности налогоплательщика; Conseil constitutionnel прямо признает это ограничение. [32] |
| В проекте DGFiP для размещения жилых помещений используются спутники или дроны. | Нет, не для упомянутой официальной системы. Инновационное управление земельными ресурсами использует общедоступные аэрофотоснимки от IGN (Национального географического института) и проверку человеком. |
| Украина — самая коррумпированная страна в мире. | Нет. Индекс восприятия коррупции за 2025 год дает ей 36 баллов из 100 и ставит на 104-е место из 182. Уровень остается тревожным, но эта формула была бы неверной. |
| Франция не закупает самолеты-водометы Canadair. | Утверждение о том, что в 2026 году были заказаны еще два самолета, неверно. Задокументированные трудности связаны с возрастом, доступностью и риском перегрузки. |
| Все политические лидеры коррумпированы. | Нет. Показатель в 76% отражает восприятие респондентов, а не фактическое наличие судимостей у выборных должностных лиц. |
ИСТОЧНИКИ И СПРАВОЧНЫЕ МАТЕРИАЛЫ
Опросы отражают мнения и представления, а не отдельные факты. Работа ассоциаций, политических лидеров и аналитических центров цитируется как вклад в общественную дискуссию, а не как официальные проверки. При наличии приоритет отдается бюджетным и институциональным данным. Термин «налоговое согласие» в тексте отличается от его строгого конституционного значения; аналогично, термин «изъятие собственности» используется в политическом и моральном контексте, когда он не имеет точного юридического определения. Исторические цитаты используются в качестве ориентиров экономической мысли, а не как статистические данные о современной Франции. Доступ к ключевым ссылкам и данным и их проверка: 21 августа 2026 г.
[1] Elabe, «Французы, бюджет и налогообложение», 5 ноября 2025 г. — источник — 86% считают, что налоги используются не по назначению; 51% считают, что их уплата оправдана предоставлением государственных услуг. Выборка из 1000 человек; уровень доверия около 50%, заявленная погрешность примерно 3,1 пункта при уровне доверия 95%.
[2] Conseil des prélèvements obligatoires / Cour des comptes, Барометр 2025 года — источник — 79% считают это «гражданским актом»; доверие к государству в вопросе использования средств: 22%.
[3] Elabe, «Французы и использование государственных денег», 3 декабря 2025 г. — источник — 87% государственных средств используются не по назначению; 62% недовольны предоставляемыми услугами; 59% считают, что вносят больший вклад, чем получают.
[4] CEVIPOF, Барометр политического доверия 2026 — источник — 22% доверия к политике; очень низкий уровень доверия к национальным институтам.
[5] CEVIPOF, исследовательская записка, март 2026 г. — источник — 76% опрошенных считают, что среди выборных должностных лиц и политических лидеров существует коррупция.
[6] INSEE, ставки обязательных сборов, май 2026 г. — источник — 43,6% ВВП в 2025 году, предварительные данные.
[7] ОЭСР (OCDE), Статистика доходов 2025 — источник — Франция: 43,5% в 2024 году, 2-е место в ОЭСР (OCDE); средний показатель по ОЭСР (OCDE): 34,1%.
[8] Инси, счета государственного управления в 2025 году — источник — Государственные расходы составляют 57,3% ВВП; дефицит бюджета — 152,5 млрд евро.
[9] INSEE/Eurostat, государственные расходы в Европейском Союзе, июль 2026 г. — источник — Франция: 57,2% ВВП в 2025 году; ЕС-27: 49,5%.
[10] INSEE, государственный долг в первом квартале 2026 г. — источник — 3 536,1 млрд евро; 117,5% ВВП.
[11] DGFiP, обобщение инновационных земель — источник — Общедоступные аэрофотоснимки IGN, ИИ, обнаружение зданий/бассейнов и проверка наличия человека.
[12] Документ с презентацией обработки DGFiP, CFVR — источник — Профилирование с помощью прогнозного анализа и категорий обрабатываемых данных.
[13] Национальное собрание, ответ на письменный вопрос № 10400, 10 февраля 2026 г. — источник — Анализ данных, лежащий в основе 50% профессиональных и индивидуальных проверок; обмен информацией с общественными организациями.
[14] Cour des comptes Министерства экономики и финансов, 2024 — источник — CFVR: повышение производительности и планирование налоговых проверок.
[15] Декларация прав человека и гражданина, статьи 13–15 — источник — Совместный вклад, согласие и право требовать подотчетности.
[16] Cour des comptes, программа SIRHEN, 6 марта 2017 г. — источник — На данном этапе проекта сметная стоимость увеличилась с 60 миллионов евро до 323 миллионов евро.
[17] Cour des comptes, Ежегодный публичный отчет за 2020 год, «Национальная информационная система управления человеческими ресурсами в сфере образования: модернизация в тупике» — источник — На конец 2019 года расходы превысили 400 миллионов евро; при этом SIRHEN управляла лишь 2% персонала национальной системы образования.
[18] Национальное собрание, письменный вопрос № 17697, 11 августа 2026 г. — источник — Парламентский запрос со ссылкой на постановление Счетной палаты о мировом соглашении: объявлена общая стоимость в размере 257,4 млн евро, включая затраты на разработку и потерянное время эксплуатации; проект представлен как не введенный в эксплуатацию.
[19] Министерство Вооруженных Сил, оценка военной поддержки Украины по состоянию на 1 мая 2024 г. — источник — 3,035 млрд евро на оборудование + 2,1 млрд евро на FEP = более 5,135 млрд евро в этом объеме.
[20] Елисейский дворец, интервью с Владимиром Зеленским, 26 марта 2025 г. — источник — Объявление о выделении дополнительных 2 миллиардов евро на военную поддержку.
[21] Французская дипломатия, гуманитарная помощь Украине — источник — 471,6 млн евро по состоянию на 1 июля 2026 года.
[22] Transparency International Ukraine, CPI 2025 (Индекс восприятия коррупции) — источник — Украина: 36 очков из 100, 104-е место из 182.
[23] Министерство внутренних дел, лесные пожары, 5 июня 2026 г. — источник — Заказ на два дополнительных самолета-водомета Canadair на сумму почти 200 миллионов евро.
[24] BNFA, библиографическая заметка Николя Дюпон-Эньяна, «Куда уходят деньги?» — источник — Политическое эссе, опубликованное в 2021 году; тезис о мошенничестве/растрате 100 миллиардов евро.
[25] Сара Кнафо, речь об Оранже, август 2025 г. — источник — Контрбюджетный вариант, предусматривающий немедленную экономию в размере 63 миллиардов евро.
[26] Объединение налогоплательщиков, «Черная книга государственных денег» — источник — Вступительное изложение примерно ста примеров.
[27] GenerationLibre, «Великие отходы», март 2026 г. — источник — Анализ муниципальных субсидий; сценарии, разработанные специально для этого аналитического центра.
[28] Сенат, Законопроект о финансах 2026 года, Гражданская безопасность — источник — Флот Canadair: средний возраст 27,5 лет, 9 из 12 эксплуатировались по состоянию на 1 июля 2025 года; риск перегрузки.
[29] ОЭСР (OCDE), «Налоговая мораль: что мотивирует физических лиц и компании платить налоги?» источник — Налоговая мораль — это внутренняя мотивация платить налоги; доверие к государству, ощущение справедливости и качество государственных услуг являются одними из факторов добровольного соблюдения налоговых обязательств.
[30] Conseil constitutionnel, решение № 2010-5 QPC от 18 июня 2010 г. и комментарии — источник — Принцип согласия на налогообложение, закрепленный в статье 14, реализуется статьей 34 Конституции; судебная практика связывает его с согласием парламента, а не с индивидуальным соглашением каждого налогоплательщика.
[31] Cour des comptes, «Управление цифровой трансформацией государства межведомственным управлением по цифровым вопросам», 2024 — источник — Проект Scribe: выявлены структурные недостатки; приостановлен в марте 2021 года, прекращен в октябре 2021 года; расходы в период с 2016 по 2022 год составили 13,3 миллиона евро.
[32] Conseil constitutionnel, решение № 2026-1189 QPC от 27 марта 2026 г. — источник — Статья 13 Декларации 1789 года игнорировалась бы, если бы налог носил конфискационный характер или налагал чрезмерное бремя по отношению к платежеспособности.
[33] Фредерик Бастиа, Закон, 1850 г. источник — Определение понятия «законное лишение собственности» и анализ нарушения прав собственности, когда закон организует передачу имущества без согласия или компенсации.
[34] Жан-Батист Сэй, Трактат о политической экономии, Книга III, Глава X — источник — Критика чрезмерных налогов и их экономических и социальных последствий.
[35] Жан-Марк Даниэль, Налоги: История французского безумия, Талландье, 2017; отрывок цитируется в обзоре 2018 года — источник — Неэффективное налогообложение может задушить экономику и породить ощущение конфискации и злоупотреблений.
[36] Патрик Артюс, «Какая налоговая реформа во Франции?», Cercle des économistes, 29 октября 2024 г. — источник — Отмечается значительно более высокий уровень обязательных сборов во Франции по сравнению с другими странами еврозоны.
РЕДАКЦИОННАЯ ЗАМЕТКА
Данная статья представляет собой критический анализ государственной политики. В ней четко различаются установленные факты, оценки, полученные в ходе опросов, юридические оговорки и политические или моральные суждения. В отсутствие решения или компетентного источника не выдвигаются отдельные обвинения в коррупции, растрате или правонарушениях. Когда используются термины «изъятие» или «конфискация» вне их строгого юридического смысла, они представлены как политическая оговорка, определяющая соотношение между уровнем сбора налогов, предполагаемым результатом и согласием. Приведенные экономические данные могут быть подвергнуты проверке статистическими агентствами.