

 Architecture de travail
 Règles de rédaction
 Téléchargement
 Architecture de travail
Un article, une fonction
Chaque article doit modifier précisément un texte ou créer une obligation identifiable.
Architecture article par article des treize mesures fiscales — proposition citoyenne non officielle.
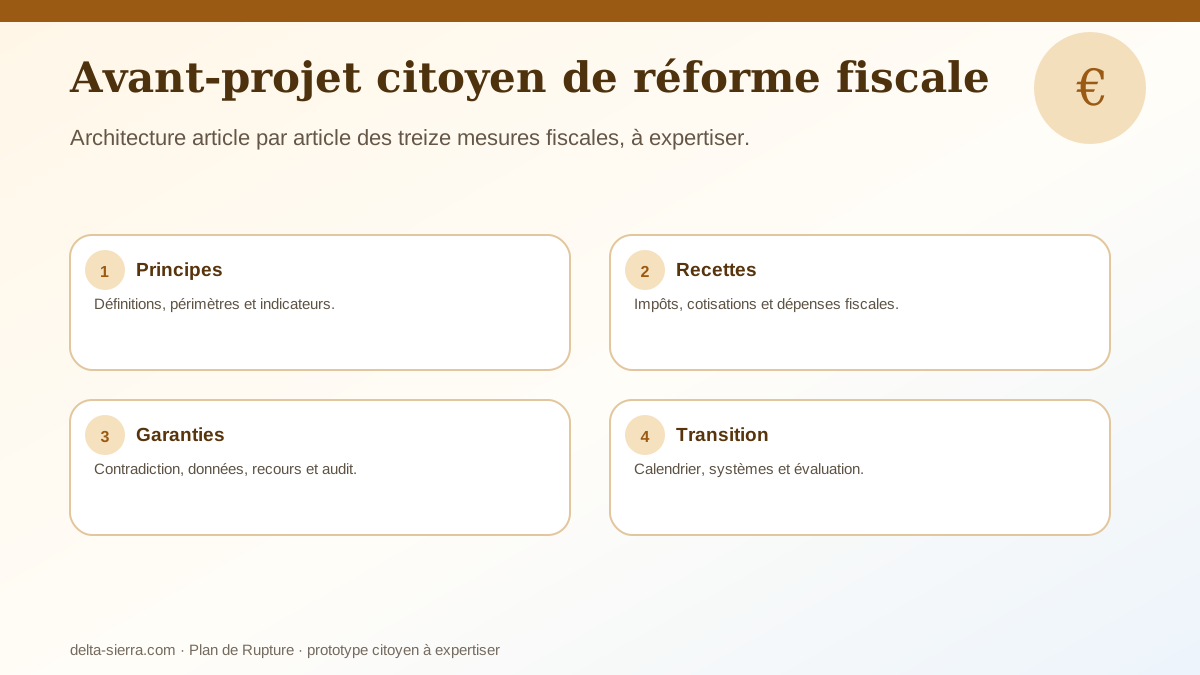
| Titre | Objet |
|---|---|
| I | Définitions, principes et indicateurs |
| II | Plafond constitutionnel et trajectoire |
| III | Cotisations sur les bas salaires |
| IV | Successions et plus-values immobilières |
| V | Taxe d’aménagement |
| VI | Crédit d’impôt recherche et recherche publique |
| VII | Fraudes et garanties |
| VIII | Dépenses fiscales et marchés publics |
| IX | Transition, évaluation et entrée en vigueur |
Chaque article doit modifier précisément un texte ou créer une obligation identifiable.
Les contrats et investissements engagés exigent des règles d’entrée en vigueur.
Chaque recette et dépense doit indiquer source, hypothèses et sensibilité.
Toute détection automatisée doit conserver contradiction et recours.
Contrôle juridique
Un avant-projet fiscal n'est pas seulement une liste de taux. Chaque article doit identifier le texte modifié, le fait générateur, l'assiette, le redevable, la date d'entrée en vigueur et les garanties de contrôle. Une ambiguïté sur un de ces points devient ensuite une ambiguïté de déclaration, de recouvrement ou de contentieux.
La première vérification porte sur la hiérarchie des normes : certaines ambitions relèvent de la loi ordinaire, d'autres supposent une loi organique ou une révision constitutionnelle. La deuxième porte sur l'égalité devant l'impôt et les charges publiques. La troisième porte sur la transition : contrats, investissements et opérations engagées avant la réforme doivent recevoir une règle claire. La quatrième porte sur la preuve budgétaire : une recette ou une baisse d'impôt ne doit jamais être inscrite comme certaine sans assiette, comportement et sensibilité.
Le lecteur doit pouvoir prendre chaque article et répondre : quel droit actuel change, qui est concerné, combien cela coûte ou rapporte, quel recours demeure possible et quel indicateur permettra de constater après deux ans si la mesure a produit l'effet annoncé ?
Pour prolonger « Avant-projet citoyen de réforme fiscale », ces deux ouvrages détaillent les arbitrages fiscaux, les calculs de rendement net et l’architecture générale de la réforme de l’État.
Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →
Comment utiliser l’intelligence artificielle pour simplifier, accélérer et améliorer les services publics.
Découvrir le livre →