Accueil›France›6.12 — Plafonner les marges sur les marchés publics à 30 %
Fiscalité · Plan de Rupture
6.12 — Plafonner les marges sur les marchés publics à 30 %
La notion de marge doit être définie avant toute règle : marge brute, marge nette, marge sur coût direct, résultat du contrat ou résultat consolidé ne donnent pas le même chiffre.
Droit actuelLe droit de la commande publique encadre la formation et l’exécution des prix mais ne fixe pas un plafond général de marge à 30 %.
Choix Delta-SierraDelta-Sierra conserve le signal politique — empêcher les rentes excessives financées par l’argent public — mais le traduit en contrôle des marchés à faible concurrence ou à forte asymétrie d’information.
Règle de chiffrageLe coût ou rendement net est publié après comportement, transition et double compte.
VérificationValeur des marchés entrant réellement dans le champ.
Droit et système actuel en 2026
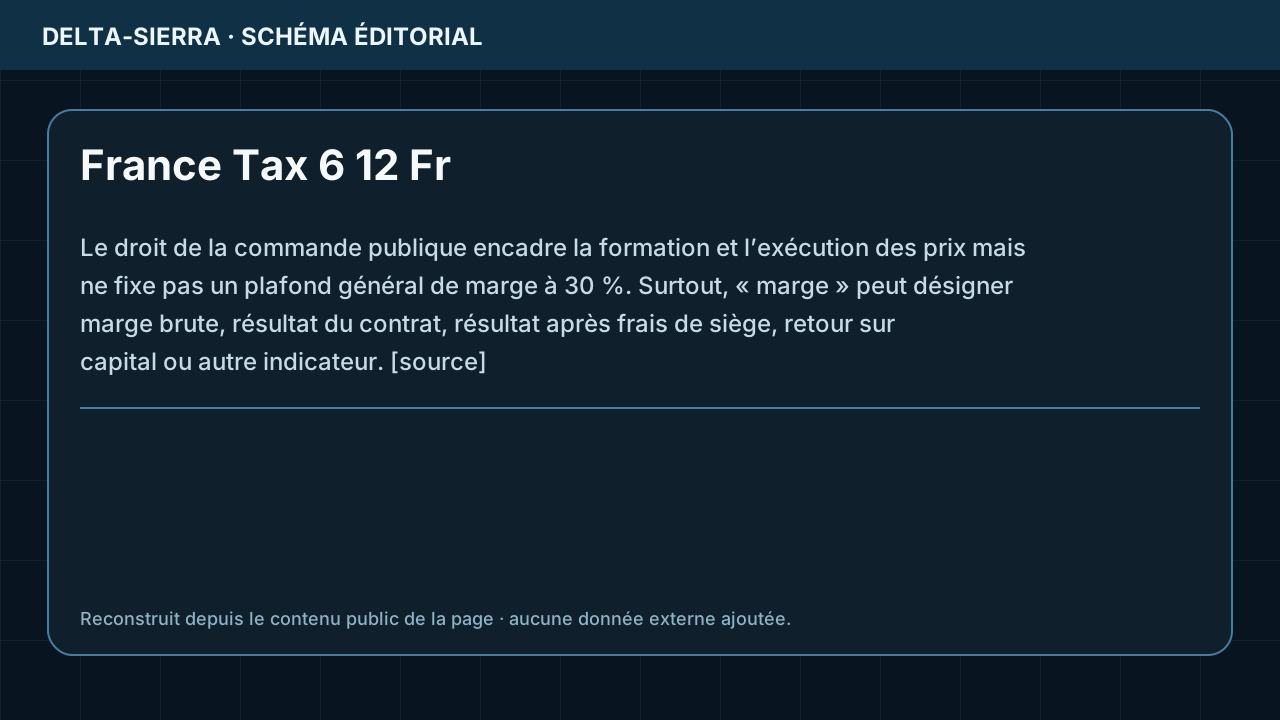
Le droit de la commande publique encadre la formation et l’exécution des prix mais ne fixe pas un plafond général de marge à 30 %. Surtout, « marge » peut désigner marge brute, résultat du contrat, résultat après frais de siège, retour sur capital ou autre indicateur. [source]
Appliquer 30 % sans définir l’assiette créerait une règle inapplicable et facilement contournable. Les marchés de travaux, logiciels, défense, conseil ou innovation supportent aussi des niveaux de risque et de coûts indirects différents.
Réforme proposée : ce qui change réellement
Delta-Sierra conserve le signal politique — empêcher les rentes excessives financées par l’argent public — mais le traduit en contrôle des marchés à faible concurrence ou à forte asymétrie d’information. Les contrats sélectionnés publient une méthode de coût et de marge admissible, avec clauses de partage des gains ou de réexamen lorsque les hypothèses s’écartent fortement.
Pour les marchés concurrentiels standards, la pression concurrentielle et le prix global peuvent rester plus efficaces qu’un audit de marge systématique. Le seuil de 30 % devient donc un déclencheur ou plafond pour des catégories définies, pas une règle aveugle universelle.
Chiffrage : de l’assiette au résultat net
Le Plan annonce 3 à 5 milliards d’euros par an avec un solidité des sources faible. Ce montant ne peut pas être intégré sans assiette : valeur annuelle des marchés concernés × surmarge réellement observée au-delà du seuil × taux de récupération, moins coûts d’audit, contentieux et effets sur les offres.
Si les fournisseurs augmentent leurs prix initiaux, réduisent la concurrence ou facturent via des sous-traitants liés, le rendement baisse. Le modèle doit s’appuyer sur un échantillon de contrats audités avant toute extrapolation nationale.
Comportements, distribution et contournements
Une entreprise peut déplacer une marge vers une filiale, un droit de licence, un coût de financement ou une prestation liée. Le contrôle exige donc des règles de prix de transfert et de coûts communs pour les marchés ciblés.
Mais demander une comptabilité complète à tous les fournisseurs, y compris PME, peut augmenter les coûts d’entrée et réduire la concurrence. La doctrine proportionne le solidité des sources au montant, au risque et au degré de concurrence. La meilleure économie peut parfois être une procédure plus concurrentielle plutôt qu’un plafond de marge.
Véhicule juridique et séquence
Les règles nouvelles doivent respecter les principes de la commande publique, le droit européen, le secret des affaires et la proportionnalité. Elles peuvent prendre la forme de clauses contractuelles types, obligations de transparence pour certains marchés, contrôle des coûts et mécanismes de révision. [source]
Une sanction de restitution doit avoir un fondement clair et être liée à des informations contractuellement ou légalement exigibles. L’exclusion d’un fournisseur ne peut pas être automatique sur une estimation contestée de marge.
Modèle de calcul reproductible
6.12 ne peut être chiffrée à partir du volume total des marchés publics. Il faut identifier les catégories où une marge ou une rémunération contractuelle peut être observée de façon comparable, distinguer concurrence effective, marchés complexes, risques supportés et révisions de prix. L’assiette pertinente est la part de dépenses contractualisées effectivement couverte par la règle proposée. Le scénario de trois à cinq milliards d’euros reste donc une hypothèse de travail tant qu’un échantillon de contrats et une distribution de marges comparables ne permettent pas d’établir un rendement robuste. [source]
Une baisse de prix obtenue par 6.12 ne peut être ajoutée à une économie déjà comptée via mutualisation des achats, suppression d’une agence ou réduction d’une mission si elle porte sur le même contrat. Le propriétaire du gain est fixé au niveau de la ligne de dépense. Il faut également distinguer baisse nominale du prix et transfert de risque : un fournisseur peut réduire sa marge affichée tout en facturant davantage d’options, de maintenance ou d’avenants. Le calcul net intègre donc le coût complet du contrat sur sa durée.
Lecture : le visuel sépare la règle actuelle, la réforme, les effets de comportement, les coûts intermédiaires et le résultat net réellement attribuable.
Avant de promettre 3 à 5 milliards, construire une assiette observable
Le premier lot d’audit doit sélectionner des marchés où la notion de coût peut être reconstituée : contrats longs, prestations récurrentes, marchés négociés ou situations de faible concurrence. Pour chacun, l’acheteur calcule prix du contrat, coûts directs, sous-traitance, allocation de coûts communs, risques assumés et résultat. Les méthodes sont homogènes à l’intérieur d’une catégorie. À partir de cet échantillon, on mesure la fréquence d’une marge supérieure au seuil et son montant. Sans cette étape, la fourchette de 3 à 5 milliards reste une hypothèse politique de niveau C.
Le dispositif doit également éviter un effet pervers sur l’innovation. Une entreprise qui finance plusieurs prototypes non retenus peut avoir besoin d’une marge élevée sur le succès pour couvrir les échecs ; un fournisseur de commodité n’a pas le même risque. Le plafond ou mécanisme de partage doit donc tenir compte du type de marché. Un benchmark international ou privé peut éclairer l’analyse mais ne remplace pas le coût réel. Le succès de la réforme se lit finalement dans le prix payé et la concurrence, pas dans le seul nombre de contrats où une marge comptable est corrigée.
Indicateurs spécifiques — pas de tableau générique
L’évaluation repose sur des indicateurs propres à la mesure, renseignés avec leur année, leur unité, leur périmètre et leur source.
Valeur des marchés entrant réellement dans le champ
Marge contractuelle auditée selon une définition stable
Nombre moyen d’offres et évolution de la concurrence
Montants récupérés après décisions définitives
Coût d’audit et de contentieux par euro récupéré
Déplacements de marge vers sous-traitants ou prestations liées
Comment lire ces indicateurs
«Valeur des marchés entrant réellement dans le champ» sert à mesurer directement le mécanisme visé et doit être comparé au niveau de départ.
«Marge contractuelle auditée selon une définition stable» permet de vérifier que l’effet annoncé ne vient pas seulement d’un changement de périmètre ou de population.
«Nombre moyen d’offres et évolution de la concurrence» doit être suivi avec sa distribution, car une moyenne peut masquer des écarts importants entre territoires ou bénéficiaires.
«Montants récupérés après décisions définitives» entre dans le bilan net et ne doit jamais être additionné à une autre mesure portant sur la même assiette.
«Coût d’audit et de contentieux par euro récupéré» sert de garde-fou : une amélioration apparente est rejetée si cet indicateur se dégrade au-delà du seuil fixé.
«Déplacements de marge vers sous-traitants ou prestations liées» doit être publié avec le millésime et la méthode afin qu’un tiers puisse reproduire ou contester le résultat.
Plans A / B / C — véhicule, repli et seuil d’arrêt
Plan A — audit ciblé des marchés à risque
Définir les catégories de marchés justifiant une transparence de coûts, introduire des clauses types et mener des audits sur un échantillon significatif. Le seuil de 30 % déclenche une analyse et, lorsque la règle le prévoit, un partage ou une restitution. Les résultats déterminent ensuite le périmètre national.
Plan B — partage des gains plutôt que plafond
Pour les contrats longs ou complexes, utiliser des clauses de partage lorsque le coût réel est très inférieur aux hypothèses, plutôt qu’un plafond rigide. Cette méthode peut mieux traiter l’incertitude initiale tout en évitant une rente ex post. Les paramètres sont fixés au contrat et contrôlables.
Plan C — renforcer la concurrence et les capacités d’achat
Si le contrôle de marge coûte trop cher ou fait fuir les fournisseurs, concentrer la réforme sur allotissement, négociation, données de prix, compétences d’acheteur et lutte contre les ententes. Le gain est mesuré par baisse des prix comparables et hausse du nombre d’offres, sans revendiquer les 3–5 milliards non démontrés.
Plafonner une marge publique suppose d’abord de définir la marge comparable
Le prix d’un marché intègre coûts directs, risque, financement, garantie, innovation et parfois aléas exceptionnels. Une règle uniforme appliquée au chiffre d’affaires pourrait donc sanctionner les marchés risqués ou, inversement, être contournée par la facturation de coûts à des entités liées. Le dispositif doit définir la base, les coûts admissibles et les cas où une rémunération différente est justifiée. Le suivi doit comparer concurrence effective, nombre d’offres, avenants, coût final et qualité. Le gain budgétaire ne peut être estimé à partir d’un pourcentage appliqué à tous les marchés : il faut identifier les segments où une rente anormale est démontrée et retrancher les coûts de contrôle. Une réforme réussie améliore le rapport qualité-prix sans réduire artificiellement la concurrence ni transférer les marges vers des postes non plafonnés.
Approfondissement — une marge n’existe pas dans un marché public tant que son coût comparable n’est pas défini
Plafonner une marge à 30 % semble intuitif, mais la marge dépend de la définition du coût. Un titulaire peut supporter salaires, achats, sous-traitance, financement, garantie, risque de prix, ingénierie, frais de siège et investissements amortis sur plusieurs contrats. Si le texte ne définit pas la base de coût admissible, deux entreprises identiques peuvent présenter des marges différentes simplement par leur comptabilité analytique.
Commencer par les marchés où le coût est observable
La réforme devrait d’abord cibler les contrats à forte asymétrie d’information mais dont les coûts peuvent être vérifiés : certaines prestations répétitives, achats à livre ouvert ou marchés négociés dans des situations spécifiques. Elle ne doit pas appliquer la même mécanique à un marché forfaitaire de conception complexe, où le prix rémunère aussi une prise de risque et une capacité d’innovation. L’objectif initial est de tester la transparence, pas d’instituer un contrôle général des bénéfices de toutes les entreprises fournisseurs de l’État.
Définir la marge du contrat
Une définition pédagogique peut être M = (P − C) ÷ C × 100. M désigne ici le taux de majoration sur coût — ou mark-up sur coût, exprimé en pourcentage ; P est le prix hors taxes du périmètre analysé ; C est le coût admissible et audité du même périmètre ; − signifie « soustraire », ÷ « divisé par » et × « multiplié par ». Cette formule n’est pas une définition juridique universelle : le texte de réforme doit précisément définir quels coûts entrent dans C et comment sont traités les risques.
Préférer parfois un partage de gains
Dans un contrat long, un plafond rigide peut décourager une entreprise d’innover pour réduire ses coûts puisque tout gain supérieur serait repris. Un mécanisme de partage peut être plus efficace : lorsque le coût réel est inférieur à un coût cible vérifiable, une partie du gain revient à l’acheteur et une partie au fournisseur. Ce système préserve une incitation à améliorer l’exécution tout en protégeant l’argent public.
Renforcer l’acheteur avant d’ajouter une règle
La Direction des achats de l’État et la DAJ mettent à disposition des ressources pour faciliter l’accès des PME et améliorer la pratique de la commande publique. Source officielle — Ministère de l’Économie, accès des PME à la commande publique. Avant un plafonnement général, la politique doit renforcer sourcing, allotissement, analyse des prix, négociation lorsque permise et suivi d’exécution. Une concurrence effective peut réduire les marges excessives sans exiger de connaître toute la comptabilité du fournisseur.
Chiffrer sur une assiette vérifiée
Le rendement national ne peut pas être obtenu en appliquant 30 % au montant total de la commande publique. Il faut identifier les marchés où une marge comparable dépasse effectivement le seuil, estimer la part légalement récupérable et soustraire les coûts de contrôle ainsi que les hausses de prix provoquées par un risque contractuel supplémentaire. Tant que cette assiette n’est pas documentée, un chiffre de plusieurs milliards doit rester un scénario, pas une économie certifiée.
Mise en œuvre — pilote « livre ouvert » avant plafond national
Une première phase peut sélectionner des marchés volontaires ou présentant un modèle de coût suffisamment vérifiable. Le titulaire transmet une décomposition protégée par le secret des affaires à une équipe d’audit habilitée. L’acheteur compare coûts prévus, coûts réalisés, aléas et résultat. Le but est d’observer la dispersion réelle des marges et de tester la qualité des données avant de fixer un seuil législatif.
Les marchés fortement innovants ou à risque élevé sont analysés séparément. Une marge apparente importante peut rémunérer des années de développement, des garanties ou des échecs sur d’autres projets ; à l’inverse, une marge faible peut masquer des coûts refacturés via une société liée. Le contrôle doit donc traiter les transactions intragroupe et la sous-traitance.
Décider entre plafond, partage de gains et concurrence
Après le pilote, trois outils sont comparés sur le même échantillon : plafond de marge, partage des économies par rapport à un coût cible et renforcement de la concurrence. Le rapport mesure prix final, nombre d’offres, délais, qualité, contentieux et coût du contrôle. Si un plafond réduit le nombre de candidats ou augmente les prix initiaux, le partage de gains ou une meilleure mise en concurrence peut être plus efficace. La politique publique choisit alors le mécanisme selon le type de marché plutôt qu’une règle uniforme.
Cas-test — un contrat dont le coût baisse grâce à une innovation du fournisseur
Le titulaire propose un procédé qui réduit de 20 % le coût d’exécution. Avec un plafond rigide, le gain supplémentaire peut être repris presque intégralement ; avec un partage de gains, l’acheteur et l’entreprise bénéficient tous deux de l’amélioration. Le site doit présenter les deux calculs et expliquer l’effet d’incitation. Ce scénario montre pourquoi le même outil ne convient pas à un achat standard et à une prestation où la performance du fournisseur peut réduire le coût pendant le contrat.
Sources de contrôle complémentaires
Ces références ne servent pas de décor bibliographique : chacune contrôle une fonction différente de la démonstration — droit applicable, assiette ou données observées, puis effets ou conditions de mise en œuvre.
Ministère de l’Économie — Code de la commande publique — Les prix, leur révision, la concurrence et les modifications contractuelles sont encadrés ; il n’existe pas de plafond général de marge à 30 % dans le droit commun de la commande publique.
Critère de fermeture documentaire
La réussite de 6.12 repose sur des données de marché : nombre d’offres, taux de marchés infructueux, économies à qualité constante, avenants, retards, défaillances de fournisseurs et accès des PME. Si le plafonnement réduit fortement la concurrence ou pousse les prix vers d’autres lignes, le Plan B doit revenir à des benchmarks de marge, des clauses de transparence ou des mécanismes de partage des gains plutôt qu’à un plafond uniforme. Aucun rendement n’entre dans le total prudent avant cette expérimentation contractuelle.
Analyse opérationnelle : Cibler les marchés sans prix de référence fiable
Le droit de la commande publique organise la formation et la révision des prix ; certaines situations permettent déjà un contrôle approfondi des coûts. C’est le cadre dans lequel doit être évalué un plafond de marge dans certains marchés publics. L’objectif reste d’éviter les rentes anormales sans remplacer la concurrence par une règle uniforme qui ignore les risques et structures de coût.
Une marge élevée peut rémunérer un risque réel
Le dispositif doit cibler les marchés où la concurrence ou la comparabilité des prix est faible, prévoir une méthode open-book et une procédure de contrôle proportionnée.
Le suivi doit rapprocher nombre d’offres, prix unitaires, marges contrôlées, coûts d’audit, contentieux et économies réellement constatées.
Mesurer l’économie d’achat nette du coût de contrôle
L’économie doit être constatée sur le prix d’achat net du coût de contrôle ; une marge théorique au-dessus d’un seuil ne constitue pas automatiquement une somme récupérable.
L’open-book ciblé peut être plus lourd qu’un plafond, mais il fournit une information beaucoup plus utile lorsque le prix de marché n’existe pas.
Tester l’open-book avant tout plafond général
Un plafond uniforme de 30 % peut déplacer la marge vers des postes de coût, réduire le nombre d’offres ou pénaliser les marchés à risque élevé.
Un pilote doit porter sur quelques familles de marchés à forte asymétrie d’information avant toute généralisation.
Repère historique — pourquoi cette question se pose aujourd’hui
La mesure s’inscrit dans une organisation construite par étapes. L’objectif de ce repère n’est pas de fabriquer une date symbolique, mais de rappeler que les règles, structures et dépenses actuelles résultent de décisions successives qui doivent être identifiées dans les sources de la page avant toute comparaison.
La comparaison chronologique retient uniquement les dates documentées par les textes ou rapports cités ; lorsqu’une période n’est pas couverte par une source, cette limite est signalée explicitement.
Données publiques de référence · millésime 2025
Fiscalité : prélèvements obligatoires à 43,6 % du PIB en 2025
Avant de discuter la mesure 6.12, on fixe un ordre de grandeur national provenant d'une source publique. Il ne s'agit ni du coût ni de l'économie annoncée par la mesure : c'est une baseline indépendante à partir de laquelle le lecteur peut contrôler les ordres de grandeur.
Prélèvements obligatoires43,6 % du PIB2025
Référence 202442,7 % du PIB2024
Calcul de contrôle : 43,6 − 42,7 = +0,9 point de PIB en un an.
Ce que ce chiffre ne permet pas de conclure : Ce ratio agrégé ne dit ni quel contribuable acquitte juridiquement chaque prélèvement, ni qui en supporte finalement l’incidence économique. Toute mesure fiscale doit documenter assiette, comportement et transfert de charge.
Application à « 6.12 — Plafonner les marges sur les marchés publics à 30 % » : utiliser ce repère pour vérifier le dénominateur, le calendrier et l'ordre de grandeur de la proposition. Toute estimation propre à cette mesure doit ensuite être sourcée séparément et ne doit jamais être remplacée par la statistique nationale ci-dessus.
Règle de mise à jour : conserver le millésime et la date de publication. Lorsqu'une nouvelle édition officielle paraît, mettre à jour la donnée sans réécrire rétroactivement ce qui était connu au millésime précédent.
Atelier citoyen de vérification · mesure 6.12
Passer de la proposition à la preuve : comment auditer cette mesure soi-même
La question n'est pas seulement de savoir si « 6.12 — Plafonner les marges sur les marchés publics à 30 % » paraît souhaitable. Il faut pouvoir montrer, chiffres et droit à l'appui, ce qui change réellement entre la situation de départ et la situation après mise en œuvre. Cette grille transforme la page en exercice de contrôle : le lecteur doit être capable de retrouver le dénominateur, le calendrier, le coût net, le véhicule juridique et le critère qui permettrait de conclure que la mesure fonctionne réellement.
1. Établir la situation de départ
Domaine : Fiscalité. Relever avant toute réforme les données portant sur assiette, taux effectif, comportement, incidence économique, coût de collecte et recettes nettes. Pour chaque chiffre, noter l'année, l'unité, le périmètre, la source primaire et la fréquence de mise à jour. Un chiffre sans dénominateur ou sans date ne permet pas de mesurer un progrès.
Le redevable légal n'est pas toujours celui qui supporte économiquement l'impôt : vérifier les réactions des ménages, entreprises, prix, salaires et investissements.
2. Refaire le calcul ou le test principal
Gain net annuel = dépenses évitées − coûts nouveaux récurrents ; transition = coûts non récurrents séparés
Tracer chaque mission avant/après. Vérifier les indemnités, systèmes d'information, déménagements, contentieux, transferts d'agents et coûts reportés sur une autre entité.
Exercice : reprendre le dernier chiffre officiel cité dans cette page, retrouver sa source d'origine et recalculer le résultat avec les mêmes unités. Si le résultat ne peut pas être reproduit, classer l'affirmation « à documenter » plutôt que « acquise ».
3. Séparer promesse, mise en œuvre et résultat
Construire trois lignes distinctes : ce qui est décidé, ce qui est effectivement déployé et ce qui est observé. Pour « 6.12 — Plafonner les marges sur les marchés publics à 30 % », une loi votée, un décret publié ou un budget ouvert ne constituent pas encore le résultat final. Ajouter une date cible, un responsable et un indicateur avant/après.
Exiger aussi un scénario d'échec : retard juridique, résistance opérationnelle, coût de transition supérieur aux prévisions, effet de report vers une autre administration ou comportement d'évitement.
À RÉVISER : objectif plausible mais hypothèse, calendrier, coût ou indicateur encore insuffisamment démontré.
FAIL : double compte, causalité non démontrée, coût déplacé plutôt que supprimé, ou impossibilité juridique/opérationnelle non traitée.
Le verdict doit pouvoir changer avec une nouvelle donnée : une bonne politique publique est auditable, pas seulement défendable.
Question de maîtrise : si un décideur annonçait demain que cette mesure est « réalisée », quelles trois pièces demanderiez-vous pour vérifier qu'il ne confond pas décision, activité et résultat ? Répondre à cette question sans relire la page constitue le niveau attendu.
Plan d'exécution et de contrôle · mesure 6.12
Qui décide, qui applique et comment prouver que « 6.12 — Plafonner les marges sur les marchés publics à 30 % » fonctionne réellement ?
Une mesure n'est pas terminée lorsqu'elle est annoncée, votée ou financée. Pour 6.12 — Plafonner les marges sur les marchés publics à 30 %, il faut pouvoir suivre une chaîne complète : base juridique → responsable → déploiement → indicateur → contrôle indépendant → réexamen. Le plan ci-dessous constitue une grille d'exécution à adapter au texte juridique final ; il ne remplace pas l'expertise légistique article par article.
1. Acte à préparer
Loi de finances, loi ordinaire ou loi de financement de la Sécurité sociale selon le prélèvement ; textes d'application et doctrine fiscale ensuite.
2. Responsable identifiable
Parlement, ministère chargé des Finances, DGFiP, Douanes ou organismes sociaux selon l'assiette.
3. Preuve de déploiement
Assiette, taux, redevable, calendrier, systèmes déclaratifs et règles de contrôle publiés ; coût de transition isolé.
4. Preuve de résultat
Le contrôle doit privilégier prix complet, concurrence effective, anomalies confirmées et délais de passation. Une activité administrative ou un budget consommé n'est qu'un moyen : le résultat doit être observable sur le périmètre annoncé.
Calendrier de preuve : quatre rendez-vous obligatoires
J0 — référenceArchiver la situation avant réforme : texte applicable, coût, effectifs, volume traité, délai et qualité lorsque ces données existent. Sans état initial, aucun avant/après n'est sérieux.
6 mois — déploiementVérifier que les actes nécessaires sont publiés, que les responsables sont nommés, que les outils et crédits existent réellement et que l'ancien dispositif n'est pas maintenu en doublon sans justification.
18 mois — premiers effetsComparer l'indicateur principal avec la baseline, isoler les coûts de transition et publier les écarts entre la trajectoire annoncée et la réalisation.
36 mois — réexamenDécider de maintenir, corriger, amplifier ou arrêter le dispositif. Une mesure qui ne produit pas l'effet documenté doit pouvoir être révisée sans attendre la fin d'un quinquennat.
Test anti-illusion
Assimiler le rendement statique assiette × taux à une recette nette certaine et ignorer comportements, transferts de charge et transition. Pour cette mesure, le dossier de contrôle doit donc publier au minimum la donnée de départ, la date d'effet, le coût de transition, le résultat observé et l'explication de l'écart.
Grille d'audit en 8 questions
Quel texte précis autorise ou impose la réforme ?
Quelle autorité est responsable de chaque étape et à quelle date ?
Quelle valeur de référence est figée avant la mise en œuvre ?
Quel indicateur mesure le résultat plutôt que l'activité ?
Quels coûts nouveaux, coûts de transition ou transferts doivent être déduits du gain brut ?
Quelle donnée permet de détecter un effet indésirable ou un contournement ?
Qui vérifie les chiffres indépendamment du service qui met en œuvre la mesure ?
Quelle clause permet de corriger ou d'arrêter la mesure si les résultats ne sont pas au rendez-vous ?
Contrat de mesure · mesure 6.12
Comment savoir objectivement si cette mesure fonctionne ?
Le résultat doit être défini avant l’entrée en vigueur. Le principe est simple : un même indicateur, une même unité, un même périmètre et une même méthode doivent être conservés entre la baseline et les contrôles ultérieurs. Si la méthode change, la rupture de série doit être publiée.
Indicateur principal
Écart de prix complet après mise en concurrence
Unité : % et €.
Fréquence
par marché / trimestrielle.
La périodicité ne doit pas être modifiée simplement parce qu’un résultat devient défavorable.
Producteur / preuve
acheteurs publics / contrôle financier.
Le fichier source, sa date et sa version doivent rester auditables.
Calcul à figer
prix payé − coût de référence documenté, rapporté au coût de référence
Le numérateur, le dénominateur et les exclusions doivent être documentés avant J0. Une série recalculée après coup doit conserver l’ancienne version ou expliciter la rupture.
Objectif vérifiable
plafond de marge à 30 % lorsque ce nombre correspond au dispositif de la mesure
Règle de gouvernance : la cible, la tolérance et le calendrier sont enregistrés avant le lancement. Ils ne sont pas réécrits a posteriori pour transformer un échec en réussite.
Indicateur garde-fou
nombre d’offres, qualité, délais, défaillances fournisseurs. Une amélioration du KPI principal ne suffit pas si elle est obtenue au prix d’une dégradation majeure de ce garde-fou.
Règle de verdict PASS / À RÉVISER / FAIL
PASS : objectif préenregistré atteint dans le délai prévu et garde-fou respecté.
À RÉVISER : progression réelle mais cible non atteinte, coût de transition supérieur à l’hypothèse ou effet indésirable corrigeable.
FAIL : absence d’amélioration démontrable, résultat obtenu par déplacement du coût/problème, rupture méthodologique non documentée ou dégradation majeure du garde-fou.
Deux ouvrages pour approfondir le redressement de la France
Pour prolonger « 6.12 — Plafonner les marges sur les marchés publics à 30 % », ces deux ouvrages développent le cadre juridique, la responsabilité publique, le calendrier de mise en œuvre et les transformations administratives associées.
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.


 Ce que propose le Plan
 Le droit et le système actuels
 Chemin de mise en œuvre
 Points de vigilance