Une économie échange biens, services et capitaux avec le reste du monde ; son taux de change relie prix internes et prix externes.
Ce que vous allez comprendre
lire une cotation de change sans inverser le raisonnement ;
distinguer , dépréciation, dévaluation et réévaluation ;
comprendre les grands régimes de change ;
relier taux de change, commerce, capitaux et politique monétaire avec prudence ;
Avant ce cours : prérequis vérifiables
Pour aborder « Macroeconomie ouverte taux change » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Une économie ouverte relie activité intérieure, commerce, flux de capitaux et taux de change. Pour suivre le mécanisme, séparez d’abord prix relatif des monnaies, compte courant et compte financier.
Notions techniques définies dans ce cours TERMS_DEFINED
hausse de la valeur d’une monnaie dans la cotation retenue Mesure/unité : %
transmission d’une variation de change aux prix domestiques ou à l’importation Mesure/unité : coefficient ou %
ensemble de règles et pratiques décrivant la manière dont la valeur externe d’une monnaie est gérée Mesure/unité : catégorie institutionnelle
prix d’une monnaie exprimé dans une autre selon une convention de cotation Mesure/unité : monnaie par monnaie
prix relatif corrigé des niveaux de prix selon une convention explicite Mesure/unité : indice
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
PIB
produit intérieur brut
FMI
Fonds monétaire international
AREAER
Annual Report on Exchange Arrangements and Exchange Restrictions du FMI
BRI
Banque des règlements internationaux
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
q = E × P* ÷ P
Lecture à voix haute : « q égale taux de change nominal E multiplié par le niveau de prix étranger P étoile, puis divisé par le niveau de prix domestique P »
Symbole ou grandeur
Signification
Unité
q
taux de change réel selon la convention choisie
indice sans unité
E
unités de monnaie domestique pour une unité étrangère, convention à annoncer
monnaie domestique / monnaie étrangère
P*
niveau de prix étranger, lu P étoile
indice
P
niveau de prix domestique
indice
Calcul guidé, sans saut :
E = 0,90 € par dollar, P* = 120 et P = 108.
Multiplier E par P* : 0,90 × 120 = 108.
Diviser par P : 108 ÷ 108 = 1.
Avec cette convention, q = 1 correspond au repère de parité des niveaux de prix stylisés.
Interprétation et limite : Les indices de prix ne représentent pas un panier identique partout ; coûts de transport, biens non échangeables, marges et flux financiers limitent toute lecture mécanique.
La réponse ultra-simple
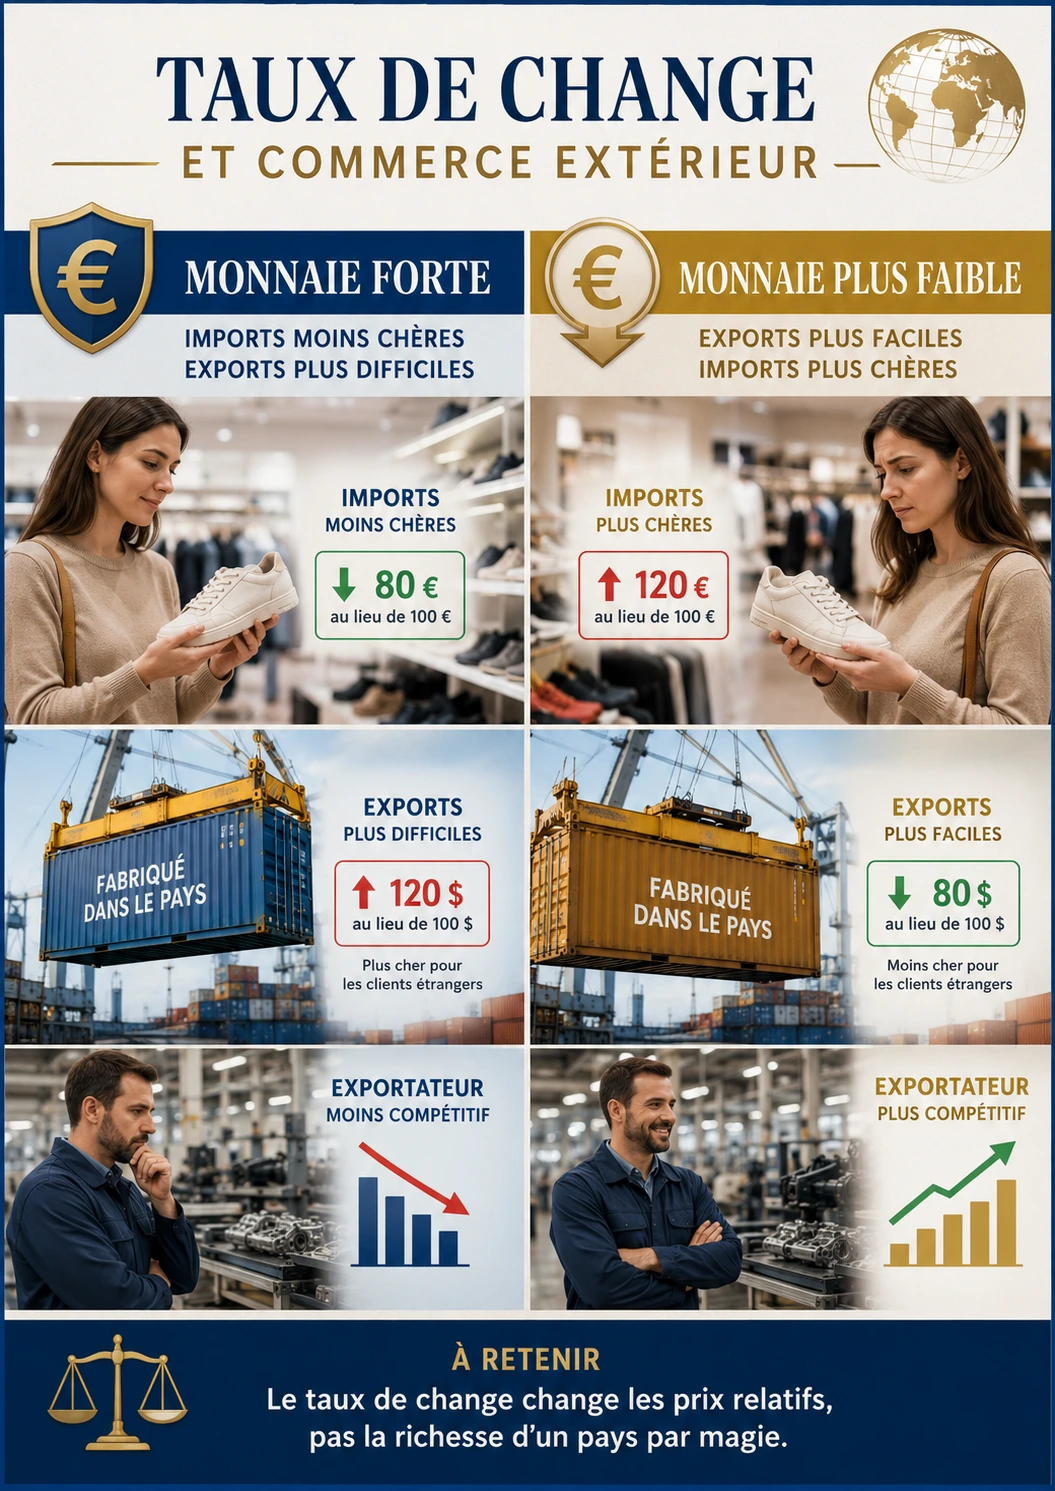
Le taux de change est le prix d’une monnaie exprimé dans une autre. Si 1 euro s’échange contre davantage de dollars qu’avant, l’euro s’apprécie par rapport au dollar dans cette cotation. Mais une cotation inversée produit un nombre qui évolue dans l’autre sens : toujours écrire l’unité avant de conclure.
Taux de change et commerce extérieur — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Un fixe cherche à stabiliser la monnaie autour d’une parité ou d’une règle ; un régime flottant laisse davantage le prix se former sur le marché. Entre les deux existent de nombreux régimes intermédiaires. Ce choix crée des arbitrages entre stabilité du change, autonomie monétaire et mobilité des capitaux.
1. Le vocabulaire indispensable
Une cotation comme EUR/USD = 1,10 signifie ici qu’un euro vaut 1,10 dollar. Si elle passe à 1,20, l’euro s’est apprécié dans cette cotation et le dollar s’est déprécié par rapport à l’euro.
Une dépréciation décrit une baisse de valeur dans un régime où le marché joue un rôle important. Une dévaluation désigne plutôt une décision officielle de réduire une parité dans un régime fixé ou administré. Les mots ne sont donc pas parfaitement interchangeables.
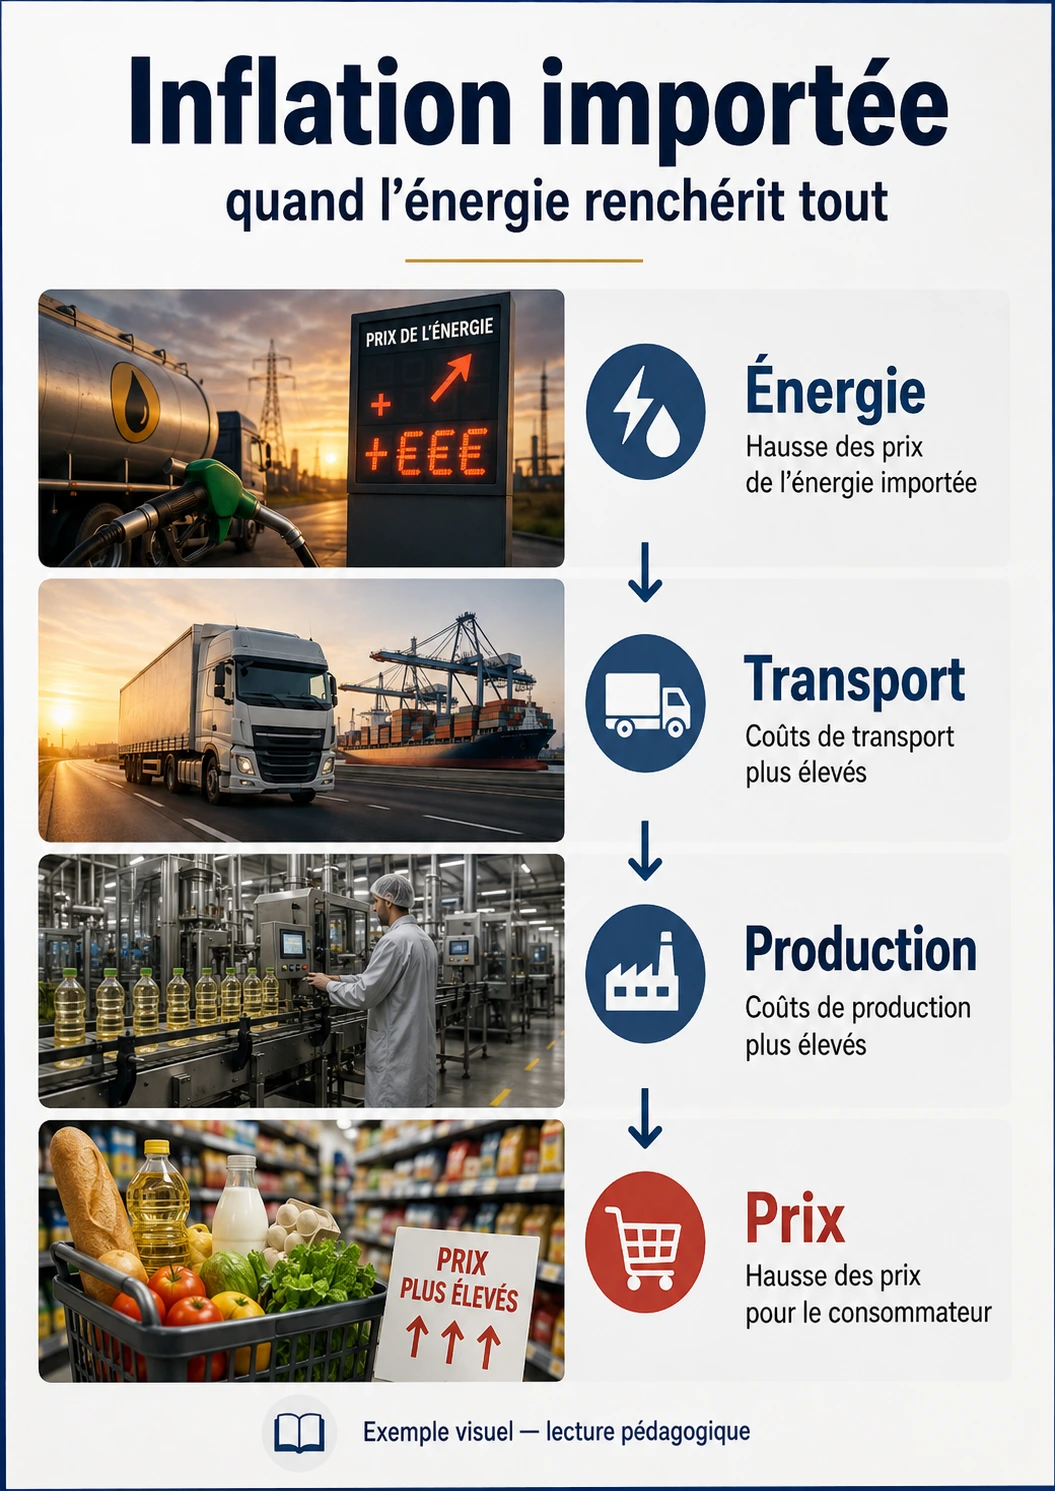
Repère visuel · août 2026Infographie sur l inflation importée — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page. Les montants ou prix figurant dans l’image sont des repères illustratifs datés d’août 2026, pas un relevé de marché en temps réel.
Le compte courant de la balance des paiements enregistre notamment échanges de biens et services ainsi que revenus et transferts courants. Le compte financier retrace des opérations financières. L’équilibre comptable de la balance des paiements ne signifie pas que chaque sous-compte vaut zéro.
2. Le mécanisme, étape par étape
Une appréciation rend, toutes choses égales par ailleurs, les biens étrangers moins chers exprimés en monnaie domestique et les biens domestiques plus chers pour un acheteur étranger. Mais les entreprises peuvent ajuster leurs marges et leurs prix ; les contrats sont parfois libellés dans une troisième monnaie ; les quantités réagissent avec retard.
Les flux de capitaux répondent aux rendements anticipés, au risque, à la et aux perspectives de change. Une hausse de taux domestique peut attirer des capitaux et soutenir la monnaie, mais l’effet n’est pas automatique si elle signale aussi un risque économique accru.
Dans un régime très fixe avec capitaux mobiles, la banque centrale doit souvent utiliser ses réserves ou aligner sa politique monétaire pour défendre la parité. Si elle veut au contraire conserver une autonomie monétaire complète, elle doit accepter davantage de du change ou limiter certains mouvements de capitaux.
La politique commerciale et le taux de change interagissent avec les chaînes de valeur. Une entreprise exportatrice peut importer une grande part de ses : une dépréciation qui améliore le prix de vente externe peut en même temps renchérir ses coûts.
3. Exemple numérique guidé
Une machine américaine coûte 11 000 $. Avec 1 € = 1,10 $, son prix converti vaut 10 000 € avant frais. Si l’euro s’apprécie à 1 € = 1,20 $, la même machine vaut environ 9 166,67 € si son prix en dollars ne change pas.
Pour convertir ici des dollars en euros, on divise le montant en dollars par le nombre de dollars pour un euro : 11 000 ÷ 1,20 = 9 166,67. Inverser la division donnerait une erreur d’unité.
4. Calcul reproductible
Prix en euros = prix en dollars ÷ (dollars pour 1 euro)
Le symbole ÷ signifie « divisé par ».
L’unité du dénominateur est « dollars par euro » ; les dollars se simplifient et il reste des euros.
Une appréciation ou dépréciation doit toujours préciser la paire de monnaies et la convention de cotation.
Le ne suffit pas à mesurer la compétitivité réelle : les niveaux de prix et coûts comptent aussi.
5. Du niveau collège au niveau supérieur
Au niveau collège, entraînez-vous d’abord à convertir des prix et à écrire les unités. Au lycée, ajoutez balance commerciale, flux de capitaux et distinction taux nominal/taux réel.
Au niveau supérieur, on étudie parité des taux d’intérêt, de Mundell-Fleming, taux de change effectif réel, aux prix et choix de régime sous mobilité internationale des capitaux.
Dans une union monétaire, les pays membres ne disposent plus d’un taux de change nominal entre eux. Les ajustements passent alors davantage par , salaires, productivité, fiscalité, mobilité et transferts.
6. Cas limites et raisonnement critique
Une dépréciation ne garantit pas une amélioration immédiate du solde commercial. Les contrats en cours et les délais d’ajustement des quantités peuvent d’abord augmenter la facture des importations.
Le taux de change bilatéral avec une seule monnaie peut être trompeur pour une économie qui commerce avec de nombreux partenaires. Les taux de change effectifs pondèrent plusieurs monnaies.
Un régime classé comme fixe ou flottant sur le papier peut être géré différemment en pratique. Les institutions internationales distinguent donc souvent régimes de jure et de facto.
Reconstruction guidée : partir de zéro, aller jusqu’au diagnostic
Un taux de change est un prix relatif entre monnaies. Comme tout prix, il doit être lu avec son unité : « 1 euro vaut 1,10 dollar » n’est pas la même cotation que « 1 dollar vaut 0,91 euro ».
Les mouvements de change modifient les prix convertis mais leur transmission aux prix de vente dépend des contrats, marges, couvertures, intrants importés et réactions concurrentielles. L’effet macroéconomique ne se réduit donc jamais à inverser une .
La relation centrale, lue sans symbole mystérieux
q = E × P* ÷ P
Lecture à voix haute. « q égale taux de change nominal E multiplié par le niveau de prix étranger P étoile, puis divisé par le niveau de prix domestique P ».
Symbole
Ce qu’il représente
Unité ou convention
q
selon la convention choisie
indice sans unité
E
unités de monnaie domestique pour une unité étrangère, convention à annoncer
monnaie domestique / monnaie étrangère
P*
niveau de prix étranger, lu P étoile
indice
P
niveau de prix domestique
indice
Calcul complet et contrôle mental
E = 0,90 € par dollar, P* = 120 et P = 108.
Multiplier E par P* : 0,90 × 120 = 108.
Diviser par P : 108 ÷ 108 = 1.
Avec cette convention, q = 1 correspond au repère de parité des niveaux de prix stylisés.
Contrôle rapide. Avant de commenter une appréciation réelle, écrire la convention de E : inverser la cotation inverse aussi l’interprétation.
Limite à connaître. Les indices de prix ne représentent pas un panier identique partout ; coûts de transport, biens non échangeables, marges et flux financiers limitent toute lecture mécanique.
Passer du calcul à une décision
Face à un débat sur « monnaie forte » ou « monnaie faible », exigez la paire de monnaies, la convention de cotation, l’horizon, l’inflation relative et la composition des échanges. Sans ces éléments, le diagnostic est incomplet.
Ce que le niveau expert ajoute réellement
Le taux de change réel combine taux nominal et niveaux de prix. À plus long terme interviennent balance courante, position extérieure, différentiels de taux, crédibilité et structure productive, sans relation mécanique unique.
Exercice de reconstruction avec correction intégrale
Correction raisonnée. La correction est complète si vous écrivez explicitement la cotation du taux de change et ses unités, vérifiez la cohérence des flux de balance des paiements, puis testez quel sommet de la trinité impossible doit être abandonné dans le régime étudié.
Erreurs fréquentes
Dire qu’une monnaie « monte » sans préciser la cotation.
Confondre dépréciation de marché et dévaluation officielle.
Déduire le solde commercial du seul taux de change.
Oublier le coût des intrants importés pour les exportateurs.
Croire qu’un régime flottant signifie absence totale d’intervention de la banque centrale.
Exercices gradués et corrections
Très facile — Si 1 € vaut 1,25 $, combien valent 125 $ en euros ?
Correction expliquée : La cotation signifie 1 € = 1,25 $. Pour convertir 125 $ en euros, on divise donc par 1,25 : 125 ÷ 1,25 = 100 €. Multiplier aurait inversé la convention de change.
Facile — EUR/USD passe de 1,10 à 1,20. L’euro s’apprécie-t-il ou se déprécie-t-il dans cette cotation ?
Correction : Il s’apprécie : un euro achète davantage de dollars.
Intermédiaire — Un bien vaut 24 000 $. Comparez son prix en euros à 1,20 $/€ et à 1,00 $/€.
Correction : À 1,20 : 20 000 €. À 1,00 : 24 000 €. L’appréciation de l’euro réduit ici le prix converti.
Avancé — Pourquoi une hausse de taux peut-elle ne pas faire apprécier la monnaie ?
Correction : Parce que le taux peut augmenter en réponse à un risque plus élevé ; anticipations de change, risque et flux mondiaux comptent aussi.
Raisonnement critique — Un pays déprécie de 10 % et ses exportations n’augmentent pas le mois suivant. La politique est-elle forcément inefficace ?
Correction : Non. Les contrats, capacités, prix en monnaie de facturation et délais de réaction peuvent repousser l’ajustement des quantités.
Laboratoire spécifique · scénario pédagogique
Laboratoire — calculer un taux de change réel indicatif
1. Situation.
On utilise q = E × P* / P. E vaut 1,10, l’indice de prix étranger 105 et l’indice domestique 110.
2. Calcul guidé.
q = 1,10 × 10⁵ / 110 = 1,05. Ce nombre n’a de sens qu’avec une convention de cotation explicitée.
3. Exercice autonome.
Calculez q si E tombe à 1,00 avec les mêmes indices de prix.
Voir la correction expliquée
q = 105 / 110 ≈ 0,955. L’interprétation économique dépend du sens retenu pour E et q.
Mini-évaluation spécifique.
Si l’euro s’apprécie fortement face à une monnaie étrangère, quel effet mécanique cela peut-il avoir sur le prix en euros des importations libellées dans cette monnaie ?
Voir la correction de la mini-évaluation
Toutes choses égales par ailleurs, l’appréciation de l’euro peut rendre ces importations moins coûteuses en euros, mais les contrats et marges peuvent retarder la transmission.
8. Court terme, long terme et effets de second tour
À court terme, les prix contractuels et la monnaie de facturation ralentissent la transmission du change. À moyen terme, entreprises et ménages adaptent fournisseurs, destinations, quantités et marges.
À long terme, le régime de change influence aussi les institutions : gestion des réserves, crédibilité monétaire, structure des dettes en devises et exposition aux crises de balance des paiements.
9. Mini-dossier à refaire sans regarder la correction
Mini-dossier : une entreprise vend 1 M$ et importe 400 000 $ d’intrants. Convertissez marge extérieure simplifiée en euros à 1,20 $/€ puis à 1,00 $/€, en supposant quantités et prix dollars inchangés.
Correction : marge dollar 600 000 $. À 1,20, 500 000 € ; à 1,00, 600 000 €. Cette hausse en euros n’intègre ni réaction des prix ni concurrence, donc ce n’est qu’un exercice comptable.
10. Approfondissement
Le « triangle d’incompatibilité » est une manière de résumer les tensions entre change fixe, mobilité des capitaux et politique monétaire autonome. Les situations réelles sont graduelles : contrôle partiel des capitaux, bandes de fluctuation et interventions stérilisées compliquent le schéma.
Le taux de change réel ajuste le taux nominal des niveaux de prix relatifs. Il aide à penser la compétitivité-prix, mais la compétitivité inclut aussi qualité, délais, et services associés.
Le FMI suit les régimes de change et restrictions dans l’AREAER. Cette documentation rappelle qu’il existe davantage qu’un simple choix binaire entre taux fixe et flottant.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauAvancéDurée indicative75 minPrérequisBalance des paiements, inflation, commerce extérieur, taux de change
Compétences visées. Raisonner en économie ouverte; distinguer taux nominal et réel; estimer un effet de pass-through; comparer régime fixe et flottant.
1. Situation concrète.
La monnaie d’un pays se déprécie de 10 %. Les biens importés représentent 25 % du panier de consommation et le pass-through de court terme est estimé à 60 %.
2. Exercice.
Estimez l’effet direct de premier tour sur le niveau des prix à la consommation, toutes choses égales par ailleurs. Puis expliquez pourquoi l’effet total peut être plus faible ou plus fort.
3. Calcul ou raisonnement attendu.
Effet direct simplifié : 10 % × 60 % × 25 % = 1,5 point de niveau des prix. L’effet total dépend des marges, des contrats de change, de la substitution vers des produits domestiques, des salaires, des prix de l’énergie et de la réaction de politique monétaire.
4. Pièges fréquents.
Confondre dépréciation et inflation permanente; supposer un pass-through de 100 %; oublier les exportations et les revenus extérieurs; comparer des taux de change sans préciser la devise de cotation.
5. Auto-évaluation.
Une dépréciation améliore-t-elle toujours le solde commercial ?
Corrigé expliqué. Non. Les volumes réagissent avec délai, les importations essentielles peuvent être peu substituables et la facture en monnaie nationale peut d’abord augmenter.
Qu’est-ce que le taux de change réel ?
Corrigé expliqué. Un taux qui corrige le taux nominal par le niveau relatif des prix et renseigne davantage sur la compétitivité-prix.
Pourquoi un régime fixe réduit-il l’autonomie monétaire ?
Corrigé expliqué. Parce que défendre la parité impose de consacrer la politique monétaire et les réserves de change à la stabilité du taux.
6. Livrable.
Rédigez un stress test de dépréciation : importations, inflation, dette en devise, exportations, réaction monétaire, horizon et trois scénarios de pass-through.
Évaluation transversale : appliquer ce cours dans une décision réelle
Pour la Mission 9 — Commerce extérieur : déficit, change et industrie, reliez solde courant, flux de capitaux et taux de change. Le diagnostic doit montrer par quel canal une variation du change modifie prix, volumes importés et compétitivité.
Approfondissement expert : flux extérieurs, financement et vulnérabilités
Pour passer de l’exemple de change à un diagnostic de macroéconomie ouverte, commencez par séparer les flux commerciaux, les flux financiers et le prix relatif que constitue le taux de change. Chaque scénario doit préciser ce qui est supposé fixe.
Lire ensemble compte courant et compte financier
Une économie ouverte ne se résume pas au cours de sa monnaie. Il faut suivre les flux réels et leur financement. Le compte courant enregistre notamment les échanges de biens et services, les revenus primaires et certains transferts. Une économie qui importe durablement davantage de ressources qu’elle n’en exporte doit, toutes choses égales par ailleurs, recevoir un financement extérieur ou réduire des actifs détenus à l’étranger. Cette identité comptable n’implique pas qu’un déficit courant soit automatiquement « mauvais » : il peut financer un investissement productif rentable, mais il peut aussi refléter une demande interne très dynamique, une perte de compétitivité, un choc énergétique ou une faiblesse de l’ nationale. L’analyse économique commence donc par la composition du déficit et non par son seul signe.
Prenons une économie fictive où le solde des biens et services vaut −30 milliards d’euros, le solde des revenus +8 milliards et les transferts courants −2 milliards. Le compte courant vaut −30 + 8 − 2 = −24 milliards d’euros. Ce montant doit être rapproché des flux financiers : achats d’obligations nationales par des non-résidents, investissements directs, prêts bancaires ou variation des réserves. Si 18 milliards sont financés par investissements directs et 6 milliards par emprunts à court terme, la dépendance au refinancement n’est pas la même que si les 24 milliards proviennent exclusivement de dette très courte. La structure des flux importe autant que leur total.
Erreur fréquente : additionner le déficit commercial et les entrées de capitaux comme s’il s’agissait de deux problèmes indépendants. Ils constituent deux faces liées de la comptabilité extérieure. L’enjeu analytique est ensuite causal : pourquoi les ménages, entreprises, banques et administrations ont-ils produit cette configuration ?
Trilemme monétaire et mouvements de capitaux
Le « trilemme » de l’économie internationale aide à raisonner sur les choix de politique monétaire. Trois objectifs sont désirables : un taux de change durablement fixe, une forte mobilité internationale des capitaux et une politique monétaire autonome. Dans le modèle standard, on ne peut pas obtenir pleinement les trois en même temps. Si une banque centrale fixe strictement sa monnaie et laisse les capitaux circuler librement, une forte divergence de taux d’intérêt avec l’étranger provoque des flux qui obligent la banque centrale à intervenir ou à abandonner l’un des objectifs.
Supposons qu’un pays promette 1 unité de monnaie nationale pour 1 unité étrangère et que les actifs comparables rapportent 2 % à l’étranger. S’il tente de maintenir durablement un taux domestique à 5 % sans risque perçu supplémentaire, les investisseurs ont une incitation à apporter des capitaux pour profiter de l’écart de 3 points. La banque centrale peut devoir acheter les devises reçues et créer de la monnaie nationale afin d’empêcher son appréciation. Si les flux deviennent massifs, la quantité de monnaie et le bilan de la banque centrale sont affectés ; si elle stérilise ces effets, elle doit employer d’autres instruments et supporter leurs contraintes. L’exemple est volontairement stylisé : dans la réalité, anticipations de change, risque de crédit, liquidité et contrôles de capitaux modifient l’arbitrage.
Le trilemme n’est donc pas une règle disant « un régime est meilleur ». Il force à rendre explicites les arbitrages institutionnels. Un régime flottant accepte davantage de variation de change pour préserver une plus grande autonomie monétaire ; un régime fixe sacrifie une partie de cette autonomie, sauf à limiter les mouvements de capitaux.
Dette en devises et risque de bilan
Une dépréciation peut améliorer la compétitivité-prix de certains exportateurs, mais elle peut simultanément fragiliser les agents endettés dans une monnaie étrangère. C’est le risque de bilan. Si une entreprise gagne principalement des euros mais doit rembourser une dette libellée en dollars, le coût en euros de cette dette augmente lorsque l’euro se déprécie face au dollar, toutes choses égales par ailleurs.
Exemple : une entreprise doit rembourser 10 millions de dollars. Avec 0,90 euro pour 1 dollar, la valeur du remboursement est 10 × 0,90 = 9 millions d’euros. Si la cotation passe à 1,05 euro pour 1 dollar, le même remboursement vaut 10 × 1,05 = 10,5 millions d’euros. L’alourdissement est 10,5 − 9 = 1,5 million d’euros, soit 1,5 ÷ 9 × 100 ≈ 16,7 %. Aucun dollar supplémentaire n’a été emprunté : c’est la conversion qui change le poids de la dette dans les comptes domestiques.
Pour diagnostiquer cette vulnérabilité, il faut donc cartographier actifs et passifs par devise, et contrepartie. Une dette en devises peut être naturellement couverte si les recettes sont dans la même devise ; elle peut aussi être couverte par des instruments financiers. La bonne question n’est pas « combien de dette extérieure ? », mais « quelle exposition nette au change subsiste après prise en compte des revenus, actifs et couvertures ? ».
Exercice intégrateur du cours 37
Énoncé. Un pays affiche un déficit courant de 4 % du PIB. Deux tiers sont financés par investissement direct et un tiers par dette bancaire à un an. Sa monnaie se déprécie de 12 % et 40 % de la dette bancaire est en devise non couverte. Expliquez séparément l’identité comptable, le risque de refinancement et le risque de change. La correction attendue doit distinguer ce qui est certain par définition comptable de ce qui dépend d’hypothèses comportementales.
Méthode de correction intégrale
1. Notez le solde courant, les exportations, les importations et le taux de change avec leurs unités ; distinguez niveaux, variations en % et périodes.
2. Convertissez d’abord la variation du change en variation de prix pertinente, puis explicitez le délai supposé avant la réaction des volumes exportés et importés.
3. Calculez un scénario central et un scénario de dépréciation ou d’appréciation plus forte ; comparez le signe attendu du solde extérieur à une vérification qualitative.
4. Concluez séparément sur le mécanisme que vos hypothèses permettent d’identifier et sur les éléments manquants — élasticités, facturation en devises, couverture ou réaction des capitaux.
Cours consolidé : mécanismes, calculs et décisions
Cotation, conversion et unité : la première discipline
Avant toute analyse, écrivez la cotation comme une unité. Si E désigne des euros par dollar, E = 0,90 signifie qu’un dollar coûte 0,90 euro. Si l’on préfère des dollars par euro, la valeur correspondante est l’inverse, soit 1 ÷ 0,90 ≈ 1,111 dollar par euro. Les deux nombres décrivent le même marché mais une hausse n’a pas le même sens visuel dans les deux conventions. C’est pourquoi un graphique de change sans libellé précis peut provoquer une erreur de raisonnement dès la première ligne.
Pour convertir un prix, traitez la monnaie comme une unité physique. Un ordinateur affiché 2 000 dollars et un taux de 0,90 euro par dollar donnent 2 000 × 0,90 = 1 800 euros avant taxes, transport et couverture. Avec une cotation inverse de 1,111 dollar par euro, on obtient le même résultat par 2 000 ÷ 1,111 ≈ 1 800 euros. Le contrôle d’unité explique pourquoi on multiplie dans un cas et on divise dans l’autre.
Le taux croisé suit la même logique. Si un euro vaut 1,10 dollar et un dollar 150 yens, alors un euro vaut 1,10 × 150 = 165 yens. Ici les dollars se simplifient comme une unité intermédiaire. Ce raisonnement par unités est plus sûr que mémoriser une règle, parce qu’il permet de reconstruire la bonne opération même lorsque les cotations changent.
Du change nominal au change réel
Le taux nominal dit combien d’unités monétaires s’échangent aujourd’hui. Le taux réel cherche à comparer le prix relatif de paniers de biens après prise en compte des niveaux de prix. Dans q = E × P* ÷ P, il faut donc annoncer ce que mesure E et quels indices de prix sont utilisés. Si E est exprimé en monnaie domestique par monnaie étrangère, une hausse de E est une dépréciation nominale de la monnaie domestique dans cette convention.
Un taux réel n’est pas une mesure universelle de « compétitivité ». Le choix de l’indice de prix, la pondération des partenaires, les biens échangeables ou non échangeables et les coûts de distribution comptent. Le taux de change effectif réel agrège plusieurs partenaires avec des poids commerciaux : il répond mieux à une question globale qu’une seule paire bilatérale, mais reste un indicateur synthétique.
Pour comprendre l’intuition, imaginez que le change nominal reste fixe alors que les prix domestiques augmentent plus vite que les prix étrangers. Dans la convention q = E × P* ÷ P, le dénominateur P augmente relativement : q baisse. Le pays perd une partie de l’avantage de prix associé au change nominal inchangé. Ce mécanisme montre pourquoi regarder uniquement EUR/USD ne suffit pas pour discuter de position relative des prix.
Transmission aux prix : pourquoi 10 % de change ne donne pas 10 % d’inflation
Une dépréciation renchérit mécaniquement un bien importé libellé en devise si son prix étranger reste constant. Mais le prix payé par le consommateur comprend aussi marge de l’importateur, transport, taxes, coûts domestiques et parfois couverture de change. Si la part importée dans le prix final vaut 30 % et que seulement la moitié du choc de change est répercutée à court terme, une dépréciation de 10 % produit un effet direct stylisé de 10 % × 30 % × 50 % = 1,5 % sur le prix final, toutes choses égales par ailleurs.
Le pass-through dépend du temps. Une entreprise couverte par un contrat à terme peut maintenir temporairement son coût de change ; lorsque la couverture expire, l’effet apparaît. À l’inverse, une entreprise peut réduire sa marge pour conserver ses parts de marché. Les chaînes d’approvisionnement ajoutent encore des étapes : un intrant importé peut renchérir un bien produit localement sans que ce bien soit lui-même importé.
Pour analyser un chiffre d’inflation, distinguez donc effet de niveau et taux d’inflation. Un choc de change qui augmente une fois le niveau de certains prix peut relever temporairement l’inflation pendant la phase d’ajustement ; il ne crée pas automatiquement une inflation permanente au même rythme. La persistance dépend notamment des salaires, anticipations, contrats et réaction de politique monétaire.
Commerce extérieur, élasticités et courbe en J
Après une dépréciation, les exportations deviennent moins chères pour l’étranger dans certaines conventions et les importations plus chères pour le résident. Pourtant la valeur du déficit commercial peut d’abord se dégrader : les volumes réagissent lentement tandis que le prix des importations change immédiatement. Cette séquence est l’intuition de la courbe en J.
À plus long terme, la réaction des volumes dépend des élasticités de demande. Si consommateurs et entreprises peuvent substituer des produits domestiques aux importations et si la demande étrangère répond au prix des exportations, les volumes peuvent améliorer la balance. Si les importations sont indispensables et peu substituables, l’ajustement de quantité sera faible. Une règle générale doit donc être remplacée par une analyse de composition et d’élasticités.
Exemple : le pays importe initialement 100 unités à 10 € équivalent, soit 1 000 €. Après dépréciation, le prix équivalent monte à 11 €. Si le volume reste temporairement 100, la facture vaut 1 100 €. Si plus tard le volume tombe à 85, la facture vaut 935 €. Le même choc de change peut donc détériorer le solde à court terme puis l’améliorer ensuite.
Régimes de change et triangle d’incompatibilité
Un régime fixe promet de stabiliser la parité selon une règle donnée ; un régime flottant laisse davantage le marché déterminer le taux, éventuellement avec interventions. Entre les deux existent de nombreux arrangements. Le choix modifie la façon dont les chocs sont absorbés : par le change, les taux, les réserves, les prix ou l’activité.
Le « triangle d’incompatibilité » ou trilemme résume une contrainte : il est difficile de maintenir simultanément un taux de change strictement fixe, une libre circulation des capitaux et une politique monétaire pleinement autonome. Avec capitaux mobiles et parité fixe crédible, une divergence trop forte de taux peut déclencher des flux qui forcent l’autorité à intervenir ou à abandonner un objectif.
Cela ne signifie pas qu’un pays choisit simplement deux cases dans un menu. Contrôles de capitaux partiels, bandes de fluctuation, interventions stérilisées, réserves abondantes et crédibilité modifient les marges de manœuvre. L’enseignement essentiel est qu’une politique de change a des contreparties institutionnelles et financières qu’il faut expliciter.
Atelier complet : diagnostic d’un choc de change
Considérez une économie où 35 % du panier de consommation est directement ou indirectement sensible aux importations. La monnaie se déprécie de 8 % dans la convention retenue. À court terme, on suppose un pass-through de 40 %. Effet direct stylisé sur le niveau du panier : 0,35 × 0,08 × 0,40 = 0,0112, soit 1,12 %. Ce nombre n’est pas une prévision d’inflation annuelle : il isole un canal sous hypothèses.
Si le pass-through atteint 70 % après renouvellement des contrats, le même calcul donne 0,35 × 0,08 × 0,70 = 1,96 %. La différence de 0,84 point illustre une au . Un rapport sérieux présente donc plusieurs hypothèses au lieu d’un résultat unique avec deux décimales.
Pour conclure, ajoutez les questions non captées : les exportateurs augmentent-ils leurs marges ou leurs volumes ? Les ménages substituent-ils des produits domestiques ? Les salaires réagissent-ils ? La banque centrale répond-elle ? Les prix étrangers sont-ils stables ? Le raisonnement devient économique lorsqu’il passe du calcul isolé à cette chaîne de mécanismes.
Mission de synthèse du cours 37 — produire un diagnostic auditable
Critère de validation. Pour valider le raisonnement, refaites une conversion de change dans les deux sens et vérifiez que l'unité finale est celle attendue ; une valeur numérique sans convention de cotation explicite est refusée.
Du taux de change au diagnostic extérieur complet
Un taux de change n'est jamais, à lui seul, un diagnostic de santé économique. Pour comprendre ce qui se passe lorsqu'une monnaie s'apprécie ou se déprécie, il faut relier quatre familles d'informations : les échanges de biens et services, les revenus reçus et versés au reste du monde, les mouvements de capitaux et la position patrimoniale extérieure. Cette dernière expression signifie simplement la différence, à une date donnée, entre les actifs que les résidents détiennent à l'étranger et les actifs domestiques détenus par des non-résidents. Autrement dit, le compte courant décrit surtout des flux pendant une période, tandis que la position extérieure décrit un stock à une date donnée.
Cette distinction stock-flux évite une erreur fréquente. Un pays peut enregistrer un déficit courant pendant une année sans être immédiatement en difficulté s'il dispose d'un patrimoine extérieur important, d'un financement stable et d'une économie capable de rembourser. À l'inverse, un déficit apparemment modeste peut devenir préoccupant lorsque la dette extérieure est courte, libellée en monnaie étrangère et détenue par des créanciers susceptibles de ne pas renouveler leurs prêts. Il faut donc toujours demander : qui finance qui, dans quelle monnaie, à quelle échéance et sous quelle forme ?
Reconstituer une balance simplifiée sans perdre le sens économique
Supposons qu'un pays exporte pour 520 milliards d'euros de biens et services et en importe pour 590 milliards. Son solde commercial élargi vaut 520 − 590 = −70 milliards d'euros. Il reçoit ensuite 45 milliards de revenus de placements et de travail depuis l'étranger, mais en verse 30 milliards : le solde de revenus vaut +15 milliards. Enfin, les transferts courants nets représentent −5 milliards. Le compte courant simplifié vaut alors −70 + 15 − 5 = −60 milliards d'euros. Le signe « moins » signifie qu'au cours de cette période le pays a dépensé vis-à-vis du reste du monde davantage de revenu courant qu'il n'en a reçu.
Ce déficit de 60 milliards doit avoir une contrepartie financière ou une variation des réserves, sous réserve des erreurs statistiques. Si des investisseurs étrangers achètent 35 milliards d'actions et d'obligations domestiques et que les banques empruntent 25 milliards nets à l'étranger, le besoin est financé dans cet exemple. Mais les deux financements n'ont pas le même risque : un investissement en actions absorbe une partie du risque économique par la variation du prix de l'actif et du ; une dette à rembourser conserve une valeur contractuelle plus rigide. L'économiste ne s'arrête donc pas à l'égalité comptable : il examine la qualité de la contrepartie.
Passer d'un taux bilatéral à une compétitivité réellement interprétable
Comparer seulement l'euro au dollar peut être trompeur si les entreprises commercent avec de nombreux pays. On utilise alors un taux de change effectif, c'est-à-dire une pondérée de plusieurs taux bilatéraux. Le mot « pondérée » signifie que chaque partenaire ne compte pas de la même façon : un partenaire représentant 20 % des échanges influence davantage l'indice qu'un partenaire représentant 2 %. Lorsque l'on corrige en plus cet indice par les niveaux de prix ou de coûts, on obtient un indicateur réel de compétitivité-prix.
Exemple volontairement simple : supposons deux partenaires, A comptant pour 60 % des échanges et B pour 40 %. La monnaie domestique s'apprécie de 5 % vis-à-vis de A mais se déprécie de 2 % vis-à-vis de B. Une approximation linéaire de la variation effective est 0,60 × 5 % + 0,40 × (−2 %) = 3 % − 0,8 % = +2,2 %. Le calcul ne prétend pas reproduire exactement un indice officiel, souvent construit avec des méthodes plus fines ; il apprend à lire la logique de pondération. L'unité du résultat est ici un de variation de l'indice.
La compétitivité ne se réduit toutefois pas au prix. Qualité, délais, fiabilité, innovation, service après-vente et capacité de production influencent aussi les exportations. Une dépréciation de 10 % ne transforme donc pas mécaniquement un déficit commercial en excédent. Elle peut même renchérir les intrants importés, ce qui réduit une partie de l'avantage de prix des exportateurs. Le bon diagnostic décrit la chaîne : change → coût des importations → prix de production → prix de vente → volumes demandés → délais d'ajustement.
Construire un stress test de change comme un économiste
Un stress test est un scénario volontairement défavorable utilisé pour vérifier la résistance d'une situation. Il ne s'agit pas de prédire l'avenir, mais de poser une question conditionnelle : « si ce choc se produit, quelles grandeurs changent, par quels canaux et dans quel ordre ? » Pour un pays ou une entreprise exposée au change, il faut au minimum distinguer le chiffre d'affaires en devises, les achats en devises, la dette en devises et les couvertures déjà souscrites.
Prenons une entreprise française qui vend 100 millions de dollars par an aux États-Unis et achète 40 millions de dollars de composants. Au taux de 0,90 euro par dollar, ses recettes converties valent 100 × 0,90 = 90 millions d'euros et ses achats 40 × 0,90 = 36 millions. Son exposition nette opérationnelle est donc de 60 millions de dollars, soit 54 millions d'euros au taux initial. Si le dollar baisse à 0,81 euro, les recettes deviennent 81 millions et les achats 32,4 millions ; l'exposition nette convertie vaut 48,6 millions. À volumes inchangés, la variation est 48,6 − 54 = −5,4 millions d'euros. Ce résultat n'est pas encore le résultat comptable complet : salaires, prix de vente, contrats, délais et couverture peuvent modifier l'effet final.
Ajoutons une dette de 20 millions de dollars. Sa valeur en euros passe de 18 millions à 16,2 millions lorsque le dollar baisse de 0,90 à 0,81 euro. Ce mouvement procure ici un gain de conversion de 1,8 million sur le passif, qui compense partiellement la baisse de l'exposition opérationnelle. On voit pourquoi il est dangereux de commenter « le dollar baisse, donc l'entreprise perd » sans examiner l'ensemble du bilan.
Trois scénarios au lieu d'un chiffre unique
Scénario
Change EUR par USD
Recettes USD converties
Achats USD convertis
Exposition opérationnelle nette
Central
0,90
90,0 M€
36,0 M€
54,0 M€
Dollar -10 %
0,81
81,0 M€
32,4 M€
48,6 M€
Dollar +10 %
0,99
99,0 M€
39,6 M€
59,4 M€
Le tableau montre une symétrie purement comptable car nous avons volontairement gelé les volumes. Dans la réalité, les quantités vendues réagissent, parfois avec retard. Une hausse de prix en monnaie étrangère peut diminuer les ventes ; une baisse peut les soutenir. C'est précisément le rôle des élasticités : elles mesurent la sensibilité d'une quantité à une variation de prix ou de revenu. Le scénario expert ne remplace donc pas les volumes par zéro réaction ; il teste plusieurs hypothèses de réaction.
Correction développée : distinguer conversion, compétitivité et risque de bilan
Exercice — une dépréciation de la monnaie nationale est-elle toujours favorable aux exportateurs ?
Étape 1 — préciser la cotation. Une « dépréciation » n'a de sens qu'en indiquant quelle monnaie vaut moins par rapport à quelle autre. Étape 2 — séparer recettes et coûts. L'exportateur peut recevoir davantage de monnaie nationale pour une recette étrangère, mais ses matières premières importées peuvent aussi coûter plus cher. Étape 3 — examiner les contrats. Les prix peuvent être fixés plusieurs mois, ce qui retarde l'ajustement. Étape 4 — examiner les volumes. Une amélioration du prix relatif n'accroît pas instantanément les quantités exportées. Étape 5 — examiner le bilan. Une dette en devise étrangère peut devenir plus lourde lorsque la monnaie nationale baisse. Conclusion : le signe de l'effet dépend de l'exposition nette, des élasticités, des délais et de la monnaie des dettes ; il n'existe pas de réponse universelle.
Pour les statistiques internationales, la référence méthodologique mondiale est désormais la septième édition du manuel de balance des paiements et de position extérieure du FMI, BPM7, publiée en 2025. Une page experte doit donc vérifier ses conventions contre ce standard plutôt que mélanger des définitions de générations différentes.
Décider sans confondre objectif de change et objectif économique
Une politique de change n'est jamais évaluée par la seule direction du taux. Une monnaie plus faible peut soutenir certains producteurs exposés à la concurrence étrangère, mais renchérir l'énergie, les composants et les biens importés. Une monnaie plus forte peut réduire la facture des importations et certaines pressions inflationnistes, mais comprimer les marges d'exportateurs lorsque leurs prix sont difficiles à ajuster. Le choix collectif dépend donc de la structure de l'économie, pas d'un slogan « monnaie forte » ou « monnaie faible ».
Pour analyser une proposition publique, construisez une matrice à quatre colonnes : objectif annoncé ; instrument réellement disponible ; canal attendu ; coût ou risque secondaire. Si l'objectif est de réduire l'inflation importée, une appréciation du change peut être un canal, mais une banque centrale ne contrôlele pas toujours durablement sans conséquence sur les taux, l'activité ou les réserves. Si l'objectif est de soutenir l'industrie exportatrice, il faut vérifier la part d'intrants importés et la capacité productive. Cette méthode transforme une opinion sur le change en raisonnement réfutable.
Le niveau expert consiste enfin à accepter que deux propositions apparemment contradictoires puissent être vraies à des horizons différents. Une dépréciation peut détériorer immédiatement la facture des importations, puis améliorer plus tard les volumes exportés ; une hausse de taux peut soutenir la monnaie à court terme tout en affaiblissant l'investissement ; un déficit courant peut financer une accumulation productive ou, au contraire, une consommation non soutenable. La discipline consiste à annoncer l'horizon, l'unité, le périmètre et la contrepartie avant toute conclusion.
Unité et résultat : q = 1,08, indice sans unité dans cette convention
Interprétation : Le niveau 1,08 exprime le prix relatif obtenu avec la convention E×P*/P. Toute interprétation d'appréciation ou de dépréciation doit conserver cette convention de cotation.
Piège à éviter : Mélanger la convention de cotation : une hausse de E peut signifier appréciation ou dépréciation selon la définition.
q = e × P* ÷ P
Le taux de change réel combine change nominal et niveaux de prix : une devise stable peut malgré tout s’apprécier en termes réels si les prix domestiques augmentent davantage.
2. Le piège qui fausse le plus souvent le débat.
Toujours préciser la convention de cotation de e.
3. Les données minimales à exiger.
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification.
e augmente de 5 % et P/P* augmente de 8 %. À grands traits, que devient la compétitivité-prix ?
Voir la correction et le raisonnement
L’inflation domestique plus forte peut dominer le mouvement nominal et conduire à une appréciation réelle, selon la convention retenue.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?.
Deux ouvrages pour approfondir le redressement de la France
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.