Niveau 5 — Raisonnement économique · TRANSMISSION DU SAVOIR
Externalités, coût d’opportunité, asymétrie d’information et aléa moral
Les marchés peuvent très bien coordonner des millions de décisions tout en rencontrant des situations où les prix ne reflètent pas tous les coûts, où l’information est inégalement répartie ou où les incitations changent après un contrat. Ces concepts expliquent pourquoi une intervention peut être utile — et pourquoi une mauvaise intervention peut aussi créer de nouveaux problèmes.
Ce que vous allez comprendre
définir externalité et coût d’opportunité ;
comprendre asymétrie d’information, et aléa moral ;
identifier le problème économique avant de choisir un instrument ;
éviter de présenter toute intervention publique comme correction automatique.
La réponse ultra-simple
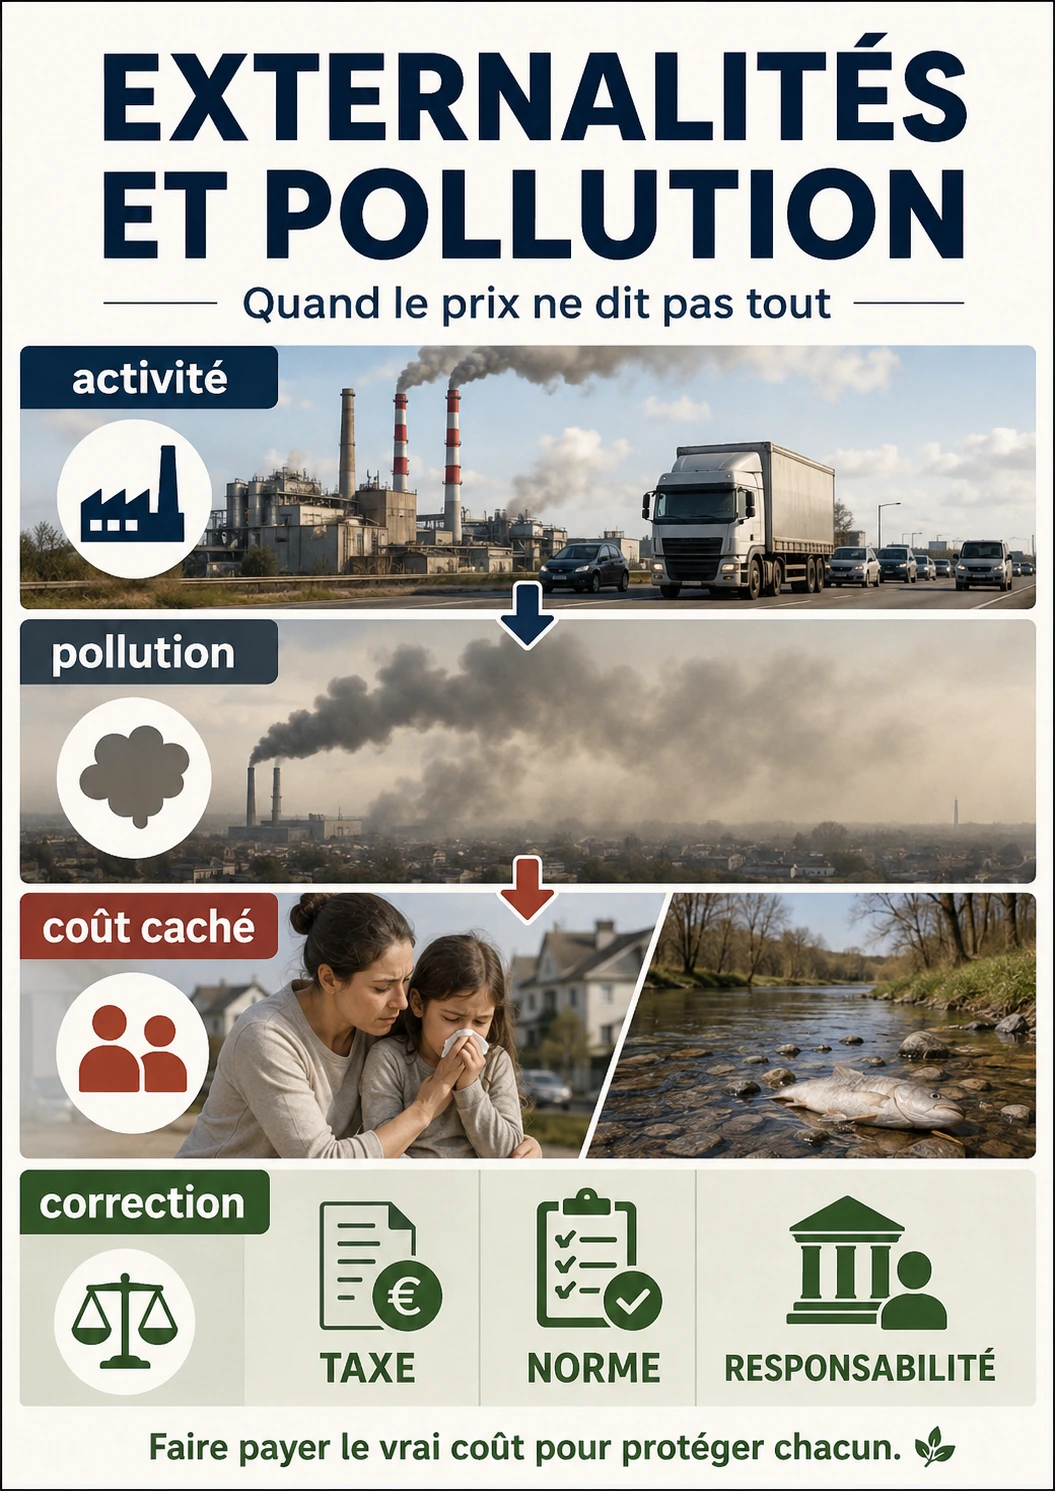
Une externalité est un effet sur un tiers qui n’est pas entièrement pris en compte par le prix. Le coût d’opportunité est la meilleure option abandonnée lorsqu’on choisit. L’asymétrie d’information apparaît lorsqu’une partie sait quelque chose que l’autre ne sait pas. La sélection adverse agit avant ou au moment de la sélection ; l’aléa moral concerne souvent un comportement qui change après protection ou contrat.
Externalités et pollution les coûts cachés — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Comment raisonner quand le prix payé par l’acheteur et reçu par le vendeur ne résume pas tous les coûts, tous les bénéfices ou toute l’information ?
Rappel local : Le coût d’opportunité est la valeur de la meilleure option abandonnée ; une externalité est un effet imposé à un tiers. Ces deux idées évitent de confondre facture privée et coût économique total.
Notions techniques définies dans ce cours TERMS_DEFINED
modification du comportement après la mise en place d’une protection ou d’un contrat Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
valeur de la meilleure option réaliste abandonnée lorsque l’on fait un choix Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
coût directement supporté par le décideur Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
coût privé auquel on ajoute les coûts imposés au reste de la société Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
effet d’une décision sur un tiers qui n’est pas entièrement reflété dans le prix de marché Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
OCDE
Organisation de coopération et de développement économiques
ETS
système d’échange de quotas d’émission
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
CS = CP + CE
Lecture à voix haute : « coût social égale coût privé plus coût externe »
Symbole ou grandeur
Signification
Unité
CS
coût social
euros
CP
coût privé
euros
CE
coût externe
euros
Calcul guidé, sans saut :
Une activité coûte directement 40 € à son producteur : CP = 40 €.
Elle impose 15 € de dommage mesurable à des tiers : CE = 15 €.
On additionne des grandeurs exprimées dans la même unité : CS = 40 + 15.
Le coût social vaut donc 55 €.
Interprétation et limite : Le calcul ne dit pas automatiquement quelle taxe appliquer : mesurer le dommage, les effets de comportement et les coûts administratifs reste nécessaire.
Un choix économique mobilise des rares. Le premier réflexe consiste donc à demander ce que l’on abandonne en choisissant une option plutôt qu’une autre. Cette alternative abandonnée est le coût d’opportunité. Ce n’est pas forcément une facture : c’est la valeur de la meilleure option réaliste à laquelle on renonce.
Un marché peut ensuite produire des effets sur des personnes qui ne participent pas directement à l’échange. Une fumée qui dégrade la santé d’un voisin est un coût externe ; une vaccination qui réduit certaines transmissions peut créer un bénéfice externe. Enfin, les décisions changent lorsque les parties ne disposent pas de la même information, par exemple entre assureur et assuré ou vendeur et acheteur.
2. Vocabulaire au premier contact
coût d’opportunité
valeur de la meilleure option réaliste abandonnée lorsque l’on fait un choix
externalité
effet d’une décision sur un tiers qui n’est pas entièrement reflété dans le prix de marché
coût directement supporté par le décideur
coût privé auquel on ajoute les coûts imposés au reste de la société
sélection adverse
problème d’information qui modifie qui entre dans un contrat avant sa conclusion
aléa moral
modification du comportement après la mise en place d’une protection ou d’un contrat
3. Mini-leçon de formule : Coût social
CS = CP + CE
Lecture à voix haute : « coût social égale coût privé plus coût externe ».
Symbole
Signification
Unité
CS
coût social
euros
CP
coût privé
euros
CE
coût externe
euros
Calcul guidé, une opération par ligne
Une activité coûte directement 40 € à son producteur : CP = 40 €.
Elle impose 15 € de dommage mesurable à des tiers : CE = 15 €.
On additionne des grandeurs exprimées dans la même unité : CS = 40 + 15.
Le coût social vaut donc 55 €.
Ce que le résultat ne permet pas de conclure : Le calcul ne dit pas automatiquement quelle taxe appliquer : mesurer le dommage, les effets de comportement et les coûts administratifs reste nécessaire.
4. Exercice de reproduction
Énoncé : Une livraison coûte 8 € à l’entreprise et occasionne 3 € de nuisance estimée pour les riverains. Quel coût social pédagogique retenir ?
Voir la correction détaillée
CS = CP + CE = 8 + 3 = 11 €. La somme est possible parce que les deux données sont exprimées en euros par livraison. Cela ne signifie pas que 3 € est nécessairement le bon montant d’une taxe : il faut encore vérifier la mesure du dommage et les réponses comportementales.
5. Passage vers l’analyse avancée
Au niveau avancé, distinguer la présence d’une externalité de la justification d’un instrument précis. Taxe pigouvienne, norme, , responsabilité juridique ou information n’ont pas les mêmes coûts de mesure, de contrôle et de distribution. Une correction imparfaite peut être préférable à l’inaction, mais elle peut aussi créer ses propres erreurs.
1. Coût d’opportunité : ce que le choix empêche de faire
Si une collectivité utilise 10 millions d’euros pour un projet, le coût économique ne se limite pas au décaissement : il inclut aussi la meilleure utilisation alternative abandonnée. Le coût d’opportunité n’est pas nécessairement monétaire ; il peut être du temps, un terrain, une capacité de production ou une autre politique.
Cette notion oblige à comparer des options réelles. Dire « ce projet crée 100 » ne suffit pas si la même ressource aurait pu en créer davantage ailleurs ou fournir un service plus utile.
2. Externalités
Une usine qui pollue peut imposer un coût à des riverains sans le payer entièrement ; c’est un exemple d’externalité négative. Une vaccination peut réduire certains risques pour d’autres personnes ; c’est un exemple d’externalité positive, selon le contexte.
Les instruments possibles sont nombreux : norme, taxe, subvention, droit de propriété, marché de quotas, information ou responsabilité. Le choix dépend de la mesurabilité, des coûts administratifs et des comportements de contournement.
3. Asymétrie d’information et sélection adverse
Sur un marché d’occasion, le vendeur peut mieux connaître la qualité du bien que l’acheteur. Si les acheteurs craignent de tomber sur de mauvais produits, ils offrent un prix plus bas, ce qui peut décourager les vendeurs de bons produits : c’est un mécanisme de sélection adverse.
Les garanties, certifications, contrôles, réputations ou obligations d’information cherchent à réduire cette asymétrie, mais elles ont elles-mêmes un coût et peuvent être contournées.
4. Aléa moral
L’aléa moral apparaît lorsqu’une protection ou un contrat modifie l’incitation après sa conclusion. Une assurance très complète peut, dans certains contextes, réduire l’incitation à éviter un risque ; une banque anticipant un sauvetage automatique pourrait prendre davantage de risques.
Cela ne signifie pas qu’il faut supprimer toute assurance ou toute garantie. La solution consiste souvent à concevoir des , contrôles, co-paiements, exigences de capital ou mécanismes de responsabilité qui préservent la protection tout en limitant l’incitation indésirable.
Calcul reproductible
Coût économique d’un choix = coût explicite + valeur de la meilleure option abandonnée
coût explicite : dépense directement observée.
meilleure option abandonnée : bénéfice net de l’alternative à laquelle on renonce.
+ : addition conceptuelle des deux dimensions dans ce schéma pédagogique.
Exemple calculé : Un terrain public peut être utilisé pour un parking rapportant 100 000 € par an ou pour un autre projet. Si le second projet est choisi, les 100 000 € potentiels font partie du coût d’opportunité, sans être une facture versée à quelqu’un.
Erreurs fréquentes
Prendre le coût d’opportunité pour une dépense comptable obligatoire.
Qualifier d’externalité n’importe quel effet de prix subi par autrui.
Confondre sélection adverse et aléa moral.
Supposer qu’une intervention publique corrige automatiquement une défaillance sans coût ni effet secondaire.
Auto-évaluation
Quel est le coût d’opportunité d’une ressource ?
La valeur de la meilleure alternative abandonnée du fait du choix.
Quelle différence simplifiée entre sélection adverse et aléa moral ?
La sélection adverse concerne surtout l’information et la sélection avant ou au moment du contrat ; l’aléa moral concerne souvent un comportement modifié après la protection ou le contrat.
Exercice — Une activité coûte 80 € à son producteur mais provoque 30 € de dommage externe : quel coût social simplifié ?
80 + 30 = 110 € si le dommage externe de 30 € est correctement mesuré et imputable.
Le coût privé et le dommage externe doivent être exprimés sur le même périmètre et la même unité avant addition. La différence entre 110 € de coût social et 80 € de coût privé représente ici l’externalité que le décideur doit prendre en compte.
Exercice — Donnez un exemple de sélection adverse avant la signature d’un contrat.
Un assureur ne connaissant pas exactement le risque individuel peut attirer proportionnellement davantage les personnes les plus exposées à un tarif moyen.
Exercice — Quelle différence entre sélection adverse et aléa moral ?
La sélection adverse porte sur l’information et la composition des contractants avant le contrat ; l’aléa moral concerne les comportements modifiés après la couverture ou le contrat.
Approfondissement : passer de la définition au diagnostic
Cas français : comment contrôler une affirmation publique
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous additionnez séparément coût privé et dommage externe, vérifiez que les deux grandeurs ont le même périmètre, puis expliquez pourquoi le coût social obtenu ne suffit pas à fixer automatiquement une taxe optimale.
Exercice 1 — calcul et interprétation
Énoncé : Une activité a un coût privé de 62 € et impose 18 € de dommage mesuré à des tiers. Calculez le coût social.
Voir la correction intégrale, étape par étape
Repérer les grandeurs : CP = 62 € et CE = 18 €. Elles sont toutes deux exprimées en euros, donc elles peuvent être additionnées.
Appliquer CS = CP + CE : CS = 62 + 18 = 80 €.
Contrôle mental : 62 est un peu supérieur à 60 et 18 un peu inférieur à 20 ; leur somme doit être proche de 80.
Interprétation : 80 € est le coût pertinent dans ce scénario social simplifié. Ce chiffre ne fixe pas à lui seul une taxe optimale, car il faut encore vérifier la mesure du dommage et les réactions de comportement.
Exercice 2 — calcul et interprétation
Énoncé : Deux technologies produisent le même service. A : CP = 62 €, CE = 18 €. B : CP = 70 €, CE = 5 €. Laquelle minimise le coût social mesuré ?
Voir la correction intégrale, étape par étape
Technologie A : CSA = 62 + 18 = 80 €.
Technologie B : CSB = 70 + 5 = 75 €.
Comparer des grandeurs de même périmètre : 75 € < 80 €, donc B a ici un coût social mesuré inférieur de 5 €.
Erreur fréquente : choisir A parce que son coût privé est plus faible. Le raisonnement social ajoute précisément le dommage externe au coût supporté directement par le producteur.
Laboratoire spécifique · scénario pédagogique
Laboratoire — transformer un coût privé en coût social
1. Situation
Produire une unité coûte 40 € à l’entreprise et génère un dommage environnemental estimé à 15 € pour des tiers.
2. Calcul guidé
Le coût social est 40 + 15 = 55 €. L’écart de 15 € est l’externalité négative dans cet exemple pédagogique.
3. Exercice autonome
Si une technologie réduit le dommage externe à 6 € mais augmente le coût privé à 44 €, comparez les coûts sociaux.
Voir la correction expliquée
Ancienne technologie : 55 €. Nouvelle : 44 + 6 = 50 €. Elle est socialement moins coûteuse dans ce scénario.
Mini-évaluation spécifique
Une activité procure 80 € de bénéfice privé mais impose 35 € de dommage à autrui. Quel est son bénéfice social net simplifié ?
Voir la correction de la mini-évaluation
Bénéfice social net = 80 − 35 = 45 €. Le dommage externe doit être intégré au raisonnement social.
Ce bénéfice social net compare un bénéfice de 80 à un dommage de 35 sur le même périmètre. Une décision complète vérifierait encore qui supporte le dommage, son incertitude de mesure et l’existence d’effets non monétisés.
Le coût d’opportunité n’est pas une dépense comptable cachée
Le coût d’opportunité sert à comparer un choix à la meilleure option réaliste abandonnée. Cette définition paraît simple, mais elle change profondément la manière d’évaluer une décision. Une dépense de 2 millions d’euros peut être correctement enregistrée en comptabilité et pourtant être un mauvais choix économique si une autre utilisation des mêmes ressources aurait produit un bénéfice social nettement supérieur. À l’inverse, une solution plus chère en apparence peut être préférable si elle libère du temps, réduit un risque majeur ou évite une perte future. Le coût d’opportunité oblige donc à raisonner en alternatives concrètes, et non seulement en factures visibles.
Il faut aussi distinguer coût d’opportunité et coût irrécupérable. Une dépense déjà engagée et impossible à récupérer ne devrait pas dicter mécaniquement une décision future : la question devient alors « quelle option est la meilleure à partir d’aujourd’hui ? ». Continuer un projet uniquement parce que beaucoup d’argent a déjà été dépensé constitue le biais classique des coûts irrécupérables. Cette distinction est particulièrement utile pour les grands programmes publics, les infrastructures ou les systèmes informatiques dont le coût total augmente au fil des années.
Prenons un terrain public. La collectivité peut y construire un parking, un équipement sportif ou des logements. Le coût du projet retenu comprend les dépenses de construction, mais l’analyse économique doit également regarder ce que l’on renonce à obtenir avec les deux autres usages. On ne transforme pas pour autant ces alternatives en « fausses factures » : on les présente comme scénarios comparatifs, avec hypothèses, horizon et incertitude. Cette transparence empêche d’utiliser le coût d’opportunité comme un chiffre magique.
Pour auditer une décision, il faut donc demander quelles alternatives ont été examinées, qui les a chiffrées, avec quelle durée de vie, quel taux d’ et quels effets non monétaires. Une comparaison qui ne présente qu’une seule solution n’est pas une analyse de coût d’opportunité ; c’est une description de projet. Le lecteur doit pouvoir comprendre pourquoi l’alternative écartée était réellement disponible et pourquoi sa valeur estimée est plausible.
Raisonner à la marge plutôt qu’en tout ou rien
Beaucoup de décisions économiques ne consistent pas à choisir entre zéro et cent, mais à déterminer une quantité supplémentaire. Une entreprise ne se demande pas seulement si elle doit produire ou fermer ; elle peut décider d’ajouter une équipe, une machine ou une heure d’ouverture. Une administration peut augmenter un budget de 5 % plutôt que le doubler. Le raisonnement marginal compare alors le bénéfice supplémentaire attendu à son coût supplémentaire. Il permet de sortir des débats binaires où chaque camp défend « plus » ou « moins » sans préciser à partir de quel niveau.
La logique marginale ne signifie pas que tout soit mesurable au centime. Elle signifie que la comparaison porte sur la décision qui change effectivement. Si une politique de prévention coûte déjà 100 millions d’euros et qu’un renforcement de 10 millions permet d’éviter une partie importante d’un dommage, le bon calcul concerne ce renforcement. Utiliser le coût total historique pour évaluer l’ajout peut brouiller la décision. À l’inverse, oublier les coûts fixes nécessaires à l’existence du dispositif peut donner une image artificiellement avantageuse.
Cette méthode est utile pour les normes environnementales. Les premières unités de pollution peuvent parfois être réduites à faible coût grâce à des équipements simples ; les dernières peuvent nécessiter des technologies beaucoup plus coûteuses. Le de réduction augmente alors. Une politique efficace cherche à comparer ce coût marginal au dommage marginal évité, tout en reconnaissant que les deux grandeurs peuvent être incertaines et distribuées entre des personnes différentes.
Dans un audit, on demandera donc où se situe le niveau actuel, quelle unité supplémentaire est envisagée et comment évoluent les coûts et bénéfices lorsqu’on change l’intensité de la politique. Une globale peut masquer une forte hétérogénéité. Le raisonnement marginal rend visibles les zones où une action supplémentaire est très rentable et celles où elle devient progressivement moins efficace.
Externalités : séparer coût privé, coût social et simple effet de marché
Une externalité existe lorsqu’une action affecte le bien-être ou les possibilités d’un tiers sans que cet effet soit entièrement pris en compte dans la transaction. Le mot ne doit pas être utilisé pour décrire n’importe quelle conséquence économique. Si un nouveau restaurant attire des clients et fait baisser le chiffre d’affaires d’un concurrent, il s’agit d’un effet de concurrence par les prix et les choix des consommateurs, pas nécessairement d’une externalité. La distinction est importante parce que les réponses de politique publique ne sont pas les mêmes.
Dans une externalité négative, le coût social peut dépasser le coût privé supporté par l’auteur de l’activité. Une émission polluante peut imposer des dommages sanitaires, agricoles ou climatiques qui ne sont pas entièrement payés par l’émetteur. Dans une externalité positive, une action peut au contraire créer des bénéfices pour d’autres sans rémunération complète : certaines connaissances, la prévention d’une contagion ou l’entretien d’un paysage peuvent produire ce type d’effet selon le contexte.
La difficulté commence au moment de mesurer. Le dommage peut varier selon le lieu, la population exposée, la durée, la technologie disponible et la capacité d’adaptation. Une tonne d’un même polluant n’a pas forcément le même effet selon l’endroit où elle est émise. Le bon niveau d’analyse n’est donc pas « il existe une externalité, taxons-la », mais « quel dommage, pour qui, à quelle échelle et avec quel degré de certitude ? ».
Pour un citoyen, la vérification consiste à rechercher trois éléments : la chaîne causale, la population affectée et le mécanisme qui empêche le prix de refléter l’effet. Si l’on ne peut pas identifier ces trois points, le mot externalité risque de devenir un simple argument rhétorique. Si on les identifie, on peut ensuite comparer les instruments possibles : responsabilité, norme, information, taxe, subvention ou marché de droits.
Mesurer un dommage externe sans fabriquer une précision imaginaire
Transformer une nuisance ou un bénéfice diffus en valeur monétaire est utile pour comparer, mais cette opération est délicate. Certains dommages disposent de prix observables, par exemple des dépenses de réparation ou des pertes de rendement. D’autres exigent des méthodes indirectes : coûts évités, préférences révélées, enquêtes déclaratives ou valeurs tutélaires utilisées dans l’évaluation publique. Chaque méthode répond à une question différente et possède ses propres biais.
L’erreur la plus fréquente consiste à publier un nombre unique avec plusieurs décimales alors que l’incertitude est large. Une évaluation robuste présente plutôt une plage, distingue les observés des hypothèses et montre la au taux d’actualisation lorsqu’un dommage s’étale sur plusieurs décennies. Le résultat ne doit pas être interprété comme un prix « vrai » de la santé, de la biodiversité ou du climat ; il s’agit d’un outil de comparaison construit à partir de conventions explicites.
Imaginons une pollution qui augmente un risque sanitaire très faible pour une population nombreuse. Le coût attendu dépend de la probabilité supplémentaire, du nombre de personnes exposées, de la gravité de l’événement et de la manière dont on valorise le risque. Une petite modification de l’un de ces paramètres peut changer fortement le résultat agrégé. Il faut donc publier les hypothèses avant de publier le total.
L’audit d’une valeur externe doit répondre à cinq questions : source du paramètre physique, méthode de monétisation, horizon, taux d’actualisation et intervalle d’incertitude. Cette grille évite de confondre mesure scientifique et décision politique. La science peut estimer un dommage ; le choix de l’instrument et du niveau de protection relève ensuite d’un arbitrage collectif documenté.
Taxe pigouvienne : rapprocher l’incitation privée du coût social
L’idée d’une taxe corrective est de faire supporter au décideur une partie du coût qu’il imposait jusque-là à d’autres. Dans le élémentaire, une taxe égale au dommage marginal peut rapprocher le coût privé du coût social et modifier les choix de production ou de consommation. Mais la simplicité du schéma ne doit pas masquer la difficulté empirique : connaître le dommage marginal, observer correctement l’activité taxée et éviter les possibilités de contournement demandent des données et une administration.
Une taxe n’a pas besoin d’interdire pour modifier les comportements. Elle change le et laisse aux agents la possibilité de choisir l’ajustement le moins coûteux pour eux : réduire l’activité, investir dans une technologie propre, modifier un procédé ou payer la taxe. Cette souplesse peut être un avantage lorsque les coûts de réduction sont très différents d’une entreprise à l’autre. Elle devient une faiblesse si la nuisance présente un seuil de sécurité qui ne doit pas être dépassé.
L’incidence distributive doit être séparée de l’efficacité environnementale. Une taxe peut être efficace pour réduire une externalité tout en pesant proportionnellement davantage sur certains ménages. La réponse n’est pas nécessairement d’abandonner le signal-prix : on peut recycler une partie des recettes, financer des alternatives ou prévoir des compensations ciblées. Il faut cependant vérifier que ces compensations ne recréent pas exactement l’incitation que l’on cherchait à corriger.
Dans l’évaluation, on suivra le volume taxé, les recettes, le prix final, les investissements de substitution et les émissions ou dommages réellement évités. Une taxe dont les recettes augmentent mais dont le dommage ne baisse pas peut révéler une demande peu élastique ou l’absence d’alternative. Le succès se mesure au changement de comportement et au dommage évité, pas au montant collecté.
Quotas échangeables : fixer une quantité globale et laisser émerger un prix
Un système de plafonnement et d’échange inverse la logique de la taxe. L’autorité fixe une quantité totale autorisée, distribue ou met aux enchères des droits, puis permet leur échange. Les acteurs qui peuvent réduire leurs émissions à faible coût ont intérêt à le faire et à vendre des quotas ; ceux dont le coût de réduction est plus élevé peuvent acheter des droits. Le prix du quota devient alors le signal de rareté créé par le plafond.
Le système européen d’échange de quotas d’émission illustre cette architecture à grande échelle. La Commission européenne explique que le plafond décroissant organise la rareté des quotas et que leur prix fournit une incitation à réduire les émissions. Le mécanisme n’est pourtant pas automatique : les règles de couverture, l’allocation gratuite, la surveillance du marché, les réserves de stabilité et l’anticipation des entreprises influencent son fonctionnement.
Taxe et quotas ne sont pas interchangeables en toute situation. Lorsque l’incertitude porte surtout sur le dommage d’une quantité excessive, fixer un plafond peut offrir une meilleure maîtrise de la quantité. Lorsque l’incertitude porte davantage sur les coûts de réduction, un prix fixe peut être plus prévisible. En pratique, les systèmes combinent souvent plusieurs instruments, ce qui oblige à étudier leurs interactions plutôt qu’à les analyser séparément.
Pour auditer un marché de quotas, il faut suivre le plafond, le nombre de droits en circulation, les allocations gratuites, les enchères, le prix, la concentration des positions et les émissions réelles. Un prix élevé n’est pas en lui-même une preuve d’échec ; il peut signaler une rareté conforme au plafond. Mais une excessive ou une offre de quotas mal calibrée peut compliquer l’investissement et justifier des mécanismes de stabilisation.
Normes, responsabilité et interdictions : quand le prix ne suffit pas
Une norme fixe directement un comportement, une technologie minimale ou une limite d’émission. Elle peut être préférable lorsqu’un dommage présente un seuil critique, lorsqu’il est difficile de mesurer chaque unité ou lorsque le contrôle du comportement est plus simple que la tarification du dommage. Les normes de sécurité, les interdictions de substances ou certaines obligations techniques répondent à cette logique. Leur principal risque est d’imposer la même solution à des situations dont les coûts de mise en conformité diffèrent fortement.
La responsabilité civile ou administrative agit autrement : elle cherche à faire supporter le coût d’un dommage à celui qui l’a causé. En théorie, la perspective de devoir indemniser crée une incitation à prévenir. En pratique, il faut pouvoir identifier l’auteur, établir le lien causal, mesurer le dommage et faire exécuter la décision. Pour les pollutions diffuses, anciennes ou cumulatives, ces conditions peuvent être difficiles à réunir.
Les instruments peuvent être combinés. Une norme peut fixer un plancher de sécurité tandis qu’un prix incite à aller plus loin ; la responsabilité peut rester applicable en cas de dommage. Mais empiler des règles sans vérifier leur cohérence peut aussi augmenter les coûts administratifs sans bénéfice supplémentaire. Le choix doit partir du problème et des capacités de contrôle, pas d’une préférence abstraite pour « le marché » ou « la réglementation ».
Un audit comparatif présentera donc le coût de contrôle, la souplesse laissée aux acteurs, le risque de contournement, la vitesse d’effet et la possibilité d’ajuster la règle. Cette grille permet de choisir un instrument proportionné et d’identifier les situations où une combinaison est justifiée.
Droits de propriété, négociation et coûts de transaction
Dans certaines situations, des parties clairement identifiées peuvent négocier autour d’un dommage lorsque les droits sont bien définis et que les coûts de transaction restent faibles. Cette intuition met l’accent sur les institutions : qui possède le droit, qui peut négocier, quelles informations sont disponibles et combien coûte l’accord ? Elle ne signifie pas que tout conflit environnemental ou social se résout spontanément par contrat.
Les coûts de transaction comprennent le temps de recherche, la négociation, l’expertise, la rédaction, le contrôle et l’exécution. Lorsque des milliers de personnes sont affectées par une pollution diffuse, la négociation individuelle devient pratiquement impossible. De même, un fort déséquilibre d’information ou de pouvoir peut empêcher un accord efficace. La présence d’une externalité ne suffit donc pas à conclure qu’un mécanisme de marché privé fonctionnera.
Le cadre est néanmoins utile pour comprendre pourquoi certaines politiques cherchent à créer des droits échangeables ou à clarifier la propriété. Un droit bien défini peut réduire l’incertitude et rendre possible une compensation. Mais la distribution initiale des droits reste une question distributive : deux allocations peuvent produire une efficacité similaire dans un modèle tout en répartissant très différemment les gains et les pertes.
Dans une analyse concrète, on évaluera le nombre de parties, la mesurabilité du dommage, la fréquence des interactions, la capacité de recours et le coût de l’exécution. Plus ces coûts augmentent, plus la solution négociée devient fragile et plus le rôle d’une règle collective peut être important.
Externalités positives : connaissance, prévention et investissement collectif
Une externalité positive apparaît lorsqu’une activité crée un bénéfice pour d’autres qui ne rémunèrent pas entièrement son auteur. La recherche peut produire des connaissances réutilisées par d’autres entreprises ; une action de prévention peut réduire certains risques pour l’entourage ; l’entretien d’un paysage peut bénéficier à des visiteurs qui ne paient pas directement le propriétaire. Dans ces cas, l’activité privée peut être inférieure au niveau souhaitable dans un modèle simple.
La réponse possible est une subvention, un financement public, un droit de propriété intellectuelle, une commande collective ou une institution qui facilite la coopération. Mais chaque instrument comporte un compromis. Un brevet peut encourager l’ en offrant une rente temporaire, tout en réduisant pendant sa durée la gratuite de la connaissance. Une subvention peut augmenter l’activité, mais elle risque de financer des projets qui auraient été réalisés sans aide.
L’évaluation doit donc chercher l’additionnalité : quelle activité supplémentaire a réellement été créée par le soutien ? Si dix projets reçoivent une aide mais que neuf auraient été financés de toute façon, le coût par projet additionnel est très différent du coût moyen affiché. Cette question est centrale dans les politiques de recherche, de transition énergétique ou de formation.
Le lecteur doit également distinguer bénéfice privé et bénéfice externe. Une entreprise peut tirer un profit direct d’une innovation tout en diffusant une partie du savoir. La présence d’un bénéfice social ne justifie pas automatiquement la prise en charge publique de tout le coût. Le bon diagnostic cherche la partie réellement non appropriable et compare les instruments disponibles.
Biens publics, ressources communes et confusion fréquente
Un bien public au sens économique est généralement défini par la non- et la difficulté d’exclure les utilisateurs. La défense nationale est un exemple classique : protéger une personne ne réduit pas directement la protection disponible pour une autre et il est difficile d’exclure individuellement un résident. Une ressource commune possède une autre combinaison : l’accès peut être difficile à contrôler mais l’usage par l’un réduit ce qui reste pour les autres, comme dans certaines pêcheries.
Confondre les deux catégories conduit à de mauvaises solutions. Le problème d’un bien public est souvent le passager clandestin : chacun peut espérer bénéficier sans payer. Celui d’une ressource commune est la surexploitation : chacun a intérêt à prélever avant les autres. Les instruments diffèrent donc, allant du financement collectif à la limitation d’accès, aux quotas, aux droits d’usage ou aux institutions locales de gestion.
Le numérique ajoute des cas intéressants. Une information peut être largement non rivale une fois produite, mais son accès peut être rendu excluable par des droits, une authentification ou une infrastructure. À l’inverse, un réseau numérique peut connaître des et donc redevenir rival à certaines heures. Les catégories sont des outils de diagnostic, pas des étiquettes éternelles.
Pour classer une situation, on posera deux questions simples : l’usage d’une personne réduit-il ce qui reste pour les autres, et peut-on raisonnablement exclure un utilisateur ? Répondre précisément évite de qualifier tout service public de « bien public » au sens économique alors qu’il peut être rival, excluable ou les deux.
Sélection adverse : l’information cachée avant le contrat
La sélection adverse apparaît lorsque la partie moins informée ne peut pas distinguer correctement les différents niveaux de qualité ou de risque avant la transaction. Un assureur qui propose un tarif moyen sans connaître le risque individuel peut attirer proportionnellement davantage les personnes très exposées. Sur un marché de biens d’occasion, des acheteurs qui craignent la mauvaise qualité peuvent réduire leur prix, poussant certains vendeurs de bons produits à quitter le marché.
Le mécanisme est un problème de composition. Le prix ou le contrat modifie qui choisit d’entrer. Une augmentation uniforme de prime peut alors aggraver la sélection au lieu de la résoudre si les clients les moins risqués partent en premier. Le marché peut se réduire ou nécessiter des institutions qui produisent de l’information crédible.
Les solutions comprennent la certification, l’historique vérifiable, la garantie, la réputation, la segmentation des contrats ou certaines obligations de . Mais ces solutions ont un coût et peuvent créer des questions de vie privée ou de discrimination. L’information pertinente doit donc être proportionnée au risque traité.
Pour diagnostiquer une sélection adverse, il faut chercher un lien entre information privée et décision d’entrer dans le contrat. Si le comportement problématique apparaît seulement après la signature, on se rapproche plutôt de l’aléa moral. Cette séparation temporelle constitue un premier test très utile.
Signal et screening : produire ou demander une information crédible
Lorsque la qualité est difficile à observer, la partie informée peut envoyer un signal et la partie moins informée peut organiser un mécanisme de sélection, souvent appelé screening. Une garantie longue peut signaler la confiance d’un vendeur dans son produit si elle serait très coûteuse pour un produit médiocre. Un assureur peut proposer plusieurs niveaux de franchise qui conduisent différents profils à choisir des contrats distincts.
Un signal n’est crédible que s’il est suffisamment difficile ou coûteux à imiter pour le mauvais type. Une simple affirmation publicitaire n’informe presque pas si tout le monde peut la produire gratuitement. Une certification indépendante peut être plus robuste, à condition que l’organisme certificateur ait des incitations compatibles avec la qualité du contrôle.
Le screening doit lui aussi être évalué. Des formulaires très complexes peuvent améliorer la segmentation tout en augmentant les coûts administratifs et en excluant des personnes capables de payer mais peu à l’aise avec la procédure. Le but n’est pas de collecter le maximum d’informations ; c’est d’obtenir l’information qui modifie réellement l’évaluation du risque.
Dans un audit, on demandera quelle information est cachée, qui a intérêt à la révéler, quel dispositif la rend crédible et quel coût il impose. Cette grille s’applique à l’assurance, au crédit, au recrutement, aux marchés publics ou aux plateformes numériques.
Principal-agent : déléguer sans perdre le contrôle de l’objectif
Une relation apparaît lorsqu’une personne ou une institution délègue une tâche à un agent dont les actions ne sont pas parfaitement observables et dont les objectifs peuvent différer. Un actionnaire délègue à un dirigeant, un assuré à un réparateur, l’État à un opérateur ou une collectivité à un prestataire. La difficulté n’est pas seulement l’information ; c’est l’alignement des incitations.
Un contrat peut utiliser des indicateurs de performance, des audits, une part de rémunération ou des sanctions. Mais mesurer une dimension peut déplacer l’effort vers ce qui est mesuré au détriment du reste. Un service public payé uniquement sur le nombre de dossiers traités peut accélérer le volume tout en dégradant la qualité. L’indicateur devient alors une cible et cesse de résumer correctement l’objectif.
Le coût du contrôle doit également être comparé au gain attendu. Surveiller chaque action d’un prestataire peut être plus coûteux que le risque évité. Les contrats réels combinent donc confiance, procédures, échantillonnage, réputation et possibilité de résiliation. La bonne architecture dépend de la fréquence des interactions et de la gravité des conséquences.
Pour analyser un dispositif public, le citoyen peut écrire trois colonnes : objectif du principal, action observable de l’agent, comportement non observable susceptible de diverger. Cette simple carte révèle souvent pourquoi un indicateur officiel s’améliore alors que l’expérience de l’usager ne suit pas.
Aléa moral dans l’assurance : protéger sans supprimer toute incitation à prévenir
L’aléa moral désigne un changement de comportement après la mise en place d’une protection ou d’un contrat lorsque l’action est imparfaitement observable. Une assurance peut réduire le coût personnel d’un accident et donc modifier l’effort de prévention à la marge. Cela ne signifie pas que les assurés deviennent irresponsables ni que l’assurance soit indésirable ; cela signifie que la structure du contrat peut influencer le comportement.
Les franchises, plafonds, bonus-malus, contrôles ou obligations de prévention cherchent à partager le risque tout en conservant une partie de l’incitation. Le niveau optimal dépend de la capacité financière de l’assuré et du coût social d’une sous-assurance. Une franchise très élevée réduit certains comportements opportunistes mais peut décourager des soins ou réparations utiles.
La difficulté empirique est de distinguer aléa moral et sélection adverse. Si les personnes plus risquées choisissent davantage une couverture généreuse, on observe plus de sinistres chez les mieux assurés même sans changement de comportement. Des méthodes d’identification sont nécessaires pour séparer ces mécanismes.
L’audit d’un contrat doit donc examiner le moment où l’information apparaît, ce qui est contrôlable, le partage du risque et les conséquences distributives. Une politique ne doit pas être jugée uniquement sur la réduction des dépenses de l’assureur si elle transfère un risque excessif vers les ménages.
Garanties bancaires, résolution et risque d’aléa moral systémique
Dans la banque, la protection des déposants répond à un objectif de stabilité : éviter que la peur de perdre ses dépôts déclenche des retraits massifs capables de fragiliser des établissements solvables mais illiquides. Cette protection peut cependant modifier les incitations si actionnaires, créanciers ou dirigeants anticipent que les pertes seront toujours socialisées. L’aléa moral devient alors un problème de stabilité financière et de conception du cadre de crise.
Les dispositifs modernes cherchent à séparer la protection des déposants de la protection des investisseurs. Les exigences de capital, la supervision, la résolution bancaire et la capacité d’absorber les pertes visent à rendre crédible l’idée que ceux qui ont pris le risque doivent en supporter une partie. La Banque de France souligne dans ses analyses de stabilité que la gestion de crise doit limiter l’aléa moral tout en protégeant les déposants et la continuité des fonctions essentielles.
Le raisonnement doit rester symétrique. Refuser toute intervention publique peut aggraver une panique et produire un coût collectif supérieur ; promettre un sauvetage illimité peut encourager la prise de risque future. La politique cherche donc un compromis entre prévention de la contagion et discipline de marché.
Pour auditer une garantie, on vérifiera qui est couvert, jusqu’à quel montant, qui finance le fonds, quelles pertes peuvent être imposées aux investisseurs et quelles règles de résolution s’appliquent. Le mot « garantie » ne suffit pas : l’incidence dépend de la hiérarchie précise des créances et des conditions d’intervention.
Santé : information, assurance et qualité dans un même marché
Les marchés de santé combinent plusieurs problèmes d’information. Le patient connaît certains éléments de son état mais dépend du professionnel pour le diagnostic ; le professionnel connaît la médecine mais ne supporte pas directement tout le coût ; l’assureur paie une partie de la dépense sans observer parfaitement la nécessité de chaque acte. Cette architecture explique pourquoi il est dangereux de réduire l’analyse à une seule asymétrie.
La rémunération influence aussi les comportements. Un paiement à l’acte, un forfait, une capitation ou un paiement à la qualité déplacent différemment les incitations. Aucun système n’est neutre : le paiement à l’acte peut encourager le volume, tandis qu’un forfait trop rigide peut pousser à limiter les soins coûteux. Les dispositifs mixtes cherchent souvent à équilibrer ces risques.
L’information de qualité peut aider, mais des indicateurs mal construits créent des effets pervers. Un hôpital comparé uniquement sur la mortalité brute peut être pénalisé s’il traite des patients plus graves. Il faut ajuster les comparaisons au risque et publier les limites de l’indicateur. La transparence n’est utile que si les données sont interprétables.
L’audit d’une réforme de santé examinera donc le partage du risque, la rémunération, la sélection des patients, la qualité mesurée et les coûts administratifs. Les concepts d’asymétrie d’information et d’aléa moral servent ici à poser les bonnes questions, pas à fournir une réponse unique.
Effets de réseau et plateformes : une externalité peut devenir un avantage concurrentiel
Dans certains services numériques, la valeur pour un utilisateur augmente avec le nombre d’autres utilisateurs. Un réseau de communication, une place de marché ou un format technique peut bénéficier d’effets de réseau directs ou indirects. Ces effets peuvent accélérer l’adoption d’un standard utile, mais aussi rendre plus difficile l’entrée d’un concurrent lorsque les utilisateurs hésitent à quitter l’écosystème dominant.
Le prix ne capture pas toujours la totalité de cet effet. Une plateforme peut subventionner un côté du marché pour attirer des utilisateurs et monétiser l’autre côté. Analyser uniquement le prix payé par un consommateur peut donc manquer une partie du modèle économique, notamment lorsque le service apparent est gratuit et financé par la publicité ou les données.
Les effets de réseau ne sont pas automatiquement une défaillance nécessitant démantèlement. Ils peuvent produire des gains réels de coordination et de compatibilité. Le problème apparaît lorsque l’avantage devient verrouillage, que les coûts de changement sont élevés ou que la plateforme contrôle des données indispensables à l’entrée. Les remèdes possibles incluent , portabilité, accès ou règles de non-discrimination.
Pour auditer une plateforme, il faut identifier les différents groupes d’utilisateurs, les flux financiers, les données, les coûts de changement et les effets de taille. Cette cartographie évite d’appliquer les concepts d’un marché simple à une architecture multi-faces.
Connaissance et innovation : externalités, propriété intellectuelle et diffusion
La connaissance possède une propriété particulière : une idée peut souvent être utilisée par plusieurs personnes sans être détruite. Une entreprise qui investit en recherche peut ne pas capter tous les bénéfices de ce qu’elle découvre si les concurrents apprennent, imitent ou recrutent des salariés formés. Cette diffusion peut conduire à un niveau privé d’investissement inférieur au niveau social souhaitable dans certains modèles.
Les droits de propriété intellectuelle répondent en partie à ce problème en accordant une exclusivité temporaire. Mais cette exclusivité crée elle-même un coût d’accès et peut ralentir certaines recombinaisons de connaissances. La politique d’innovation arbitre donc entre incitation à produire et diffusion. Les subventions de recherche, achats publics, prix, partenariats et financement universitaire représentent d’autres instruments.
L’additionnalité est ici encore essentielle. Subventionner un projet que l’entreprise aurait financé sans aide ne crée pas le même bénéfice qu’un projet véritablement rendu possible. Les évaluations doivent comparer les bénéficiaires à un groupe de contrôle crédible ou exploiter des seuils de programme lorsque c’est possible.
Un audit de politique d’innovation examinera la part privée et publique du financement, les retombées mesurables, la diffusion, les brevets ou publications, mais aussi la productivité et les collaborations. Aucun indicateur unique ne capture la valeur de la connaissance.
Choisir l’instrument : corriger une défaillance sans en créer une autre
Identifier une défaillance de marché n’est que la moitié du raisonnement. L’intervention publique possède elle aussi des coûts d’information, d’administration, de contrôle et des risques de capture. Une taxe mal calibrée, une subvention captée par des bénéficiaires déjà rentables ou une norme technologiquement figée peuvent produire des effets indésirables. Il faut donc comparer l’imperfection du marché à l’imperfection réaliste des solutions disponibles.
Le choix d’instrument dépend de la mesurabilité. Si l’on observe facilement l’émission mais pas le dommage individuel, un prix sur l’émission peut être praticable. Si le dommage présente un seuil absolu, une norme peut être plus sûre. Si le problème vient d’une information cachée, une certification ou une obligation de divulgation peut traiter directement la cause. L’outil doit correspondre au mécanisme.
La distribution compte également. Deux instruments capables de réduire la même externalité peuvent répartir très différemment le coût entre ménages, entreprises, propriétaires et contribuables. Une analyse d’efficacité qui ignore cette dimension peut devenir politiquement instable et provoquer un retour en arrière, ce qui réduit l’efficacité dans le temps.
La bonne fiche d’impact présente donc problème, instrument, mécanisme, coûts administratifs, distribution, comportement attendu, indicateur de résultat et clause de révision. Cette structure permet d’abandonner ou d’ajuster une politique si les effets observés ne correspondent pas au diagnostic initial.
Audit final : reconnaître le type de problème avant de proposer une solution
Face à une situation concrète, commencez par demander s’il existe réellement un écart entre décision privée et conséquence sociale, une information cachée, une action non observable ou une ressource collective. Ces problèmes peuvent coexister, mais ils ne sont pas synonymes. Les nommer correctement évite de prescrire une taxe à un problème d’information ou une certification à un problème de quantité globale.
Ensuite, décrivez le : que se passerait-il sans intervention ? Une politique peut sembler produire un bénéfice alors que la tendance aurait évolué de la même manière. Cette question oblige à chercher des groupes comparables, des données historiques ou une expérience naturelle. La causalité est aussi importante ici que dans l’évaluation de toute politique publique.
Troisième étape : comparez au moins deux instruments et l’option de ne rien changer. Pour chacun, indiquez qui paie, qui bénéficie, ce qui doit être mesuré, le risque de contournement et le coût de gestion. Une intervention qui économise 10 millions de dommage mais coûte 20 millions de contrôle n’est pas automatiquement souhaitable ; une estimation qui ignore le coût administratif est incomplète.
Enfin, fixez une date de réexamen et publiez les données. Le but d’une politique corrective n’est pas de démontrer que son auteur avait raison, mais de réduire un problème mesurable. Si l’externalité diminue, si la sélection adverse recule ou si les comportements changent comme prévu, le mécanisme gagne en crédibilité. Dans le cas contraire, la règle doit pouvoir évoluer.
Exercices de synthèse et méthode de vérification
Une commune envisage une taxe sur une nuisance sonore. Quelles informations faut-il réunir avant de fixer le taux ?
Il faut mesurer la nuisance, identifier les tiers affectés, vérifier que le signal-prix peut modifier le comportement, estimer les coûts de contrôle et tester la distribution de la charge. Une taxe ne doit pas être calibrée uniquement sur un objectif de recettes.
Un assureur observe davantage de sinistres chez les contrats les plus couvrants. Peut-on conclure à l’aléa moral ?
Non. La corrélation peut venir d’une sélection adverse : les personnes plus risquées choisissent peut-être davantage la couverture. Il faut une stratégie permettant de distinguer composition des assurés et changement de comportement après contrat.
Pourquoi un quota échangeable peut-il réduire le coût total de réduction ?
Les acteurs dont le coût marginal de réduction est faible réduisent davantage et peuvent vendre des droits ; ceux dont le coût est élevé achètent des droits. Sous les hypothèses du système, les réductions se déplacent vers les endroits où elles coûtent le moins.
Une innovation produit des retombées positives. Cela justifie-t-il de financer 100 % du projet ?
Pas automatiquement. Il faut distinguer bénéfice privé et bénéfice externe, mesurer l’additionnalité de l’aide et comparer subvention, propriété intellectuelle, commande publique ou autres instruments.
Quel test permet de distinguer un effet concurrentiel d’une externalité ?
Demandez si l’effet sur le tiers passe par le système de prix et de marché ou s’il constitue un coût ou bénéfice non pris en compte dans la transaction. La perte d’un concurrent parce que les clients changent de fournisseur n’est pas, en elle-même, une externalité.
Écrivez la fiche minimale d’une intervention corrective.
Problème précisément défini, chaîne causale, population affectée, instrument, données nécessaires, coût administratif, effets distributifs, risques de contournement, indicateur de résultat et date de révision.
Congestion : une externalité qui dépend fortement du lieu et de l’heure
La congestion routière illustre une externalité particulière : chaque véhicule supplémentaire ralentit légèrement les autres lorsque l’infrastructure approche de sa capacité. Le coût imposé dépend donc de l’heure, du tronçon, des alternatives de transport et du nombre d’usagers déjà présents. Une tarification uniforme toute la journée peut mal refléter cette variation. L’analyse marginale est ici très utile, car le dommage d’un trajet supplémentaire est presque nul sur une route vide et beaucoup plus élevé à l’heure de pointe.
Les instruments possibles comprennent tarification de congestion, stationnement, investissement dans les transports collectifs, télétravail ou modification de l’offre routière. Construire davantage de capacité peut réduire la congestion à court terme mais aussi modifier les choix de localisation et de déplacement. Il faut donc distinguer effet immédiat et adaptation de long terme.
La distribution doit être étudiée : une tarification peut pénaliser certains travailleurs sans alternative crédible. Recycler les recettes vers les transports ou prévoir des dispositifs ciblés peut améliorer l’acceptabilité sans supprimer entièrement le signal de rareté. Mais une exemption trop large peut recréer la congestion.
Pour évaluer une politique, on suit temps de trajet, vitesse, trafic, fréquentation des alternatives, recettes et effets par catégorie d’usagers. Le succès n’est pas seulement une baisse de trafic ; c’est une réduction du coût social de déplacement pour un coût d’administration raisonnable.
Externalité locale ou globale : la bonne échelle de décision change
Une nuisance sonore autour d’un aéroport est principalement locale, tandis qu’une tonne de gaz à effet de serre contribue à un phénomène global indépendamment du lieu d’émission. Cette différence d’échelle modifie le niveau pertinent d’action. Une collectivité peut traiter efficacement certains effets locaux ; une externalité mondiale nécessite une coordination plus large pour éviter que l’effort d’un territoire soit contourné par le déplacement de l’activité.
Le risque de de carbone illustre cette difficulté. Une règle stricte dans une juridiction peut réduire les émissions territoriales mais déplacer une production vers une zone moins réglementée, sans réduction équivalente des émissions mondiales. Les mécanismes d’ajustement ou la coopération internationale cherchent à limiter ce problème.
À l’inverse, centraliser toutes les externalités peut ignorer des différences locales. La valeur d’un espace vert, le bruit ou la qualité d’un paysage dépendent du territoire. Une bonne gouvernance associe donc échelle du dommage et échelle de la règle.
Dans un audit, on demandera où apparaît le dommage et où se situe l’auteur. Si les deux sont dans la même juridiction, l’instrument local peut être cohérent. Si les effets traversent les frontières, il faut analyser les réactions des autres territoires et les possibilités de déplacement.
Incertitude, dommages irréversibles et principe de précaution économique
Certaines externalités sont connues avec une incertitude importante et peuvent provoquer des dommages irréversibles. Attendre une mesure parfaite peut alors être coûteux. L’analyse économique ne transforme pas automatiquement cette situation en interdiction ; elle cherche à comparer le coût d’une action préventive, la probabilité des scénarios et la difficulté à réparer le dommage une fois réalisé.
L’irréversibilité crée une valeur de l’information et une valeur d’option. Retarder un investissement irréversible peut permettre d’apprendre ; à l’inverse, retarder une prévention peut fermer définitivement certaines options. L’ordre des décisions compte donc autant que leur valeur moyenne.
Les scénarios sont préférables à une probabilité artificiellement précise lorsque les connaissances sont limitées. On peut tester une politique sous dommage faible, central et élevé, puis regarder si le classement des instruments change. Une décision robuste est celle qui reste raisonnable dans plusieurs scénarios.
L’audit doit rendre visibles les inconnues plutôt que les cacher dans un chiffre unique. Une politique de précaution devient plus crédible lorsqu’elle précise le risque visé, les seuils de révision et les nouvelles données qui pourraient conduire à l’assouplir ou la renforcer.
Qui subit l’externalité et qui paie la correction ?
Une externalité n’est pas seulement une moyenne. Les personnes exposées peuvent être différentes de celles qui bénéficient de l’activité. Une infrastructure génère des gains pour une région entière mais du bruit pour quelques quartiers ; une pollution diffuse peut toucher davantage les ménages proches d’un axe ou d’un site industriel. L’analyse distributive complète donc l’évaluation totale.
Le principe pollueur-payeur cherche à rapprocher responsabilité et coût, mais l’ peut se déplacer par les prix, salaires ou loyers. Une taxe sur une entreprise peut être en partie répercutée sur les consommateurs selon la concurrence et les élasticités. Il faut distinguer celui qui verse juridiquement la taxe de celui qui supporte finalement le coût.
La compensation peut être justifiée pour des groupes fortement affectés, mais elle doit conserver une logique cohérente. Indemniser intégralement chaque changement de comportement peut neutraliser l’incitation. Une solution peut combiner compensation de transition et maintien du signal à la marge.
Un dossier transparent présente les effets par revenu, territoire et secteur. Cette ventilation aide à choisir les modalités de transition et réduit le risque qu’une politique globalement efficace soit abandonnée parce que ses coûts concentrés n’avaient pas été anticipés.
Contrôle et application : une règle sans vérification peut devenir purement déclarative
Une taxe, une norme ou un quota fonctionne seulement si l’activité concernée est observable avec une précision suffisante. Les coûts de mesure peuvent être faibles pour une consommation électrique enregistrée par compteur et très élevés pour une pollution diffuse de milliers de petites sources. L’instrument doit être choisi en tenant compte de cette réalité administrative.
Le contrôle fondé sur le risque permet de concentrer les inspections là où la probabilité et le dommage potentiel sont élevés. Mais les modèles de ciblage doivent être audités afin d’éviter des biais ou une adaptation stratégique des acteurs. Une règle connue à l’avance peut modifier les déclarations et les comportements de contournement.
Les sanctions doivent être crédibles. Une amende énorme mais presque jamais appliquée peut être moins dissuasive qu’une sanction modérée avec une probabilité de contrôle élevée. Le calcul économique de l’acteur intègre le gain, la probabilité de détection et la sanction attendue.
Le tableau de bord d’une politique corrective devrait publier contrôles, anomalies, sanctions, délais et taux de conformité. Sans ces données, on peut mesurer la règle écrite mais pas son efficacité réelle.
Ressources communes : la gouvernance peut être locale, contractuelle ou réglementaire
Les ressources communes, comme certaines pêcheries, nappes ou pâturages, peuvent être surexploitées parce que chaque utilisateur reçoit le bénéfice privé de son prélèvement tandis qu’une partie du coût est répartie sur les autres. Cette dynamique ne signifie pas que seule une privatisation ou une interdiction centralisée soit possible. Des institutions collectives peuvent définir des règles d’accès, des quotas et une surveillance partagée.
La connaissance locale peut être un avantage lorsque les usagers observent mieux la ressource et les comportements. Mais une gouvernance locale peut être fragile si le groupe est trop grand, si les frontières de la ressource sont floues ou si des utilisateurs externes ne participent pas aux règles.
Les droits individuels transférables, les licences et les quotas collectifs distribuent différemment le pouvoir et les revenus. Leur choix doit donc inclure une analyse de concentration : un système échangeable peut conduire à une accumulation de droits chez les acteurs les mieux capitalisés.
Pour auditer, on vérifie l’état biologique ou physique de la ressource, les droits d’accès, la surveillance et la capacité à sanctionner. Une règle efficace doit maintenir la ressource et produire des incitations compatibles avec sa régénération.
Données personnelles : externalités, asymétries et consentement imparfait
Les marchés numériques soulèvent une question particulière : une personne peut céder des données dont l’utilisation affecte aussi d’autres individus par inférence statistique. Les informations d’un groupe peuvent permettre de prédire des caractéristiques de personnes qui n’ont jamais fourni leurs propres données. L’analyse dépasse donc parfois une transaction bilatérale simple.
L’asymétrie d’information est également forte lorsque les conditions d’utilisation sont longues et que l’utilisateur connaît mal les usages futurs. Un consentement formel n’est pas nécessairement un consentement économiquement informé si les conséquences sont difficiles à comprendre ou à anticiper.
Les réponses peuvent inclure minimisation des données, limites de finalité, portabilité, transparence, sécurité ou responsabilité. Chacune modifie les coûts d’innovation, de conformité et les risques pour les utilisateurs. La bonne politique doit éviter de présenter la vie privée comme une variable sans valeur économique.
Un audit examine quelles données sont collectées, pourquoi, combien de temps, avec qui elles sont partagées et quelles décisions en dépendent. La traçabilité est indispensable pour comprendre la chaîne d’externalités et d’information.
Éducation : bénéfices privés, retombées collectives et prudence sur l’additionnalité
L’éducation produit un bénéfice privé par les compétences et les opportunités, mais peut aussi créer des retombées collectives : diffusion de connaissances, participation civique, santé ou productivité des collègues. Ces externalités positives sont souvent invoquées pour justifier un financement collectif, mais leur ampleur varie selon le niveau, la qualité et le contexte.
Le financement public ne résout pas automatiquement le problème de qualité. Si les ressources supplémentaires ne modifient ni l’enseignement ni les apprentissages, l’externalité potentielle reste théorique. Il faut relier dépense, processus et résultat plutôt que s’arrêter au montant par élève.
Les contraintes de crédit constituent une autre justification distincte : un étudiant capable peut ne pas pouvoir financer une formation dont le rendement privé est élevé. Ici, le problème n’est pas une externalité mais un marché du crédit imparfait. Les instruments appropriés peuvent donc différer.
Pour évaluer une politique, on séparera retombée collective, rendement privé, sélection des bénéficiaires et effet causal sur les compétences. Cette décomposition évite de cumuler plusieurs justifications sans vérifier laquelle est réellement active.
Logement et voisinage : les effets locaux peuvent être capitalisés dans les prix
La qualité d’une école, d’un parc, d’une nuisance ou d’un transport peut se refléter dans les prix immobiliers. Cette permet parfois d’estimer la valeur accordée à une caractéristique locale, mais elle ne signifie pas que tous les habitants peuvent facilement déménager ou qu’un prix de logement résume tout le bien-être.
Les politiques d’urbanisme créent elles aussi des effets externes : hauteur, densité, circulation, vue, patrimoine et offre de logements. Restreindre la construction peut protéger certaines aménités tout en augmentant les prix pour les entrants. Le coût et le bénéfice sont répartis entre propriétaires, locataires et futurs résidents.
Une analyse doit donc inclure ceux qui ne sont pas encore présents dans le quartier. Les consultations locales peuvent sous-représenter les futurs ménages qui bénéficieraient d’une offre supplémentaire. Cette asymétrie politique est distincte de l’externalité économique mais influence la décision.
L’audit d’un projet urbain compare effets sur prix, mobilité, offre, environnement et services publics. Un unique indicateur de valeur immobilière ne suffit pas à conclure.
Agriculture : production marchande et biens environnementaux imbriqués
L’agriculture produit des biens marchands mais aussi des effets sur l’eau, les sols, la biodiversité, le paysage et le carbone. L’OCDE analyse précisément ces interactions en distinguant externalités positives et négatives et, dans certains cas, biens publics environnementaux. La difficulté vient du fait que plusieurs effets sont produits conjointement par la même exploitation.
Une subvention conditionnée à une pratique peut rémunérer un service environnemental, mais elle doit établir une référence : que se serait-il passé sans paiement ? Rémunérer une pratique déjà obligatoire ou déjà rentable réduit l’additionnalité. À l’inverse, imposer une norme sans compensation peut créer des effets de revenu et de compétitivité.
La mesure est souvent diffuse : nitrates, érosion, biodiversité ou de carbone exigent des données physiques et parfois des modèles. Les indicateurs de pratique sont plus simples à contrôler mais moins proches du résultat final.
Un programme robuste précise objectif écologique, pratique ou résultat rémunéré, contrôle, durée et risque de déplacement de la production. Il compare aussi le coût administratif à la valeur de l’effet recherché.
Analyse coût-bénéfice : réunir sans confondre les dimensions du diagnostic
L’analyse coût-bénéfice cherche à comparer les effets d’un projet ou d’une règle sur plusieurs années. Elle additionne coûts et bénéfices monétarisés lorsqu’ils peuvent l’être, actualise les flux et présente les éléments non monétarisés séparément. Son intérêt principal est de forcer la cohérence des hypothèses, pas de produire un score indiscutable.
Le taux d’actualisation peut modifier fortement la valeur présente de dommages lointains. Une faible variation a peu d’effet sur un coût de l’année prochaine mais beaucoup sur un bénéfice attendu dans cinquante ans. Toute évaluation intergénérationnelle doit donc publier sa sensibilité à ce paramètre.
La distribution ne disparaît pas parce que la somme est positive. Un projet peut produire 100 de bénéfices et 80 de coûts tout en appauvrissant fortement un petit groupe. L’analyse doit alors discuter compensation, droits et équité au lieu de considérer le surplus agrégé comme seule décision.
La meilleure conclusion présente résultat central, plage d’incertitude, effets non monétisés et groupes affectés. Cette transparence permet au décideur politique d’assumer l’arbitrage plutôt que de le cacher derrière un calcul.
Synthèse : construire un arbre de décision avant d’intervenir
Un arbre de décision peut commencer par quatre questions. Existe-t-il un effet sur tiers non valorisé ? Une information importante est-elle cachée avant le contrat ? Une action change-t-elle après protection ? La ressource possède-t-elle des caractéristiques de bien public ou de ressource commune ? Chaque réponse oriente vers une famille d’instruments différente.
La deuxième branche concerne la capacité administrative : peut-on mesurer l’activité, contrôler la conformité, identifier les bénéficiaires et ajuster la règle ? Un instrument théoriquement élégant mais impossible à administrer peut être inférieur à une solution moins précise mais vérifiable.
La troisième branche concerne la distribution et le temps. Qui paie immédiatement, qui bénéficie plus tard, quels investissements deviennent irréversibles, quelles compensations sont possibles ? Ces dimensions déterminent la stabilité politique et donc l’efficacité de long terme.
Enfin, l’arbre se termine par un dispositif d’évaluation. Si aucune donnée ne permet de savoir si la défaillance a diminué, la politique n’est pas pilotable. Une intervention moderne doit être conçue avec son propre protocole de vérification.
Grand cas de synthèse : choisir un instrument face à une externalité de pollution
Imaginons un bassin industriel où plusieurs installations émettent un polluant atmosphérique local. Les concentrations dépassent certaines recommandations sanitaires pendant une partie de l’année, mais les entreprises ont des technologies, des coûts de réduction et des cycles d’investissement très différents. La première erreur serait de commencer par choisir l’instrument préféré. Il faut d’abord reconstruire le dommage : cartographier les émissions, modéliser la dispersion, identifier les populations exposées, distinguer épisodes de pointe et exposition chronique, puis mesurer les coûts sanitaires ou productifs avec une plage d’incertitude. Sans cette base physique, le prix correctif ou le plafond devient arbitraire.
La deuxième étape consiste à regarder les possibilités de réduction. Une installation peut diminuer rapidement ses émissions grâce à un filtre ; une autre doit remplacer un équipement lourd ; une troisième peut modifier son combustible. Une norme uniforme imposant la même technologie à tous peut être simple à contrôler, mais elle ignore cette hétérogénéité. Une taxe par unité émise laisse davantage de liberté, tandis qu’un marché de quotas fixe un plafond global. Si le dommage dépend fortement du lieu, un prix uniforme peut toutefois être insuffisant : une tonne émise près d’une zone dense peut être plus dommageable qu’une tonne ailleurs.
Il faut ensuite intégrer le temps. Les entreprises ne remplacent pas leurs équipements chaque année. Une trajectoire annoncée plusieurs années à l’avance peut réduire le coût de transition en permettant d’intégrer les investissements au cycle normal de renouvellement. À l’inverse, une règle très tardive suivie d’une échéance brutale peut créer une pénurie de prestataires et faire monter les coûts. La crédibilité de la trajectoire devient une variable économique, car les acteurs investissent aujourd’hui en fonction de la règle qu’ils anticipent demain.
La distribution ne doit pas être ajoutée en annexe. Si les entreprises répercutent une partie du coût dans les prix, les ménages supportent une incidence indirecte. Si l’activité se déplace, certains salariés peuvent être affectés. Les recettes d’une taxe ou d’une enchère peuvent financer des réductions ciblées, une transition technologique ou une compensation temporaire. Mais recycler toutes les recettes proportionnellement à la consommation polluante annulerait une partie du signal. La compensation doit donc protéger les revenus ou financer les alternatives sans subventionner exactement le comportement que l’on souhaite réduire.
Enfin vient le protocole d’évaluation. On publie les émissions par site, les concentrations mesurées, les coûts de conformité, les prix ou quotas, les investissements et les indicateurs sanitaires lorsque les délais permettent de les observer. Si le dommage ne baisse pas malgré une forte charge financière, le mécanisme doit être réexaminé. Peut-être les émissions sont-elles mal mesurées, les alternatives insuffisantes ou le dommage vient-il d’autres sources. Une politique corrective est un dispositif pilotable, pas une déclaration définitive.
Grand cas de synthèse : assurance, information privée et comportements après contrat
Considérons maintenant un marché d’assurance où l’assureur observe mal le risque individuel et contrôle imparfaitement les efforts de prévention après signature. Deux problèmes coexistent : sélection adverse et aléa moral. Les confondre conduit à de mauvaises réponses. Si les personnes les plus exposées choisissent davantage une couverture généreuse, augmenter la franchise peut réduire la demande mais ne révèle pas nécessairement le risque caché. Si les comportements changent après couverture, une franchise ou un bonus-malus peut agir sur l’incitation. La première tâche est donc d’identifier le moment où l’information ou l’action devient problématique.
Les données utiles sont longitudinales. Il faut connaître le risque avant contrat, le niveau de couverture, les sinistres et, si possible, les comportements de prévention. Un simple constat que les personnes mieux assurées ont plus de sinistres ne permet pas de conclure. Les contrats sont choisis, et ce choix dépend du risque anticipé. Une expérimentation, une variation réglementaire ou une règle d’éligibilité peut parfois fournir une source d’identification plus crédible que la corrélation brute.
La conception du contrat doit tenir compte de la protection. Une franchise élevée peut discipliner l’utilisation mais exposer les ménages à un risque financier important. Un plafond ou une peut réduire l’aléa moral mais rendre le produit inutile précisément pour les événements graves. Il faut donc regarder non seulement la dépense de l’assureur, mais aussi le partage du risque, l’accès et les conséquences sur la prévention.
La réglementation peut imposer information, solvabilité, standardisation ou couverture minimale. Ces règles réduisent certains problèmes mais peuvent limiter la diversité des contrats. Une obligation de couverture peut corriger la sélection si elle maintient les profils à faible risque dans le pool ; elle peut aussi devenir coûteuse si le panier obligatoire est mal défini. Là encore, le problème économique n’impose pas une solution unique.
Le bon audit termine par une matrice : problème d’information avant contrat, problème d’action après contrat, instrument, preuve attendue et risque secondaire. Cette matrice rend visible ce qui relève de la sélection, de l’incitation, de la solidarité ou de la réglementation prudentielle. Le lecteur peut alors juger la réforme sur son mécanisme plutôt que sur un slogan autour de « l’assistanat » ou du « marché ».
Protocole de décision : de la défaillance identifiée à la règle révisable
Le protocole final tient en une séquence rigoureuse. On définit d’abord l’unité de décision et le tiers affecté, puis on décrit le mécanisme qui empêche le prix ou le contrat de produire le résultat attendu. On mesure ensuite le dommage ou le risque avec une fourchette, on recense les alternatives disponibles et on chiffre leurs coûts d’administration. Ce n’est qu’après ces étapes que l’on compare les instruments. Cette discipline empêche de choisir une solution par préférence idéologique avant d’avoir établi le problème.
Le dossier doit également conserver une option de référence crédible. « Ne rien faire » ne signifie pas que rien ne change : la technologie, les prix, les comportements ou une réglementation voisine peuvent évoluer. Le contrefactuel doit donc être explicite. Une taxe ou une norme ne peut être créditée de toute amélioration observée si la tendance avait déjà commencé. Inversement, une politique peut éviter une dégradation sans faire baisser immédiatement le niveau du dommage ; l’évaluation doit être capable de reconnaître ce cas.
Enfin, la révision doit être prévue dès l’origine. Les indicateurs, seuils et données à publier sont inscrits dans la règle, avec une date de bilan. Si le dommage marginal, la technologie ou le comportement changent, le niveau de taxe, le plafond ou la norme peuvent être ajustés selon une procédure publique. Cette capacité d’apprentissage distingue une politique économique pilotée d’un dispositif qui survit uniquement parce que son abandon serait politiquement difficile.
Calcul : Le coût social additionne le coût supporté par le producteur ou consommateur et le dommage imposé à des tiers : 40 + 12 = 52.
Unité et résultat : 52 € par unité
Interprétation : L'externalité négative ajoute 12 € au coût privé. Une décision fondée uniquement sur 40 € sous-estimerait donc le coût total pour la collectivité.
Piège à éviter : Oublier qu'une externalité peut aussi être positive.