1. Relation à savoir reconstruire
P = Σ C_t/(1+y)^t + N/(1+y)^TQuand le rendement exigé monte, le prix d’une obligation à coupon fixe baisse.
Une dette publique n’est pas un unique emprunt à un taux unique. Elle est composée de titres émis à différentes dates, avec différentes maturités et conditions. Lorsque les taux de marché montent, le coût moyen se transmet progressivement au rythme du refinancement.
Pour aborder « Dette obligations rendement maturite prime risque » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Le prix d’une obligation et son rendement évoluent en sens inverse lorsqu’un coupon fixé rencontre de nouveaux taux de marché. La maturité et le risque de crédit doivent être précisés avant de comparer deux rendements.
Rendement courant = coupon annuel ÷ prix de marché × 100
Lecture à voix haute : « coupon annuel divisé par prix de marché, multiplié par cent »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
coupon annuel | paiement annuel de coupon | € par obligation et par an |
prix de marché | prix payé pour l’obligation | € |
rendement courant | coupon rapporté au prix | % par an |
Calcul guidé, sans saut :
Interprétation et limite : Ce rendement ignore notamment la plus-value ou moins-value jusqu’au remboursement et ne remplace pas un rendement actuariel complet.
La réponse ultra-simple
Une obligation est un titre de dette. Le coupon est le paiement d’intérêt prévu par le titre ; le rendement dépend aussi du prix auquel le titre est acheté. La maturité est l’horizon avant remboursement final. La prime de risque est un supplément de rendement demandé par rapport à une référence pour compenser un risque perçu.
1. Émettre une obligation
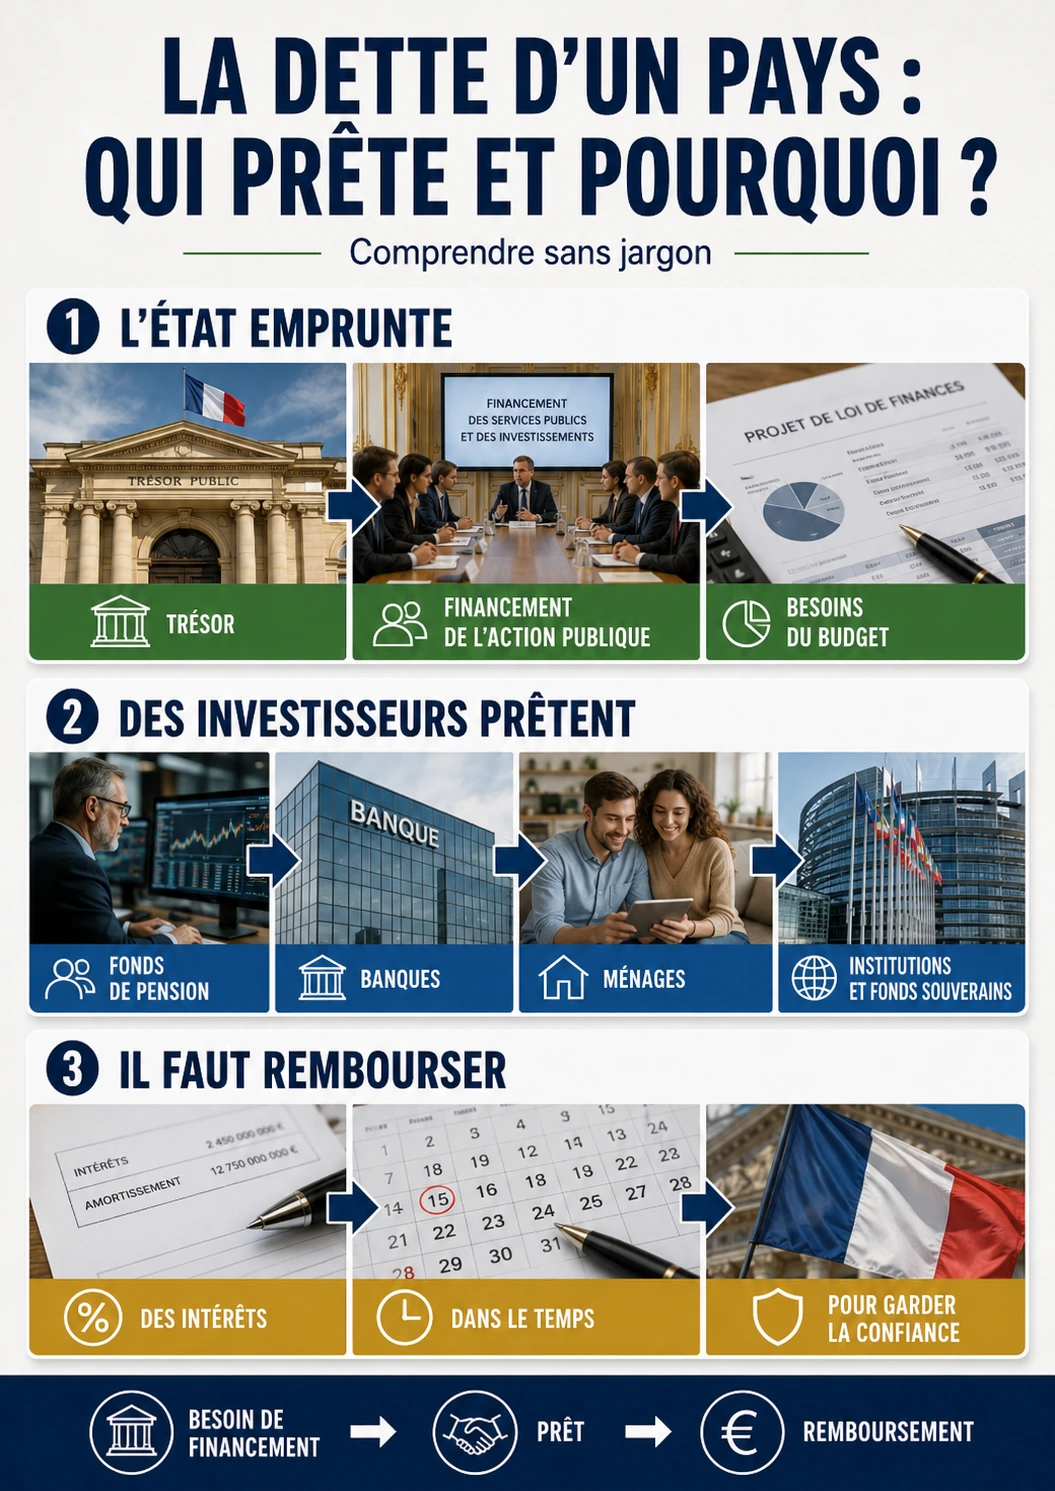
Un État peut financer une partie de son besoin en émettant des titres. À l’émission, des investisseurs apportent des fonds en échange d’un droit à des paiements futurs selon les caractéristiques du titre. Les titres peuvent ensuite être échangés sur un marché secondaire.
Le marché secondaire ne verse pas automatiquement de nouvel argent à l’émetteur à chaque transaction, mais ses prix et rendements influencent les conditions auxquelles de nouvelles émissions pourront être placées.
2. Coupon et rendement
Le coupon est fixé par les caractéristiques du titre. Le rendement pour un acheteur dépend du prix payé, des coupons et du remboursement final. Si un ancien titre verse un coupon relativement faible et que les nouveaux taux de marché montent, son prix de marché doit généralement baisser pour offrir un rendement compétitif, toutes choses égales par ailleurs.
C’est pourquoi « taux de l’obligation » peut être ambigu : parle-t-on du coupon facial, du , du taux à l’émission ou d’un taux de marché observé ?
3. Maturité et refinancement
La maturité indique la durée restante avant le remboursement du principal. Un État refinance continuellement une partie de sa dette à mesure que des titres arrivent à échéance. Une hausse des taux nouveaux ne s’applique donc pas instantanément à toute la dette existante à taux fixe.
La structure de maturité détermine la vitesse de transmission. Une dette très courte se refinance rapidement ; une dette plus longue verrouille davantage les conditions antérieures, mais peut avoir été émise à un coût différent.
4. Prime de risque
Une prime de risque compare généralement le rendement demandé à celui d’un actif de référence considéré comme moins risqué ou différent. Elle peut refléter le risque de crédit, de , de durée, de change ou l’incertitude générale.
Il faut éviter d’interpréter toute hausse de rendement comme une « sanction » politique directe. Les taux mondiaux, l’inflation, la politique monétaire, l’offre de titres et la préférence des investisseurs évoluent simultanément.
Calcul reproductible
Intérêt annuel simple = capital × taux annuelcapital : montant sur lequel le taux s’applique.
taux annuel : taux exprimé sous forme décimale dans le calcul : 3 % = 0,03.
× : multiplication.
Exemple calculé : Sur 1 000 € à 3 % par an dans un exemple simple : 1 000 × 0,03 = 30 € d’intérêt annuel.
Erreurs fréquentes
Toutes choses égales par ailleurs, son prix tend à baisser afin que son rendement devienne plus compétitif.
Parce que les titres existants ont des échéances différentes et ne sont refinancés qu’au fil du temps.
Correction expliquée : Le taux de coupon rapporte le coupon annuel au nominal de l’obligation : 20 ÷ 1 000 = 0,02. En pourcentage, 0,02 × 100 = 2 %. Le taux de coupon est donc de 2 % par an du nominal, ce qui ne doit pas être confondu avec le rendement au prix de marché.
Ses flux fixes deviennent moins attractifs que ceux des nouvelles obligations ; son prix doit baisser pour offrir un rendement comparable.
La maturité est la date finale de remboursement ; la duration résume le calendrier actualisé des flux et sert notamment à approcher la du prix aux taux.
Pour approfondir dette, obligations, rendement, maturité et prime de risque, prenez une affirmation chiffrée publiée dans un débat public et décomposez-la. Relevez la , la période, l’unité, le périmètre géographique et l’organisme source. Demandez ensuite si le chiffre mesure un niveau, une variation, un taux ou un . Cette simple fiche d’identité élimine une grande partie des comparaisons trompeuses.
Refaites ensuite Intérêt annuel simple = capital × taux annuel avec les données originales lorsqu’elles sont disponibles. Modifiez une hypothèse à la fois et observez si la conclusion change fortement. Une analyse devient plus crédible lorsqu’elle montre sa sensibilité au lieu de cacher les hypothèses qui produisent le résultat.
Enfin, écrivez un : que se serait-il passé sans le phénomène ou la mesure étudiée ? Puis cherchez au moins une explication concurrente. Le but n’est pas de rendre toute conclusion impossible, mais de savoir quelle information supplémentaire permettrait de choisir entre les explications. C’est le passage d’une lecture de niveau scolaire à un raisonnement économique réellement vérifiable.
La dette publique négociable est constituée de titres par lesquels l’État emprunte auprès d’investisseurs et s’engage à verser des paiements selon des conditions définies. Pour comprendre ces titres, il faut abandonner l’image d’une dette unique contractée à un taux unique. Le stock réel est un portefeuille composé de milliers de lignes, émises à des dates différentes, avec des maturités, coupons et prix différents. La charge d’intérêt d’une année est donc le résultat de cette histoire accumulée.
Cette distinction explique pourquoi une hausse des taux de marché n’augmente pas instantanément le coût de tout le stock. Les titres existants continuent à verser leur coupon contractuel ; l’effet de la hausse apparaît au fur et à mesure des nouvelles émissions et du refinancement des titres arrivant à échéance. Plus la est longue, plus la transmission au coût moyen est progressive, toutes choses égales par ailleurs.
La dette est un stock à une date alors que le déficit est un flux annuel. Un déficit supplémentaire doit généralement être financé, mais les remboursements de titres arrivant à échéance créent eux aussi un besoin de financement brut. C’est pourquoi le programme annuel d’émission peut être beaucoup plus élevé que le seul déficit de l’année : il faut à la fois couvrir le besoin budgétaire et refinancer une partie du stock.
L’Agence France Trésor, qui gère la dette et la trésorerie de l’État, publie les encours, la durée de vie , les programmes de financement et les caractéristiques des titres. Pour un audit, ces données sont préférables à une estimation reconstruite à partir de chiffres de presse.
Une obligation classique associe une valeur nominale, une date d’échéance et éventuellement un coupon périodique. Si un titre de nominal 1 000 euros verse 30 euros par an, son coupon facial est de 3 %. Mais ce ne suffit pas à connaître le rendement d’un investisseur, car le titre peut être acheté plus cher ou moins cher que son nominal sur le marché secondaire.
Lecture : On actualise chaque coupon puis le remboursement final avec le rendement exigé.
Source de méthode/formule : formule d'actualisation des flux d'une obligation.
Source de données/contexte : Agence France Trésor — Principaux chiffres de la dette.
Données : Nominal 100, coupon 5, un an, rendement 6 %. Prix ?
Formule : prix obligation ≈ Σ couponₜ/(1+y)^t + nominal/(1+y)^T
Substitution : (100 + 5) / (1 + 0,06)
Calcul : Le flux reçu dans un an vaut 105. Son actualisation au rendement de 6 % donne 105 / 1,06 = 99,0566…
Unité et résultat : environ 99,06 pour 100 de nominal
Interprétation : Comme le coupon de 5 % est inférieur au rendement exigé de 6 %, l'obligation vaut légèrement moins que son nominal.
Piège à éviter : Croire qu'une hausse des taux fait monter le prix d'une obligation existante : c'est l'inverse.
À l’échéance, le remboursement du principal met fin au titre selon ses conditions. Entre l’émission et cette date, le titre peut être échangé entre investisseurs. L’État n’encaisse pas à nouveau de l’argent chaque fois qu’un titre change de propriétaire : ces transactions appartiennent au marché secondaire. Le prix évolue avec les taux d’intérêt, les anticipations d’inflation, la liquidité, la perception du risque et l’offre ou la demande de titres.
Pour lire une fiche de titre, il faut donc distinguer coupon, prix, rendement et maturité. Le coupon est contractuel ; le prix est observable sur le marché ; le rendement résume la rémunération implicite compte tenu du prix et des paiements futurs ; la maturité indique le temps restant avant remboursement. Ces quatre informations décrivent des dimensions différentes.
Une grande partie des erreurs médiatiques provient de la confusion entre coupon et rendement. Une vieille obligation portant un coupon faible peut offrir un rendement élevé si son prix de marché a suffisamment baissé. Inversement, un titre avec un coupon élevé peut offrir un rendement plus faible si son prix est très supérieur au nominal.
Considérons un titre qui promet un paiement futur fixe. Si les nouveaux titres comparables offrent désormais une rémunération plus élevée, l’ancien titre devient moins attractif à son ancien prix. Son prix de marché doit baisser jusqu’à ce que son rendement implicite redevienne compétitif. C’est cette logique d’ qui explique la relation inverse entre prix et rendement.
Pour une obligation zéro coupon simple qui paie 100 euros dans un an, le prix théorique avec un taux d’actualisation de 4 % est 100 / 1,04, soit environ 96,15 euros. Si le taux exigé monte à 5 %, le prix devient 100 / 1,05, soit environ 95,24 euros. La promesse finale n’a pas changé ; c’est la valeur aujourd’hui de cette promesse qui diminue.
Pour une obligation avec plusieurs coupons, le prix correspond à la somme actualisée de tous les flux futurs. Chaque coupon et le remboursement final sont ramenés à leur valeur présente. Cette relation est une véritable formule financière ; contrairement aux pseudo-formules conceptuelles, le signe égal a ici un sens mathématique défini.
La sensibilité du prix à une variation de taux dépend notamment de la maturité et de la distribution des flux. Un titre très long peut subir une variation de prix plus forte pour un même mouvement de taux qu’un titre très court. Cette propriété mène aux notions de duration et de .
Le rendement à maturité, ou yield to maturity, est le taux qui égalise le prix observé de l’obligation avec la valeur actualisée de ses flux futurs, en supposant notamment que les paiements prévus sont effectués et que l’investisseur conserve le titre jusqu’à l’échéance. Il s’agit d’un taux interne de rendement calculé, pas d’un coupon versé directement chaque année sous cette forme.
Cette mesure facilite la comparaison de titres aux coupons et prix différents. Mais elle doit être lue avec prudence. Si l’investisseur revend avant l’échéance, son rendement réalisé dépendra du prix de revente. S’il reçoit des coupons intermédiaires, le rendement final dépend aussi du taux auquel il peut les réinvestir. Le rendement à maturité est donc un indicateur standardisé, pas une garantie individuelle.
Pour les obligations souveraines de référence, les marchés publient des rendements par échéance. La courbe obtenue est une synthèse des prix des titres. Elle sert de repère à de nombreux autres taux de l’économie, mais ne correspond pas à un unique coût payé immédiatement par l’État sur tout son stock de dette.
Dans un débat public, annoncer « la France emprunte à X % » doit donc préciser la maturité, la date et l’instrument. Un taux à dix ans, un BTF à quelques mois et le taux moyen pondéré des émissions annuelles sont trois informations différentes.
La duration de Macaulay peut être comprise comme une des dates auxquelles les flux sont reçus, les poids reflétant la valeur actuelle de chaque paiement. La transforme cette information en approximation de la sensibilité du prix à une petite variation de rendement. Sans entrer immédiatement dans toute l’algèbre, le principe est essentiel : plus une obligation concentre ses paiements loin dans le futur, plus son prix réagit généralement aux variations de taux.
Une approximation courante s’écrit : variation relative du prix ≈ − duration modifiée × variation du rendement. Le signe négatif traduit la relation inverse. Si la duration modifiée vaut 7 et que le rendement monte de 0,10 , soit 0,001 en valeur décimale, la baisse de prix approximative est de 0,7 %. Cette approximation devient moins précise pour les grands mouvements de taux, ce qui conduit à ajouter la convexité.
La duration ne mesure pas le risque de défaut. Deux obligations de duration identique peuvent avoir des risques de crédit très différents. Elle ne mesure pas non plus parfaitement la liquidité. C’est un outil spécifique de risque de taux. La pédagogie financière progresse lorsqu’on sépare les risques plutôt que d’utiliser un mot global comme « danger ».
Pour un État, la notion analogue au niveau du portefeuille est la structure de maturité. Elle influence la vitesse à laquelle les nouvelles conditions de marché se transmettent au coût moyen de financement. L’Agence France Trésor publie une durée de vie moyenne de la dette négociable, utile pour suivre cette inertie.
La courbe des taux représente les rendements de titres comparables en fonction de leur maturité. Elle peut être ascendante, plate ou inversée. Une courbe ascendante signifie que les maturités longues portent des rendements supérieurs aux courtes ; cela peut refléter des anticipations de taux futurs, une ou d’autres facteurs. Une courbe inversée peut apparaître lorsque les marchés anticipent des baisses futures de taux après une phase restrictive.
Il serait pourtant abusif de présenter une forme de courbe comme un oracle. Les anticipations de politique monétaire, l’inflation, les achats d’actifs, la demande des investisseurs institutionnels et l’offre de titres influencent également les rendements. La courbe est une information agrégée de marché qui doit être interprétée, pas un verdict automatique.
Pour la gestion de la dette, la courbe pose un arbitrage. Émettre très court peut parfois coûter moins cher aujourd’hui mais expose davantage au refinancement fréquent. Émettre plus long verrouille un coût pour une durée supérieure et réduit le risque de renouvellement, mais peut exiger une prime de terme plus élevée. Le gestionnaire cherche donc une structure robuste, pas simplement le taux instantané le plus bas.
La comparaison internationale utilise souvent des rendements de maturités proches, par exemple dix ans. Mais elle doit tenir compte de la devise, de la liquidité du marché et du cadre monétaire. Un écart de rendement, ou spread, devient alors un indicateur relatif de conditions de financement.
L’Agence France Trésor organise le financement de l’État et publie un programme indicatif d’émissions. Les OAT constituent l’essentiel du financement à moyen et long terme, tandis que les BTF couvrent le court terme. Les émissions peuvent être réalisées par adjudication, où les spécialistes en valeurs du Trésor présentent des offres, ou par syndication pour certaines opérations.
Le prix d’émission et le taux moyen pondéré résultent du marché au moment de l’opération. L’État ne choisit donc pas arbitrairement un taux après avoir décidé du montant. Il choisit un calendrier, une maturité et une stratégie de placement, puis rencontre la demande des investisseurs aux conditions de marché.
La gamme inclut aussi des obligations indexées sur l’inflation. Les OATi sont indexées sur l’inflation française et les OAT€i sur l’inflation de la zone euro selon les caractéristiques des produits. Ces instruments diversifient la base d’investisseurs et répartissent différemment le risque d’inflation entre l’émetteur et l’acheteur.
Pour un citoyen, les publications de l’AFT permettent de vérifier les montants, les maturités, les taux moyens d’émission et les caractéristiques des titres. Elles constituent la source primaire pour éviter de confondre une cotation de marché ponctuelle avec le coût moyen de l’ensemble de la dette.
8. Besoin de financement brut : pourquoi l’État émet plus que son déficit annuel
Supposons qu’un État ait un déficit de 150 milliards d’euros et 180 milliards de titres arrivant à échéance pendant l’année. Même en simplifiant beaucoup, son besoin brut de financement dépasse déjà 330 milliards avant d’intégrer les autres ou ajustements de trésorerie. Les 180 milliards remboursés ne constituent pas une nouvelle dépense publique : ils correspondent au renouvellement d’une dette ancienne.
Cette mécanique explique les programmes annuels d’émission élevés. Les comparer directement au déficit pour conclure qu’une administration « cache » des dépenses serait une erreur. Il faut reconstruire le tableau de financement : déficit à financer, , rachats éventuels, variation de trésorerie et autres ressources.
L’Agence France Trésor publie précisément ces besoins et ressources. Les rachats de titres avant échéance peuvent servir à lisser le profil de remboursement futur. Là encore, un montant brut de transaction n’est pas synonyme de nouvelle dette nette du même montant.
La capacité à refinancer des échéances dépend du fonctionnement du marché. Dans une période normale, un État très liquide renouvelle continuellement une partie de son stock. Dans une crise de confiance, le refinancement peut devenir plus coûteux, ce qui fait du profil de maturité un élément majeur de résilience.
9. Charge d’intérêts : distinguer taux de marché, taux moyen et coût budgétaire
La charge d’intérêts inscrite au budget résulte du stock de titres, des coupons, des et des modalités comptables. Elle n’est pas égale au taux à dix ans multiplié par toute la dette. Une hausse des taux de marché n’affecte que progressivement le coût moyen, selon le calendrier de nouvelles émissions et de refinancement.
Pour suivre cette transmission, on peut calculer un taux apparent de la dette en divisant approximativement les intérêts payés par un stock moyen pertinent, tout en reconnaissant les limites de l’exercice. Ce ratio historique n’est pas le coût marginal des nouvelles émissions. L’un renseigne sur le portefeuille existant ; l’autre sur les conditions présentes.
Les obligations indexées ajoutent une autre dimension : une inflation plus élevée peut augmenter le coût lié à l’indexation. Les comparaisons annuelles doivent donc isoler l’effet volume, l’effet taux et l’effet inflation lorsque les données le permettent.
Dans un débat de finances publiques, publier ces trois niveaux — coût marginal, taux moyen et charge budgétaire — évite beaucoup de confusion. Une politique peut être soutenable à un taux moyen encore bas tout en devenant plus fragile si le coût marginal reste élevé pendant plusieurs années.
10. Prime de risque souveraine : un écart de rendement, pas une note morale
Un spread souverain compare généralement le rendement d’un titre à celui d’une référence jugée plus sûre ou plus liquide dans la même devise et à maturité proche. Dans la zone euro, les obligations allemandes servent souvent de référence. L’écart reflète un mélange de risque de crédit perçu, liquidité, offre de titres, structure de marché et préférences des investisseurs.
Parler de « prime de risque » comme s’il existait un chiffre pur isolant uniquement la probabilité de défaut serait donc simplificateur. Les marchés intègrent plusieurs primes. Une obligation moins liquide peut offrir un rendement supérieur même si le risque fondamental de l’émetteur a peu changé.
Les spreads peuvent néanmoins transmettre une information importante sur la confiance relative. Une hausse brutale et persistante mérite une analyse : trajectoire budgétaire, événements politiques, croissance, inflation, politique monétaire, risque de fragmentation ou changement de notation. Il faut rechercher les causes plutôt que déduire automatiquement une seule histoire du mouvement de prix.
Une comparaison sérieuse utilise les mêmes maturités, la même devise et la même date. Comparer un taux français à dix ans avec un taux étranger à deux ans n’apprend presque rien sur la prime relative.
11. Notes de crédit : information utile, mais ni oracle ni seuil mécanique
Les agences de notation évaluent la capacité et la volonté d’un émetteur à honorer ses obligations selon leurs méthodologies. Une note peut influencer certains investisseurs, mandats ou règles internes. Mais les prix de marché intègrent continuellement de l’information et peuvent évoluer avant ou après une décision de notation.
Il serait donc faux d’écrire qu’une baisse de note produit mécaniquement une hausse précise du taux. L’effet dépend de ce qui était déjà anticipé, de la liquidité, du contexte monétaire et de la réaction des investisseurs. Une annonce parfaitement attendue peut avoir peu d’impact immédiat ; une surprise peut en avoir davantage.
Pour un audit, la notation doit être traitée comme une pièce du dossier. On lit le rapport, les facteurs avancés, l’horizon et les risques identifiés, puis on compare aux données. La note ne remplace pas l’analyse de la trajectoire de dette, du solde primaire et des perspectives de croissance.
Cette prudence évite de transformer une convention financière en argument d’autorité politique. Les marchés financent des flux et évaluent des risques ; ils ne votent pas un programme gouvernemental.
Une obligation indexée protège en partie l’investisseur contre l’érosion du pouvoir d’achat en reliant le principal ou certains paiements à un indice des prix selon les règles du titre. Pour l’État, cela signifie qu’une inflation plus forte peut augmenter les paiements futurs. En échange, la rémunération réelle demandée peut être différente de celle d’une obligation nominale.
Comparer le rendement d’une obligation nominale et d’une obligation indexée de maturité proche permet d’approcher une compensation d’inflation de marché, souvent appelée point mort d’inflation ou breakeven. Mais cet écart inclut aussi des primes de risque et de liquidité. Il ne doit pas être présenté comme une prévision pure et certaine de l’inflation future.
La présence de titres indexés diversifie la dette et répond à la demande d’investisseurs souhaitant une protection contre l’inflation. Elle déplace cependant une partie du risque de prix vers l’émetteur. La stratégie optimale dépend donc de la diversification recherchée et du coût attendu, non d’un principe selon lequel une forme serait toujours supérieure.
Dans la lecture budgétaire, une année de forte inflation peut produire des effets rapides sur la charge liée aux titres indexés. Il faut l’isoler pour ne pas attribuer toute la variation au refinancement à des taux nominaux plus élevés.
13. Qui détient la dette ? Une question de structure, pas seulement de nationalité
Les titres souverains sont détenus par des banques, assureurs, fonds, banques centrales, fonds monétaires, gestionnaires d’actifs et investisseurs internationaux. La ventilation par résidence ou catégorie institutionnelle aide à comprendre la base d’investisseurs, mais ne doit pas être transformée en jugement simpliste sur une dette « possédée par l’étranger ».
Un investisseur non résident peut apporter une demande stable et diversifier le financement. À l’inverse, une forte concentration domestique peut créer un lien étroit entre banques et souverain. Il faut donc regarder la structure des détenteurs, leurs horizons, les règles prudentielles et la liquidité du marché.
Dans la zone euro, les achats de titres par l’Eurosystème ont également modifié la composition des détenteurs. La détention par une banque centrale n’efface pas juridiquement la dette : le titre existe toujours dans son bilan et les relations financières passent par les mécanismes monétaires et comptables.
Pour communiquer au public, la bonne pratique est de préciser la date et la source de la ventilation. Les portefeuilles changent continuellement ; un pourcentage ancien ne doit pas être présenté comme une caractéristique permanente.
14. Liquidité du marché : pouvoir vendre sans déplacer fortement le prix
Un marché liquide permet d’échanger des volumes importants avec des écarts achat-vente limités et sans provoquer de variation disproportionnée du prix. La liquidité réduit le coût de transaction et peut diminuer la prime exigée par les investisseurs. Elle dépend du nombre d’intervenants, de la profondeur du carnet d’ordres, de la standardisation des titres et du rôle des intermédiaires.
Un État cherche donc généralement à maintenir des lignes suffisamment importantes et une présence régulière sur le marché. Réouvrir une ancienne souche plutôt que créer sans cesse de nouveaux titres peut contribuer à la liquidité. Les spécialistes en valeurs du Trésor jouent également un rôle dans l’animation du marché français.
Pendant une crise, la liquidité peut se détériorer même sans hausse équivalente du risque fondamental. Les spreads et volatilités reflètent alors en partie une prime de liquidité. C’est une raison supplémentaire pour ne pas lire tout mouvement de rendement comme une modification pure de la probabilité de défaut.
L’audit d’un épisode de tension doit donc regarder volumes, bid-ask spreads lorsqu’ils sont disponibles, interventions de banque centrale, volatilité et adjudications, pas seulement le taux de clôture.
15. Politique monétaire et dette : transmission par les taux, les achats et les anticipations
La politique monétaire influence les conditions de financement souverain par les taux courts, les anticipations de taux futurs et, selon les périodes, les achats ou réductions de portefeuilles de titres. Une baisse des taux directeurs peut se transmettre aux rendements souverains, mais la relation n’est pas mécanique car les primes de terme, l’inflation et le risque budgétaire évoluent simultanément.
Les programmes d’achats de titres de la BCE ont affecté la demande et les conditions financières. Leur réduction ou le non-réinvestissement modifie progressivement cette présence. Le cours sur la politique monétaire explique ces instruments ; ici, l’enjeu est de comprendre qu’ils influencent le marché sans supprimer la contrainte budgétaire nationale.
Un État ne peut donc pas supposer que des conditions monétaires favorables dureront indéfiniment. La structure de dette doit rester robuste à plusieurs scénarios de taux. Publier des tests de sensibilité à une hausse durable du coût de financement est une bonne pratique de gestion des risques.
De la même manière, une banque centrale ne peut pas être décrite comme finançant gratuitement toute dépense sans conséquences. Les opérations ont des effets de bilan, de prix et d’incitation qui doivent être analysés dans leur cadre institutionnel.
16. Dynamique dette/PIB : comprendre le rôle de r, g et du solde primaire
Une approximation courante de la dynamique du ratio de dette relie le taux d’intérêt effectif r, le taux de croissance nominale g et le solde primaire. Lorsque r est durablement supérieur à g, stabiliser un ratio de dette élevé exige, toutes choses égales par ailleurs, un solde primaire plus favorable. Lorsque g dépasse r, la croissance nominale facilite l’érosion du ratio, sans rendre pour autant tout déficit soutenable.
Cette relation doit être maniée avec les bonnes unités. Si r et g sont exprimés en pourcentage annuel, leur différence agit sur le stock de dette relatif au PIB. Le solde primaire intervient séparément. Les effets d’ajustement stock-flux peuvent encore modifier la dette indépendamment du déficit primaire.
Le raisonnement par scénarios est préférable à une projection unique. On peut tester un scénario central, un scénario de croissance plus faible et un scénario de taux plus élevés, puis observer la trajectoire. Cette sensibilité révèle quelles hypothèses portent le résultat.
L’objectif n’est pas de prédire exactement le ratio à quinze ans, mais d’identifier les configurations dans lesquelles la trajectoire devient fragile. Une politique de dette solide se juge à sa résistance aux mauvaises surprises, pas seulement à sa performance dans le scénario favorable.
17. Risque de refinancement : la maturité comme assurance partielle contre le temps
Lorsqu’un volume important de dette arrive à échéance sur une courte période, l’émetteur doit revenir sur le marché pour le refinancer. Si les conditions sont défavorables à ce moment, le coût peut augmenter rapidement. Allonger la maturité moyenne réduit cette fréquence, mais peut coûter davantage au moment de l’émission si les investisseurs exigent une rémunération supérieure pour immobiliser leurs fonds plus longtemps.
La gestion optimale cherche donc un compromis entre coût attendu et risque. Elle évite de concentrer excessivement les échéances et maintient une présence régulière. Des rachats de titres peuvent lisser le profil futur. Ces opérations doivent être lues comme de la gestion de passif, pas comme une disparition gratuite de dette.
Pour un État très endetté, le calendrier de refinancement est une donnée fondamentale. Une hausse de taux de deux points ne se transmettra pas de la même manière si 10 % ou 40 % du stock doit être renouvelé rapidement. C’est pourquoi la durée de vie moyenne mérite autant d’attention que le taux du jour.
Dans une analyse citoyenne, il faut donc juxtaposer stock total, maturité moyenne, remboursements annuels et coût marginal. Cela transforme une alerte abstraite sur « les marchés » en calendrier financier concret.
18. Crise de marché : distinguer solvabilité, liquidité et contagion
Un État peut connaître une tension de liquidité si les investisseurs hésitent temporairement à acheter malgré une trajectoire de long terme encore viable. Il peut au contraire présenter un problème de solvabilité si les besoins futurs paraissent incompatibles avec sa capacité de lever des recettes ou de maintenir la croissance. Les deux situations peuvent se renforcer : une crise de liquidité prolongée augmente les taux et finit par dégrader la solvabilité.
La contagion financière peut aussi élargir les spreads sans modification instantanée de tous les fondamentaux nationaux. Les investisseurs réduisent parfois leur exposition à une catégorie entière d’actifs. L’analyse doit donc distinguer choc commun et information spécifique au pays.
Les institutions européennes disposent de mécanismes destinés à limiter certaines dynamiques de fragmentation, mais leur présence ne rend pas les spreads insignifiants. La crédibilité du budget, la stabilité politique et la qualité du marché restent déterminantes.
Une communication publique responsable évite donc deux extrêmes : prétendre qu’un mouvement de marché de quelques jours prouve une faillite imminente, ou affirmer que les taux n’ont aucune importance. Les deux ignorent la dynamique réelle du financement.
Supposons qu’un responsable affirme : « la France emprunte désormais à 4 %, donc 4 % de toute la dette sera payé cette année ». Le premier test consiste à identifier l’indicateur : rendement de quel titre, à quelle date et à quelle maturité ? Le deuxième consiste à vérifier la structure du stock. Le troisième regarde la part refinancée dans l’année. Le quatrième compare le taux moyen des nouvelles émissions au taux apparent du portefeuille existant.
Si l’affirmation porte sur le montant de dette, on vérifie s’il s’agit de dette de Maastricht, de dette négociable de l’État ou d’un autre périmètre. Les administrations publiques incluent davantage que l’État central ; la dette négociable gérée par l’AFT n’est donc pas le même agrégat que la dette publique totale au sens européen.
Si l’affirmation concerne « qui possède la dette », on demande la classification et la date. Si elle concerne une agence de notation, on lit le rapport au lieu de résumer la décision à une lettre. Si elle concerne une hausse de charge, on sépare indexation, volume et refinancement.
Cette méthode permet de discuter sérieusement du risque sans dramatisation ni déni. Elle prépare aussi la comparaison entre une réforme budgétaire et son effet sur la trajectoire de financement.
Exercice 1. Un titre zéro coupon rembourse 1 000 euros dans deux ans. Avec un taux annuel simplifié d’actualisation de 3 %, calculez une valeur présente approximative en utilisant 1 000 / 1,03². Recommencez avec 4 % et expliquez le sens de la variation.
Exercice 2. Un État présente un déficit de 120 milliards et 160 milliards de titres à rembourser, puis effectue 20 milliards de rachats financés dans le programme. Construisez un tableau simplifié du besoin de financement brut et expliquez pourquoi il ne faut pas confondre ce total avec le nouveau déficit.
Exercice 3. Une obligation a une duration modifiée de 6. Le rendement augmente de 0,25 point de pourcentage. Utilisez l’approximation −D×Δr pour estimer la variation de prix. Expliquez ensuite pourquoi cette approximation n’est pas parfaite.
Exercice 4. Comparez deux stratégies : refinancement très court à coût initial faible ou maturité plus longue à coût initial supérieur. Listez les risques de chacune. Exercice 5. Une charge d’intérêt augmente alors que le taux à dix ans baisse légèrement. Donnez au moins trois explications possibles. Exercice 6. Prenez un communiqué récent de l’AFT et identifiez encours, durée de vie moyenne, programme d’émission et taux moyen ; ne concluez qu’après avoir vérifié les dates et les périmètres.
Lors d’une adjudication, les investisseurs ou intermédiaires habilités présentent des offres pour les titres proposés. Le Trésor détermine le montant servi selon la stratégie annoncée et les conditions reçues. Le résultat produit un prix et un taux moyen pondéré pour l’opération. Cette mécanique montre pourquoi il est trompeur de dire que l’État « fixe son taux » : il choisit l’instrument et le calendrier, mais la rémunération acceptée reflète le marché.
Une émission peut être réalisée au-dessus ou au-dessous du pair. Si un ancien titre est rouvert alors que son coupon est supérieur aux taux du marché, son prix d’émission peut dépasser 100 % du nominal ; l’État reçoit alors une prime à l’émission. À l’inverse, un titre peut être émis sous le pair. Les primes et décotes compliquent la comparaison entre coupon, encaissement et coût économique.
Les spécialistes en valeurs du Trésor participent aux adjudications et à l’animation du marché secondaire. Leur rôle contribue à la liquidité et à la diffusion des titres auprès d’une base large d’investisseurs. Cette architecture institutionnelle a un coût et des règles, mais elle permet un financement régulier de volumes considérables.
Pour auditer une adjudication, on regarde le montant demandé, le montant servi, le prix limite, le taux moyen, la maturité et la demande. Une seule opération ne résume pas la trajectoire annuelle, mais elle fournit un point de données concret sur les conditions marginales.
22. Coupon couru, prix propre et prix sale : éviter les surprises entre deux dates de coupon
Sur le marché obligataire, le prix coté peut être présenté hors coupon couru, tandis que le montant effectivement payé inclut les intérêts accumulés depuis le dernier versement. Cette distinction entre clean price et dirty price permet de comparer les titres sans que la proximité d’une date de coupon déforme artificiellement la cotation.
Si un coupon annuel de 40 euros est versé dans six mois et que la moitié de la période de coupon s’est déjà écoulée, une approximation simple du coupon couru serait de 20 euros, sous réserve des conventions de calcul exactes. L’acheteur verse cette part au vendeur car il recevra ensuite le coupon complet à la prochaine date.
Ce détail technique rappelle une règle générale : le rendement ne peut pas être lu à partir d’un seul prix sans connaître les flux et conventions. Les marchés obligataires utilisent des calendriers, bases de jours et règles de règlement qui doivent être documentés lorsqu’on veut reproduire exactement un calcul.
Pour un cours citoyen, il n’est pas nécessaire de mémoriser toutes les conventions de place. Il faut comprendre pourquoi deux sources peuvent afficher un prix légèrement différent et savoir remonter à la définition avant de conclure à une incohérence.
23. Convexité : pourquoi l’approximation par duration finit par se tromper
La duration modifiée donne une approximation linéaire de la variation de prix pour un petit mouvement de taux. Mais la relation réelle entre prix et rendement est courbe. Lorsque la variation devient importante, la ligne tangente s’écarte de la courbe ; la convexité corrige une partie de cet écart.
Pour une obligation classique sans option, la convexité est généralement positive : la hausse de prix quand les taux baissent est légèrement supérieure en valeur absolue à la baisse prévue symétriquement par la seule duration, tandis que la baisse quand les taux montent est légèrement moindre. Cette propriété n’annule pas le risque de taux ; elle améliore le calcul de sensibilité.
Les obligations avec options intégrées peuvent présenter des comportements différents. Cela montre pourquoi un indicateur de risque doit toujours être relié au contrat sous-jacent. Une formule apprise sur une OAT classique ne s’applique pas automatiquement à un produit structuré.
Pour la gestion souveraine, on raisonne surtout sur la structure globale de maturité et de coût. La convexité est néanmoins utile pour comprendre la valeur de marché des portefeuilles et le comportement des investisseurs qui arbitrent entre maturités.
24. Inflation anticipée et point mort : extraire une information de marché avec prudence
L’écart de rendement entre une obligation nominale et une obligation indexée sur l’inflation de maturité comparable est souvent appelé point mort d’inflation. Intuitivement, il correspond au taux d’inflation moyen qui rendrait les deux placements comparables dans un modèle simplifié. Si l’inflation future est supérieure, l’indexée devient relativement plus attractive ; si elle est inférieure, la nominale peut l’être davantage.
Mais l’écart observé contient aussi des primes de risque d’inflation et de liquidité. Les marchés des titres indexés et nominaux n’ont pas toujours la même profondeur. Le point mort n’est donc pas une prévision pure. Il fournit une information de marché qui doit être comparée aux enquêtes d’anticipations et aux prévisions macroéconomiques.
Pour l’État, émettre des titres indexés diversifie la demande mais expose davantage le budget à une inflation plus forte. Le coût attendu doit être comparé au coût des titres nominaux sur longue période, sans sélectionner uniquement les années favorables à l’un des instruments.
Un audit peut suivre la part de dette indexée, les références d’inflation utilisées et la sensibilité de la charge. Cela rend visible un risque qui serait caché si l’on ne regardait que les coupons nominaux.
La gestion de la dette vise à financer l’État dans de bonnes conditions de sécurité tout en maîtrisant le coût sur la durée. Le taux le plus bas aujourd’hui peut être obtenu sur une maturité courte, mais cette stratégie oblige à refinancer fréquemment et expose fortement aux hausses futures. Une maturité plus longue peut coûter davantage immédiatement mais offrir une assurance contre le risque de renouvellement.
Le gestionnaire raisonne donc en portefeuille. Il répartit les échéances, maintient des lignes liquides, diversifie les instruments et teste des scénarios de taux et d’inflation. L’objectif n’est pas de battre le marché à chaque adjudication ; il est d’éviter qu’une mauvaise configuration mette la trésorerie de l’État en difficulté.
Cette logique ressemble à la gestion d’un ménage qui choisirait entre taux variable et taux fixe, mais l’analogie a des limites : l’État emprunte continuellement, dispose d’un pouvoir fiscal et opère sur un marché souverain profond. La bonne pédagogie utilise l’analogie pour expliquer le risque, puis revient aux institutions réelles.
Un rapport citoyen devrait donc publier une mesure de coût et plusieurs mesures de risque : maturité moyenne, besoin annuel de refinancement, part indexée, sensibilité aux taux et concentration des échéances. Cela empêche de récompenser une stratégie simplement parce qu’elle a coûté moins cher pendant une courte période de taux bas.
La gestion de la dette est liée à la gestion de trésorerie. Les recettes fiscales n’arrivent pas exactement le même jour que les dépenses, salaires, pensions, remboursements ou échéances obligataires. L’État doit donc maintenir un compte suffisamment liquide pour honorer ses paiements, tout en évitant de conserver inutilement une trésorerie coûteuse.
L’Agence France Trésor centralise et prévoit de nombreux flux sur le compte unique du Trésor. Les écarts entre prévisions et réalisations sont gérés par des instruments de court terme, notamment les BTF et des opérations de trésorerie. Le financement n’est donc pas un seul grand emprunt annuel mais une activité quotidienne de gestion des flux.
Cette dimension explique certains mouvements de dette à court terme qui ne correspondent pas à une nouvelle politique budgétaire. Une constitution temporaire de trésorerie avant une grosse échéance peut augmenter l’encours puis se résorber. Lire uniquement le niveau de fin de mois sans connaître le calendrier peut conduire à de fausses conclusions.
Pour la transparence, il serait utile de distinguer dette de financement structurel et variations de trésorerie, avec des explications accessibles. L’objectif n’est pas d’exposer des informations opérationnelles sensibles en temps réel au détriment de la gestion, mais de rendre lisible a posteriori le lien entre flux et stock.
Les États de la zone euro émettent dans une monnaie commune et partagent une banque centrale, mais leurs budgets et stocks de dette restent nationaux. Les rendements peuvent donc diverger selon les perspectives budgétaires, politiques et économiques. Cette architecture produit des spreads souverains à l’intérieur d’une même monnaie, phénomène différent d’un simple risque de change.
Une tension sur un pays peut se transmettre aux autres par les banques, les portefeuilles et la perception du risque européen. La BCE surveille la transmission homogène de sa politique monétaire et a développé plusieurs instruments au fil des crises. Cela ne signifie pas que tous les risques nationaux disparaissent ni que les dettes sont automatiquement mutualisées.
Pour comparer la France à l’Allemagne, à l’Italie ou à l’Espagne, il faut donc distinguer le niveau commun des taux de la zone et la prime relative. Une hausse de tous les rendements peut venir d’une politique monétaire plus restrictive ; une hausse propre à un pays appelle une analyse spécifique supplémentaire.
Cette décomposition évite de transformer chaque hausse de taux française en vote de défiance national ou, inversement, de nier l’information contenue dans un élargissement de spread. Le contexte monétaire commun et le risque relatif doivent être lus ensemble.
28. Grand tableau de sensibilité : transformer une hausse de taux en trajectoire budgétaire
Construisez un portefeuille simplifié de 3 000 milliards d’euros avec une maturité moyenne de huit ans et supposez, pour l’exercice, qu’environ un huitième du stock est refinancé chaque année. Cette hypothèse est volontairement simplifiée : le véritable profil d’échéances n’est pas uniforme. Testez ensuite une hausse durable de 1 point de pourcentage du coût des nouvelles émissions.
La première année, seul le stock refinancé supporte ce surcoût. La deuxième année, une nouvelle tranche s’ajoute, et ainsi de suite. Le coût supplémentaire monte progressivement plutôt que d’apparaître instantanément sur 3 000 milliards. Cette construction permet d’expliquer intuitivement l’inertie du taux moyen.
Ajoutez un deuxième scénario où les taux reviennent à leur niveau initial après deux ans. Comparez les charges cumulées. Ajoutez enfin un scénario de croissance nominale plus faible et observez le ratio dette/PIB. Vous obtenez un outil de sensibilité plutôt qu’une prophétie.
L’étape avancée consiste à remplacer l’hypothèse uniforme par le véritable profil de remboursements publié par l’AFT, à distinguer les titres indexés et à intégrer les nouvelles émissions liées aux déficits. Le lecteur dispose alors d’un modèle reproductible de transmission des taux vers le budget.
29. BTF et OAT : le court terme ne remplit pas la même fonction que le long terme
Les BTF sont des bons du Trésor à court terme. Ils servent notamment à gérer les besoins de trésorerie et les variations infra-annuelles. Les OAT financent le moyen et le long terme. Mélanger les deux conduit à comparer des taux qui répondent à des horizons et des risques différents.
Un BTF à quelques mois est très sensible aux anticipations de taux directeurs à court terme. Une OAT à vingt ou trente ans intègre davantage de prime de terme et d’incertitude sur l’inflation future. Le fait qu’un taux court soit inférieur au taux long ne signifie pas qu’il serait rationnel de financer toute la dette à trois mois : cela multiplierait le risque de refinancement.
La structure optimale dépend des besoins de trésorerie, de la stabilité de la demande et de la stratégie coût-risque. Le court terme offre de la flexibilité ; le long terme offre de la visibilité. Le portefeuille combine les deux.
Pour un graphique citoyen, il faut donc afficher séparément encours court terme, moyen-long terme et maturité moyenne. Cela donne une image bien plus utile que le seul encours total.
30. Démembrement et STRIPS : séparer les coupons et le principal
Certaines obligations peuvent être démembrées : leurs flux de coupons et de remboursement deviennent des titres zéro coupon distincts. Ce mécanisme permet aux investisseurs d’acheter un paiement futur précis sans recevoir les autres coupons. Il est utile pour construire des passifs à échéance déterminée, par exemple dans certaines stratégies d’assurance ou de retraite.
Le prix d’un flux séparé dépend uniquement de sa date et du taux d’actualisation correspondant, sous réserve des caractéristiques de marché. Le démembrement rend donc particulièrement visible la notion de valeur présente : un euro payable dans vingt ans vaut moins aujourd’hui qu’un euro payable l’année prochaine lorsque les taux sont positifs.
Pour l’émetteur, le démembrement ne crée pas une dette supplémentaire ; il modifie la forme sous laquelle les investisseurs détiennent les flux d’un titre existant. Il faut donc éviter de compter simultanément l’obligation originale et tous les certificats issus du démembrement comme autant de dette nouvelle.
Cette opération illustre un principe général des marchés : la forme juridique détenue par l’investisseur peut changer sans modifier le montant économique total dû par l’émetteur. L’audit doit suivre le passif consolidé.
31. Dérivés et gestion de taux : transformer le profil de risque sans effacer la dette
Un gestionnaire de dette peut utiliser des instruments dérivés pour modifier l’exposition aux taux ou la structure de certains flux, selon son mandat et ses règles de risque. Un swap de taux peut par exemple échanger un flux fixe contre un flux variable entre contreparties. L’obligation sous-jacente ne disparaît pas pour autant ; l’exposition économique est complétée par un contrat supplémentaire.
Les dérivés introduisent un risque de contrepartie et des appels de marge. Ils nécessitent donc des accords de collatéral, des limites et une gestion de trésorerie. Une stratégie qui paraît réduire le coût moyen peut augmenter la volatilité des besoins de liquidité si elle est mal conçue.
Pour le citoyen, le message important est que la dette doit être analysée sur une base économique consolidée : titres plus dérivés pertinents, et non seulement la liste des obligations. Les rapports institutionnels doivent expliquer suffisamment les instruments pour que l’exposition soit compréhensible sans révéler des détails de marché qui nuiraient aux intérêts de l’émetteur.
La présence d’un dérivé ne signifie ni spéculation irresponsable ni optimisation certaine. C’est un outil de gestion dont l’utilité dépend de l’objectif, du contrôle et du coût total.
32. Demande des investisseurs : assurance, retraite, banques et gestion d’actifs n’achètent pas pour les mêmes raisons
Un assureur qui doit honorer des engagements de long terme peut rechercher des obligations longues. Un fonds monétaire privilégie des maturités très courtes et liquides. Une banque peut détenir des souverains pour la gestion de liquidité, le collatéral ou son portefeuille. Un gestionnaire indiciel suit une référence de marché. Cette hétérogénéité crée une demande sur toute la courbe des maturités.
La réglementation prudentielle influence également la demande. Les actifs souverains peuvent recevoir des traitements spécifiques selon les cadres applicables. Les changements de règles, de collatéral ou de politique monétaire peuvent donc déplacer la composition des portefeuilles sans modification immédiate des fondamentaux budgétaires.
Pour la stratégie d’émission, diversifier les investisseurs réduit la dépendance à une seule catégorie. Une base internationale large peut soutenir la liquidité, tandis qu’une demande domestique stable peut amortir certains chocs. Il n’existe pas de composition idéale universelle.
Un audit de la dette doit donc lire les statistiques de détenteurs comme une structure de marché. Les catégories expliquent des comportements possibles ; elles ne permettent pas de prédire individuellement qui vendra lors d’une crise.
33. Stress test souverain : faire varier les taux, la croissance et le solde primaire ensemble
Un scénario de risque crédible ne fait pas varier un seul paramètre. Une récession peut simultanément réduire la croissance, dégrader le solde primaire et provoquer une réaction des taux. À l’inverse, une inflation plus élevée peut augmenter la croissance nominale tout en renchérissant les titres indexés et les nouvelles émissions. Les variables interagissent.
Construisez trois scénarios : central, adverse et sévère. Dans l’adverse, augmentez progressivement le coût moyen des nouvelles émissions et baissez la croissance nominale. Dans le sévère, ajoutez un déficit primaire plus élevé pendant deux ans. Calculez la trajectoire du ratio de dette avec une formule simplifiée, puis comparez.
Le résultat ne doit pas être présenté comme une prévision. Il s’agit d’un test de résistance : la question est de savoir si le portefeuille et la trajectoire budgétaire restent gérables lorsque plusieurs hypothèses se dégradent. Une politique robuste dispose de marges ou de mécanismes d’ajustement.
Les stress tests rendent aussi le débat plus rationnel. Au lieu de demander « la dette est-elle trop élevée ? » comme une question abstraite, on demande « quels chocs rendent la trajectoire instable, à quelle vitesse, et quelles décisions peuvent réduire cette vulnérabilité ? ».
34. Leçons des crises souveraines européennes : liquidité, banques et fragmentation
La crise des dettes souveraines de la zone euro a montré que la relation entre banques et États peut amplifier les tensions. Les banques détiennent des titres souverains ; l’État peut devoir soutenir son système financier ; la dégradation de l’un affaiblit l’autre. Cette boucle peut provoquer une hausse rapide des spreads même lorsque les problèmes initiaux étaient concentrés.
Elle a également montré le rôle de la banque centrale dans la transmission monétaire et la fragmentation. Les annonces et instruments de la BCE ont influencé les conditions de financement, mais les ajustements budgétaires et institutionnels nationaux sont restés déterminants.
La leçon n’est pas qu’une crise identique se reproduira. Les cadres ont changé, l’union bancaire a progressé et les instruments monétaires ont évolué. L’histoire sert plutôt à identifier des canaux de contagion : détention croisée, liquidité, confiance et dynamique taux-dette.
Un cours avancé doit donc utiliser les épisodes historiques comme tests de mécanismes, pas comme analogies automatiques. Chaque crise possède un contexte juridique et monétaire propre.
Un investisseur qui reçoit 4 % de rendement nominal dans un environnement où les prix augmentent de 3 % n’accroît pas son pouvoir d’achat de 4 %. Une approximation du rendement réel consiste à soustraire l’inflation attendue au taux nominal, soit environ 1 % dans cet exemple. La relation exacte utilise le rapport entre 1 plus le taux nominal et 1 plus l’inflation.
Cette distinction influence aussi le coût économique de la dette. Une inflation surprise peut réduire la valeur réelle d’une dette nominale existante, mais elle peut également augmenter les rendements exigés sur les nouvelles émissions et le coût des titres indexés. Il est donc simpliste de présenter l’inflation comme une méthode gratuite de réduction de dette.
Comparer des taux entre périodes exige de connaître le régime d’inflation. Un rendement nominal de 6 % peut être faible en termes réels si l’inflation attendue est 7 %, tandis qu’un rendement nominal de 2 % peut être élevé si les prix sont stables ou en baisse. Les investisseurs arbitrent sur le rendement réel attendu, le risque et les alternatives.
Pour les finances publiques, on suivra donc côte à côte taux nominaux, inflation, points morts d’inflation et croissance nominale. Cela aide à comprendre pourquoi la dynamique dette/PIB peut s’améliorer ou se détériorer même lorsque le taux affiché sur une obligation ne change pas beaucoup.
Une adjudication fournit davantage d’informations que le taux moyen pondéré. Le montant demandé par les investisseurs, le montant effectivement servi, la dispersion des offres et le prix limite renseignent sur la demande. Selon les marchés, des indicateurs de couverture peuvent être calculés en rapportant les offres au montant alloué. Un ratio élevé n’est toutefois pas une garantie absolue de demande future : les conditions et stratégies des participants peuvent changer.
Le marché secondaire apporte d’autres signaux : volumes, écarts achat-vente, profondeur et volatilité. Une hausse de rendement accompagnée d’un marché liquide n’a pas exactement la même signification qu’une hausse brutale avec très peu de transactions. La microstructure aide à séparer réévaluation ordonnée et stress de liquidité.
Les données doivent être interprétées avec prudence car toutes les métriques ne sont pas publiées au même niveau de détail. Un audit citoyen utilise les informations officielles accessibles et indique ce qui manque au lieu d’inventer une précision. La transparence n’exige pas nécessairement de publier en temps réel des stratégies de marché sensibles.
Le résultat est une lecture plus mature : le taux est un prix, mais la qualité du marché autour de ce prix informe sur la capacité de l’État à lever des fonds régulièrement. C’est cette continuité de financement que la stratégie de dette cherche à préserver.
On parle de dominance budgétaire lorsque la politique monétaire est fortement contrainte par les besoins de financement public au point que la stabilité des prix devient subordonnée à la solvabilité budgétaire. Le concept est utile pour penser les interactions extrêmes entre dette et banque centrale, mais il ne doit pas être invoqué automatiquement dès qu’un pays présente un déficit élevé.
Dans une union monétaire comme la zone euro, l’architecture institutionnelle sépare les budgets nationaux du mandat de la BCE. Les règles d’interdiction du financement monétaire direct et le cadre de politique monétaire structurent cette relation. Des achats de titres sur le marché secondaire peuvent poursuivre des objectifs monétaires sans transformer formellement la dette en financement budgétaire gratuit.
Le risque pertinent augmente lorsque la trajectoire budgétaire devient si fragile qu’une hausse de taux nécessaire pour l’inflation menacerait fortement la soutenabilité, créant une pression politique ou financière. L’analyse doit alors regarder maturité, coût moyen, croissance, soldes primaires et crédibilité des institutions.
Pour le citoyen, le bon usage du concept consiste à identifier les conditions qui le rendent plausible, pas à l’utiliser comme slogan. La discipline budgétaire réduit le risque que des objectifs monétaires et financiers entrent en conflit aigu lors d’un futur choc.
Une dette souveraine n’est pas une facture unique posée sur une table. C’est un portefeuille renouvelé chaque semaine, traversé par les déficits, les remboursements, les adjudications, la trésorerie, les taux, l’inflation et les décisions de gestion. Le premier progrès intellectuel consiste à remplacer la question combien devons-nous par plusieurs questions : à qui, sous quelle forme, à quelle échéance, à quel coût moyen, avec quel besoin de refinancement et sous quelles hypothèses macroéconomiques ?
Le deuxième progrès consiste à distinguer prix et flux. Un rendement de marché varie chaque jour ; le coupon d’un titre existant ne varie pas de la même manière ; la charge budgétaire se transmet avec retard ; le ratio dette/PIB dépend aussi du PIB nominal. Une même hausse de taux peut donc produire un effet limité la première année et beaucoup plus important quelques années plus tard. Cette inertie n’est ni une protection permanente ni une catastrophe instantanée : c’est un calendrier mesurable.
Le troisième progrès consiste à traiter les risques séparément. Le risque de taux concerne la sensibilité du coût ou de la valeur aux rendements. Le risque de refinancement concerne le volume à renouveler. Le risque de liquidité concerne la possibilité de vendre ou d’émettre dans de bonnes conditions. Le risque de crédit concerne la capacité perçue de l’émetteur à honorer ses paiements. Le risque d’inflation affecte différemment titres nominaux et indexés. Parler d’un risque de dette unique masque cette architecture.
Le quatrième progrès est la comparaison par scénarios. Un portefeuille peut sembler peu coûteux dans le scénario de taux bas et devenir fragile dans un scénario de taux durablement élevés. Une stratégie plus chère aujourd’hui peut acheter de la sécurité pour demain. L’évaluation d’un gestionnaire public doit donc comparer coût réalisé, coût attendu et risque accepté, pas seulement chercher l’année la moins chère a posteriori.
Enfin, la dette est inséparable de la politique budgétaire. Une stratégie d’émission peut lisser les échéances, mais elle ne compense pas indéfiniment des déficits primaires élevés sans croissance suffisante. Inversement, une consolidation budgétaire mal conçue peut affaiblir la croissance et compliquer la trajectoire. Le lecteur avancé doit donc relier ce cours au précédent : le budget produit des besoins de financement, et le marché transforme ces besoins en prix, maturités et risques.
La méthode finale tient en une phrase : avant de partager un chiffre de dette, identifiez l’agrégat, la date, la maturité, la source et la mécanique qui relie ce chiffre au coût budgétaire. Cette discipline suffit à éliminer une grande partie des erreurs courantes sur les obligations souveraines.
Le niveau expert consiste enfin à accepter qu’aucun indicateur isolé ne résume la dette. Un spread peut se resserrer alors que le déficit se dégrade si le contexte monétaire s’améliore ; la charge d’intérêts peut encore augmenter après une baisse des taux si le stock refinancé reste élevé ; la maturité moyenne peut progresser au prix d’un coût immédiat supérieur. L’audit doit donc relier les variables plutôt que les classer comme bonnes ou mauvaises séparément.
Continuer le parcours
Comparez une obligation fictive versant 2 € par an à une nouvelle obligation équivalente versant 4 €. À risque et maturité identiques, l’ancienne doit devenir moins chère pour offrir un rendement compétitif. Le raisonnement explique le sens de la relation prix/rendement sans prétendre reproduire un prix de marché réel.
Reprenez la relation présentée dans ce dossier : Intérêt annuel simple = capital × taux annuel. Exemple calculé : Sur 1 000 € à 3 % par an dans un exemple simple : 1 000 × 0,03 = 30 € d’intérêt annuel.
Une obligation de valeur nominale 2 000 € verse un coupon annuel de 4 %. Quel montant de coupon reçoit le détenteur chaque année, avant impôts et sans tenir compte d’une éventuelle variation du prix de marché ?
Le coupon vaut 2 000 × 0,04 = 80 € par an. Ce calcul ne donne pas le rendement total si l’obligation est achetée à un prix différent de 2 000 € ou revendue avant l’échéance : le prix de marché, la maturité et le risque doivent alors être intégrés.
Une obligation verse 5 € par an pour un prix de 100 €. Quel est son rendement courant simplifié ? Que se passe-t-il s’il faut payer 125 € ?
À 100 €, le rendement courant vaut 5 %. À 125 €, il tombe à 4 %. Le prix et le rendement évoluent en sens inverse dans cet exemple.
De la compréhension au diagnostic : Dette, obligations et prime de risque
Quand le rendement exigé monte, le prix d’une obligation à coupon fixe baisse.
Ne pas confondre taux facial, rendement à l’échéance et coût moyen de la dette existante.
Une obligation zéro-coupon rembourse 100 dans un an et le rendement exigé est 5 %. Quel prix théorique ?
100 ÷ 1,05 ≈ 95,24.
Deux ouvrages pour approfondir le redressement de la France
Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →