1. Relation à savoir reconstruire
Inflation = (IPC_t ÷ IPC_{t−1} − 1) × 100Un indice passe de 112 à 117,6 : inflation = 5 %, même si le niveau des prix reste 17,6 % au-dessus de la base 100.
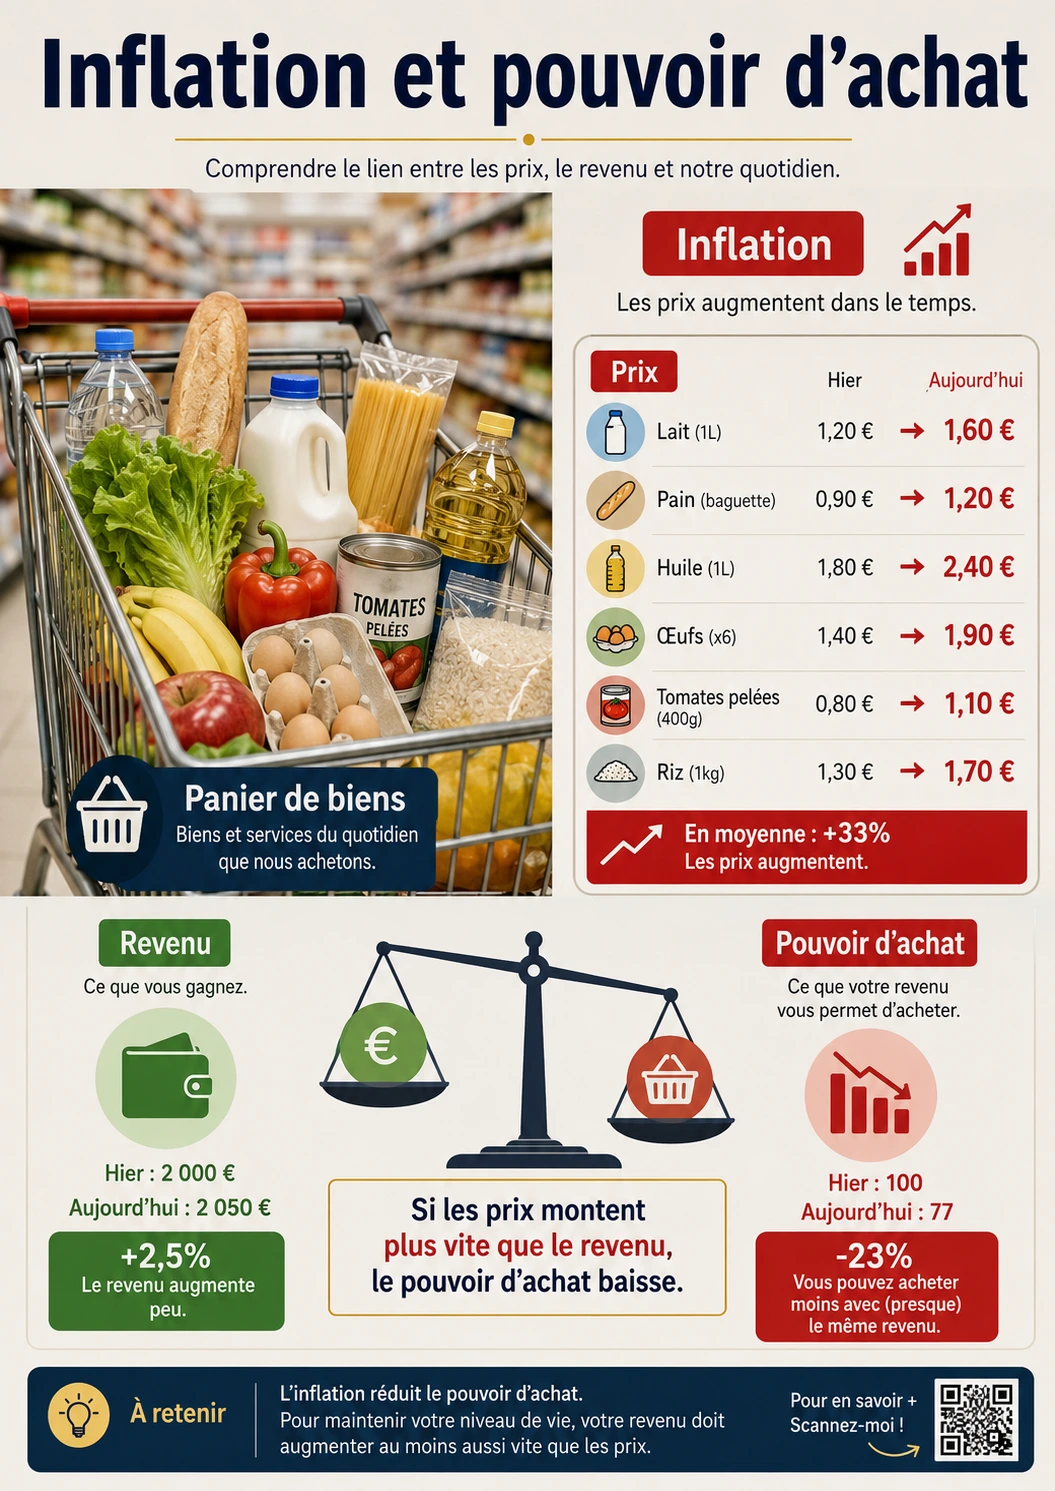
L’inflation ne signifie pas que tous les prix augmentent du même ni que chaque ménage subit exactement la même hausse. C’est une mesure agrégée de l’évolution des prix. Pour parler sérieusement de pouvoir d’achat, il faut ensuite comparer les revenus aux prix.
Pour aborder « Inflation prix pouvoir achat » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Une inflation est une variation d’indice, pas le niveau des prix lui-même. Pour lire un taux correctement, repérez toujours la période de référence, le panier mesuré et la différence entre pourcentage et points de pourcentage.
Inflation (%) = (IPC final − IPC initial) ÷ IPC initial × 100
Lecture à voix haute : « inflation égale variation de l’indice des prix rapportée à l’indice initial, multipliée par cent »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
IPC initial | indice au début de période | points d’indice |
IPC final | indice à la fin de période | points d’indice |
inflation | variation relative de l’indice | % |
Calcul guidé, sans saut :
Interprétation et limite : Le résultat dépend du panier, de la période et de l’indice retenus ; il ne décrit pas exactement l’expérience de chaque ménage.
La réponse ultra-simple
L’inflation est une hausse durable du niveau général des prix. Si l’inflation ralentit de 5 % à 2 %, les prix ne reviennent pas automatiquement en arrière : ils continuent en d’augmenter, mais moins vite. Le pouvoir d’achat dépend de l’évolution des revenus et des prix.
 Repère visuel · août 2026
1. Niveau des prix et taux d’inflation
Le niveau des prix représente un ensemble de prix à un moment donné. L’inflation est le taux de variation de ce niveau. Cette distinction explique pourquoi une inflation redevenue faible après une forte poussée ne ramène pas le panier au prix d’origine.
La désinflation est un ralentissement de l’inflation. La déflation est une baisse durable du niveau général des prix. Ces deux mots sont souvent confondus alors qu’ils décrivent des situations différentes.
2. Le panier de consommation
Un indice de prix agrège de nombreux biens et services selon des pondérations. Un ménage qui consacre une part très élevée de son budget au logement ou à l’énergie peut ressentir une inflation différente de la moyenne nationale si ces postes évoluent différemment.
Cela ne rend pas l’indice « faux » : il répond à une convention statistique moyenne. Pour une analyse individuelle, on peut construire un budget personnel poste par poste, mais il ne faut pas le présenter comme l’inflation officielle de tout le pays.
3. Salaires nominaux et salaires réels
Un salaire nominal est le montant en euros courants. Un salaire réel cherche à mesurer ce que ce montant permet d’acheter. Si le salaire augmente de 2 % et que les prix augmentent de 4 %, le pouvoir d’achat de ce salaire baisse approximativement, toutes choses égales par ailleurs.
Pour des variations modestes, on utilise souvent l’approximation : croissance réelle ≈ croissance nominale − inflation. Pour des calculs précis, il faut utiliser les indices complets plutôt qu’une simple soustraction.
4. Inflation et dette
L’inflation peut réduire la valeur réelle d’une dette à taux fixe déjà contractée si les revenus nominaux progressent, mais elle peut aussi pousser les taux d’intérêt nouveaux à la hausse et renchérir le refinancement. Il faut donc éviter les slogans du type « l’inflation efface la dette » : l’effet dépend de la , des taux, de l’ et de la réaction des revenus.
Calcul reproductible
Taux d’inflation = (indice final − indice initial) ÷ indice initial × 100indice initial : niveau de l’indice au début de la période.
indice final : niveau de l’indice à la fin.
× 100 : conversion en pourcentage.
Exemple calculé : Un indice passe de 105 à 108. La hausse est 3. Puis 3 ÷ 105 ≈ 0,02857. Multiplié par 100, cela donne environ 2,86 %.
Erreurs fréquentes
Non. Avec +2 %, le niveau général des prix continue d’augmenter ; il augmente seulement moins vite.
Le revenu réel baisse d’environ 2 % selon l’approximation simple, avant calcul précis avec indices.
Correction expliquée : On mesure d’abord l’écart d’indice : 103 − 100 = 3. On rapporte ensuite cet écart à l’indice initial : 3 ÷ 100 = 0,03, puis on multiplie par 100. L’inflation sur la période est donc de 3 %.
Approximativement 2 % − 4 % = −2 %. Le calcul exact divise 1,02 par 1,04 puis retranche 1.
Le calcul exact donne 1,02 ÷ 1,04 − 1 ≈ −1,92 %. L’approximation −2 % est proche parce que les taux sont faibles ; l’interprétation est une baisse du pouvoir d’achat réel si le panier pertinent pour le ménage suit bien cette hausse de prix.
Il mesure l’évolution moyenne d’un panier selon une méthodologie statistique ; chaque ménage a une structure de consommation propre qui peut s’écarter de la moyenne.
Pour approfondir inflation, niveau des prix et pouvoir d’achat, prenez une affirmation chiffrée publiée dans un débat public et décomposez-la. Relevez la , la période, l’unité, le périmètre géographique et l’organisme source. Demandez ensuite si le chiffre mesure un niveau, une variation, un taux ou un . Cette simple fiche d’identité élimine une grande partie des comparaisons trompeuses.
Refaites ensuite Taux d’inflation = (indice final − indice initial) ÷ indice initial × 100 avec les données originales lorsqu’elles sont disponibles. Modifiez une hypothèse à la fois et observez si la conclusion change fortement. Une analyse devient plus crédible lorsqu’elle montre sa au lieu de cacher les hypothèses qui produisent le résultat.
Enfin, écrivez un : que se serait-il passé sans le phénomène ou la mesure étudiée ? Puis cherchez au moins une explication concurrente. Le but n’est pas de rendre toute conclusion impossible, mais de savoir quelle information supplémentaire permettrait de choisir entre les explications. C’est le passage d’une lecture de niveau scolaire à un raisonnement économique réellement vérifiable.
L’inflation est un sujet où l’expérience quotidienne et la statistique agrégée se rencontrent sans toujours raconter la même chose. Une personne voit le prix de son alimentation, de son énergie ou de son loyer ; l’indice public observe un panier beaucoup plus large, pondéré selon la structure moyenne des dépenses. Comprendre le phénomène exige donc de passer sans confusion du prix d’un produit à un indice, d’un indice à un taux de variation, puis du taux d’inflation au pouvoir d’achat d’un revenu.
Le cours distingue soigneusement trois questions. La première est statistique : comment mesurer un niveau général de prix, traiter les pondérations, la qualité et les changements de panier ? La deuxième est économique : quels mécanismes peuvent pousser les prix, les salaires, les marges et les anticipations ? La troisième est distributive : qui supporte le choc, qui est protégé par l’indexation, et comment l’inflation modifie-t-elle les revenus réels, l’ et les dettes ? Une même hausse moyenne peut produire des effets très différents selon la structure de consommation et la position financière de chacun.
L’inflation désigne une hausse générale et durable du niveau des prix ; elle ne se confond ni avec le prix élevé d’un produit, ni avec une hausse isolée. Un indice agrégé condense des milliers de prix. La pondération, les changements de qualité et la composition du panier déterminent la manière dont les mouvements individuels se combinent. Erreur fréquente : dire « l’inflation est à 3 % » et en déduire que tous les prix ont augmenté de 3 %.
Lecture : On multiplie chaque évolution de prix par son poids dans le panier puis on additionne les contributions.
Source de méthode/formule : moyenne pondérée utilisée pour construire un indice de panier simplifié.
Source de données/contexte : Insee — Inflation : définition statistique.
Données : Alimentation 30 % à +6 %, reste 70 % à +1 %. Calculez l'inflation pondérée.
Formule : indice du panier = Σ(poidsᵢ × indiceᵢ)
Substitution : 0,30 × 6 % + 0,70 × 1 %
Calcul : La contribution de l'alimentation est 1,8 point (0,30×6). Celle du reste du panier est 0,7 point (0,70×1). Leur somme vaut 2,5 points.
Unité et résultat : 2,5 % d'évolution du panier dans ce modèle à deux postes
Interprétation : La hausse de 6 % de l'alimentation pèse davantage que le reste parce qu'elle représente 30 % du panier. Une moyenne simple de 6 % et 1 % donnerait un résultat faux.
Piège à éviter : Faire la moyenne simple des hausses sans tenir compte des poids.
Repère de calcul — Niveau des prix, variation de prix et inflation : π = (I_t / I_{t-1} - 1) × 100
Le taux d’inflation compare un indice de prix à sa valeur antérieure. Le quotient mesure le facteur de variation ; on retranche 1 pour isoler la hausse, puis on multiplie par 100 pour l’exprimer en pourcentage.
π : taux d’inflation sur la période, en pourcentageI_t : indice de prix à la période tI_{t-1} : indice de prix à la période précédenteApplication — Niveau des prix, variation de prix et inflation : si l’indice passe de 100 à 103, (103 ÷ 100 − 1) × 100 = 3 %.
Vérification — Niveau des prix, variation de prix et inflationUn produit augmente de 12 % alors que l’indice général augmente de 2 %. Peut-on dire que « l’inflation est de 12 % » ? Non : le produit est un élément du panier, pas le niveau général.
Conséquence pratique : séparer systématiquement l’évolution d’un prix particulier de l’évolution du panier agrégé.
Pour vérifier la partie « 1. Niveau des prix, variation de prix et inflation » : Insee — Inflation : définition statistique.
Pour vérifier la partie « 1. Niveau des prix, variation de prix et inflation » : Insee — Indice des prix à la consommation : description et pondérations.
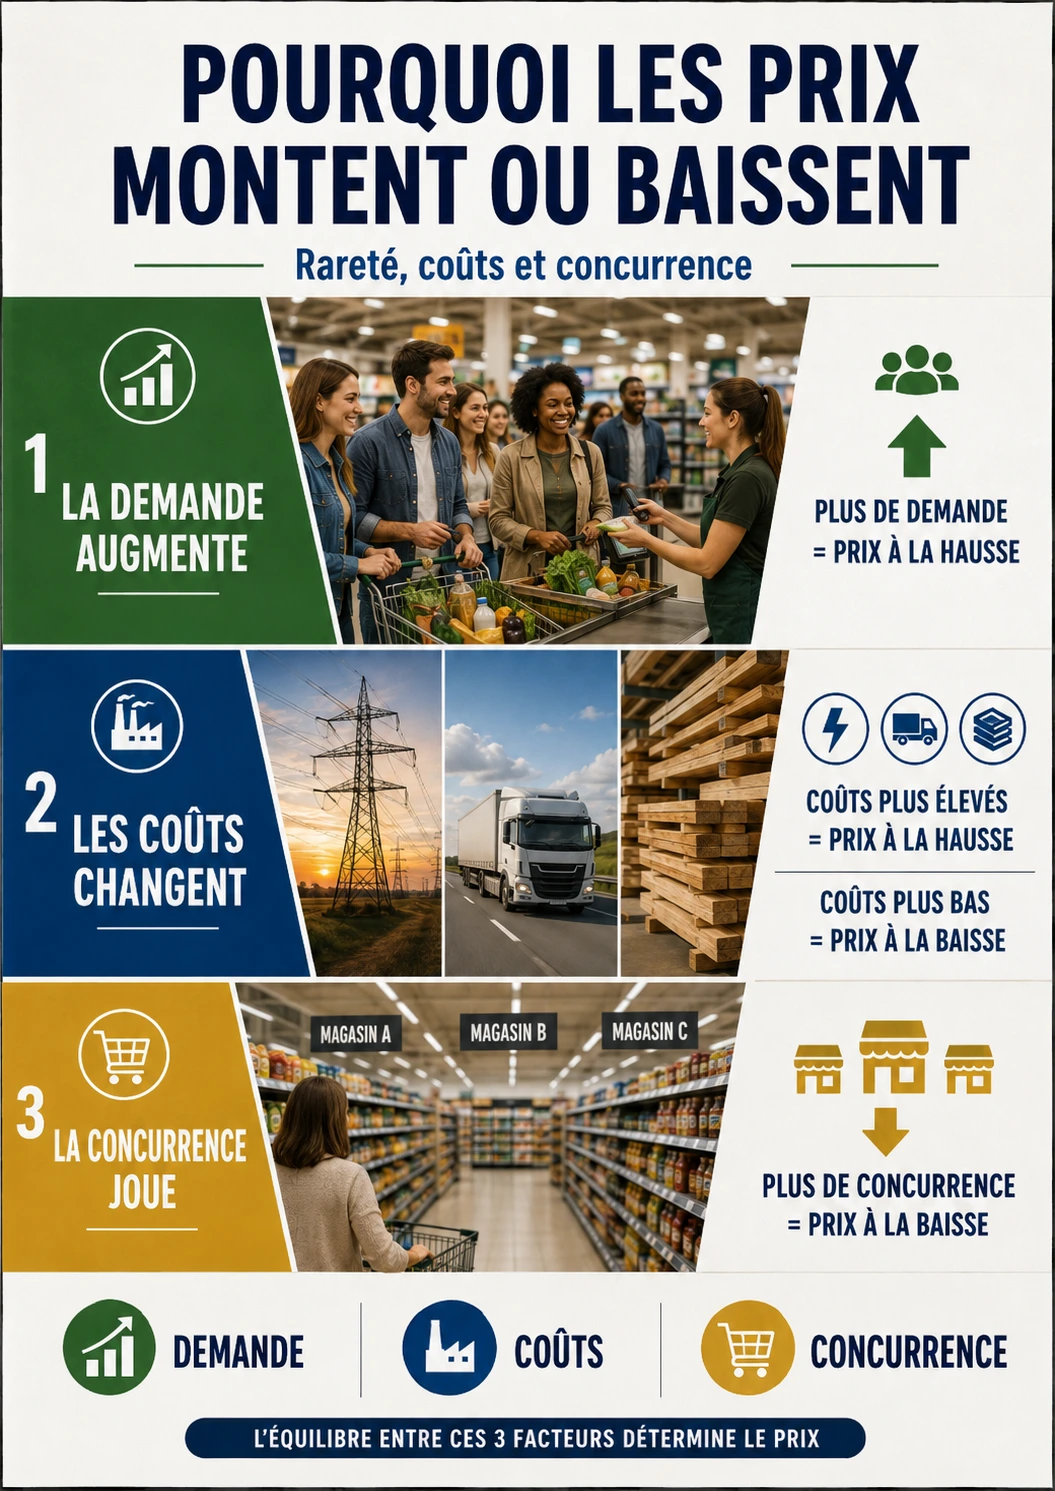
Un indice des prix agrège des catégories dont l’importance dépend de leur poids dans la dépense des ménages ; une hausse sur un poste fortement pondéré compte davantage. Les pondérations évoluent avec la structure de consommation. Un indice chaîné ou régulièrement repondéré cherche à suivre cette transformation sans faire disparaître la comparabilité temporelle. Erreur fréquente : faire la moyenne simple des variations sans tenir compte des poids.
Repère de calcul — Panier de consommation et pondérations : I = Σ(w_i × I_i)
Le symbole Σ signifie qu’on additionne les contributions de toutes les catégories. Les poids sont normalement normalisés pour que leur somme corresponde à 1, ou à 100 selon la convention.
I : indice agrégéw_i : poids de la catégorie i dans le panierI_i : indice de prix de la catégorie iΣ : somme de toutes les catégoriesApplication — Panier de consommation et pondérations : avec 40 % de logement à +4 %, 30 % d’alimentation à +2 % et 30 % d’autres postes à 0 %, la contribution simplifiée est 0,40×4 + 0,30×2 + 0,30×0 = 2,2 points.
Vérification — Panier de consommation et pondérationsDeux postes augmentent de 10 % et 1 %. Leur effet sur l’indice est-il de 5,5 % ? Seulement s’ils ont exactement le même poids.
Conséquence pratique : toujours demander quelles dépenses pèsent réellement dans le panier avant d’interpréter une moyenne.
Pour vérifier la partie « 2. Panier de consommation et pondérations » : Insee — Indice des prix à la consommation : description et pondérations.
La famille des indices de Laspeyres valorise un panier de référence avec les prix de différentes périodes afin de comparer le coût d’un ensemble de quantités donné. Le panier fixe peut surestimer ou sous-estimer certains ajustements de comportement car les consommateurs substituent parfois un produit devenu cher par un autre. La pratique statistique moderne corrige et chaîne les indices. Erreur fréquente : interpréter un indice 107 comme un taux d’inflation annuel de 107 %.
Repère de calcul — Indice de Laspeyres, base et année de référence : I_L = [Σ(p_t q_0) / Σ(p_0 q_0)] × 100
On valorise les mêmes quantités q₀ aux prix nouveaux puis aux prix de base. Le rapport indique combien coûterait aujourd’hui le panier ancien.
I_L : indice de Laspeyresp_t : prix à la période tp_0 : prix à la période de baseq_0 : quantités du panier de baseΣ : somme sur les produitsApplication — Indice de Laspeyres, base et année de référence : un panier coûtait 200 € en base et les mêmes quantités coûtent 214 € aujourd’hui : 214 ÷ 200 × 100 = 107, soit +7 % depuis la base.
Vérification — Indice de Laspeyres, base et année de référenceUn indice vaut 125 avec base 100 dix ans plus tôt. Que signifie-t-il ? Le panier de référence coûte environ 25 % de plus qu’à la base, pas 125 % de plus.
Conséquence pratique : distinguer la valeur de l’indice de son taux de variation.
Pour vérifier la partie « 3. Indice de Laspeyres, base et année de référence » : Eurostat — Méthodologie de l’indice harmonisé des prix à la consommation (IPCH/HICP).
4. Inflation mensuelle, annuelle et moyenne annuelle
Une variation mensuelle, un glissement annuel et une moyenne annuelle répondent à trois questions différentes ; les confondre produit des comparaisons trompeuses. Les effets de base peuvent faire varier fortement le glissement annuel même si les prix courants bougent peu. Lire la trajectoire mensuelle complète permet d’éviter une interprétation erronée. Erreur fréquente : annualiser mécaniquement une variation mensuelle exceptionnelle sans effet de base ni saisonnalité.
Repère de calcul — Inflation mensuelle, annuelle et moyenne annuelle : π_{12m} = (I_m / I_{m-12} - 1) × 100
On compare le même mois à un an d’intervalle. Une moyenne annuelle compare, elle, la moyenne des douze indices d’une année à la moyenne des douze indices de l’année précédente.
π_{12m} : glissement sur douze moisI_m : indice du mois courantI_{m-12} : indice du même mois un an plus tôtApplication — Inflation mensuelle, annuelle et moyenne annuelle : si l’indice est 118 en mars et 114 en mars précédent, (118 ÷ 114 − 1) × 100 ≈ 3,51 %.
Vérification — Inflation mensuelle, annuelle et moyenne annuelleL’inflation mensuelle est nulle en décembre mais le glissement annuel reste positif. Est-ce contradictoire ? Non, les périodes comparées ne sont pas les mêmes.
Conséquence pratique : toujours nommer la fenêtre temporelle avant d’annoncer un taux.
5. Inflation sous-jacente et composantes volatiles
Les mesures d’inflation sous-jacente cherchent à isoler une tendance persistante en neutralisant certaines composantes très volatiles ou administrées. Différentes méthodes existent : , médianes pondérées, moyennes tronquées ou statistiques. Elles peuvent diverger lorsque les chocs sont très asymétriques. Erreur fréquente : présenter l’inflation sous-jacente comme « la vraie inflation » et l’indice global comme faux.
Repère de calcul — Inflation sous-jacente et composantes volatiles : π_totale = π_tendance + chocs_temporaires
Cette relation est conceptuelle : la tendance n’est pas directement observable et dépend de la méthode statistique retenue.
π_totale : inflation observéeπ_tendance : composante persistante estiméechocs_temporaires : effets volatils ou exceptionnelsApplication — Inflation sous-jacente et composantes volatiles : une flambée temporaire de l’énergie peut porter l’indice global à +4 % alors qu’un indicateur sous-jacent est proche de +2,5 % ; les deux chiffres décrivent des objets différents.
Vérification — Inflation sous-jacente et composantes volatilesPourquoi suivre deux mesures ? L’une décrit ce que paient effectivement les ménages dans le panier ; l’autre aide à identifier la persistance du mouvement.
Conséquence pratique : utiliser chaque indicateur pour la question à laquelle il répond.
L’IPC, l’indice harmonisé européen et le déflateur du PIB n’ont pas exactement le même champ ; ils ne doivent pas être substitués l’un à l’autre sans explication. L’IPCH vise une comparabilité européenne avec des conventions harmonisées. Des écarts avec l’IPC national peuvent provenir de champs et méthodes spécifiques. Erreur fréquente : comparer un taux d’IPC à un déflateur du PIB comme s’ils mesuraient le même panier.
Repère de calcul — IPC, IPCH et déflateur du PIB : Déflateur_PIB = (PIB_nominal / PIB_réel) × 100
Le déflateur couvre la production finale intérieure selon la comptabilité nationale, alors que les indices de consommation suivent un panier de consommation.
PIB_nominal : valeur de la production aux prix courantsPIB_réel : volume de production évalué à prix constantsDéflateur_PIB : indice implicite des prix de la production intérieureApplication — IPC, IPCH et déflateur du PIB : si le PIB nominal vaut 2 800 et le PIB réel 2 500 en base 100, le déflateur vaut 2 800 ÷ 2 500 × 100 = 112.
Vérification — IPC, IPCH et déflateur du PIBLe prix des exportations grimpe fortement sans toucher directement le panier de consommation. Quel indicateur peut davantage réagir ? Le déflateur du PIB.
Conséquence pratique : vérifier le champ de l’indice avant toute comparaison internationale ou sectorielle.
Pour vérifier la partie « 6. IPC, IPCH et déflateur du PIB » : Insee — Indice des prix à la consommation : description et pondérations.
Pour vérifier la partie « 6. IPC, IPCH et déflateur du PIB » : Eurostat — Méthodologie de l’indice harmonisé des prix à la consommation (IPCH/HICP).
Le pouvoir d’achat dépend de la progression des revenus relativement aux prix : une hausse nominale de revenu n’implique pas automatiquement un gain réel. Pour les ménages, le revenu disponible, la composition familiale et les unités de consommation peuvent être nécessaires afin de passer du pouvoir d’achat agrégé au niveau de vie. Erreur fréquente : soustraire des euros et des pourcentages, ou qualifier toute hausse de salaire de gain de pouvoir d’achat.
Repère de calcul — Pouvoir d’achat : revenu nominal, prix et revenu réel : g_réel ≈ g_nominal - π
Pour de faibles taux, la différence donne une approximation utile. Le calcul exact utilise un quotient de facteurs de croissance.
g_réel : croissance approximative du revenu réelg_nominal : croissance du revenu nominalπ : inflationApplication — Pouvoir d’achat : revenu nominal, prix et revenu réel : revenu +5 % et prix +3 % donnent environ +2 % réel ; exactement (1,05 ÷ 1,03 − 1) × 100 ≈ 1,94 %.
Vérification — Pouvoir d’achat : revenu nominal, prix et revenu réelUn salaire augmente de 2 % et les prix de 4 %. Le salaire nominal progresse, mais son pouvoir d’achat baisse d’environ 1,92 %.
Conséquence pratique : comparer des facteurs de croissance de même période.
Pour vérifier la partie « 7. Pouvoir d’achat : revenu nominal, prix et revenu réel » : Insee — Comprendre le calcul du pouvoir d’achat.
La croissance du pouvoir d’achat de l’ensemble des ménages peut différer de celle ressentie par un ménage moyen lorsque le nombre de ménages ou la structure démographique évolue. Les écarts de distribution restent invisibles dans une moyenne. Une analyse complète ajoute des quantiles de niveau de vie et des profils de consommation. Erreur fréquente : opposer une statistique agrégée et un vécu individuel sans vérifier l’échelle utilisée.
Repère de calcul — Pouvoir d’achat agrégé, par ménage et par : PA_par_UC = revenu_disponible_réel / unités_de_consommation
Le dénominateur permet de rapprocher le revenu réel des besoins liés à la composition du ménage.
PA_par_UC : pouvoir d’achat par unité de consommationrevenu_disponible_réel : revenu disponible corrigé des prixunités_de_consommation : échelle tenant compte de la taille et de la composition des ménagesApplication — Pouvoir d’achat agrégé, par ménage et par unité de consommation : si le revenu réel agrégé progresse de 2 % mais le nombre d’unités de consommation de 1 %, le gain par unité est voisin de 1 %.
Vérification — Pouvoir d’achat agrégé, par ménage et par unité de consommationPourquoi le pouvoir d’achat total peut-il augmenter davantage que le pouvoir d’achat par ménage ? Parce que la population et le nombre de ménages peuvent augmenter.
Conséquence pratique : préciser si l’on parle du total, par ménage, par personne ou par unité de consommation.
Pour vérifier la partie « 8. Pouvoir d’achat agrégé, par ménage et par unité de consommation » : Insee — Comprendre le calcul du pouvoir d’achat.
Chaque ménage possède une structure de dépenses particulière ; son exposition aux hausses de prix peut donc s’écarter de l’indice moyen sans invalider l’indice officiel. La fréquence d’achat influence aussi la perception : les prix vus chaque semaine pèsent psychologiquement davantage que des biens achetés rarement. Erreur fréquente : conclure que l’indice officiel est mensonger parce que son propre panier évolue différemment.
Repère de calcul — Inflation ressentie et inflation personnelle : π_personnelle ≈ Σ(w_{i,ménage} × π_i)
Le calcul simplifié applique au ménage ses propres poids budgétaires, qui peuvent être très différents des poids moyens.
w_{i,ménage} : poids du poste i dans le budget du ménageπ_i : variation de prix du poste iΣ : somme des contributionsApplication — Inflation ressentie et inflation personnelle : un ménage consacrant 25 % à l’énergie subit davantage une hausse énergétique de 20 % qu’un ménage qui n’y consacre que 5 %.
Vérification — Inflation ressentie et inflation personnelleDeux ménages vivent la même hausse générale mais n’achètent pas les mêmes produits. Leur inflation personnelle peut-elle différer ? Oui.
Conséquence pratique : utiliser l’indice moyen pour la population et un budget détaillé pour le cas individuel.
Pour vérifier la partie « 9. Inflation ressentie et inflation personnelle » : Insee — Comprendre le calcul du pouvoir d’achat.
10. Qualité, nouveaux produits et changement de conditionnement
Mesurer un prix à qualité constante exige de distinguer une hausse de prix pure d’un produit réellement amélioré, dégradé ou redimensionné. Les instituts statistiques utilisent des méthodes d’ajustement de qualité lorsque les caractéristiques changent. Ces choix méthodologiques sont nécessaires mais doivent rester transparents. Erreur fréquente : comparer seulement les étiquettes sans corriger quantité et qualité.
Repère de calcul — Qualité, nouveaux produits et changement de conditionnement : prix_unitaire = prix_affiché / quantité
Le prix unitaire révèle une hausse cachée lorsque la quantité diminue mais que le prix facial reste stable.
prix_unitaire : prix rapporté à une unité comparableprix_affiché : prix payé pour l’emballagequantité : poids, volume ou nombre d’unitésApplication — Qualité, nouveaux produits et changement de conditionnement : un paquet passe de 500 g à 450 g à 3 € : le prix au kilogramme passe de 6 € à 3 ÷ 0,45 = 6,67 €, soit environ +11,1 %.
Vérification — Qualité, nouveaux produits et changement de conditionnementLe prix affiché ne bouge pas mais le contenu diminue de 10 %. Le coût à unité constante a-t-il augmenté ? Oui.
Conséquence pratique : normaliser les quantités et documenter les changements de qualité.
11. Inflation cumulée et composition des taux
Les taux d’inflation successifs se composent multiplicativement ; additionner plusieurs pourcentages n’est qu’une approximation. La même logique s’applique aux rendements financiers, à la croissance et aux baisses successives. Une baisse de 10 % suivie d’une hausse de 10 % ne ramène pas au point de départ. Erreur fréquente : additionner dix années d’inflation comme si chaque taux s’appliquait toujours à la base initiale.
Repère de calcul — Inflation cumulée et composition des taux : π_cumulée = [Π(1+π_t) - 1] × 100
Le symbole Π signifie qu’on multiplie les facteurs de croissance, par exemple 1,02 puis 1,03.
Π : produit des facteurs successifsπ_t : taux de la période t exprimé en décimalπ_cumulée : variation totale sur l’ensemble des périodesApplication — Inflation cumulée et composition des taux : deux années à +5 % donnent 1,05 × 1,05 − 1 = 10,25 %, pas exactement 10 %.
Vérification — Inflation cumulée et composition des tauxTrois années à 2 %, 3 % et 4 % donnent-elles 9 % exactement ? Non : 1,02×1,03×1,04−1 ≈ 9,26 %.
Conséquence pratique : utiliser des facteurs multiplicatifs pour les cumuls.
Le rendement réel d’une épargne dépend du rendement nominal corrigé de l’inflation ; une rémunération positive peut correspondre à une perte de pouvoir d’achat. Les anticipations d’inflation influencent les taux nominaux demandés sur les marchés. Le se fonde sur l’inflation attendue, le taux réel ex post sur l’inflation réalisée. Erreur fréquente : soustraire sans préciser qu’il s’agit d’une approximation ou ignorer fiscalité et frais.
Repère de calcul — Taux d’intérêt nominal, taux réel et épargne : 1+r_réel = (1+r_nominal)/(1+π)
Le quotient compare la progression de la somme épargnée à celle du niveau des prix.
r_réel : taux d’intérêt réelr_nominal : taux d’intérêt nominalπ : inflationApplication — Taux d’intérêt nominal, taux réel et épargne : placement à 3 % et inflation à 4 % : 1,03 ÷ 1,04 − 1 ≈ −0,96 % réel.
Vérification — Taux d’intérêt nominal, taux réel et épargneUn placement rapporte 4 % avec une inflation à 2 %. Le gain réel exact est d’environ 1,96 %, avant fiscalité et frais.
Conséquence pratique : raisonner en termes réels lorsqu’on compare des périodes d’inflation différentes.
Pour vérifier la partie « 12. Taux d’intérêt nominal, taux réel et épargne » : Banque de France — Taux d’intérêt nominal et réel.
Une dette fixée en euros nominaux peut voir sa charge réelle diminuer lorsque les prix et revenus nominaux augmentent, mais l’effet dépend des taux, de l’indexation et du refinancement. Pour les finances publiques, l’inflation peut augmenter certaines recettes nominales tout en renchérissant dépenses indexées et nouveaux taux d’emprunt ; le résultat net n’est pas automatique. Erreur fréquente : conclure que l’inflation avantage toujours tout débiteur, même si son revenu ne suit pas ou si son taux est variable.
Repère de calcul — Dette nominale, inflation et redistribution entre créancier et débiteur : dette_réelle = dette_nominale / indice_des_prix
À dette nominale inchangée, une hausse du niveau des prix réduit sa valeur réelle ; cela ne signifie pas que les mensualités disparaissent.
dette_réelle : valeur de la dette en pouvoir d’achat constantdette_nominale : montant contractuel en eurosindice_des_prix : niveau général des prix, base cohérenteApplication — Dette nominale, inflation et redistribution entre créancier et débiteur : une dette de 100 000 € avec un indice passant de 100 à 110 vaut environ 100 000 ÷ 1,10 = 90 909 € en euros de base.
Vérification — Dette nominale, inflation et redistribution entre créancier et dé…Qui supporte le risque si une dette est indexée sur l’inflation ? L’indexation transfère une partie du risque du créancier vers le débiteur.
Conséquence pratique : examiner simultanément taux fixe/variable, revenu nominal, échéance et indexation.
14. Indexation des salaires, prestations, loyers et barèmes
L’indexation relie une valeur nominale à un indice afin de préserver ou encadrer son évolution ; le choix de l’indice, du décalage et du plafond détermine l’effet réel. Une indexation généralisée peut réduire les pertes réelles de certains agents mais aussi augmenter la persistance de l’inflation si elle automatise les effets de second tour. Erreur fréquente : parler d’« indexation sur l’inflation » sans préciser l’indice, le trimestre, le plafond et le délai.
Repère de calcul — Indexation des salaires, prestations, loyers et barèmes : V_t = V_0 × (I_t / I_0)
La valeur suit proportionnellement l’indice lorsque la règle d’indexation est intégrale.
V_t : valeur revaloriséeV_0 : valeur de départI_t : indice retenu à la date tI_0 : indice à la date de référenceApplication — Indexation des salaires, prestations, loyers et barèmes : montant de 1 000 € et indice passant de 100 à 103 : 1 000 × 103 ÷ 100 = 1 030 €.
Vérification — Indexation des salaires, prestations, loyers et barèmesUne indexation avec six mois de retard protège-t-elle instantanément le pouvoir d’achat ? Non, elle introduit un décalage.
Conséquence pratique : lire la formule juridique exacte avant d’évaluer une protection.
15. Progressivité fiscale et effet de seuil nominal
Lorsque les revenus nominaux augmentent avec les prix, des barèmes non revalorisés peuvent accroître le prélèvement réel sans enrichissement réel du contribuable. L’analyse budgétaire doit aussi tenir compte des dépenses publiques indexées et du décalage temporel entre recettes et dépenses. Erreur fréquente : assimiler toute hausse de recette fiscale en période d’inflation à une hausse volontaire de taux.
Repère de calcul — Progressivité fiscale et effet de seuil nominal : revenu_réel = revenu_nominal / indice_des_prix
Comparer un barème nominal inchangé à un revenu nominal gonflé par les prix peut créer un effet de progression à froid.
revenu_réel : revenu corrigé du niveau des prixrevenu_nominal : revenu en euros courantsindice_des_prix : indice exprimé en facteur par rapport à la baseApplication — Progressivité fiscale et effet de seuil nominal : revenu +5 % et prix +5 % donnent un revenu réel presque inchangé ; si le barème reste fixe, la part imposée dans une tranche supérieure peut néanmoins augmenter.
Vérification — Progressivité fiscale et effet de seuil nominalLe taux légal n’a pas changé, mais le prélèvement moyen augmente. Quelle piste examiner ? La non-indexation ou l’indexation partielle des seuils.
Conséquence pratique : distinguer taux, nominale et pouvoir d’achat de l’assiette.
Une hausse du prix des importations peut transmettre un choc de coût à l’économie nationale ; l’ampleur dépend de la part importée et du degré de répercussion dans les prix. La transmission varie selon la concurrence, les contrats, la devise de facturation, les stocks et la politique de prix. Elle peut être asymétrique entre hausse et baisse. Erreur fréquente : supposer une répercussion de 100 % et immédiate sur le prix final.
Repère de calcul — Inflation importée, taux de change et prix de l’énergie : coût_importé_domestique = prix_devise × taux_de_change
Une hausse du prix mondial ou une dépréciation de la monnaie domestique peut augmenter le coût en euros.
prix_devise : prix du produit en monnaie étrangèretaux_de_change : unités de monnaie domestique par unité étrangèrecoût_importé_domestique : prix avant autres coûts et margesApplication — Inflation importée, taux de change et prix de l’énergie : un vaut 100 $ ; le taux passe de 0,90 €/$ à 0,95 €/$ : le coût passe de 90 € à 95 €, soit +5,56 % avant transport, taxes et marges.
Vérification — Inflation importée, taux de change et prix de l’énergiePourquoi une entreprise peut-elle absorber temporairement un choc importé ? Elle peut réduire sa marge, utiliser des contrats à terme ou des stocks.
Conséquence pratique : mesurer le plutôt que de l’assumer.
L’inflation peut provenir de chocs d’offre qui réduisent la capacité productive ou d’une demande qui dépasse temporairement l’offre disponible ; les remèdes ne sont pas identiques. Les économies connaissent souvent des chocs mixtes. Les modèles utilisent des courbes d’offre et de demande agrégées, mais leurs sont incertains et variables dans le temps. Erreur fréquente : traiter toute inflation comme un excès de demande ou toute hausse d’énergie comme un phénomène monétaire pur.
Repère de calcul — Choc d’offre, demande globale et écart de production : écart_production = (Y - Y*) / Y* × 100
Un écart positif signale une activité au-dessus du potentiel estimé ; un écart négatif indique des capacités sous-utilisées. Le potentiel reste une estimation, pas une mesure directe.
Y : production observéeY* : production potentielle estiméeécart_production : écart en pourcentage du potentielApplication — Choc d’offre, demande globale et écart de production : production 1 030 pour un potentiel estimé à 1 000 : (1 030−1 000) ÷ 1 000 ×100 = 3 %.
Vérification — Choc d’offre, demande globale et écart de productionUn embargo réduit l’offre d’énergie. Une baisse de la demande peut ralentir les prix, mais à quel coût ? Elle peut aussi réduire activité et emploi.
Conséquence pratique : identifier l’origine du choc avant de choisir un instrument.
18. Anticipations d’inflation et fixation des prix et salaires
Les anticipations influencent les négociations salariales, les prix, les taux d’intérêt et les contrats ; elles peuvent contribuer à la persistance d’un choc initial. Les anticipations peuvent être adaptatives, fondées sur l’expérience récente, ou intégrer l’information et la crédibilité des institutions. Les enquêtes et prix de marché donnent des mesures différentes. Erreur fréquente : présumer que les anticipations sont identiques pour tous ou qu’elles prédisent parfaitement l’avenir.
Repère de calcul — Anticipations d’inflation et fixation des prix et salaires : salaire_réel_attendu = salaire_nominal / (1+π_attendue)
Les acteurs négocient avant de connaître parfaitement l’inflation future ; leurs anticipations deviennent donc une variable économique.
salaire_réel_attendu : pouvoir d’achat anticipé du salairesalaire_nominal : montant contractuelπ_attendue : Application — Anticipations d’inflation et fixation des prix et salaires : hausse salariale prévue de 4 % avec inflation attendue à 3 % donne un gain réel anticipé voisin de 1 %.
Vérification — Anticipations d’inflation et fixation des prix et salairesPourquoi une banque centrale observe-t-elle les anticipations ? Parce que leur désancrage peut rendre l’inflation plus persistante.
Conséquence pratique : distinguer attentes des ménages, entreprises et marchés, ainsi que leurs horizons.
19. Boucle prix-salaires, coûts unitaires et productivité
Une hausse de salaire n’est inflationniste que relativement à la productivité, aux marges et aux autres coûts ; le coût salarial unitaire relie rémunération et production. Les effets de second tour dépendent du pouvoir de négociation, de la concurrence, des anticipations et de la capacité des entreprises à modifier leurs marges. Erreur fréquente : déduire qu’une hausse nominale de salaire de 5 % impose nécessairement une hausse de prix de 5 %.
Repère de calcul — Boucle prix-salaires, coûts unitaires et productivité : CSU = coût_du_travail / productivité
Si rémunération et productivité progressent au même rythme, le coût salarial par unité produite peut rester stable.
CSU : coût salarial unitairecoût_du_travail : rémunération totale par travailleur ou heureproductivité : production réelle par travailleur ou heureApplication — Boucle prix-salaires, coûts unitaires et productivité : salaires +4 % et productivité +2 % donnent approximativement +2 % de coût salarial unitaire.
Vérification — Boucle prix-salaires, coûts unitaires et productivitéUne entreprise gagne 6 % de productivité et augmente les salaires de 4 %. Son coût salarial unitaire doit-il augmenter ? Pas nécessairement ; il peut diminuer.
Conséquence pratique : comparer salaires, productivité et marges avant d’inférer une boucle.
Le prix final rémunère plusieurs composantes : intrants, travail, impôts nets, et marge ; observer un profit élevé ne suffit pas à mesurer sa contribution à l’inflation. À l’échelle macroéconomique, la décomposition des prix par revenus du travail et du capital dépend des conventions comptables et ne prouve pas à elle seule une causalité. Erreur fréquente : confondre hausse de prix, hausse du taux de marge et hausse du profit total.
Repère de calcul — Marges, profits et contribution aux prix : prix = coût_unitaire + marge_unitaire
L’identité simplifiée permet de décomposer une variation : le prix peut monter parce que les coûts montent, parce que la marge monte, ou les deux.
prix : prix de vente hors convention préciséecoût_unitaire : ensemble des coûts imputés à une unitémarge_unitaire : écart entre prix et coût unitaireApplication — Marges, profits et contribution aux prix : coût de 80 € et prix de 100 € donnent 20 € de marge unitaire ; si le coût passe à 88 € et le prix à 105 €, la marge tombe à 17 € malgré la hausse du prix.
Vérification — Marges, profits et contribution aux prixLe chiffre d’affaires et le profit montent en euros pendant l’inflation. Est-ce une preuve d’augmentation du taux de marge ? Non.
Conséquence pratique : déflater les montants et examiner les ratios pertinents.
21. Désinflation, déflation et stagflation
La désinflation est un ralentissement de la hausse des prix ; la déflation est une baisse générale du niveau des prix ; la stagflation combine inflation élevée et activité dégradée. Une déflation persistante peut augmenter le poids réel des dettes et inciter à différer certaines dépenses, tandis qu’une stagflation complique l’arbitrage entre stabilité des prix et activité. Erreur fréquente : annoncer que « les prix baissent » parce que l’inflation passe de 5 % à 2 %.
Repère de calcul — Désinflation, déflation et stagflation : désinflation : π_t > 0 et π_t < π_{t-1}
Des prix peuvent continuer d’augmenter alors que l’inflation recule : seule la vitesse de hausse diminue.
π_t : inflation couranteπ_{t-1} : inflation de la période précédenteApplication — Désinflation, déflation et stagflation : inflation passant de 6 % à 3 % signifie désinflation ; un panier à 100 devient 106 puis 109,18 : les prix montent encore.
Vérification — Désinflation, déflation et stagflationInflation +1 % après +5 % : le niveau général recule-t-il ? Non, il augmente encore, plus lentement.
Conséquence pratique : séparer niveau et vitesse de variation.
Pour vérifier la partie « 21. Désinflation, déflation et stagflation » : Banque de France — Inflation et déflation.
22. Politique monétaire : taux directeurs et transmission
La politique monétaire agit principalement sur les conditions de financement, la demande, les anticipations et certains prix d’actifs ; la transmission prend du temps et n’est pas mécanique. La transmission dépend de la structure bancaire, de la maturité des dettes, des taux fixes ou variables, du change et des anticipations. Les effets sont distribués de façon inégale. Erreur fréquente : imaginer qu’une hausse du taux directeur fait baisser instantanément tous les prix.
Repère de calcul — Politique monétaire : taux directeurs et transmission : taux_réel_ex_ante ≈ taux_nominal - inflation_attendue
À taux nominal donné, une inflation attendue plus faible augmente le taux réel, toutes choses égales par ailleurs.
taux_réel_ex_ante : coût réel anticipé du financementtaux_nominal : taux contractuel ou de marchéinflation_attendue : hausse de prix anticipéeApplication — Politique monétaire : taux directeurs et transmission : taux nominal 4 % et inflation attendue 2 % donnent environ 2 % réel anticipé.
Vérification — Politique monétaire : taux directeurs et transmissionPourquoi le logement ou l’investissement peuvent-ils réagir avant l’inflation mesurée ? Les conditions de crédit influencent les décisions avec des délais différents.
Conséquence pratique : évaluer la chaîne taux → crédit → demande → activité → prix.
Pour vérifier la partie « 22. Politique monétaire : taux directeurs et transmission » : Banque de France — Comprendre la stratégie monétaire et l’objectif de stabilité des prix.
Une mesure budgétaire peut protéger le revenu disponible d’un groupe tout en affectant la demande, les prix relatifs, le déficit et la dette ; il faut séparer distribution et effet macroéconomique. Les multiplicateurs budgétaires varient selon le cycle, l’ouverture commerciale, la politique monétaire et le type de mesure. Leur estimation comporte une incertitude importante. Erreur fréquente : assimiler automatiquement une dépense publique à un point d’inflation ou, inversement, supposer qu’elle n’a jamais d’effet sur la demande.
Repère de calcul — Politique budgétaire, transferts et soutien au pouvoir d’achat : solde_public = recettes - dépenses
Une aide augmente les dépenses ou réduit les recettes selon sa forme ; son effet sur l’inflation dépend de son financement, son ciblage et la situation de l’offre.
solde_public : différence entre recettes et dépensesrecettes : prélèvements et autres revenus publicsdépenses : prestations, achats, rémunérations, investissement, intérêtsApplication — Politique budgétaire, transferts et soutien au pouvoir d’achat : une aide de 1 Md€ financée par une recette supplémentaire de 1 Md€ a un coût budgétaire net nul, mais peut redistribuer la demande entre ménages.
Vérification — Politique budgétaire, transferts et soutien au pouvoir d’achatUne aide ciblée à des ménages contraints a-t-elle le même effet qu’une baisse d’impôt générale ? Pas nécessairement.
Conséquence pratique : documenter bénéficiaires, financement, capacité productive et horizon.
Un plafond de prix peut protéger temporairement les acheteurs mais, s’il est fixé sous le prix d’équilibre sans compensation ni adaptation de l’offre, il peut créer rationnement ou pénurie. Les contrôles peuvent déplacer l’ajustement vers les files d’attente, la qualité, le marché noir ou la sélection des clients. Leur évaluation doit mesurer ces marges cachées. Erreur fréquente : présenter un plafond comme gratuit ou, à l’inverse, affirmer qu’il échoue toujours quels que soient le marché et la durée.
Repère de calcul — Contrôle des prix, plafonds et pénuries : si P_plafond < P_équilibre, alors Q_demandée peut dépasser Q_offerte
La relation est un mécanisme théorique simple ; l’effet réel dépend de la structure du marché, des stocks et des règles d’accompagnement.
P_plafond : prix maximal autoriséP_équilibre : prix où offre et demande se rencontrent dans le modèle simpleQ_demandée : quantité souhaitée par les acheteursQ_offerte : quantité proposée par les vendeursApplication — Contrôle des prix, plafonds et pénuries : à 10 €, demande 120 et offre 120 ; plafond à 8 €, demande 140 et offre 100 : déficit théorique de 40 unités.
Vérification — Contrôle des prix, plafonds et pénuriesQuels dispositifs peuvent limiter une pénurie ? Compensation ciblée, mobilisation de stocks, augmentation de l’offre ou rationnement explicite.
Conséquence pratique : analyser prix, quantité, qualité et accès simultanément.
25. Lecture d’une publication statistique et incertitude
Un chiffre d’inflation doit être lu avec sa définition, sa période, ses révisions éventuelles et les contributions de ses composantes ; le titre seul ne suffit pas. Une lecture experte regarde aussi les séries corrigées des variations saisonnières lorsque pertinentes, les contributions, les intervalles d’incertitude et les révisions méthodologiques. Erreur fréquente : confondre point de pourcentage et pourcentage de variation.
Repère de calcul — Lecture d’une publication statistique et incertitude : variation_en_points = taux_nouveau - taux_ancien
Une baisse de 4 % à 3 % correspond à −1 point de pourcentage, mais à une baisse relative de 25 % du taux lui-même.
variation_en_points : différence entre deux pourcentagestaux_nouveau : taux observé à la nouvelle périodetaux_ancien : taux de comparaisonApplication — Lecture d’une publication statistique et incertitude : 3 − 4 = −1 point ; en variation relative du taux : (3 ÷ 4 −1)×100 = −25 %.
Vérification — Lecture d’une publication statistique et incertitudeUn taux passe de 2 % à 3 %. Est-ce +1 % ? Non : +1 point de pourcentage, soit +50 % relativement au taux initial.
Conséquence pratique : nommer l’unité de variation.
Aucun indicateur unique ne suffit à diagnostiquer une situation inflationniste ; un tableau de bord associe prix, revenus, salaires, productivité, anticipations, coûts et activité. Un bon tableau de bord sépare indicateurs avancés, contemporains et retardés. Il documente les ruptures de série et évite d’interpréter comme causal un simple mouvement simultané. Erreur fréquente : piloter une politique ou un budget à partir d’un seul chiffre médiatique.
Repère de calcul — Construire un tableau de bord d’inflation et de pouvoir d’achat : diagnostic = prix + revenus + coûts + activité + anticipations
Cette écriture n’est pas une addition numérique : elle rappelle les familles d’informations à confronter.
prix : indices globaux et sous-jacentsrevenus : revenu disponible et salaires réelscoûts : énergie, importations, coûts unitairesactivité : production, emploi, demandeanticipations : enquêtes et mesures de marchéApplication — Construire un tableau de bord d’inflation et de pouvoir d’achat : inflation en baisse, salaires nominaux encore dynamiques et productivité faible racontent une histoire différente d’une inflation en baisse avec salaires réels en hausse et productivité forte.
Vérification — Construire un tableau de bord d’inflation et de pouvoir d’achatQuels indicateurs ajouter si l’énergie domine le choc ? Prix importés, change, consommation énergétique, marges et dispositifs de compensation.
Conséquence pratique : construire un diagnostic multi-indicateurs et dater chaque série.
Lire correctement une publication sur les prix commence par identifier l’indice utilisé, sa base, le champ géographique, la population de référence et la période de comparaison. Un glissement annuel compare un mois au même mois de l’année précédente ; une moyenne annuelle compare les moyennes de deux années. Les deux nombres répondent à des questions différentes et peuvent évoluer en sens opposé pendant une phase de désinflation.
Pour relier inflation et pouvoir d’achat, il faut ensuite préciser le revenu considéré. Un salaire nominal, un revenu disponible par ménage et un revenu disponible par unité de consommation ne décrivent pas le même objet. L’analyse individuelle peut être affinée par un panier de consommation propre au ménage, mais elle ne doit pas être présentée comme l’inflation nationale. Enfin, lorsqu’une politique vise à compenser un choc, on sépare l’effet sur le niveau de prix, l’effet sur le revenu disponible et le coût budgétaire du transfert.
Une bonne vérification tient un journal de calcul : valeur de l’indice au départ, valeur à l’arrivée, formule, arrondi et source. Pour les taux composés, on multiplie les coefficients de variation plutôt que d’additionner mécaniquement les pourcentages. Pour les taux d’intérêt réels, on distingue l’approximation simple taux nominal moins inflation de la relation exacte qui compare les coefficients. Ces précautions sont élémentaires, mais elles évitent une grande partie des erreurs de débat public.
Dossier d’audit d’une poussée inflationniste. Ce protocole rassemble les contrôles propres à une poussée inflationniste : chronologie des indices, contributions, revenu réel, contrats, mécanismes possibles et réponses publiques.
Pour auditer une poussée inflationniste, la première étape consiste à reconstruire la chronologie au lieu de commenter un taux isolé. On relève le niveau de l’indice avant le choc, son évolution mensuelle, le glissement annuel et la moyenne annuelle. On note en parallèle les dates des principaux mouvements de prix de l’énergie, de l’alimentation, des services et des biens manufacturés. Cette chronologie permet de séparer un choc ponctuel, un effet de base et une diffusion durable. Elle évite par exemple de confondre une inflation qui ralentit avec un retour du niveau général des prix à son point de départ. Le diagnostic doit toujours conserver les niveaux d’indice, car un taux de variation ne raconte jamais à lui seul l’histoire complète.
La deuxième étape est de décomposer la contribution des grands postes. Une catégorie qui augmente fortement mais pèse peu dans le panier peut contribuer moins qu’une catégorie dont la hausse est modérée mais le poids très élevé. Le calcul pédagogique consiste à rapprocher pondération et variation, tout en rappelant que l’indice officiel suit une méthode plus détaillée. Pour chaque contribution importante, on vérifie le poids, la période, le champ et le caractère direct ou indirect du choc. Une hausse de l’énergie peut d’abord apparaître dans les factures des ménages, puis se transmettre aux coûts de transport, de chauffage, de production et finalement à des prix de services. La vitesse et l’ampleur de cette transmission doivent être constatées, non supposées.
La troisième étape porte sur les revenus. Un salaire qui progresse de 4 % pendant une période où les prix augmentent de 5 % ne procure pas une hausse de 4 % du pouvoir d’achat : il faut comparer les coefficients nominaux et réels. Cette lecture doit être étendue au revenu disponible, aux prestations, aux pensions et aux revenus du patrimoine lorsqu’ils sont pertinents. Une moyenne nationale peut masquer des situations opposées : certains ménages sont protégés par une indexation, d’autres sont davantage exposés aux postes qui augmentent le plus. L’analyse distributive doit donc distinguer les catégories de ménages, leur structure de dépenses et la nature de leurs revenus plutôt que de transformer l’IPC en expérience personnelle universelle.
La quatrième étape examine les contrats et le patrimoine. Une inflation non anticipée modifie la valeur réelle des créances et des dettes nominales. Pour un emprunteur à taux fixe, la charge réelle d’une dette peut diminuer si les revenus suivent les prix, tandis qu’un épargnant placé à un rendement nominal inférieur à l’inflation perd du pouvoir d’achat. Un prêt à taux variable, un livret réglementé, une obligation ou un loyer indexé ne réagissent pas de la même manière. Le dossier d’audit doit donc préciser la convention contractuelle, la fréquence de révision, l’indice de référence et le taux nominal avant d’annoncer un gain ou une perte réelle. Cela transforme une intuition générale en raisonnement vérifiable.
La cinquième étape consiste à tester les mécanismes possibles sans imposer une explication unique. On cherche successivement des éléments compatibles avec un choc d’offre, un déplacement de la demande, une hausse des coûts importés, des tensions sur les capacités, une accélération des salaires, une modification des marges ou des anticipations. Les mécanismes peuvent se combiner et changer dans le temps. Un choc énergétique initial peut se diffuser, puis disparaître des taux annuels tandis que les effets de second tour persistent dans certains services. Inversement, une hausse temporaire d’un poste très volatil ne prouve pas une inflation généralisée. Le bon diagnostic énumère les hypothèses, indique les observations attendues pour chacune et accepte qu’une partie de l’incertitude demeure.
La sixième étape est consacrée aux comparaisons internationales. Comparer deux pays exige un indice harmonisé ou au minimum des méthodes compatibles, la même période et une lecture prudente des différences de structure de consommation. Les prix administrés, la fiscalité indirecte, les boucliers tarifaires et la composition énergétique peuvent modifier le profil observé. Une inflation plus faible dans un pays ne permet pas automatiquement d’attribuer l’écart à une politique unique. Il faut identifier les mesures publiques, estimer leur effet direct sur l’indice, leur coût budgétaire et les éventuels reports dans le temps. Le lecteur doit savoir distinguer une différence statistique, une différence de structure économique et un véritable effet causal.
La septième étape évalue les réponses publiques avec plusieurs critères à la fois. Une mesure qui ralentit immédiatement un prix peut protéger le pouvoir d’achat mais coûter au budget, réduire le signal-prix ou déplacer la charge vers une date ultérieure. Une aide ciblée peut être moins coûteuse mais laisser certains ménages exposés. Une politique monétaire agit de manière plus générale, avec des délais, en influençant le financement, la demande et les anticipations. L’audit ne classe donc pas une mesure comme bonne ou mauvaise à partir du seul IPC du mois suivant : il examine l’effet sur les prix, le revenu disponible, les finances publiques, la distribution, les incitations et la durée. Chaque objectif doit être associé à un indicateur distinct.
Enfin, le dossier doit se terminer par une fiche de reproductibilité. Elle contient les séries utilisées, leur date de téléchargement, les unités, les pondérations, la formule de chaque transformation, les arrondis et les éventuelles ruptures de série. Les résultats importants sont recalculés au moins une fois à partir des valeurs brutes. Les graphiques indiquent clairement s’ils montrent un niveau, un taux mensuel, un glissement annuel ou une moyenne. Les scénarios séparent ce qui est observé de ce qui est supposé. Cette discipline est ce qui permet à un lecteur, un journaliste ou un décideur de refaire le raisonnement et de contester une hypothèse précise plutôt que de discuter un chiffre dont personne ne sait comment il a été obtenu.
Ces six exercices vérifient successivement pondération, composition des taux, salaire réel, panier personnel, taux réel et effet de base. Ils obligent à regarder le dénominateur et la période avant de commenter l’inflation.
Un panier simplifié consacre 50 % à un groupe dont les prix augmentent de 4 %, 30 % à un groupe stable et 20 % à un groupe qui baisse de 2 %. Quel ordre de grandeur obtient-on pour l’indice ?
Correction : Dans cette approximation, la contribution du premier groupe vaut 0,50 × 4 = 2 points, celle du deuxième 0, et celle du troisième 0,20 × (−2) = −0,4 point. L’inflation du panier est donc d’environ 1,6 %. Le calcul réel d’un indice utilise des niveaux d’indices et des pondérations détaillées, mais l’exercice montre pourquoi le poids de chaque poste compte autant que sa variation.
Les prix augmentent successivement de 3 %, 2 % puis 4 %. La hausse cumulée est-elle exactement 9 % ?
Correction : Non. Le coefficient cumulé vaut 1,03 × 1,02 × 1,04 = 1,092624. La hausse cumulée est donc d’environ 9,26 %. Additionner les taux donne une approximation, mais la composition devient importante dès que les variations ou l’horizon augmentent.
Un salaire augmente de 4 % pendant que les prix augmentent de 2,5 %. Quel est le gain réel ?
Correction : L’approximation donne 4 − 2,5 = 1,5 %. Le calcul exact vaut 1,04 ÷ 1,025 − 1 ≈ 1,46 %. Le symbole ÷ signifie « diviser ». Le résultat mesure un pouvoir d’achat salarial, pas l’ensemble du niveau de vie du ménage.
Un ménage dépense 40 % de son budget en logement/énergie qui augmente de 6 %, 30 % en alimentation qui augmente de 3 % et 30 % dans des postes stables. Quel ordre de grandeur obtient-il ?
Correction : La variation pondérée est 0,40 × 6 + 0,30 × 3 + 0,30 × 0 = 3,3 %. Cette inflation personnelle peut différer de l’indice moyen national sans rendre l’un ou l’autre faux : les paniers et pondérations ne sont simplement pas identiques.
Un placement rapporte 3 % sur un an et les prix augmentent de 2 %. Quel est le rendement réel ?
Correction : L’approximation est 1 %. Le calcul exact vaut 1,03 ÷ 1,02 − 1 ≈ 0,98 %. Si le rendement nominal est inférieur à l’inflation, le pouvoir d’achat du capital peut diminuer même si le nombre d’euros augmente.
Un indice passe de 100 à 110 puis reste à 110 un an plus tard. Quelle inflation mesure-t-on entre la deuxième et la troisième date ?
Correction : La variation est nulle : 110 ÷ 110 − 1 = 0. Pourtant le niveau des prix reste 10 % plus élevé qu’au départ. Une baisse du taux d’inflation ne signifie donc pas un retour automatique des prix à leur niveau antérieur.
Glossaire raisonné
Les références suivantes documentent la construction des indices de prix, le pouvoir d’achat, les taux réels et la stratégie monétaire. Pour chaque série, la vérification doit conserver la période, la base, les pondérations et le champ statistique.
Maîtriser l’inflation consiste à savoir passer du prix individuel à l’indice, de l’indice au taux, puis du taux au revenu réel. Le lecteur doit être capable de reconnaître un effet de base, de composer plusieurs années d’inflation, de distinguer IPC et IPCH, d’expliquer pourquoi une désinflation n’est pas une baisse des prix et de calculer l’effet de l’inflation sur un salaire, une épargne ou une dette. La compétence finale n’est pas de réciter un chiffre : c’est de savoir retrouver sa définition, refaire son calcul et expliquer ce qu’il mesure réellement.
L’inflation est une variation générale du niveau des prix mesurée à partir d’un panier et d’une méthodologie. Le taux publié résume des milliers de prix et des pondérations qui reflètent les dépenses d’un ensemble de ménages. Il ne signifie donc pas que tous les prix augmentent au même rythme ni que chaque ménage subit exactement l’indice moyen. Un foyer qui consacre une part élevée de son budget à l’énergie peut connaître une inflation personnelle très différente de celui dont les dépenses se concentrent sur d’autres postes.
La première décomposition consiste à regarder les contributions. Un poste peut connaître une hausse spectaculaire mais avoir un faible poids, tandis qu’une hausse modérée sur un poste très important contribue davantage à l’indice global. La seconde décomposition distingue les chocs de prix relatifs d’un processus plus généralisé. Une hausse ponctuelle du gaz modifie un prix relatif ; elle devient plus macroéconomique si elle se diffuse aux coûts de production, aux salaires et aux anticipations.
L’effet de base complique les comparaisons annuelles. Un taux sur douze mois compare le niveau actuel à celui d’un an auparavant. Si ce point de comparaison était exceptionnellement haut ou bas, le taux peut changer fortement même lorsque les prix du mois évoluent peu. Pour comprendre la dynamique, il est utile de regarder plusieurs horizons et les niveaux d’indice, pas seulement le taux annuel.
Le pouvoir d’achat dépend du revenu nominal et des prix. Une hausse de salaire de 4 % avec une inflation de 3 % correspond approximativement à une progression réelle d’environ 1 %, mais la formule exacte utilise des ratios. De plus, le revenu moyen peut progresser alors que certains ménages perdent du pouvoir d’achat. Les analyses distributives sont donc indispensables lorsque l’inflation touche différemment les catégories de consommation.
Les contrats et la fiscalité transmettent aussi l’inflation. Une indexation protège certains revenus mais peut accélérer la diffusion si elle est généralisée et automatique. À l’inverse, des barèmes fiscaux non indexés peuvent augmenter la charge réelle lorsque les revenus nominaux montent uniquement pour suivre les prix. L’analyse doit donc regarder les règles institutionnelles, pas seulement le marché.
Pour distinguer inflation de demande et inflation d’offre, examinez l’activité, les capacités, le marché du travail, les prix d’importation, les marges et les délais d’approvisionnement. Une même inflation globale peut résulter d’une économie en surchauffe ou d’un choc énergétique qui réduit le revenu réel. Les réponses de politique économique ne sont pas identiques. Réduire la demande peut être efficace contre une surchauffe mais ne produit pas davantage d’énergie.
Enfin, l’inflation attendue influence les décisions présentes. Les entreprises fixent des prix, les salariés négocient, les prêteurs exigent un rendement et les ménages choisissent entre consommer et épargner en fonction de leurs anticipations. Une banque centrale surveille donc la crédibilité de sa cible. Le diagnostic complet associe mesure statistique, distribution, causes, effets de second tour et anticipations.
Checklist finale pour commenter l’inflation
Avant toute conclusion, notez l’indice utilisé, la période et le champ. Comparez le taux annuel au mouvement récent de l’indice et repérez les effets de base. Décomposez ensuite par grands postes afin de savoir si l’inflation est concentrée ou diffusée. Une accélération de l’énergie n’a pas la même signification qu’une hausse simultanée des services, de l’alimentation et des biens industriels.
Regardez ensuite les revenus. Le pouvoir d’achat ne se déduit pas du taux d’inflation seul : il faut connaître l’évolution des salaires, prestations, impôts et revenus du patrimoine. Pour les ménages, la composition du panier compte. Pour les entreprises, il faut suivre coûts, prix de vente et marges. Cette approche distributive évite de parler d’un « Français moyen » qui n’existe pas exactement dans les données.
Enfin, séparez le diagnostic de la réponse de politique économique. Une inflation importée, une surchauffe de demande et une boucle de second tour peuvent coexister. La bonne réponse dépend de leur poids relatif et de leur durée. Présenter une seule cause comme explication universelle est rarement compatible avec un épisode inflationniste complexe.
Mini-cas final : inflation moyenne et budget d’un ménage
Un indice national augmente de 3 %, mais le ménage étudié consacre une part beaucoup plus élevée que la moyenne à l’énergie et au logement, dont les prix ont augmenté davantage. Son inflation personnelle peut donc dépasser 3 %. Si son revenu nominal progresse de 4 %, son pouvoir d’achat ne peut pas être évalué correctement en soustrayant mécaniquement l’indice national sans regarder son panier et les autres revenus ou prélèvements.
Cette différence ne rend pas l’indice officiel « faux ». Un indice agrégé mesure une population avec une méthodologie commune ; il n’a jamais prétendu reproduire exactement chaque budget individuel. La bonne pratique consiste à utiliser l’indice pour la tendance générale et des ventilations pour analyser la distribution. Cette distinction permet de répondre aux perceptions individuelles sans abandonner la rigueur statistique.
Le même principe vaut pour les comparaisons internationales : les indices harmonisés facilitent la comparaison, mais les structures de consommation restent différentes. Il faut donc comparer des méthodologies compatibles et éviter d’expliquer tout écart entre pays par une seule politique nationale.
Continuer le parcours
Salaire fictif : +4 % sur un an ; niveau général des prix : +3 %. Approximation simple du gain réel : 4 % − 3 % = +1 %. Pour un calcul exact, on compare (1,04 ÷ 1,03) − 1 ≈ 0,97 %. Le résultat exact diffère légèrement de la soustraction des taux.
Reprenez la relation présentée dans ce dossier : Taux d’inflation = (indice final − indice initial) ÷ indice initial × 100. Exemple calculé : Un indice passe de 105 à 108. La hausse est 3. Puis 3 ÷ 105 ≈ 0,02857. Multiplié par 100, cela donne environ 2,86 %.
Le salaire nominal augmente de 5 % tandis que les prix augmentent de 3 %. Calculez l’évolution exacte du salaire réel avec (1,05 / 1,03 − 1) × 100.
1,05 / 1,03 ≈ 1,01942. Le salaire réel progresse donc d’environ 1,94 %. Soustraire simplement 3 à 5 donne une approximation de 2 points, utile pour l’intuition mais légèrement différente du calcul exact.
Un salaire passe de 2 000 € à 2 060 € alors que les prix augmentent de 4 %. Le pouvoir d’achat du salaire progresse-t-il ou recule-t-il approximativement ?
Le salaire nominal augmente de 3 %. Comme les prix augmentent de 4 %, le salaire réel recule d’environ 1 % dans cette approximation.
 Repère visuel · août 2026
De la compréhension au diagnostic : Inflation, prix et pouvoir d’achat
Un indice passe de 112 à 117,6 : inflation = 5 %, même si le niveau des prix reste 17,6 % au-dessus de la base 100.
La baisse de l’inflation n’est pas une baisse des prix : elle signifie que les prix augmentent moins vite.
Un salaire nominal augmente de 3 % quand les prix augmentent de 5 %. Quelle évolution approximative du salaire réel ?
En approximation : 3 % − 5 % = −2 %. Le pouvoir d’achat salarial recule d’environ 2 %.
Deux ouvrages pour approfondir le redressement de la France
Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →