Économie des retraites : répartition, capitalisation et équilibres
À retenir en 30 secondes
Économie des retraites: répartition, capitalisation et équilibres. Un système de retraite transforme des droits acquis pendant la vie active en revenus après.
Comprendre les flux entre , retraités, âge de départ, pensions et réserves.
Ce que vous allez comprendre
écrire l’équilibre simplifié d’un régime en répartition ;
distinguer taux de cotisation, salaire moyen, pension et cotisants/retraités ;
comprendre capitalisation individuelle/collective et risques de marché ;
séparer droits juridiques, financement annuel et engagements futurs.
La réponse ultra-simple
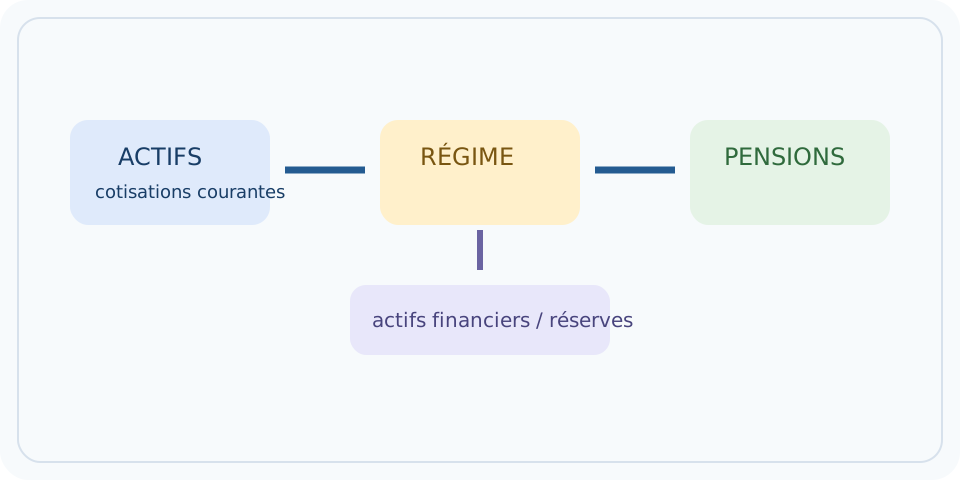
Un système de retraite transforme des droits acquis pendant la vie active en revenus après cessation d’activité. En répartition, les cotisations courantes financent principalement les pensions courantes ; en capitalisation, des actifs sont accumulés. Les deux systèmes restent exposés à des risques différents : démographie, salaires, rendement, inflation et règles.
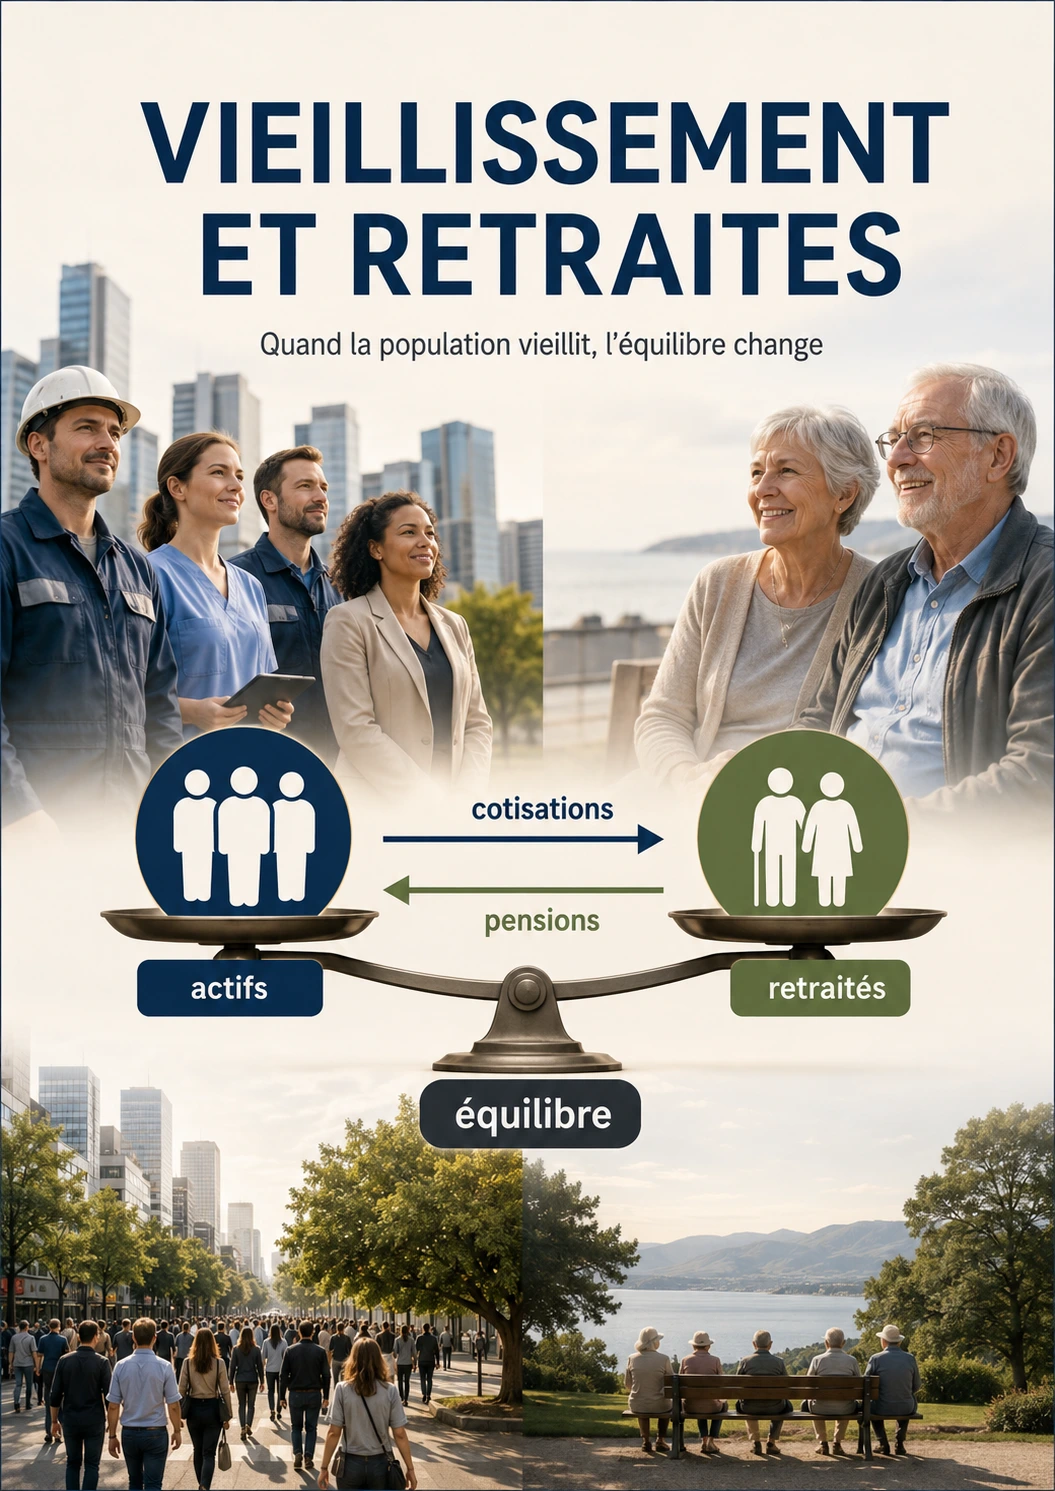
Vieillissement et retraites l équilibre change — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Quelles identités comptables gouvernent un système de retraite avant même d’entrer dans les choix politiques ?
Rappel local : Un système par répartition transforme des cotisations courantes en pensions courantes ; un système capitalisé accumule des actifs. Pour comparer les deux, fixez génération, horizon, rendement, inflation et risque.
Notions techniques définies dans ce cours TERMS_DEFINED
financement reposant sur l’accumulation d’actifs destinés à des prestations futures Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
personne ou employeur versant une cotisation au système Mesure/unité : personnes ou proportion de personnes
règle faisant évoluer un montant en fonction d’un indice ou paramètre Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
personne percevant une pension Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
financement principalement par les ressources courantes Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
rapport entre pension et revenu d’activité de référence selon une convention Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
OCDE
Organisation de coopération et de développement économiques
DREES
Direction de la recherche, des études, de l’évaluation et des statistiques
COR
Conseil d’orientation des retraites
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
S = C − P
Lecture à voix haute : « solde égale cotisations encaissées moins pensions versées »
Symbole ou grandeur
Signification
Unité
S
solde simplifié
euros par période
C
cotisations et ressources retenues
euros par période
P
pensions versées
euros par période
Calcul guidé, sans saut :
10 actifs gagnent chacun 3 000 € par mois ; taux de cotisation pédagogique 20 %.
Cotisation totale : 10×3 000×0,20 = 6 000 € par mois.
S=6 000−6 000=0 : équilibre dans cette caisse fictive.
Interprétation et limite : Un régime réel comprend d’autres ressources, prestations, réserves, droits et règles. L’identité ne décide pas comment répartir un ajustement entre âge, taux, pensions, emploi ou financement externe.
En répartition, les cotisations courantes financent principalement les pensions courantes. En capitalisation, des actifs financiers sont accumulés pour financer des droits futurs. Les systèmes réels peuvent mélanger plusieurs mécanismes.
Avant de débattre de l’âge ou du taux, il faut identifier le nombre de cotisants, la masse salariale, le taux de cotisation, le nombre de , la pension moyenne et les transferts. Les droits acquis et la transition rendent impossible une bascule gratuite et instantanée.
2. Vocabulaire au premier contact
cotisant
personne ou employeur versant une cotisation au système
pensionné
personne percevant une pension
rapport entre pension et revenu d’activité de référence selon une convention
règle faisant évoluer un montant en fonction d’un indice ou
répartition
financement principalement par les courantes
capitalisation
financement reposant sur l’accumulation d’actifs destinés à des prestations futures
3. Mini-leçon de formule : Solde simplifié d’une caisse
S = C − P
Lecture à voix haute : « solde égale cotisations encaissées moins pensions versées ».
Symbole
Signification
Unité
S
solde simplifié
euros par période
C
cotisations et ressources retenues
euros par période
P
pensions versées
euros par période
Calcul guidé, une opération par ligne
10 actifs gagnent chacun 3 000 € par mois ; taux de cotisation pédagogique 20 %.
Cotisation totale : 10×3 000×0,20 = 6 000 € par mois.
S=6 000−6 000=0 : équilibre dans cette caisse fictive.
Ce que le résultat ne permet pas de conclure : Un régime réel comprend d’autres ressources, prestations, réserves, droits et règles. L’identité ne décide pas comment répartir un ajustement entre âge, taux, pensions, ou financement externe.
4. Exercice de reproduction
Énoncé : 12 actifs à 2 500 € cotisent à 20 %. Six retraités touchent 900 €. Solde simplifié ?
Voir la correction détaillée
C=12×2 500×0,20=6 000 €. P=6×900=5 400 €. S=600 € d’excédent mensuel dans le fictif.
5. Passage vers l’analyse avancée
Le niveau avancé ajoute taux de rendement implicite, risque financier, indexation, longévité, transition et équité intergénérationnelle. Une réforme doit distinguer régime stabilisé et coût de transition, notamment lorsque des droits passés continuent d’être servis.
1. Le vocabulaire indispensable
En répartition, les ressources de l’année proviennent surtout des cotisations et transferts, et financent les pensions de l’année. Le système peut accumuler des réserves mais n’a pas besoin que chaque pension soit préfinancée individuellement.
En capitalisation, des cotisations achètent des actifs financiers dont les revenus et ventes financent ensuite les pensions. Cela transforme le risque démographique mais ajoute davantage d’exposition aux rendements de marché et aux frais.
2. Le mécanisme, étape par étape
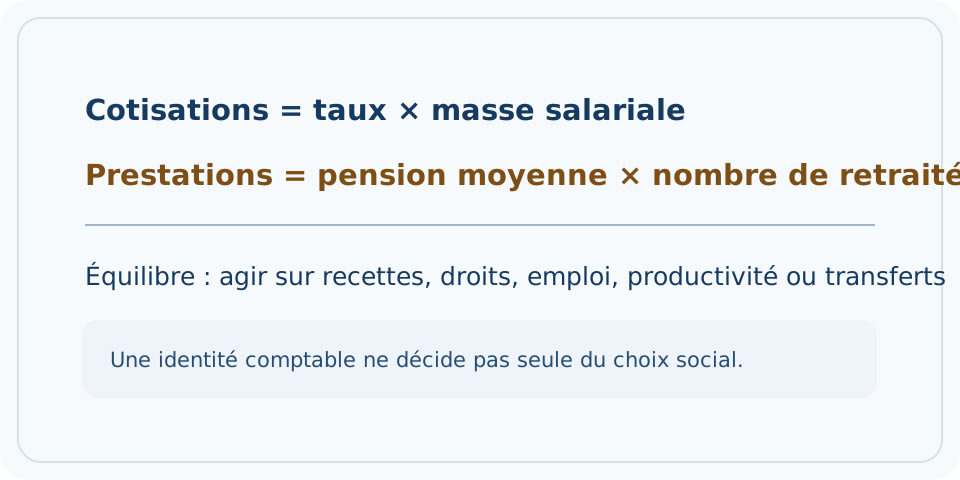
L’identité simplifiée d’un régime par répartition est : cotisants × salaire moyen × taux de cotisation ≈ retraités × pension moyenne, avant transferts et autres ressources. Chaque peut rétablir ou détériorer l’équilibre.
Allonger la durée de cotisation agit à la fois sur le nombre de cotisants et sur le nombre de pensionnés selon les comportements d’emploi. Une hausse de productivité peut augmenter les salaires et donc l’, mais les pensions peuvent être indexées sur salaires ou prix selon les règles.
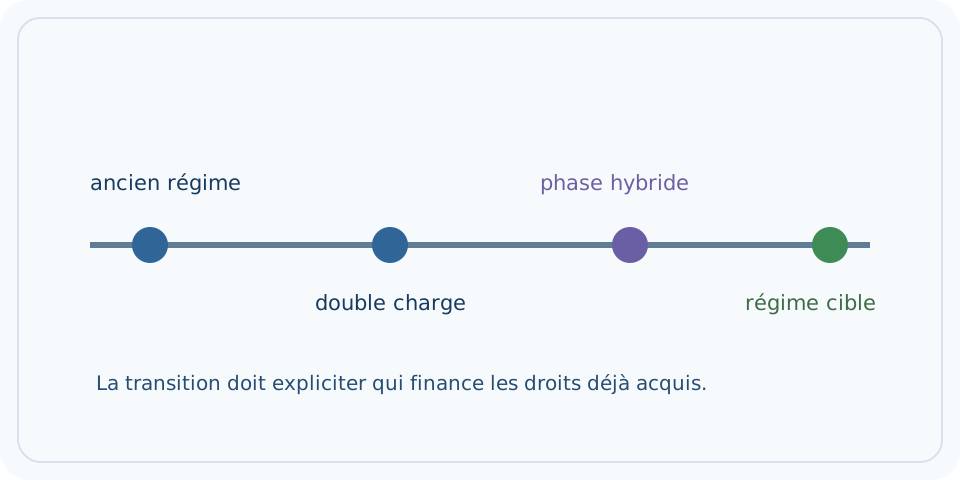
La transition vers davantage de capitalisation pose un double financement : continuer à payer les pensions courantes tout en épargnant pour les futurs retraités. Ce coût de transition doit être explicite.
3. Exemple numérique guidé
Si un régime reçoit 105 Md€ et verse 110 Md€ sur la même période, son solde simplifié est −5 Md€ avant autres corrections comptables.
4. Calcul reproductible
Solde simplifié = cotisations et transferts reçus − pensions et autres dépenses
÷ signifie « divisé par ».
× signifie « multiplié par ».
− signifie « soustrait ».
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau débutant, utilisez l’identité cotisants/pensions. Au lycée, ajoutez indexation et âge de départ.
Au niveau supérieur, étudiez taux de remplacement, rendement implicite, neutralité actuarielle, comptes notionnels, réserves, partage des risques et modèles de générations.
6. Cas limites et raisonnement critique
Un système par capitalisation n’échappe pas à l’économie réelle : les actifs financiers donnent des droits sur une production future qui dépend elle aussi de travailleurs et de capital.
Un système par répartition n’est pas automatiquement insoutenable avec vieillissement ; les paramètres peuvent s’ajuster. La question est le partage du coût entre cotisations, pensions, âge, fiscalité et productivité.
Erreurs fréquentes
Comparer rendement financier d’un fonds à un régime public sans intégrer risques et garanties.
Oublier le coût de transition d’un basculement de système.
Confondre âge légal et âge effectif de départ.
Utiliser un ratio démographique à la place du ratio cotisants/retraités.
Présenter une projection financière comme indépendante des règles d’indexation.
Exercices gradués et corrections
Très facile — 20 M de cotisants gagnent 35 000 € en moyenne avec 20 % de cotisation. Ressource simplifiée ?
Correction expliquée : La masse salariale simplifiée vaut 20 millions × 35 000 € = 700 milliards d’euros. On applique ensuite le taux de cotisation de 20 % : 700 × 0,20 = 140 Md€. Ce calcul suppose que tous les revenus sont intégralement dans l’assiette retenue.
Facile — 14 M de retraités reçoivent 10 000 € en moyenne. Dépense simplifiée ?
14 M × 10 000 = 140 Md€. L’identité est équilibrée dans cet exemple très simplifié.
Intermédiaire — Si le nombre de retraités augmente de 5 % sans autre changement, que devient la dépense ?
Elle augmente de 5 % dans ce modèle : 147 Md€.
Avancé — Pourquoi un passage à la capitalisation ne libère-t-il pas immédiatement les cotisations actuelles ?
Parce qu’il faut continuer à financer les pensions des retraités ayant acquis des droits dans l’ancien système.
Expert — Quel scénario doit accompagner une projection de pension ?
Démographie, emploi, salaires/productivité, inflation, âge de départ, indexation et taux de cotisation au minimum.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si le budget de la caisse fictive équilibre cotisations et pensions avec les mêmes périodes, si vous faites varier séparément démographie, salaire et taux de cotisation, puis si vous distinguez identité comptable et choix de politique publique.
Exercice 1 — calcul et interprétation
Énoncé : Une caisse reçoit 340 M€ de cotisations C et verse 315 M€ de prestations P. Calculez le solde S.
Voir la correction intégrale, étape par étape
Identifier C = 340 M€ et P = 315 M€.
Appliquer S = C − P : 340 − 315 = +25 M€.
Contrôle : 315 + 25 = 340 ; le signe positif indique un excédent dans ce périmètre simplifié.
Interprétation : ce solde ne décrit pas nécessairement la situation patrimoniale complète ; transferts, frais, réserves, autres recettes et engagements futurs doivent être ajoutés selon le régime étudié.
Exercice 2 — calcul et interprétation
Énoncé : Les cotisations diminuent de 5 % et les prestations restent 315 M€. Quel devient le solde ?
Voir la correction intégrale, étape par étape
Baisse des cotisations : 340 × 0,05 = 17 M€.
Nouvelles cotisations : 340 − 17 = 323 M€.
Nouveau solde : 323 − 315 = +8 M€.
Le solde reste positif mais sa marge chute de 25 à 8 M€. L’exercice montre pourquoi un système sensible à l’emploi et aux salaires doit être testé sous plusieurs scénarios, pas seulement sur l’année centrale.
Laboratoire spécifique · scénario pédagogique
Laboratoire — équilibre d’un régime par répartition stylisé
1. Situation
20 millions de cotisants versent en moyenne 6 000 € par an. 16 millions de retraités reçoivent 9 000 € par an.
2. Calcul guidé
Recettes = 120 Md€. Prestations = 144 Md€. Écart = −24 Md€ avant autres recettes, transferts et frais.
3. Exercice autonome
Quel prélèvement annuel moyen par cotisant équilibrerait exactement 144 Md€ avec 20 millions de cotisants ?
Voir la correction expliquée
144 Md€ / 20 millions = 7 200 € par cotisant et par an dans ce modèle simplifié.
Mini-évaluation spécifique
Un système compte 18 millions de cotisants et 15 millions de retraités. Calculez le ratio cotisants/retraité.
Voir la correction de la mini-évaluation
18 ÷ 15 = 1,2 cotisant par retraité. Une baisse de ce ratio accroît la contrainte financière à règles inchangées.
Le ratio est sans unité : il compare deux effectifs. Il ne suffit pas à lui seul pour juger l’équilibre d’un régime, qui dépend aussi des salaires, taux de cotisation, pensions moyennes, âge de départ et transferts éventuels.
8. Court terme, long terme et effets de second tour
À court terme, les droits déjà liquidés et les règles limitent les ajustements. À moyen terme, âge et emploi des seniors modifient les flux. À long terme, démographie et productivité dominent les scénarios.
Toute réforme doit donc publier une trajectoire générationnelle et pas seulement un solde de l’année de vote.
9. Mini-dossier à refaire sans regarder la correction
Simulez trois options rétablissant 10 Md€ : hausse de cotisations, baisse relative de pension, hausse de l’âge effectif. Pour chacune, expliquez les réactions comportementales qui peuvent rendre le gain différent du calcul statique.
Ne choisissez pas la solution « économiquement meilleure » sans expliciter l’objectif distributif et les contraintes juridiques.
10. Répartition et capitalisation financent toutes deux des pensions à partir de la production future
Dans un système par répartition, les cotisations courantes financent principalement les pensions courantes. Dans un système capitalisé, les actifs accumulent des droits financiers qui seront vendus ou produiront des revenus au moment de la retraite. Les deux mécanismes diffèrent par leur organisation et leurs risques, mais aucun ne permet de consommer dans le futur des biens qui n’auront pas été produits dans le futur. La démographie, la productivité et la capacité productive restent donc centrales dans les deux cas.
Calcul appliqué : économie des retraites : répartition, capitalisation et équilibres
Formule : équilibre répartition : taux de cotisation × masse salariale ≈ pensions versées
Substitution : 0,22 × 800 Md€
Calcul : 22 % = 0,22. Les ressources de cotisations valent donc 0,22 × 800 = 176.
Unité et résultat : 176 Md€
Interprétation : Dans cette identité simplifiée de répartition, un taux de 22 % appliqué à une masse salariale de 800 Md€ produit 176 Md€ de ressources avant transferts et recettes complémentaires.
Piège à éviter : Oublier les autres ressources, transferts et dépenses du système réel.
La répartition expose particulièrement au rapport entre cotisants, salaires et pensionnés ainsi qu’aux règles politiques de cotisation, d’âge et d’indexation. La capitalisation ajoute davantage de risque de marché, de frais, de séquence des rendements et d’inflation, tout en permettant une accumulation d’actifs. Comparer les systèmes nécessite de préciser qui supporte les risques et comment sont protégées les périodes de carrière incomplète, les faibles revenus ou les chocs financiers.
Lire un scénario de retraite comme une identité de financement
À court terme, les recettes dépendent notamment de la masse salariale et des taux de prélèvement ; les dépenses dépendent du nombre de pensionnés et de la pension moyenne. À long terme, âge effectif de départ, taux d’emploi, productivité, indexation et démographie interagissent. Une réforme peut déplacer la charge entre générations ou entre impôt, cotisation et dette sans modifier immédiatement le coût économique total. Le chiffrage doit donc suivre les flux de financement et pas seulement un solde de caisse.
À quoi sert économiquement une retraite ?
À quoi sert économiquement une retraite ? se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Une retraite organise un transfert de ressources vers les personnes ayant cessé ou réduit leur activité. Le mécanisme peut passer par des cotisations courantes, des actifs accumulés, l’impôt ou une combinaison. Deux systèmes peuvent verser la même pension aujourd’hui tout en répartissant très différemment risques démographiques, financiers et politiques. Comparer les systèmes exige donc de regarder financement, droits, indexation et garanties, pas seulement le montant versé.
Dans l’analyse de répartition : logique des flux, une identité comptable ne suffit pas à décider d’une réforme. Dans un régime par répartition, les cotisations et ressources contemporaines financent principalement les pensions contemporaines. L’équilibre dépend du nombre de cotisants, des salaires, des taux de prélèvement et des pensions. Répartition ne signifie pas absence de réserves : certains régimes peuvent constituer des fonds pour lisser les chocs. Une hausse de l’emploi ou des salaires améliore les recettes sans modifier directement l’âge des retraités.
Capitalisation : logique des actifs
Le point utile pour un lecteur autonome est de tester capitalisation : logique des actifs sous plusieurs hypothèses. Deux personnes versant la même somme peuvent obtenir des résultats différents selon la période de marché et la stratégie d’investissement. Dans un dispositif capitalisé, des contributions sont investies pour financer tout ou partie des droits futurs. La pension dépend alors de l’ épargne accumulée, des rendements, des frais et des modalités de conversion. La capitalisation ne fait pas disparaître le risque : elle transforme sa nature et son partage.
Production future : contrainte commune
Production future : contrainte commune se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Quelle que soit l’architecture financière, les retraités consommeront des biens et services produits dans le futur. Un portefeuille financier est un droit sur cette production, pas un stock physique de soins, logements ou alimentation. Un pays peut accumuler des actifs étrangers et diversifier ses sources de revenu, mais il reste dépendant de capacités productives réelles. Opposer répartition et capitalisation comme si l’une dépendait de la démographie et l’autre jamais est donc excessif.
Dans l’analyse de équation simplifiée de la répartition, une identité comptable ne suffit pas à décider d’une réforme. Une identité pédagogique relie recettes et dépenses : nombre de cotisants × salaire moyen × taux de cotisation doit être rapproché du nombre de pensionnés × pension moyenne, complété par les autres ressources. L’identité comptable n’indique pas quel choix est socialement préférable ; elle rend simplement les arbitrages visibles. Si le ratio cotisants/pensionnés baisse, l’équilibre peut être restauré par emploi, salaires, taux, âge, pensions ou transferts.
Taux de remplacement
Le point utile pour un lecteur autonome est de tester taux de remplacement sous plusieurs hypothèses. Une pension identique peut produire un taux de remplacement différent selon la carrière antérieure. Le taux de remplacement compare la pension au revenu d’activité selon une convention. Il aide à mesurer la continuité de niveau de vie, mais dépend du salaire de référence et des revenus retenus. Comparer des taux sans harmoniser brut/net et périodes de référence est trompeur.
Âge légal et âge effectif
Âge légal et âge effectif se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. L’âge légal est une règle institutionnelle ; l’âge effectif de sortie dépend aussi des carrières, du chômage, de l’invalidité, des dispositifs anticipés et des comportements. Relever un âge légal peut accroître l’emploi des seniors, mais l’effet budgétaire dépend des transitions réelles. Un calcul qui suppose que chaque personne travaille exactement jusqu’au nouvel âge surestime souvent les recettes.
Durée de cotisation et carrière
Dans l’analyse de durée de cotisation et carrière, une identité comptable ne suffit pas à décider d’une réforme. Les systèmes peuvent conditionner le taux plein à une durée d’assurance ou à un nombre de points. Les interruptions et temps partiels influencent les droits. Une réforme uniforme de durée peut donc produire des effets distributifs hétérogènes. Deux personnes du même âge peuvent avoir des carrières très différentes en raison d’études, chômage, parentalité ou maladie.
Le point utile pour un lecteur autonome est de tester pension à prestations définies sous plusieurs hypothèses. Si les hypothèses démographiques changent, les paramètres doivent être adaptés pour préserver l’équilibre. Dans un système à prestations définies, la formule promet une pension selon salaire, durée ou points. Le risque financier peut être davantage porté par le régime ou l’employeur. La promesse juridique ne supprime pas la contrainte économique du financement.
Cotisations définies
Cotisations définies se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Dans un système à cotisations définies, le niveau de contribution est fixé tandis que la prestation finale dépend davantage des accumulations et rendements. Cette architecture rend le coût des contributions plus prévisible mais transfère une partie du risque de pension vers l’individu. Le choix entre sécurité de la contribution et sécurité de la prestation est un arbitrage central.
Points et comptes notionnels
Dans l’analyse de points et comptes notionnels, une identité comptable ne suffit pas à décider d’une réforme. Les systèmes en points ou comptes notionnels cherchent à relier plus explicitement contributions et droits. Leur équilibre dépend de la valeur d’achat, de service ou du taux de conversion. La lisibilité du système exige de publier les règles de revalorisation de ces valeurs. Un paramètre apparemment technique peut avoir un effet important sur le rendement implicite des cotisations.
Le point utile pour un lecteur autonome est de tester indexation des pensions sous plusieurs hypothèses. Sur une longue retraite, une différence d’indexation de quelques dixièmes de point se cumule fortement. Indexation sur prix, salaires ou formule mixte modifie le partage des gains de productivité entre actifs et retraités. Une indexation sur les prix préserve davantage le pouvoir d’achat mais peut réduire la pension relative aux salaires. L’effet budgétaire doit être présenté avec son effet sur niveau de vie, pas comme une simple économie comptable.
Inflation et retraites
Inflation et retraites se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. L’inflation redistribue différemment selon l’indexation et la nature des actifs détenus. Les pensions non pleinement indexées perdent du pouvoir d’achat réel. Les portefeuilles obligataires nominaux peuvent aussi perdre de la valeur réelle lorsque l’inflation surprend. Répartition et capitalisation sont donc toutes deux exposées à l’inflation par des canaux différents.
Risque de longévité
Dans l’analyse de risque de longévité, une identité comptable ne suffit pas à décider d’une réforme. Personne ne connaît exactement sa durée de retraite. Une rente mutualise ce risque entre individus, tandis qu’un retrait programmé laisse davantage le risque à chacun. L’assurance de longévité est une fonction essentielle souvent oubliée dans les comparaisons de rendement. Un épargnant qui vit beaucoup plus longtemps que prévu peut épuiser un capital insuffisant.
Risque de marché
Le point utile pour un lecteur autonome est de tester risque de marché sous plusieurs hypothèses. Un départ en retraite au moment d’une chute de marché peut être pénalisant si le portefeuille n’a pas été désensibilisé progressivement. La capitalisation expose aux fluctuations de prix, taux et rendements. L’horizon long permet diversification mais ne garantit aucun rendement réel positif sur chaque période. Les rendements historiques ne doivent pas être présentés comme promesse contractuelle.
Frais de gestion
Frais de gestion se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Des frais apparemment faibles réduisent le capital accumulé lorsqu’ils s’appliquent pendant plusieurs décennies. Le coût doit être évalué net de frais. Deux produits affichant le même rendement brut peuvent aboutir à des pensions différentes si les frais annuels divergent. La transparence sur frais et commissions est indispensable à toute comparaison.
Diversification internationale
Dans l’analyse de diversification internationale, une identité comptable ne suffit pas à décider d’une réforme. Un fonds de pension peut investir à l’étranger et réduire l’exposition à l’économie domestique. Il acquiert ainsi des droits sur des revenus produits hors du pays. Elle introduit toutefois risques de change, géopolitiques et de valorisation. Cette diversification peut atténuer une partie du choc démographique national.
Transition vers la capitalisation
Le point utile pour un lecteur autonome est de tester transition vers la capitalisation sous plusieurs hypothèses. Le coût de transition peut être financé par impôt, dette, baisse de prestations ou montée progressive. Passer d’un système par répartition à davantage de capitalisation pose un problème de double financement : il faut continuer à payer les retraités actuels tout en constituant l’épargne des futurs retraités. Présenter la capitalisation comme un changement gratuit ignore cette contrainte de transition.
Réserves collectives se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Une voie intermédiaire consiste à conserver un régime collectif tout en constituant des réserves investies. Elles lissent des chocs et répartissent le risque à grande échelle. La gouvernance doit préciser objectifs, horizon, règles de retrait et indépendance de gestion. Une réserve utilisée pour financer d’autres dépenses perd sa fonction de stabilisation.
Justice entre générations
Dans l’analyse de justice entre générations, une identité comptable ne suffit pas à décider d’une réforme. Les retraites répartissent ressources et risques entre générations. Une réforme peut améliorer l’équilibre financier tout en pesant davantage sur une cohorte donnée. L’équité intergénérationnelle ne se résume pas à un taux de dépense publique. Il faut comparer contributions de carrière, durée attendue de retraite, indexation et fiscalité.
Inégalités d’espérance de vie
Le point utile pour un lecteur autonome est de tester inégalités d’ espérance de vie sous plusieurs hypothèses. Les métiers pénibles ou les carrières commencées tôt peuvent justifier des règles spécifiques si elles sont objectivées. Les personnes n’ont pas toutes la même espérance de vie selon revenu, métier, sexe et santé. Un même âge de départ peut donc produire des durées de retraite très différentes. Une règle simple administrativement peut être moins équitable économiquement.
Carrières féminines et familiales
Carrières féminines et familiales se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Interruptions pour enfants, temps partiel et écarts de salaire influencent les droits. Des majorations ou validations peuvent compenser partiellement ces trajectoires. Un système très contributif sans mécanisme familial peut reproduire les écarts de carrière jusque dans la retraite. La redistribution interne doit être distinguée du rendement contributif pur.
Pauvreté des personnes âgées
Dans l’analyse de pauvreté des personnes âgées, une identité comptable ne suffit pas à décider d’une réforme. Un système de retraite remplit aussi une fonction de prévention de la pauvreté. Minimum vieillesse, minimum contributif ou crédits peuvent compléter les droits contributifs. Confondre assurance contributive et redistribution complique la lecture des comptes. Un filet de sécurité peut être financé par solidarité nationale plutôt que par les seules cotisations.
Le point utile pour un lecteur autonome est de tester fiscalité des pensions sous plusieurs hypothèses. Comparer pension brute et salaire net produit un taux de remplacement artificiel. Les pensions peuvent être soumises à impôt et prélèvements sociaux. Le niveau de vie net dépend donc de la fiscalité autant que du montant brut. Les comparaisons doivent utiliser des bases cohérentes.
Patrimoine et logement
Patrimoine et logement se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Le niveau de vie des retraités dépend aussi du patrimoine, notamment du statut de propriétaire. Une pension monétaire identique n’offre pas la même situation selon les charges de logement. Les comparaisons intergénérationnelles doivent donc tenir compte des loyers imputés, du patrimoine et des transferts. Le patrimoine est très inégalement distribué et ne peut être assimilé à un revenu garanti.
Réforme paramétrique
Dans l’analyse de réforme paramétrique, une identité comptable ne suffit pas à décider d’une réforme. Âge, durée, taux de cotisation, formule de pension, indexation et plafonds sont des paramètres modifiables sans changer entièrement l’architecture. Chercher un unique paramètre miracle masque les compromis réels. Une réforme peut combiner plusieurs leviers pour répartir l’effort.
Le point utile pour un lecteur autonome est de tester réforme systémique sous plusieurs hypothèses. Les droits acquis, générations de transition et règles de conversion doivent être explicites. Une réforme systémique modifie la logique de calcul ou l’organisation des régimes. Elle peut améliorer lisibilité mais génère une transition complexe entre anciens et nouveaux droits. Une architecture élégante sur papier peut devenir illisible si la transition dure plusieurs décennies.
Gouvernance et confiance
Gouvernance et confiance se comprend à partir des droits promis, des ressources mobilisées et du risque supporté. Les retraites reposent sur des engagements de très long terme. La stabilité des règles et la qualité de l’information influencent confiance et comportements d’épargne. Des changements fréquents rendent difficile la planification des ménages et des entreprises. La crédibilité institutionnelle est donc un actif économique du système.
Stress test d’un régime
Dans l’analyse de stress test d’un régime, une identité comptable ne suffit pas à décider d’une réforme. Un stress test fait varier emploi, salaires, longévité, inflation et rendements pour observer l’effet sur l’équilibre. Il ne cherche pas une prévision unique mais la robustesse. Publier les sensibilités rend le débat plus honnête que publier un seul solde central. Un scénario de faible emploi peut être plus dangereux pour une répartition qu’un scénario de démographie légèrement moins favorable.
Le point utile pour un lecteur autonome est de tester synthèse retraites sous plusieurs hypothèses. La comparaison doit intégrer transition, frais, indexation, emploi, démographie et gouvernance. Répartition, capitalisation et dispositifs hybrides transforment des revenus de la vie active en ressources de retraite selon des règles différentes. Toutes les architectures arbitrent entre solidarité, rendement, risque et lisibilité. La bonne question n’est pas quel système est magique, mais quels risques la société souhaite mutualiser et quels paramètres elle accepte d’ajuster.
Méthode finale de contrôle
Séparer flux courants, droits acquis et actifs financiers.
Afficher les paramètres de transition.
Comparer rendement, risque et redistribution.
Tester emploi, salaires, longévité et inflation.
Cas appliqué — baisse du ratio cotisants/pensionnés
Un régime compte 1,7 cotisant pour un pensionné puis converge vers 1,4 à règles inchangées. Si salaires, taux de cotisation et pension moyenne restaient constants, les recettes par pensionné diminueraient relativement. Mais le système dispose de plusieurs leviers : taux d’emploi, âge effectif, taux de prélèvement, indexation, transferts ou réserves.
Une simulation utile ne choisit pas immédiatement un levier politique ; elle quantifie d’abord l’écart. On calcule les recettes par cotisant, les dépenses par pensionné puis le montant d’ajustement nécessaire. Ensuite seulement on répartit l’effort entre paramètres.
La vertu de cette méthode est de distinguer le diagnostic financier du choix social. Deux gouvernements peuvent reconnaître le même besoin d’ajustement et retenir des combinaisons très différentes.
Cas appliqué — transition vers une part capitalisée
Supposons qu’un pays souhaite affecter progressivement deux points de cotisation à un fonds capitalisé. Les retraités actuels continuent pourtant à recevoir leurs pensions. Il apparaît donc un besoin transitoire de financement : la somme redirigée vers l’épargne n’est plus disponible pour payer immédiatement les prestations courantes.
Le coût peut être couvert par recettes supplémentaires, dette, réserves, baisse graduelle d’autres dépenses ou montée très lente du dispositif. Chacune de ces solutions distribue autrement le coût entre générations.
Ce cas est central parce qu’il montre que la capitalisation n’est pas une création gratuite de ressources. Elle constitue des actifs, mais la génération de transition doit financer simultanément les engagements passés et une partie de ses droits futurs.
Cas appliqué — choc boursier au moment du départ
Un salarié arrive à la retraite après une chute de 25 % des marchés actions. Si son capital est très exposé aux actions et qu’il doit convertir immédiatement l’épargne en rente, la pension peut être affectée. Une stratégie de cycle de vie réduit progressivement ce risque en augmentant la part d’actifs moins volatils à mesure que l’échéance approche.
La diversification ne supprime pas le risque de marché, mais elle évite de faire dépendre tout le revenu futur d’une seule classe d’actifs ou d’une seule date de valorisation. Des mécanismes collectifs peuvent également lisser les rendements entre cohortes, au prix de règles de partage plus complexes.
Le cas illustre la différence entre rendement moyen de long terme et risque de séquence. Un bon rendement historique ne garantit pas le résultat d’un individu exposé à un choc juste avant sa retraite.
Cas appliqué — indexation sur prix ou salaires
Deux régimes versent la même pension initiale. Le premier indexe sur les prix ; le second suit davantage les salaires. Après vingt ans de gains de productivité, les deux pensionnés peuvent conserver leur pouvoir d’achat tout en occupant une position relative différente par rapport aux actifs.
L’indexation sur les salaires partage davantage les gains de productivité mais coûte plus cher au régime. L’indexation sur les prix stabilise le pouvoir d’achat réel avec une dépense plus contenue si les salaires progressent plus vite. Une sous-indexation temporaire produit des économies immédiates mais cumulatives pour les pensionnés.
La décision doit donc être présentée comme un choix de partage du revenu national, pas comme une simple règle technique.
Cas appliqué — carrière hachée et droits
Une personne alterne emploi, chômage, parentalité et temps partiel. Son âge est identique à celui d’un salarié ayant une carrière continue, mais les droits accumulés diffèrent. Les mécanismes de validation de périodes, minimums et majorations modifient alors fortement la pension finale.
Un système très simple sur le papier peut devenir socialement difficile s’il ne traite pas les interruptions involontaires. À l’inverse, multiplier les exceptions rend la lisibilité et le pilotage financier plus complexes.
Ce cas montre pourquoi la réforme des retraites est aussi une réforme de la reconnaissance des trajectoires de vie. Le seul âge de départ ne résume pas l’équité.
Cas appliqué — fonds de réserve collectif
Un régime décide de constituer une réserve équivalente à plusieurs mois de pensions pour absorber un choc temporaire de recettes. Les actifs sont investis selon une allocation prudente et des règles de retrait définies à l’avance. La réserve ne change pas à elle seule l’équilibre de long terme, mais elle évite de modifier brutalement les cotisations ou pensions lors d’une récession courte.
La gouvernance devient essentielle : objectifs, risque, transparence, indépendance et interdiction d’utiliser la réserve pour des dépenses sans rapport avec les retraites. Un fonds opaque peut devenir une simple caisse disponible pour d’autres politiques.
L’exemple illustre la complémentarité possible entre logique de répartition et accumulation d’actifs, loin de l’opposition binaire souvent présentée dans le débat public.
Exercice expert — équilibre d’un régime
Un régime compte 20 millions de cotisants, un salaire brut moyen soumis à cotisation de 35 000 euros et un taux de cotisation retraite de 25 %. Les recettes contributives stylisées valent 20 000 000 × 35 000 × 0,25 = 175 milliards d’euros. Si 14 millions de pensionnés reçoivent 15 000 euros annuels en moyenne, les dépenses valent 210 milliards. Avant autres ressources et transferts, l’écart est donc de 35 milliards.
L’objectif n’est pas de reproduire un régime réel avec trois paramètres, mais de comprendre l’identité. Une hausse de l’emploi, du salaire moyen ou du taux de cotisation agit sur le côté recettes ; une modification de pension moyenne ou du nombre de bénéficiaires agit sur les dépenses. Les subventions et impôts affectés complètent le financement. Tout débat de réforme devrait rendre visible cette décomposition.
Exercice expert — rendement composé et frais
Un salarié capitalise 3 000 euros par an pendant trente ans. Pour simplifier, supposons que la contribution annuelle soit versée en fin d’année. Avec un rendement net de 4 %, la valeur future d’une rente peut être estimée par 3 000 × ((1,04^30 − 1) ÷ 0,04), soit un capital très supérieur aux 90 000 euros de versements nominaux. Si des frais réduisent le rendement net à 3 %, l’écart final devient important.
L’exercice montre pourquoi un point de frais ou de rendement compte énormément sur un horizon long. Mais il ne faut pas transformer ce calcul en promesse : les rendements réels varient, l’inflation réduit le pouvoir d’achat et la séquence des performances influence le résultat au moment de la retraite. La comparaison pertinente se fait donc en rendement net réel, avec scénarios.
Exercice expert — coût de transition
Un pays décide de rediriger 10 milliards d’euros de cotisations annuelles vers un fonds capitalisé. Les pensions courantes doivent pourtant continuer à être payées. Si aucune autre ressource n’est créée, le régime par répartition perd 10 milliards cette année-là. Le déficit de transition doit être financé d’une manière ou d’une autre.
La correction met en évidence le « double financement » de la génération de transition. Si l’État emprunte, il transforme une partie du coût en dette ; s’il augmente un autre impôt, il change la répartition de l’effort ; s’il réduit les pensions, il fait contribuer les retraités. Une réforme honnête présente cette transition explicitement et non seulement les rendements futurs du fonds.
Exercice expert — indexation cumulative
Une pension de 1 800 euros mensuels est indexée de 1 % par an pendant dix ans, tandis qu’une autre augmente de 2 % par an. Après dix ans, la première est multipliée par 1,01^10 et la seconde par 1,02^10. L’écart final dépasse largement la simple différence d’un point de la première année parce que l’indexation se compose.
Cette mécanique explique pourquoi une règle d’indexation apparemment technique peut représenter des milliards sur un système national et modifier progressivement le niveau de vie relatif des retraités. L’évaluation doit distinguer pouvoir d’achat absolu, position par rapport aux salaires et soutenabilité budgétaire.
Annexe — rendement implicite et croissance de la masse salariale
Dans un système par répartition stable, le rendement implicite des cotisations dépend notamment de la croissance de la base qui finance le régime. Si le nombre de cotisants et les salaires progressent, les recettes augmentent plus vite à taux constant. À l’inverse, stagnation de l’emploi et faibles gains salariaux réduisent cette dynamique. Ce raisonnement ne fournit pas un taux garanti individuel, mais il explique pourquoi croissance économique et emploi comptent autant que la démographie pour la soutenabilité. Un débat focalisé uniquement sur le nombre de retraités oublie donc la moitié de l’équation.
La comparaison avec un portefeuille capitalisé doit utiliser des grandeurs cohérentes : rendement net de frais et d’inflation d’un côté, croissance des ressources contributives et règles de pension de l’autre. Elle doit aussi intégrer les risques. Un portefeuille offre des rendements de marché mais subit , risque de séquence et gouvernance financière ; la répartition dépend davantage de l’emploi, des salaires et des décisions collectives. Aucune comparaison honnête ne transforme l’un de ces mécanismes en rendement certain sans contrepartie.
Annexe — comment construire un tableau de réforme
Pour comparer plusieurs réformes, construisez un tableau avec au minimum : âge effectif de sortie, durée de contribution, taux de cotisation, pension moyenne, règle d’indexation, besoins de financement, effets sur l’emploi des seniors, effets distributifs et coût de transition. Chaque scénario doit utiliser le même horizon et les mêmes hypothèses macroéconomiques pour éviter de favoriser artificiellement l’option préférée. Une réforme peut améliorer le solde à dix ans mais détériorer l’équité d’une cohorte ; une autre peut coûter davantage au départ et stabiliser ensuite la trajectoire.
Le tableau doit aussi distinguer effet mécanique et effet comportemental. Relever l’âge produit une économie théorique si tout le monde travaille plus longtemps, mais l’effet réel dépend des sorties vers chômage, maladie ou invalidité. Augmenter les cotisations produit des recettes mécaniques mais peut modifier coût du travail et salaires. Une évaluation rigoureuse publie les deux couches, puis explique les incertitudes plutôt que de présenter un chiffre unique comme une vérité définitive.
Annexe — sensibilité à l’emploi et aux salaires
Prenons un régime stylisé dont les recettes proviennent surtout d’une cotisation sur la masse salariale. Si l’emploi progresse de 1 % et le salaire moyen de 2 %, la masse salariale augmente approximativement de 3 % avant effets de composition. À taux de cotisation inchangé, les recettes suivent cette dynamique. Cette relation explique pourquoi une politique d’emploi ou de productivité peut avoir un effet durable sur les retraites sans modifier directement les paramètres de pension. Elle montre aussi pourquoi un scénario macroéconomique pessimiste ou optimiste change fortement une projection de solde.
Le lecteur doit donc demander quelles hypothèses d’emploi, de salaire réel, de productivité et d’inflation sont utilisées dans toute projection. Deux rapports peuvent annoncer des trajectoires très différentes avec des règles de retraite identiques simplement parce qu’ils n’emploient pas le même environnement macroéconomique. Publier les sensibilités, par exemple un scénario de croissance plus faible et un scénario de taux d’emploi plus élevé, est indispensable pour comprendre la robustesse d’une réforme.
Annexe — rente, retrait programmé et risque de survie
Au moment de la retraite, un capital peut être transformé en rente viagère ou consommé progressivement. La rente mutualise le risque de vivre plus longtemps que prévu : les personnes décédant plus tôt laissent une partie des ressources permettant de payer celles qui vivent davantage. Un retrait programmé conserve plus de et peut faciliter un legs, mais l’individu doit gérer lui-même le risque de longévité et de marché. Le taux de retrait soutenable dépend des rendements, de l’inflation et de la durée de vie future.
Ce choix illustre une fonction essentielle des retraites souvent masquée par le débat sur le rendement : assurer un revenu jusqu’au décès. Une simple comparaison de capital accumulé oublie la valeur de cette assurance. Pour analyser un produit de retraite, il faut donc regarder frais, garanties, indexation de la rente, réversibilité, risque de faillite du fournisseur et protection réglementaire. Le meilleur rendement brut n’est pas forcément le meilleur revenu sécurisé.
Repère final — distinguer promesse et financement
Une retraite est à la fois un droit juridique, un flux économique et une promesse politique. Ces trois dimensions doivent rester cohérentes. Un droit peut être clairement défini mais mal financé ; un régime peut être financièrement équilibré tout en distribuant les efforts de manière contestable ; un portefeuille peut être bien capitalisé tout en restant exposé à un choc de marché. Le lecteur autonome doit donc refuser les comparaisons à une seule dimension. La bonne question finale est toujours : quelles ressources réelles financeront la prestation, quel risque est transféré à qui, et quelles règles s’appliquent si le scénario central ne se réalise pas ? Cette grille s’utilise pour la répartition, la capitalisation et les systèmes mixtes sans présupposer la supériorité automatique de l’un d’eux.
Pour conclure le contrôle quantitatif, toute simulation devrait publier ses unités, son année de référence, le nombre de personnes concernées et la règle d’. Un écart de quelques dixièmes de point répété pendant plusieurs décennies peut devenir très important. La précision des hypothèses n’est donc pas un détail de présentation : elle conditionne la crédibilité de toute trajectoire de retraite.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauIntermédiaireDurée indicative70 minPrérequisDémographie, actualisation et rémunération du capital
Compétences visées. Construire un ratio cotisants/retraités; distinguer promesse, financement et rendement; tester la sensibilité d’un système.
1. Situation concrète
Un régime compte 1,75 cotisant par retraité. Le salaire moyen progresse de 2,5 %, la pension moyenne de 2 %, mais le nombre de retraités croît plus vite que celui des cotisants.
2. Exercice
Comparez l’effet d’une baisse du ratio cotisants/retraités de 1,75 à 1,55, toutes choses égales par ailleurs. Calculez l’augmentation relative de la charge par cotisant pour financer la même pension moyenne.
3. Calcul ou raisonnement attendu
Charge relative par cotisant : 1/1,75 = 0,571 pension moyenne, puis 1/1,55 = 0,645. L’augmentation relative est d’environ 12,9 %. Le calcul est volontairement simplifié et doit ensuite intégrer salaires, taux d’emploi, transferts et règles du régime.
4. Pièges fréquents
Comparer répartition et capitalisation sans préciser les risques; oublier les droits déjà acquis; confondre rendement financier et rendement social implicite.
5. Auto-évaluation
La capitalisation supprime-t-elle le risque démographique ?
Correction commentée. Non. Les actifs futurs et les prix d’actifs restent liés à l’économie réelle et à la démographie.
Pourquoi le taux d’emploi est-il central en répartition ?
Correction commentée. Parce qu’il influence directement la base de cotisation.
Peut-on comparer deux régimes avec un seul taux de cotisation ?
Correction commentée. Non. Il faut comparer assiette, droits, âge, indexation, transferts et garanties.
6. Livrable
Étape suivante. Santé, assurance et incitations.
Évaluation transversale : appliquer ce cours dans une décision réelle
Dans la Mission 6 — Retraites : démographie, emploi et productivité, transformez le diagnostic en équation de financement : cotisants, assiette salariale, taux de cotisation, pension moyenne et durée de versement doivent être reliés avant tout choix de réforme.
Que faut-il savoir avant d’étudier « Économie des retraites : répartition, capitalisation et équilibres » ?Quelle compétence pratique ce cours doit-il développer ?
L’objectif principal est de savoir construire un ratio cotisants/retraités, puis d’expliquer les hypothèses et les limites du résultat.
Quelle erreur faut-il éviter ?
Atelier d’application — Tester une réforme paramétrique des retraites
Situation. Un régime verse 360 Md€ et reçoit 345 Md€. Le nombre de retraités augmente de 1,5 % par an tandis que la masse salariale croît de 2,5 % nominal.
Travail demandé. Construisez un scénario à cinq ans sans réforme puis testez séparément trois leviers : âge effectif, indexation et taux de cotisation. Ne cumulez les économies qu'après avoir identifié leurs interactions.
Méthode de résolution
Projeter séparément masse des pensions et masse des recettes.
Appliquer un seul levier à la fois pour identifier son canal.
Construire ensuite le scénario combiné en retirant les recouvrements.
Distinguer année de transition et régime de croisière.
Correction et interprétation
Un déficit initial de 15 Md€ ne suffit pas à définir la trajectoire. Il faut projeter dépenses et recettes sur des bases cohérentes. Une hausse de l'âge effectif agit à la fois sur cotisations et pensions ; elle ne peut pas être additionnée mécaniquement à une mesure d'emploi des seniors qui utilise le même canal.
Pièges fréquents
Prendre l'économie brute pour l'économie nette, ignorer les transitions de carrière, doubler les effets emploi, raisonner uniquement sur l'année 1.
Auto-évaluation
Pourquoi l’effet d’un âge de départ ne se limite-t-il pas aux dépenses ?
Quel double compte menace un scénario combinant emploi des seniors et recul de l’âge effectif ?
Pourquoi faut-il publier la trajectoire annuelle et pas seulement l’économie en 2030 ?
Repères pour corriger votre réponse
Un départ plus tardif agit à la fois sur la durée de versement des pensions, les cotisations et, si l’emploi suit, la production et les recettes publiques.
Ne pas additionner deux fois les mêmes effets : l’emploi supplémentaire des seniors peut déjà être la conséquence du recul de l’âge effectif de sortie.
Publier la trajectoire annuelle permet de voir la montée en charge, les générations touchées, les coûts transitoires et le moment où l’économie devient réellement disponible.
Passage au niveau expert · méthode reproductible
De la compréhension au diagnostic : Économie des retraites
Lecture à voix haute : « nombre de cotisants multiplié par cotisation moyenne est approximativement égal au nombre de retraités multiplié par pension moyenne ».
Symbole
Signification
Unité / convention
N_c
nombre de cotisants
personnes
c̄
cotisation moyenne par cotisant
€ par période
N_r
nombre de retraités
personnes
p̄
pension moyenne
€ par période
≈
approximativement égal : identité simplifiée avant autres ressources et dépenses
sans unité
Exemple reproductible :
20 millions de cotisants × 7 000 € = 140 Md€.
14 millions de retraités × 10 000 € = 140 Md€.
Le régime fictif est équilibré avant autres flux.
Limite : Un régime réel comprend transferts, réserves, dépenses de gestion, droits différenciés et autres ressources.
En répartition, démographie, emploi, salaires, taux de cotisation et pension moyenne forment un même système.
2. Le piège qui fausse le plus souvent le débat
Un âge légal ne suffit pas à décrire l’équilibre financier.
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification
20 M de cotisants versent en moyenne 10 000 € ; 15 M de retraités reçoivent 13 000 €. Solde simplifié ?
Voir la correction et le raisonnement
Recettes 200 Md€ ; prestations 195 Md€ ; excédent simplifié 5 Md€ avant autres dépenses/recettes.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?
Deux ouvrages pour approfondir le redressement de la France
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.