Comprendre prix, loyers, offre foncière, construction, localisation, crédit et fiscalité sans croire à un marché national unique.
Abréviations et sigles rencontrés
BCE — Banque centrale européenne : ses taux influencent le coût du crédit immobilier.
SDES — Service des données et études statistiques : service statistique ministériel qui publie notamment des données sur le logement et la construction.
Ce que vous allez comprendre
distinguer stock de logements, flux de construction et transactions
comprendre pourquoi les prix sont fortement locaux
relier coût du crédit, revenu et capacité d’achat
analyser le rôle du foncier, des règles d’urbanisme et de la fiscalité
Avant ce cours : prérequis vérifiables
Pour aborder « Economie logement foncier » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Le logement combine un bien de consommation, un actif et un usage du foncier. Prix, loyers, taux d’intérêt, offre constructible et localisation doivent être séparés avant d’attribuer une hausse à une seule cause.
Notions techniques définies dans ce cours TERMS_DEFINED
incorporation dans le prix du foncier de revenus, droits, aménités ou anticipations futurs Mesure/unité : €
offre qui varie proportionnellement peu lorsque le prix change sur l’horizon étudié Mesure/unité : élasticité sans unité
rapport entre revenu locatif et valeur du bien selon un périmètre brut ou net explicité Mesure/unité : % par an
revenu associé à la rareté et à l’emplacement du foncier après rémunération des autres facteurs selon le modèle Mesure/unité : € par surface ou période
période pendant laquelle un logement disponible ne procure pas de loyer Mesure/unité : jours, mois ou % du temps
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
RB = loyers encaissés annuels ÷ prix d’acquisition × 100
Lecture à voix haute : « rendement brut égale loyers réellement encaissés sur l’année divisés par prix d’acquisition, multipliés par cent »
Symbole ou grandeur
Signification
Unité
RB
rendement locatif brut effectif
% par an
loyers encaissés
loyers réellement reçus sur la période
€ par an
prix d’acquisition
prix retenu au dénominateur, à préciser avec ou sans frais
€
Calcul guidé, sans saut :
Prix : 240 000 €. Loyer facial : 1 000 € par mois. Un mois de vacance.
Loyers encaissés : 11 × 1 000 = 11 000 €.
11 000 ÷ 240 000 = 0,045833.
0,045833 × 100 ≈ 4,58 % brut effectif avant charges, fiscalité et travaux.
Interprétation et limite : Ce rendement n’est ni un rendement net ni un rendement du capital propre : financement, frais, fiscalité, travaux, impayés, appréciation du bien et temps de gestion changent le résultat.
La réponse ultra-simple
Le logement est à la fois un service essentiel, un actif patrimonial et un bien très localisé. Deux logements identiques physiquement peuvent avoir des prix très différents selon , transport, écoles, rareté foncière ou attractivité. C’est pourquoi une nationale est insuffisante pour expliquer un marché local.
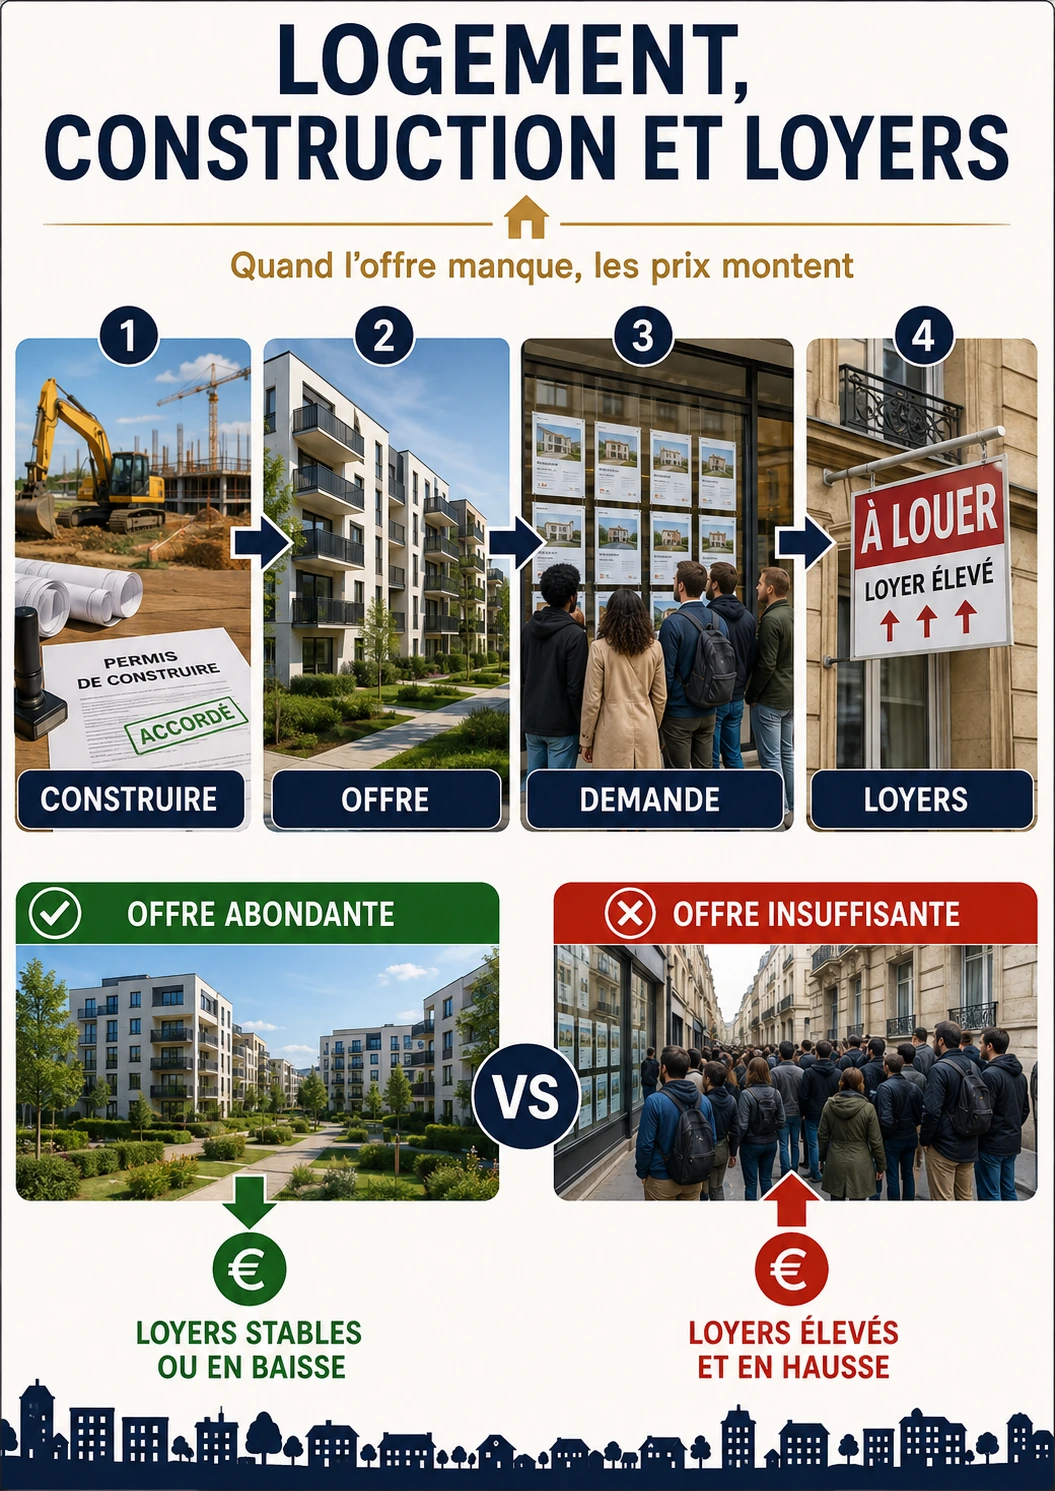
Logement offre demande et loyers — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
L’offre réagit lentement : il faut du foncier constructible, des autorisations, des réseaux, du financement et du temps de chantier. La demande peut, elle, varier rapidement avec les taux d’intérêt ou les revenus. Cette asymétrie explique une partie des cycles de prix.
1. Le vocabulaire indispensable
Le stock de logements est le parc existant à une date. La construction neuve est un flux annuel beaucoup plus petit que ce stock.
Le foncier désigne le terrain et sa valeur. La possibilité juridique de construire, la localisation et les infrastructures peuvent représenter une part importante du prix final.
Le taux d’effort rapporte la dépense de logement au revenu du ménage selon une convention donnée. Il ne doit pas être confondu avec le prix du logement lui-même.
2. Le mécanisme étape par étape
Quand les taux de crédit baissent, une mensualité donnée permet d’emprunter davantage. Si l’offre de logements réagit peu dans une zone tendue, cette capacité d’achat supplémentaire peut se capitaliser en partie dans les prix.
Une règle d’urbanisme qui limite fortement la densité peut réduire l’offre potentielle dans les zones demandées. À l’inverse, ouvrir du foncier sans transport ou services peut créer des logements loin des emplois, avec d’autres coûts collectifs.
Le marché locatif dépend des mêmes tensions mais aussi des règles de bail, fiscalité, coûts d’entretien, risque d’impayé et rendement alternatif du capital. Une mesure qui plafonne un loyer peut protéger certains locataires en place tout en modifiant l’offre ou la sélection ; l’effet dépend du dessin précis.
Les taxes sur les transactions peuvent ralentir la mobilité résidentielle en augmentant le coût d’un déménagement. Les taxes récurrentes sur la propriété ont d’autres effets. Il faut donc distinguer fiscalité du flux de transaction et fiscalité du stock.
3. Exemple numérique guidé
Un ménage peut consacrer 1 500 € par mois au remboursement sur 20 ans. À taux plus élevé, le capital empruntable diminue. Si son apport reste constant, la demande solvable baisse même si le revenu nominal n’a pas changé.
Dans une zone où 1 000 ménages supplémentaires cherchent un logement mais où seuls 100 logements peuvent être ajoutés rapidement, l’ajustement passe surtout par les prix, les loyers, la taille occupée ou le départ de certains ménages. Dans une zone où l’offre est plus élastique, la construction absorbe davantage de demande.
4. Calcul reproductible
Prix supportable ≈ apport + valeur actuelle des mensualités de crédit
Valeur actuelle signifie que des paiements futurs sont convertis en valeur d’aujourd’hui avec un taux d’.
Le symbole ≈ rappelle que frais, assurance, taxes et critères bancaires doivent être ajoutés au calcul réel.
Une hausse du taux d’intérêt réduit, toutes choses égales par ailleurs, la valeur actuelle d’une même suite de mensualités.
5. Du niveau débutant au niveau supérieur
Au niveau débutant, retenez que logement = bien local et que l’offre met du temps à s’ajuster.
Au niveau intermédiaire, ajoutez crédit, foncier, construction, loyers et coûts de transaction.
Au niveau supérieur, analysez zonage, externalités urbaines, choix de localisation, hédonique des prix, fiscalité foncière et effets distributifs entre propriétaires, locataires et nouveaux entrants.
6. Cas limites et raisonnement critique
Un indice de prix mesure l’évolution à qualité constante selon une méthode ; il ne décrit pas chaque commune.
La hausse de construction ne réduit pas forcément immédiatement les prix si la demande augmente plus vite ou si les nouveaux logements ciblent un segment différent.
Le coût du logement inclut aussi transport, énergie, entretien et temps de trajet. Comparer seulement le loyer peut conduire à de mauvais arbitrages territoriaux.
Reconstruction guidée : partir de zéro, aller jusqu’au diagnostic
Le logement est à la fois un service, un actif durable et un bien attaché à un emplacement. Son offre réagit lentement parce qu’il faut du foncier, des autorisations, du financement et du temps de construction.
Un prix élevé peut refléter revenu local, rareté foncière, aménités, crédit ou anticipations. Une réglementation des loyers peut protéger certains occupants tout en modifiant l’offre, l’entretien ou la sélection ; ses effets dépendent fortement du dessin précis.
La relation centrale, lue sans symbole mystérieux
RB = loyers encaissés annuels ÷ prix d’acquisition × 100
Lecture à voix haute. « rendement brut égale loyers réellement encaissés sur l’année divisés par prix d’acquisition, multipliés par cent ».
Symbole
Ce qu’il représente
Unité ou convention
RB
brut effectif
% par an
loyers encaissés
loyers réellement reçus sur la période
€ par an
prix d’acquisition
prix retenu au dénominateur, à préciser avec ou sans frais
€
Calcul complet et contrôle mental
Prix : 240 000 €. Loyer facial : 1 000 € par mois. Un mois de vacance.
Loyers encaissés : 11 × 1 000 = 11 000 €.
11 000 ÷ 240 000 = 0,045833.
0,045833 × 100 ≈ 4,58 % brut effectif avant charges, fiscalité et travaux.
Contrôle rapide. Un mois vacant représente environ un douzième des loyers faciaux ; le rendement doit donc baisser d’un peu plus de 8 % par rapport au rendement facial.
Limite à connaître. Ce rendement n’est ni un rendement net ni un rendement du capital propre : financement, frais, fiscalité, travaux, impayés, du bien et temps de gestion changent le résultat.
Passer du calcul à une décision
Pour diagnostiquer une pénurie, séparez vacance frictionnelle, logements non adaptés, contraintes de construction, demande solvable et mobilité. Les agrégats nationaux masquent souvent des marchés locaux très différents.
Ce que le niveau expert ajoute réellement
Les modèles urbains relient , accessibilité, densité et coûts de transport. La fiscalité du foncier et les droits à construire influencent la des aménités et infrastructures dans les prix.
Exercice de reconstruction avec correction intégrale
Correction raisonnée. La correction est complète si vous distinguez stock de logements et flux de construction, calculez rendement ou taux d'effort avec le bon dénominateur, puis tenez compte du délai d'offre, du foncier et du financement avant d'interpréter une variation de prix.
Erreurs fréquentes
Parler d’un marché du logement français comme s’il était homogène.
Confondre prix de vente et coût d’usage mensuel.
Oublier l’effet du taux de crédit sur la capacité d’achat.
Supposer qu’un logement neuf augmente le parc d’une unité sans démolition ou changement d’usage ailleurs.
Comparer loyers sans tenir compte de surface, localisation et qualité.
Exercices gradués et corrections
Très facile — Prix 200 000 €, apport 40 000 € : besoin de financement avant frais ?
Correction expliquée : Le besoin de financement avant frais est le prix moins l’apport : 200 000 − 40 000 = 160 000 €. Les frais de notaire, garanties ou travaux ne sont pas inclus tant qu’ils ne figurent pas dans le périmètre.
Facile — Pourquoi une hausse de taux peut-elle réduire la demande solvable ?
Correction : La même mensualité finance un capital plus faible.
Intermédiaire — Une commune ajoute 200 logements pour 800 ménages de demande supplémentaire. L’offre absorbe-t-elle tout le choc ?
Correction : Non ; d’autres ajustements sont nécessaires.
Avancé — Pourquoi une taxe sur transaction peut-elle réduire la mobilité ?
Correction : Elle augmente le coût immédiat de vendre et racheter, ce qui peut inciter à rester dans un logement moins adapté.
Raisonnement critique — Les prix baissent dans une région. Cela prouve-t-il qu’il y a assez de logements ?
Correction : Non. Il faut regarder revenus, emploi, vacance, qualité, démographie et géographique.
Laboratoire spécifique · scénario pédagogique
Laboratoire — rendement locatif et vacance
1. Situation.
Un logement vaut 240 000 € et le loyer annuel facial est de 12 000 €.
2. Calcul guidé.
Rendement brut facial = 12 000 / 240 000 = 5 %. Avec un mois de vacance, le loyer encaissé tombe à 11 000 € et le rendement brut effectif à 4,58 %, avant charges, fiscalité et travaux.
3. Exercice autonome.
Calculez le rendement brut effectif avec deux mois de vacance.
Un logement acheté 180 000 € procure 10 800 € de loyers annuels bruts. Calculez le rendement locatif brut.
Voir la correction de la mini-évaluation
10 800 ÷ 180 000 × 100 = 6 %. Le rendement net sera inférieur après charges, fiscalité, vacance et travaux.
Le numérateur correspond au loyer annuel brut et le dénominateur au prix d’acquisition. Pour comparer des investissements, il faut ensuite retrancher charges non récupérables, vacance, travaux, fiscalité et éventuellement coût du financement afin d’obtenir un rendement net cohérent.
8. Court terme, long terme et effets de second tour
À court terme, le parc change peu : le marché ajuste prix, loyers et occupation. À long terme, construction, densification, transports et changements d’usage peuvent déplacer l’offre.
Les effets de second tour passent par le patrimoine : une hausse des prix enrichit les propriétaires sur le papier mais renchérit l’entrée pour les non-propriétaires. Elle peut aussi modifier consommation et transmission intergénérationnelle.
9. Mini-dossier à refaire sans regarder la correction
Mini-dossier : un ménage dispose de 50 000 € d’apport et peut emprunter 250 000 €. Son budget achat avant frais est 300 000 €. Si la hausse des taux réduit sa capacité d’emprunt de 12 %, quel devient son budget ?
Correction : capacité d’emprunt 220 000 € ; budget total 270 000 €, soit 30 000 € de moins avant frais.
10. Approfondissement
L’analyse hédonique tente de séparer la valeur associée aux caractéristiques : surface, nombre de pièces, accessibilité, quartier. Elle aide à distinguer changement de qualité et changement de prix pur.
Le foncier concentre une partie de la rente de localisation. Investir dans un transport peut donc augmenter la valeur des terrains desservis ; ce gain peut être capté ou non par la collectivité selon la fiscalité et la propriété.
Enfin, la politique du logement doit distinguer aide à la demande et aide à l’offre. Une aide à la demande dans un marché très contraint peut être partiellement capitalisée dans les prix ; une politique d’offre mal localisée peut produire de la vacance.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauAvancéDurée indicative80 minPrérequisOffre et demande, élasticité, rente foncière, financement immobilier
Compétences visées. Décomposer prix du logement et du foncier; distinguer demande solvabilisée et offre; analyser zonage, coûts et délais.
1. Situation concrète.
Une de 500 000 habitants autorise 10 000 logements supplémentaires sur cinq ans. Le foncier représente 35 % du prix neuf et les délais d’autorisation ajoutent en moyenne dix-huit mois.
2. Exercice.
Expliquez par quels canaux l’augmentation de capacité constructible peut agir sur prix et loyers. Distinguez l’effet immédiat d’annonce, la construction effective, la et les contraintes d’infrastructure.
3. Calcul ou raisonnement attendu.
L’autorisation n’est pas encore une offre livrée. Le canal passe par le prix du foncier, le nombre de projets rentables, la concurrence entre programmes et l’élasticité de l’offre. Les effets dépendent des délais, du coût de construction, du financement, des réseaux et de la localisation.
4. Pièges fréquents.
Confondre permis délivrés et logements livrés; traiter le marché national comme homogène; ignorer vacance et qualité; supposer qu’une aide à la demande crée automatiquement des logements.
5. Auto-évaluation.
Pourquoi le foncier peut-il capter une partie d’une aide ?
Corrigé expliqué. Lorsque l’offre est rigide, une hausse de solvabilité peut être capitalisée dans le prix du terrain ou du logement.
Pourquoi les délais administratifs ont-ils un effet économique ?
Corrigé expliqué. Ils augmentent le coût de portage, l’incertitude et le risque du projet, ce qui peut réduire l’offre rentable.
Une baisse des loyers prouve-t-elle toujours une hausse d’offre ?
Corrigé expliqué. Non. Elle peut aussi refléter une baisse de demande, un changement de composition ou un choc local.
6. Livrable.
Construisez une fiche de marché local : population, emplois, vacance, loyers, prix, foncier, permis, mises en chantier, livraisons, délais, coûts de financement et scénario d’offre à cinq ans.
Approfondissement expert : coût d’usage, offre locale et équilibre spatial
Le logement exige de séparer prix de l’actif, loyer, coût d’usage, offre foncière et contraintes de construction. Une hausse de prix n’a pas la même interprétation selon qu’elle vient du crédit, du revenu ou d’une offre locale rigide.
Du prix d’achat au coût d’usage annuel
Comparer achat et location exige de convertir le prix d’un actif immobilier en coût d’usage sur une période. Le propriétaire supporte intérêts, entretien, taxes, assurance et des fonds propres ; il peut en contrepartie bénéficier d’une appréciation du bien. Une formule stylisée écrit un coût d’usage en du prix : taux d’intérêt réel + entretien + taxes + autres coûts − appréciation anticipée. Cette expression n’est pas un tarif universel : elle sert à forcer l’inventaire des composantes.
Exemple : logement de 250 000 €. Taux réel pertinent 2 %, entretien 1 %, taxes et assurance 1 %, appréciation réelle anticipée 1,5 %. Coût d’usage stylisé = 2 + 1 + 1 − 1,5 = 2,5 % du prix, soit 250 000 × 0,025 = 6 250 € par an, environ 521 € par mois. Ce chiffre ne doit pas être comparé directement à une mensualité de prêt : le remboursement de capital constitue en partie une acquisition d’actif, alors que les intérêts sont un coût. Il faut aussi intégrer frais de transaction et risque de prix.
Si l’appréciation anticipée passe artificiellement de 1,5 % à 5 %, le coût d’usage apparent peut devenir très faible ou négatif. C’est précisément pourquoi les anticipations doivent être stressées : une hypothèse optimiste sur les peut rendre presque n’importe quel achat séduisant sur le papier.
Élasticité de l’offre et contraintes foncières
Une hausse de la demande n’a pas le même effet dans une zone où de nouveaux logements peuvent être construits rapidement et dans une zone où foncier, règles, topographie ou infrastructures limitent fortement l’offre. L’élasticité de l’offre mesure cette capacité de réaction. Dans une zone peu élastique, une demande supplémentaire se traduit davantage par une hausse des prix ; dans une zone très élastique, davantage par une hausse des quantités construites, toutes choses égales par ailleurs.
Imaginons deux villes recevant le même choc de demande de 10 000 ménages. Ville A dispose de terrains viabilisés et de procédures rapides ; 8 000 logements supplémentaires sont produits en quelques années. Ville B est fortement contrainte ; seuls 2 000 logements sont produits. Le choc initial est identique, mais la pression résiduelle sur les prix et loyers sera probablement plus forte dans B. Ce raisonnement n’autorise pas à ignorer localisation et infrastructures : construire loin des emplois sans transport peut créer une quantité physique de logements sans fournir la même accessibilité économique.
Pour analyser une politique, il faut donc mesurer permis, délais, coûts de construction, disponibilité foncière, densité autorisée, vacance, démolition et transformation du parc. Une moyenne nationale masque souvent des marchés locaux très différents.
Capitalisation et effets des politiques locales
Une amélioration locale – nouvelle gare, meilleure école, baisse d’un impôt, parc public – peut accroître l’attractivité d’une zone. Si l’offre de logement est rigide, une partie du bénéfice peut être capitalisée dans les prix du foncier ou des logements. Cela signifie que le bénéficiaire économique final n’est pas toujours celui qui reçoit formellement la mesure.
Exemple simplifié : une réduction permanente de taxe foncière économise 1 000 € par an à un propriétaire. Si le taux d’actualisation pertinent est 4 % et si les acheteurs anticipent que l’avantage durera indéfiniment, la valeur actuelle d’une rente perpétuelle stylisée est 1 000 ÷ 0,04 = 25 000 €. Une partie de cet avantage peut donc être intégrée au prix de vente. Ce calcul ne prédit pas une hausse exacte de 25 000 € : mobilité, offre, risque de réforme, fiscalité et concurrence entre localisations limitent la capitalisation. Il montre seulement le mécanisme.
Même logique pour une subvention à la demande dans un marché contraint : elle augmente la capacité de paiement, mais si l’offre ne répond pas, une partie peut remonter vers les loyers ou les prix. L’évaluation doit donc regarder quantités, prix et incidence, pas seulement le montant budgétaire distribué.
Exercice intégrateur du cours 41
Énoncé. Pour un logement à 300 000 €, calculez un coût d’usage avec 2,5 % d’intérêt réel, 1 % d’entretien, 0,8 % de taxes/assurance et 1 % d’appréciation anticipée. Puis expliquez comment le résultat change qualitativement si l’offre locale est très inélastique et qu’une subvention à l’achat est introduite.
Méthode de correction intégrale
1. Écrivez prix, loyer annuel, taux d’intérêt, taxe, entretien et horizon ; indiquez quels éléments sont des flux et lequel est un stock patrimonial.
2. Calculez le coût d’usage composante par composante avant de le comparer au loyer ; ne mélangez pas taux annuels et montants mensuels.
3. Testez une hausse de taux puis une contrainte d’offre plus forte ; contrôlez mentalement le sens attendu du prix ou de la quantité construite.
4. Concluez sur le canal identifié — demande, financement ou offre — puis mentionnez les données locales nécessaires avant de généraliser le diagnostic.
Cours consolidé : mécanismes, calculs et décisions
Un marché local de stock et de flux
Le parc de logements est un stock construit sur des décennies. Les nouvelles constructions annuelles sont un flux relativement petit par rapport à ce stock. Même une forte hausse des mises en chantier met donc du temps à transformer l’offre totale. Cette inertie explique pourquoi les ajustements de prix peuvent être rapides alors que les quantités réagissent lentement.
Le logement est également local : un appartement vacant dans une ville en décroissance ne compense pas une pénurie près d’un bassin d’emploi. Les agrégats nationaux doivent être décomposés par territoire, type de logement, taille et qualité. Le taux de vacance peut signaler friction normale, obsolescence ou excès d’offre selon le contexte.
La demande dépend du nombre de ménages plus que de la seule population. Une même population peut demander davantage de logements si la taille moyenne des ménages diminue. Revenus, taux d’intérêt, aides et préférences modifient aussi la capacité à payer.
Prix d’achat, crédit et coût d’usage
Pour un propriétaire occupant, le coût économique ne se résume pas à la mensualité de prêt. Il comprend intérêts, entretien, taxes, assurance, coût d’opportunité de l’apport et éventuellement plus-value anticipée. Une baisse de taux peut accroître le prix que les acheteurs peuvent financer et se capitaliser partiellement dans les prix.
Exemple très simplifié : un ménage consacre 1 200 € par mois au service d’un emprunt. À taux plus faible, la même mensualité permet d’emprunter davantage ; si l’offre de logements est rigide, une partie de cette capacité supplémentaire peut enchérir le foncier ou les logements existants. L’effet dépend néanmoins de durée, apport, contraintes bancaires et construction.
Comparer achat et location exige un horizon. Les frais de transaction sont élevés à l’achat ; sur une courte durée, ils pèsent fortement. Sur une longue durée, du prêt, entretien, inflation des loyers et prix de revente deviennent déterminants.
Rendement locatif : du facial au cash-flow
Un rendement facial de 5 % obtenu par 12 000 € de loyers annuels sur 240 000 € de prix ne tient compte ni vacance ni charges. Avec un mois vacant, le loyer encaissé tombe à 11 000 € et le rendement brut effectif à 4,58 %. Si charges non récupérables et taxe représentent 2 500 €, le revenu avant financement tombe à 8 500 €, soit 3,54 % du prix.
Un investisseur financé par dette doit ensuite retrancher intérêts et remboursement selon l’indicateur choisi. Le cash-flow annuel peut être négatif malgré un rendement économique positif, car le remboursement de principal constitue aussi une accumulation de patrimoine. Il faut donc ne pas confondre rendement, trésorerie et rentabilité des fonds propres.
Les travaux lourds et la vacance ne sont pas constants chaque année. Une analyse sérieuse utilise plusieurs années, réserve pour entretien et scénario de revente. Une photographie de douze mois peut être trompeuse.
Foncier, droits à construire et capitalisation
Le foncier est l’élément non reproductible d’un emplacement précis. Quand la demande augmente dans une zone où les droits à construire sont contraints, une grande partie de la valeur supplémentaire peut se capitaliser dans le prix du sol. Autoriser davantage de surface ou de densité peut accroître l’offre, mais nécessite réseaux, transports et acceptabilité locale.
Une nouvelle gare peut augmenter l’accessibilité et donc la valeur des terrains proches. Ce gain n’est pas créé uniquement par le propriétaire : il résulte en partie de l’infrastructure collective. Les économistes étudient alors la capture de valeur foncière, mais son application dépend du droit et de l’évaluation.
Inversement, une contrainte environnementale peut protéger une aménité qui elle-même soutient la valeur locale. Opposer simplement « réglementation » et « offre » oublie que certaines règles produisent aussi des bénéfices. Le bilan doit identifier marge de construction, externalités et distribution des gains.
Loyers encadrés, aides et incidence
Un plafond de loyer peut réduire le prix payé par les locataires qui obtiennent un logement concerné. Si le plafond devient contraignant, il peut aussi modifier sélection, entretien, conversion ou construction selon le marché. L’ampleur dépend de la couverture, du niveau du plafond, des exemptions et de l’offre alternative.
Une aide au logement augmente la capacité à payer du bénéficiaire. Lorsque l’offre est très élastique, elle peut surtout stimuler quantité et qualité ; lorsque l’offre est rigide, une part peut être capitalisée dans les loyers. L’incidence ne se déduit pas du nom de l’aide mais des réponses de l’offre et de la demande.
Pour évaluer une réforme, comparez nouveaux entrants et locataires déjà en place. Une mesure qui protège fortement les occupants présents peut réduire la mobilité si quitter le logement fait perdre un avantage. Les effets distributifs entre générations et territoires sont alors importants.
Atelier complet : diagnostiquer une pénurie locale
Territoire A compte 100 000 logements et crée 1 000 nouveaux ménages par an. Le parc net n’augmente que de 400 logements par an après démolitions et conversions. L’écart de flux est donc de 600 logements par an si toutes les autres conditions restent constantes. En trois ans, la pression cumulée stylisée atteint 1 800 logements.
Ce calcul ne prouve pas une pénurie de 1 800 unités : vacance, cohabitation, résidences secondaires, mobilité et taille des logements absorbent une partie de l’ajustement. Il indique seulement que la formation de ménages dépasse l’accroissement net du stock. Le diagnostic doit ensuite regarder prix, loyers, vacance et temps de commercialisation.
Une politique peut agir sur plusieurs délais : accélérer permis à court/moyen terme, densifier près des transports, remettre des logements vacants adaptés sur le marché, réformer fiscalité foncière ou améliorer mobilité. Une seule mesure nationale ne répond pas nécessairement à tous les marchés locaux.
Mission de synthèse du cours 41 — produire un diagnostic auditable
Critère de validation. Pour valider le raisonnement, tracez la chronologie demande → prix/loyer → permis → chantier → nouveau stock ; une réponse qui suppose une offre instantanée ne satisfait pas le cours.
Du prix affiché au coût économique d'occuper un logement
Acheter un logement ne signifie pas « payer le prix une fois ». Le ménage immobilise un apport, rembourse un emprunt, paie entretien, assurance, fiscalité et frais de transaction, tout en détenant un actif dont la valeur peut monter ou baisser. Pour comparer achat et location, les économistes utilisent l'idée de coût d'usage annuel : le coût économique de détenir et utiliser le logement pendant une période, en tenant compte du financement et du capital immobilisé.
Commençons sans formule complexe. Un logement coûte 250 000 euros. L'acheteur apporte 50 000 euros et emprunte 200 000. Si le taux d'intérêt annuel est 3,5 %, l'intérêt de la première année sur 200 000 euros serait proche de 7 000 euros dans un calcul simplifié avant prise en compte de l'amortissement mensuel. Ajoutons 2 500 euros d'entretien et charges non récupérables et 1 500 euros d'assurance et fiscalité propriétaire : coût monétaire simplifié de l'année ≈ 11 000 euros, hors remboursement du principal.
Pourquoi ne compte-t-on pas tout le remboursement de capital comme un coût ? Parce que rembourser 1 000 euros de principal réduit simultanément la dette de 1 000 euros : le patrimoine net augmente d'autant, toutes choses égales par ailleurs. L'intérêt est une charge financière ; le principal est principalement une transformation d'actif. Confondre les deux conduit à surestimer le coût économique de la propriété.
Le coût d'opportunité de l'apport
Les 50 000 euros d'apport auraient pu être placés ailleurs. Si une alternative de risque comparable rapportait 2 % net, le coût d'opportunité approximatif de l'apport serait 50 000 × 2 % = 1 000 euros par an. Ce n'est pas une facture envoyée au ménage, mais une à laquelle il renonce. L'analyse économique ajoute ce coût invisible lorsque l'on compare des choix patrimoniaux.
Intérêt, capital et mensualité : lire un crédit sans erreur d'unité
Une mensualité combine intérêts et remboursement de principal. Au début d'un prêt amortissable, la part d'intérêts est généralement plus forte parce que le capital restant dû est élevé ; elle diminue ensuite à mesure que le capital est remboursé. Pour comparer deux offres, le seul taux nominal est insuffisant : durée, assurance, frais, modularité et coût total comptent. Le cours de finance fournit les formules d'actualisation nécessaires pour comparer des flux à des dates différentes.
Pourquoi une hausse de demande ne produit pas le même prix dans toutes les villes
Le logement est local et lent à produire. Si une ville reçoit 10 000 ménages supplémentaires, la réaction dépend de la quantité de logements vacants, du foncier disponible, des règles de hauteur et densité, des délais de permis, du coût de construction et des infrastructures. Une offre dite élastique peut augmenter relativement vite ; une réagit peu, de sorte que le choc se traduit davantage par une hausse de prix ou de loyers.
Exemple pédagogique : la demande augmente de 5 %. Dans la ville A, le parc peut augmenter de 4 % en quelques années ; dans la ville B, contraintes géographiques et réglementaires limitent l'augmentation à 1 %. Sans prétendre calculer un équilibre complet, on comprend que la pression sur le prix sera probablement plus forte en B. La politique publique doit donc diagnostiquer la contrainte avant de subventionner uniquement la demande.
Le foncier incorpore la valeur des droits à construire
Un terrain n'a pas la même valeur s'il permet une maison de 120 m² ou un immeuble de 3 000 m². Une modification de règle d'urbanisme peut donc être capitalisée dans le prix du sol : une partie du bénéfice attendu de la constructibilité apparaît immédiatement dans la valeur foncière. Cela explique pourquoi rendre un projet plus rentable ne garantit pas que tout le gain se traduise en baisse de prix pour l'occupant final ; une partie peut être captée par le propriétaire du terrain.
On appelle « capitalisation » ce transfert d'un flux futur attendu vers le prix actuel d'un actif. Si un avantage local permanent — meilleure desserte, école, droit à construire — augmente les loyers futurs attendus, les acheteurs peuvent accepter de payer davantage aujourd'hui. Le mécanisme est analogue à l'actualisation étudiée en finance.
Vacance : indicateur utile mais ambigu
Un logement vacant peut être en travaux, en attente de vente, situé dans une zone sans demande ou volontairement retiré du marché. Un taux de vacance élevé n'indique donc pas automatiquement qu'il existe des milliers de logements immédiatement mobilisables là où les ménages souhaitent habiter. Pour diagnostiquer une pénurie, il faut croiser vacance, durée de vacance, localisation, état du bâti, prix et dynamique démographique.
Évaluer une politique du logement par incidence, quantité et délai
Une aide versée au locataire augmente son budget, mais son partage final dépend de la réaction de l'offre et des loyers. Si l'offre est très contrainte, une partie de l'aide peut être absorbée par des loyers plus élevés ; si l'offre réagit fortement, davantage de logements peuvent être produits. C'est une application directe de l' : le bénéficiaire légal du versement n'est pas forcément celui qui conserve tout le gain économique.
Un encadrement de loyer agit différemment. Il peut protéger à court terme certains locataires déjà en place, mais ses effets sur mobilité, entretien, sélection des candidats et offre future dépendent de la règle et de son niveau de contrainte. L'analyse ne doit ni supposer qu'il « marche » parce que le loyer réglementé est plus bas, ni qu'il « échoue » par principe. Elle mesure loyers effectivement payés, quantité disponible, qualité, mobilité et effets distributifs.
Construire un tableau d'accessibilité au logement
Ménage fictif
Revenu net mensuel
Loyer + charges
Taux d'effort
A
1 800 €
720 €
720 ÷ 1 800 = 40 %
B
2 800 €
980 €
35 %
C
4 500 €
1 350 €
30 %
Le taux d'effort rapporte ici la dépense de logement au revenu net. Sa définition statistique exacte peut inclure ou retrancher différentes aides et charges : il faut donc toujours citer la convention utilisée. Un même loyer de 900 euros n'a évidemment pas la même contrainte pour un revenu de 1 800 ou 4 000 euros. Les moyennes de prix doivent être mises en regard de la distribution des revenus.
Lire les données 2026 sans extrapoler abusivement
Selon l'Insee, les prix des logements neufs et anciens en France métropolitaine ont augmenté de 0,2 % au premier trimestre 2026 par rapport au trimestre précédent en données corrigées des variations saisonnières ; sur un an, ils étaient quasi stables (+0,1 %). Ces chiffres décrivent une moyenne nationale à une date précise. Ils ne permettent pas de conclure que chaque ville, chaque segment ou chaque type de logement a évolué de 0,2 %.
Exercice corrigé — une baisse de taux d'intérêt de 4 % à 3 % fait-elle automatiquement baisser les prix ?
Non. Première étape : une baisse du coût du crédit augmente, toutes choses égales par ailleurs, la capacité d'emprunt de certains acheteurs. Deuxième étape : si le nombre de logements disponibles réagit peu, cette capacité supplémentaire peut soutenir la demande et donc le prix. Troisième étape : si l'offre peut augmenter, une partie du choc peut produire davantage de construction. Quatrième étape : revenus, chômage, anticipations et règles de crédit peuvent évoluer simultanément. Le taux d'intérêt est donc un déterminant important, mais pas une commande mécanique du prix.
Calcul : 750 / 2 500 = 0,30. Multiplié par 100, cela donne 30.
Unité et résultat : 30 % du revenu disponible
Interprétation : Le ménage consacre 30 % de son revenu disponible à la dépense de logement retenue. La comparabilité suppose de définir de la même façon charges et aides.
Piège à éviter : Comparer des taux d'effort qui n'incluent pas les mêmes charges ou aides.