1. Relation à savoir reconstruire
Taux moyen = impôt total ÷ revenu ; taux marginal = impôt sur l’euro supplémentaireUn contribuable peut avoir un taux marginal de 30 % tout en supportant un taux moyen bien inférieur.
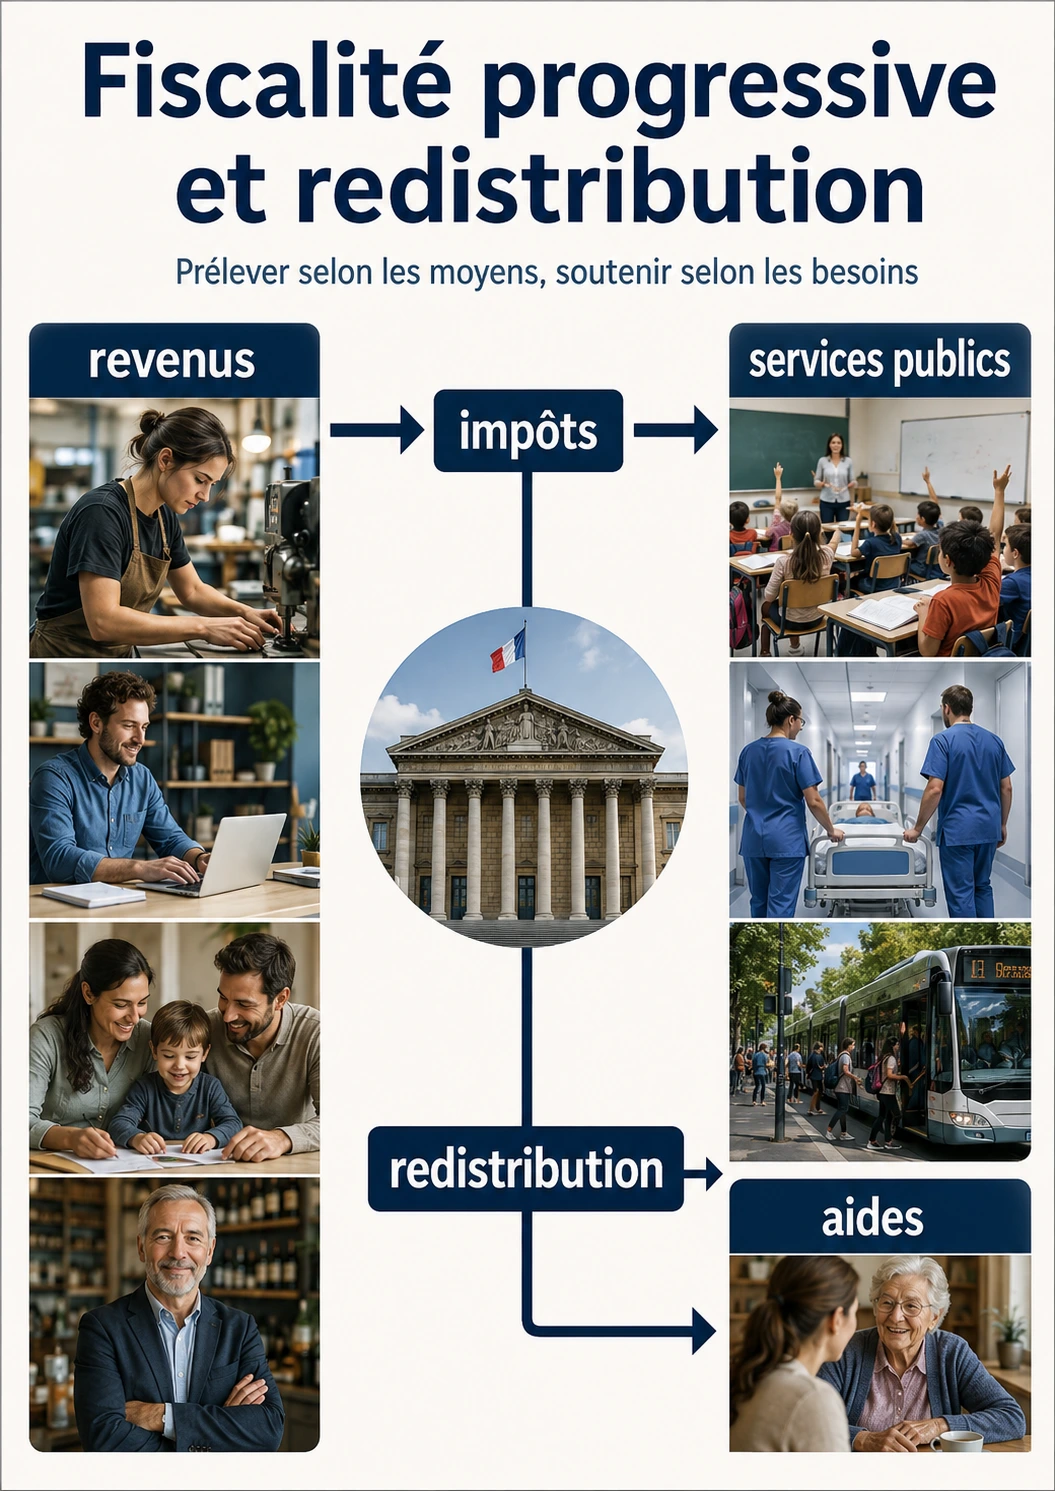
Parler de redistribution exige de suivre le chemin complet entre revenu initial, prélèvements, prestations et revenu disponible. Une politique peut être progressive sur un impôt particulier mais produire un effet global différent lorsqu’on intègre toutes les taxes, prestations et services publics.
Pour aborder « Redistribution progressivite inegalites » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Redistribution et progressivité se mesurent sur des revenus définis et des populations comparables. Distinguez toujours revenu primaire, prélèvements, prestations et revenu disponible avant de conclure sur l’effet redistributif.
Revenu disponible = revenu primaire + prestations − prélèvements
Lecture à voix haute : « revenu disponible égale revenu primaire plus prestations moins prélèvements »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
revenu primaire | revenus avant redistribution monétaire | € par période |
prestations | transferts reçus | € par période |
prélèvements | impôts et cotisations retenus dans l’exemple | € par période |
revenu disponible | montant après ces transferts | € par période |
Calcul guidé, sans saut :
Interprétation et limite : La redistribution réelle inclut de nombreux prélèvements, prestations en nature et effets comportementaux ; cette identité est volontairement simplifiée.
La réponse ultra-simple
La redistribution modifie la répartition des par les prélèvements et prestations. Un impôt progressif voit généralement son ou marginal augmenter avec la base selon le mécanisme retenu. Le taux marginal s’applique à la tranche supplémentaire ; il n’est pas nécessairement le taux payé sur tout le revenu.
1. Du revenu primaire au revenu disponible
Un ménage reçoit des revenus d’activité, de patrimoine ou de remplacement, paie différents prélèvements et peut recevoir des prestations. Le revenu disponible mesure ce qu’il peut affecter à la consommation ou à l’ selon la convention statistique.
Une analyse distributive doit utiliser des unités cohérentes : individu, ménage ou . Deux ménages avec le même revenu total n’ont pas la même situation si leur taille diffère.
2. Taux moyen et taux marginal
Le taux moyen rapporte l’impôt total à la base totale. Le taux marginal indique le taux appliqué à la dernière unité de base dans un barème par tranches. Si la dernière tranche est taxée à 30 %, cela ne signifie pas que tout le revenu est taxé à 30 %.
Cette distinction est capitale dans le débat public car l’erreur « je passe de tranche, donc tout mon revenu est taxé au nouveau taux » conduit à des calculs faux.
3. Progressivité et proportionnalité
Un impôt proportionnel applique le même taux à une base définie ; un impôt progressif fait varier le taux avec la base ou la tranche. Un système global peut combiner impôts progressifs, taxes proportionnelles, cotisations, prestations sous conditions de ressources et services publics.
Pour mesurer l’effet final, il faut donc simuler le système complet sur plusieurs niveaux de revenu plutôt que qualifier l’ensemble à partir d’un prélèvement isolé.
4. Mesurer les inégalités
Les inégalités peuvent être mesurées par des ratios entre quantiles, un ou la part détenue par certains groupes. Chaque indicateur résume une dimension différente. Une moyenne peut augmenter alors que la médiane stagne si les gains se concentrent en haut de la distribution.
Une politique doit également distinguer égalité des revenus, égalité du niveau de vie, pauvreté, patrimoine et accès aux services : ce ne sont pas des synonymes.
Calcul reproductible
Taux moyen d’imposition = impôt total ÷ base totale × 100impôt total : montant total payé pour le prélèvement étudié.
base totale : revenu ou totale correspondant au calcul.
× 100 : conversion en .
Exemple calculé : Un impôt total de 6 000 € sur une base de 40 000 € donne 6 000 ÷ 40 000 = 0,15 ; soit 15 % de taux moyen.
Erreurs fréquentes
Non. Dans un barème par tranches, il s’applique seulement à la partie située dans la tranche concernée.
Parce qu’il intègre le revenu et une partie des effets des prélèvements et prestations selon la convention utilisée.
32 000 − 30 000 = 2 000 €, soit environ 6,67 % du revenu initial.
Le gain monétaire est 2 000 €. Pour obtenir 6,67 %, on divise ce gain par le revenu initial de 30 000 € puis on multiplie par 100 ; ce pourcentage décrit la variation relative du revenu disponible dans l’exemple, pas le taux marginal d’imposition.
Le taux marginal s’applique à la tranche supplémentaire de revenu ; le taux moyen rapporte l’impôt total au revenu ou à l’assiette totale.
Il résume une inégalité de distribution ; il n’explique ni son origine, ni la mobilité entre générations, ni le niveau absolu de vie.
Laboratoire spécifique · scénario pédagogique
Laboratoire — revenu brut, prélèvements et revenu disponible
Le ménage A reçoit 30 000 €, paie 3 000 € de prélèvements et reçoit 2 000 € de prestations. Le ménage B reçoit 100 000 €, paie 25 000 € et ne reçoit pas cette prestation.
Revenu disponible A : 29 000 €. Revenu disponible B : 75 000 €. Le taux de prélèvement brut est 10 % pour A et 25 % pour B ; il ne suffit pas à lui seul pour mesurer toute la redistribution.
Ajoutez une prestation de 1 000 € au ménage B et recalculez son revenu disponible.
Il devient 76 000 €. L’analyse distributive doit toujours préciser si l’on parle de prélèvements seuls ou de prélèvements nets des prestations.
Un ménage verse 4 000 € d’impôts et reçoit 1 500 € de prestations monétaires. Quel est son transfert net simplifié vis-à-vis de ces deux flux ?
Il verse net 2 500 € dans ce périmètre simplifié. Le calcul complet devrait intégrer d’autres impôts, prestations et services publics.
Un ménage peut recevoir des salaires, des revenus d’indépendant, des pensions, des revenus du patrimoine ou d’autres ressources. Ces revenus ne correspondent pas directement à ce qu’il peut consommer après impôts et prestations. Pour étudier la redistribution, il faut reconstruire la chaîne qui conduit du revenu avant redistribution au revenu disponible, puis au niveau de vie une fois prise en compte la taille du ménage.
Lecture : On part des revenus avant redistribution, on ajoute les transferts et on retranche les prélèvements directs.
Source de méthode/formule : identité de revenu disponible : revenus primaires + prestations − impôts directs.
Source de données/contexte : Insee — Redistribution monétaire, France portrait social 2025.
Données : Revenus 3 000 €, prestations 150 €, impôts 550 €. Disponible ?
Formule : revenu disponible = revenus primaires + prestations − impôts directs
Substitution : 3 000 € + 150 € − 550 €
Calcul : On ajoute les prestations aux revenus primaires : 3 000 + 150 = 3 150 €. Puis on retranche les impôts directs : 3 150 − 550 = 2 600 €.
Unité et résultat : 2 600 € de revenu disponible
Interprétation : Le revenu disponible est ce qui reste après transferts reçus et impôts directs dans cette identité simplifiée.
Piège à éviter : Confondre revenu disponible et salaire brut.
La première discipline consiste à annoncer le périmètre. Selon les statistiques, certaines cotisations sociales peuvent être retranchées en amont, certaines prestations intégrées dans le revenu disponible et certains services publics en nature exclus de la redistribution monétaire classique. Deux études qui utilisent des définitions différentes peuvent produire des résultats différents sans que l’une soit fausse.
L’Insee distingue précisément ces étapes dans ses travaux sur la redistribution. Le revenu avant redistribution regroupe des revenus de marché et de remplacement selon le champ étudié ; le revenu disponible ajoute certaines prestations et retranche les impôts directs. Cette construction permet de comparer la distribution avant et après transferts monétaires.
Pour le citoyen, le réflexe est donc de demander : « avant quoi et après quoi ? ». Une affirmation selon laquelle « les inégalités baissent de X » n’a de sens que si l’on sait quels prélèvements, prestations et populations sont inclus.
Un ménage de quatre personnes a besoin de davantage de ressources qu’une personne seule, mais pas nécessairement quatre fois plus : le logement, le chauffage ou certains équipements sont partagés. Les statistiques utilisent donc des unités de consommation pour tenir compte de ces économies d’échelle. Le niveau de vie est généralement obtenu en divisant le revenu disponible du ménage par son nombre d’unités de consommation.
Cette correction change profondément les comparaisons. Deux ménages disposant du même revenu peuvent avoir des niveaux de vie très différents s’ils n’ont pas la même composition. Ignorer ce point conduit à comparer des situations qui ne le sont pas. Inversement, une échelle d’équivalence reste une convention statistique : elle ne mesure pas parfaitement tous les besoins individuels.
La médiane du niveau de vie sépare la population en deux : la moitié se situe en dessous, l’autre au-dessus. Elle résiste mieux que la moyenne à l’influence des très hauts revenus. C’est pour cette raison que les seuils de pauvreté monétaire européens sont souvent définis comme une proportion du niveau de vie médian.
Un bon tableau de redistribution présente donc revenu disponible, unités de consommation, niveau de vie et position dans la distribution. Le revenu brut du ménage reste utile, mais il ne suffit pas pour comparer le bien-être matériel relatif.
La redistribution monétaire passe par des prélèvements et des prestations. Un impôt sur le revenu progressif modifie le revenu disponible par le côté des prélèvements. Une prestation familiale, un minimum social ou une aide au logement agit par le côté des transferts. Les cotisations et prestations contributives ont encore une logique différente parce qu’elles ouvrent ou financent des droits liés à l’assurance sociale.
Pour mesurer l’effet redistributif, il ne suffit pas de regarder le montant total d’un dispositif. Il faut savoir qui paie, qui reçoit et comment le montant évolue avec le revenu. Une prestation modeste mais très concentrée sur les ménages les plus pauvres peut avoir un effet important sur les inégalités. Un prélèvement très important mais presque proportionnel peut lever beaucoup de recettes sans modifier fortement la distribution relative.
Les travaux de l’Insee décomposent ainsi la contribution des différents transferts à la réduction des inégalités. Les prestations et les prélèvements n’ont pas le même poids ni la même progressivité. La DREES analyse de son côté l’effet des prestations de solidarité et des impôts directs sur le .
Le débat politique devient plus clair lorsqu’on sépare trois questions : combien le dispositif coûte ou rapporte, combien il redistribue entre niveaux de vie, et quel comportement il modifie. Ces trois dimensions peuvent aller dans des directions différentes.
Un prélèvement est progressif lorsque sa part dans le revenu augmente avec le revenu sur le périmètre étudié. Il est proportionnel lorsque cette part reste stable et régressif lorsqu’elle diminue. Cette définition doit porter sur un taux effectif, c’est-à-dire le prélèvement réellement supporté relativement à une base définie, et pas seulement sur le barème légal affiché.
Un système peut contenir des composantes progressives et d’autres régressives. Les impôts sur la consommation représentent souvent une fraction plus importante du revenu courant des ménages modestes parce que ceux-ci consomment une part plus forte de leurs ressources. À l’inverse, un impôt direct à tranches peut être fortement progressif. Le caractère redistributif du système résulte de leur combinaison avec les prestations.
Il faut aussi distinguer incidence juridique et . La personne qui verse formellement un impôt n’est pas toujours celle qui en supporte in fine tout le coût : prix, salaires, loyers ou rendements peuvent s’ajuster. L’analyse complète de l’incidence est plus difficile que la lecture d’un avis d’imposition.
Pour comparer deux réformes fiscales, le tableau doit donc présenter le changement de revenu disponible par décile ou centile, en euros et en pourcentage, ainsi que les éventuels effets comportementaux. Un slogan sur le taux légal ne remplace pas cette distribution.
Le taux moyen rapporte l’impôt total à l’assiette totale. Le taux marginal mesure le prélèvement appliqué à une unité de revenu supplémentaire dans la zone considérée. Dans un barème progressif par tranches, passer dans une tranche supérieure ne signifie pas que tout le revenu est imposé au nouveau taux. Seule la fraction située dans cette tranche l’est selon les règles du barème.
Cette distinction est fondamentale pour comprendre les incitations. Un ménage peut avoir un taux moyen de 12 % mais faire face à un taux marginal bien plus élevé sur le prochain euro. Lorsque des prestations diminuent en même temps que l’impôt augmente, le taux marginal effectif peut encore être supérieur au seul taux fiscal.
Pour mesurer le gain net d’une hausse de salaire, on doit donc calculer la variation du revenu disponible entre deux situations, pas multiplier tout le salaire par le taux marginal supérieur. La même logique vaut pour une réforme : l’effet dépend de la position initiale et de l’ensemble des transferts.
Une pédagogie rigoureuse présente toujours un exemple chiffré avec des tranches fictives avant de passer au barème réel, car les règles concrètes peuvent inclure quotient familial, décotes, crédits ou plafonds. Le mécanisme devient alors intuitif sans simplifier abusivement le droit fiscal.
Classer les personnes par niveau de vie permet de découper la distribution. Les déciles séparent la population en dix groupes de taille égale ; les quintiles en cinq ; les centiles en cent. Le seuil D1 est le niveau en dessous duquel se trouvent 10 % des personnes, tandis que D9 est celui en dessous duquel se trouvent 90 %. Le rapport D9/D1 donne un indicateur simple de dispersion.
Ces outils révèlent ce que la moyenne cache. Une hausse du niveau de vie moyen peut coexister avec une stagnation des groupes modestes si les revenus élevés progressent fortement. Inversement, une baisse de moyenne peut masquer une amélioration en bas de distribution si le sommet recule davantage. Il faut donc regarder plusieurs points de la distribution.
Les centiles supérieurs deviennent utiles pour étudier les très hauts revenus, qui peuvent être mal décrits par un simple dernier décile. Les données sont cependant plus difficiles à mesurer à l’extrême de la distribution en raison de la rareté, de la des revenus et des sources statistiques.
Une réforme redistributive devrait idéalement publier un profil complet : variation moyenne par décile, médiane, part de gagnants et perdants, et quelques informations sur les extrêmes. Cela réduit le risque de sélectionner uniquement l’indicateur favorable au message politique.
7. Courbe de Lorenz et indice de Gini : résumer les inégalités sans perdre de vue la distribution
La courbe de Lorenz représente la part cumulée du revenu ou du niveau de vie détenue par les x % les plus modestes. Dans une égalité parfaite, 40 % de la population recevrait 40 % du total. Plus la courbe s’éloigne de cette diagonale, plus la distribution est inégale.
L’indice de Gini résume cet écart dans un nombre compris entre 0 et 1 selon la convention courante : 0 correspond à l’égalité parfaite et 1 à une concentration extrême. C’est un indicateur puissant pour comparer des distributions, mais il ne dit pas où se situe le changement. Deux distributions peuvent avoir un Gini proche tout en différant fortement dans le bas ou le haut.
Pour analyser une réforme, il faut donc compléter le Gini par des ratios et des quantiles. Une politique peut réduire fortement la pauvreté sans modifier beaucoup le Gini si elle cible une petite fraction de la population. Une autre peut réduire les très hauts revenus et faire baisser le Gini avec peu d’effet sur la pauvreté.
Les travaux de l’Insee présentent régulièrement le Gini avant et après redistribution. Le lecteur doit vérifier l’année, le champ géographique et le concept de revenu utilisé avant de comparer deux valeurs.
8. Pauvreté monétaire : un seuil relatif qui ne prétend pas mesurer toute la privation
Le taux de pauvreté monétaire mesure la part de personnes dont le niveau de vie est inférieur à un seuil, souvent fixé à 60 % du niveau de vie médian. Parce que le seuil est relatif, il évolue avec la distribution générale. Une société peut voir les revenus de tous ses habitants augmenter tout en conservant un taux de pauvreté relatif similaire si les positions relatives changent peu.
Cet indicateur ne prétend pas mesurer toutes les formes de privation. Le coût du logement, l’accès aux services, le patrimoine, l’état de santé et les dépenses contraintes influencent aussi les conditions de vie. C’est pourquoi les statistiques de pauvreté en conditions de vie et d’autres indicateurs complètent la mesure monétaire.
La redistribution réduit le taux de pauvreté lorsque les transferts augmentent le niveau de vie des ménages situés sous le seuil ou lorsque les prélèvements sont conçus de manière à préserver les bas revenus. La DREES publie des comparaisons avant et après redistribution qui permettent de quantifier cet effet.
Une politique anti-pauvreté doit donc préciser si elle vise le nombre de personnes sous le seuil, l’intensité de la pauvreté — l’écart au seuil — ou des privations spécifiques. Ces objectifs ne sont pas identiques.
9. Inégalités de revenu et de patrimoine : deux cartes différentes de la société
Le revenu est un flux reçu pendant une période ; le patrimoine est un stock d’actifs et de dettes à une date. Un retraité propriétaire de son logement peut avoir un revenu modeste mais un patrimoine élevé. Un jeune diplômé très rémunéré peut avoir un revenu élevé et un patrimoine net faible s’il vient d’entrer dans la vie active ou rembourse des dettes.
Les patrimoines sont généralement beaucoup plus concentrés que les revenus. L’immobilier, les actifs financiers, les entreprises et les héritages jouent des rôles différents selon les groupes. L’Insee documente cette concentration et ses évolutions. La comparaison exige de distinguer patrimoine brut et patrimoine net, ce dernier retranchant les dettes.
Une fiscalité ou une prestation ciblée sur le revenu ne traite donc pas nécessairement les différences de patrimoine. Inversement, taxer un actif illiquide peut créer un problème de trésorerie même chez un ménage au patrimoine élevé mais au revenu courant limité. Ces situations expliquent pourquoi les réformes patrimoniales demandent des mécanismes spécifiques.
Pour comprendre la mobilité économique, il faut idéalement suivre les deux dimensions dans le temps. Le revenu permet de financer la vie courante ; le patrimoine offre une sécurité, des revenus futurs et une capacité d’investissement ou de transmission.
10. Avant et après redistribution : mesurer la réduction des écarts sans oublier les comportements
La comparaison avant/après redistribution prend une distribution initiale, ajoute les prestations incluses et retranche les prélèvements concernés. On peut alors calculer la variation du niveau de vie moyen par groupe, du Gini, du rapport interquintile ou du taux de pauvreté. L’Insee montre que la redistribution monétaire réduit nettement les inégalités observées en France.
Ce calcul statique ne mesure pas forcément tous les effets comportementaux. Si une prestation modifie l’, si un impôt change l’épargne ou si une entreprise ajuste les salaires, le revenu avant redistribution lui-même peut changer. Les de microsimulation peuvent intégrer certaines réactions, mais aucune estimation n’est parfaite.
La distinction reste pourtant essentielle car elle sépare l’effet mécanique du barème et l’effet économique plus large. Une réforme peut avoir un effet redistributif mécanique clair mais un effet comportemental incertain. Présenter ces deux niveaux séparément est plus honnête que d’en choisir un seul.
Le suivi après mise en œuvre permet ensuite de confronter la simulation aux données observées. Une bonne réforme fiscale ou sociale devrait être accompagnée d’un protocole de validation ex post.
La redistribution monétaire ne tient pas compte de tous les services financés collectivement. Une consultation hospitalière, une année d’école ou un service public local peuvent être fournis gratuitement ou à un prix très inférieur à leur coût. Les comptes nationaux distribués et les travaux sur la redistribution élargie cherchent à attribuer une valeur à ces services afin d’approcher les ressources réellement reçues par les ménages.
Cette attribution est méthodologiquement difficile. La valeur comptable d’un service n’est pas nécessairement égale à sa valeur individuelle ressentie. Un ménage sans enfant ne bénéficie pas directement de l’école de la même manière qu’une famille, mais peut bénéficier à long terme d’une population mieux formée. Les services de santé dépendent également de l’âge et de l’état de santé.
L’Insee a publié des travaux montrant que la redistribution élargie réduit encore les inégalités lorsqu’on inclut les services publics en nature. Cela ne signifie pas que toute dépense publique est redistributive ou efficace ; cela rappelle seulement qu’une comparaison limitée aux virements monétaires omet une partie importante de l’action publique.
Pour un audit, on présentera donc séparément redistribution monétaire et redistribution élargie, en expliquant la méthode de valorisation. Mélanger les deux sans prévenir rend les comparaisons illisibles.
12. Incitations et taux marginaux effectifs : quand plusieurs dispositifs se superposent
Un ménage qui gagne 100 euros de revenu d’activité supplémentaire peut payer davantage d’impôt tout en perdant une partie d’une prestation sous condition de ressources. Le gain de revenu disponible est alors inférieur à 100 euros. Le taux marginal effectif de prélèvement mesure la fraction de ce revenu supplémentaire absorbée par l’ensemble des prélèvements et retraits de prestations.
Des taux très élevés sur certaines zones peuvent réduire l’intérêt financier immédiat d’augmenter son activité, même si les décisions de travail dépendent aussi de la carrière, du temps libre, des coûts de garde et de nombreuses contraintes. L’objectif d’une réforme n’est donc pas nécessairement d’éliminer toute , ce qui serait extrêmement coûteux, mais d’éviter des ruptures et des zones incohérentes.
Les effets de seuil sont particulièrement visibles lorsque l’éligibilité disparaît brutalement. Une dégressivité progressive lisse le passage mais étend la dépense à des revenus plus élevés. Chaque solution a un coût. C’est un exemple typique d’arbitrage entre ciblage et incitation.
Pour mesurer correctement ces effets, il faut simuler le revenu disponible pour une séquence de revenus bruts plutôt que comparer deux cas isolés. La courbe obtenue révèle les pentes et les ruptures du système.
13. Composition familiale : quotient, unités de consommation et coûts spécifiques
Les besoins d’un ménage dépendent du nombre d’adultes et d’enfants, de leur âge et de certaines dépenses incompressibles. Les unités de consommation traitent une partie de cette réalité statistiquement, mais les dispositifs fiscaux et sociaux peuvent utiliser d’autres règles : quotient familial, plafonds, montants par enfant ou conditions spécifiques.
Une réforme qui semble neutre pour « un ménage moyen » peut produire des effets très différents pour une personne seule, une famille monoparentale ou un couple avec plusieurs enfants. La présentation par cas-types est utile, à condition de ne pas la substituer à l’analyse de toute la distribution.
Les coûts de garde illustrent la différence entre revenu monétaire et capacité réelle à travailler. Une hausse de salaire peut être partiellement absorbée par des frais supplémentaires lorsqu’un parent augmente son activité. Les politiques de garde d’enfants peuvent donc avoir à la fois un effet redistributif et un effet sur l’offre de travail.
Le bon audit combine microsimulation globale et cas-types compréhensibles. La première mesure l’effet moyen sur la population ; les seconds expliquent le mécanisme à un lecteur.
14. Cycle de vie et mobilité : une photographie annuelle ne raconte pas toute une trajectoire
Les revenus évoluent avec l’âge, les études, l’entrée dans l’emploi, les interruptions de carrière et la retraite. Une personne classée dans un bas décile une année peut y rester durablement ou n’y passer que temporairement. La mobilité intertemporelle change donc l’interprétation des inégalités annuelles.
Les étudiants disposent souvent de revenus courants faibles mais peuvent espérer des revenus futurs supérieurs. Les retraités peuvent avoir un revenu inférieur à leur période d’activité tout en possédant davantage de patrimoine. Les indépendants connaissent parfois des revenus très volatils. Une politique qui vise les difficultés durables doit distinguer ces profils.
La mobilité sociale entre générations ajoute une autre dimension : la position économique des enfants dépend-elle fortement de celle des parents ? Le revenu disponible d’une année ne répond pas seul à cette question. Éducation, patrimoine, territoire et réseaux influencent les trajectoires.
Pour évaluer une réforme, il est donc utile de regarder qui gagne aujourd’hui et comment la mesure modifie les opportunités futures. Une redistribution efficace à court terme peut être complétée par des politiques qui agissent sur la capacité à produire un revenu autonome.
15. Territoires et coût de la vie : un même revenu n’achète pas exactement la même chose partout
Les statistiques nationales de niveau de vie utilisent un revenu monétaire commun, mais le coût du logement, des transports et de certains services varie fortement entre territoires. Deux ménages ayant le même niveau de vie statistique peuvent donc supporter des dépenses contraintes différentes.
Corriger officiellement chaque revenu par un indice local complet serait complexe et peut créer de nouveaux problèmes de mesure. Mais l’analyse des politiques doit au moins reconnaître les écarts de coût du logement, l’accès aux transports et la disponibilité des services publics. Une aide nationale uniforme peut produire des effets réels différents.
Les collectivités territoriales financent également des prestations et services qui modifient les conditions de vie. Pour mesurer la redistribution territoriale, il faut regarder les transferts entre administrations, les dépenses locales et l’accès aux équipements, pas seulement les impôts nationaux.
Cette dimension est importante pour le débat sur l’égalité : égalité de revenu, égalité d’accès et égalité de coût ne sont pas exactement la même chose. Les indicateurs doivent être choisis en fonction de l’objectif.
16. Universalité ou ciblage : aucun principe ne remplace l’analyse du dispositif
Une prestation universelle est simple à comprendre, limite le non-recours lié aux conditions de ressources et évite certains effets de seuil. Mais elle verse aussi des ressources à des ménages aisés, ce qui augmente le coût brut. Une prestation ciblée concentre davantage les moyens, mais exige une vérification des ressources et peut créer de la complexité.
Le choix dépend de l’objectif et de la capacité administrative. Certains dispositifs universels peuvent être repris en partie par une fiscalité progressive ; certaines aides ciblées peuvent être automatisées grâce aux données existantes. Il n’existe pas de réponse générale indépendante du système fiscal et social autour du dispositif.
Le non-recours est une essentielle. Une prestation parfaitement ciblée sur le papier mais demandée par seulement une partie des personnes éligibles n’atteint pas son objectif. Simplifier les démarches ou automatiser certains droits peut augmenter le taux de recours, mais demande une gouvernance des données et des mécanismes de contestation solides.
L’évaluation doit donc mesurer coût brut, coût net, couverture, taux de recours, erreurs d’inclusion, erreurs d’ et effets sur le revenu disponible. Ces indicateurs rendent l’arbitrage explicite.
17. Équité et efficacité : un arbitrage réel mais pas nécessairement un jeu à somme nulle
Le débat oppose souvent redistribution et efficacité comme si chaque euro transféré détruisait mécaniquement de la production. La réalité est plus nuancée. Un prélèvement peut créer des distorsions, mais une redistribution peut aussi améliorer la santé, l’éducation, la stabilité ou la capacité de . Certains services publics corrigent des défaillances de marché et peuvent soutenir la productivité.
Il faut donc identifier les mécanismes plutôt que réciter une opposition abstraite. Une taxe très élevée sur une base très mobile peut provoquer une forte réaction. Une prestation qui réduit un piège de liquidité peut faciliter une reprise d’emploi. L’effet net dépend des élasticités et du dessin institutionnel.
La justice distributive contient par ailleurs des choix normatifs que l’économie ne tranche pas seule. Une société peut accepter un coût d’efficacité mesuré pour atteindre un objectif d’équité, ou privilégier davantage les incitations. L’analyse économique éclaire le coût et les conséquences ; elle ne transforme pas une préférence sociale en théorème.
Une présentation honnête distingue donc les résultats positifs — ce qui devrait se produire selon le mécanisme — des choix normatifs — ce que la société souhaite privilégier. Cette séparation rend le débat plus rigoureux sans le dépolitiser artificiellement.
Avant une réforme, les administrations peuvent utiliser des modèles de microsimulation appliquant les nouvelles règles à un échantillon représentatif de ménages. On obtient une variation mécanique de revenu disponible par groupe. Cette méthode permet de mesurer gagnants, perdants, coût budgétaire et indicateurs d’inégalité, mais elle doit préciser les données et les hypothèses.
Les réactions comportementales peuvent ensuite être ajoutées ou étudiées séparément : offre de travail, épargne, choix de statut, consommation ou localisation. Ces réactions sont souvent plus incertaines que l’effet mécanique. Les publier séparément permet de voir quelle partie du résultat dépend du modèle.
Après mise en œuvre, les données réelles permettent de vérifier le taux de recours, les montants versés et certains comportements. Des méthodes quasi expérimentales peuvent exploiter un seuil, un calendrier ou une différence entre groupes pour approcher le contrefactuel.
Une politique mature prévoit cette évaluation dès le texte initial. Sans indicateurs et données disponibles, l’évaluation devient un exercice improvisé après coup. La transparence du code de simulation, lorsque le droit et les données le permettent, améliore encore la reproductibilité.
19. Audit citoyen d’une réforme : du barème à la distribution complète
Lorsqu’un gouvernement annonce qu’une réforme « rendra du pouvoir d’achat », commencez par demander à qui. Reconstituez le barème avant et après, puis calculez des cas-types à plusieurs niveaux de revenu. Vérifiez ensuite la microsimulation globale et la distribution par décile. Une moyenne nationale peut masquer des perdants nombreux et des gagnants concentrés.
Contrôlez également le financement. Une baisse d’impôt aujourd’hui financée par une réduction de prestation demain doit être analysée comme un ensemble. Une prestation nouvelle financée par une hausse de prélèvement peut redistribuer entre groupes même si son coût net public est faible.
Regardez enfin les interactions avec les autres dispositifs. Un euro supplémentaire peut modifier plusieurs droits. C’est ici que les taux marginaux effectifs et les effets de seuil deviennent essentiels. Le système social réel est un empilement de règles ; l’analyse d’une seule ligne isolée peut être trompeuse.
Le verdict d’audit doit séparer quatre résultats : coût budgétaire, effet moyen, effet distributif et effet comportemental attendu. Une réforme peut être bon marché mais très redistributive, coûteuse mais peu ciblée, ou budgétairement neutre tout en déplaçant fortement la charge entre ménages.
Exercice 1. Un ménage dispose de 36 000 euros de revenu disponible et de 1,5 unité de consommation. Calculez son niveau de vie annuel par unité de consommation. Comparez avec une personne seule disposant de 28 000 euros et expliquez pourquoi le revenu du ménage ne suffit pas à comparer les situations.
Exercice 2. Un barème fictif prélève 10 % jusqu’à 20 000 euros et 25 % au-delà. Calculez l’impôt sur 30 000 euros, puis le taux moyen et le taux marginal. Expliquez pourquoi le revenu total n’est pas taxé à 25 %.
Exercice 3. Une prestation de 2 400 euros diminue de 30 centimes pour chaque euro de revenu supplémentaire au-delà d’un seuil. Ajoutez un prélèvement marginal de 20 % et calculez le taux marginal effectif approximatif dans cette zone. Discutez l’incitation sans conclure qu’elle détermine à elle seule le comportement.
Exercice 4. Deux réformes réduisent le Gini de la même quantité. La première augmente fortement le niveau de vie des 5 % les plus modestes ; la seconde réduit les revenus du sommet. Montrez pourquoi le même Gini ne raconte pas la même histoire. Exercice 5. Comparez redistribution monétaire et redistribution élargie. Exercice 6. À partir d’une publication Insee ou DREES, identifiez année, champ, concept de revenu, seuil de pauvreté et transferts inclus avant de reprendre un chiffre dans un débat public.
21. Fiscalité de la consommation : même taux légal, poids différent dans le revenu
Une taxe sur la consommation est payée au moment de l’achat, mais son poids relatif dépend de la part du revenu consacrée à la consommation taxable. Les ménages modestes consomment généralement une fraction plus importante de leur revenu courant, tandis que les ménages aisés peuvent en épargner davantage. Un taux uniforme peut donc représenter une part plus élevée du revenu des premiers.
Cette observation ne suffit pas à mesurer l’incidence finale de la TVA. Les taux réduits, la structure de consommation et les réactions de prix comptent. Une baisse de TVA n’est pas nécessairement intégralement répercutée au consommateur ; elle peut être partagée entre prix et marges selon la concurrence et les élasticités.
Pour comparer une baisse ciblée de TVA à un transfert monétaire, il faut donc étudier qui consomme le produit, la répercussion attendue, le coût budgétaire et la simplicité administrative. Un taux réduit peut bénéficier à tous les consommateurs du bien, y compris les plus aisés, alors qu’un transfert peut être davantage ciblé mais visible comme dépense.
Une réforme globale de redistribution doit intégrer la fiscalité indirecte afin de ne pas conclure à partir du seul impôt sur le revenu. Le taux effectif total dépend de plusieurs prélèvements et de leur assiette.
22. Cotisations et contributions sociales : financer des droits tout en modifiant le revenu disponible
Les cotisations sociales financent des prestations et assurances collectives. Leur analyse distributive dépend de la convention retenue : cotisation salariale, cotisation employeur, contribution sociale, droit contributif ou prélèvement sans contrepartie individualisée. Le coût du travail et le revenu net n’évoluent pas de la même manière selon l’instrument.
L’incidence économique d’une cotisation employeur ne se réduit pas au nom de la ligne juridique. À moyen terme, une partie peut se transmettre aux salaires, aux prix, aux profits ou à l’emploi selon les conditions de marché. Mesurer la redistribution demande donc de distinguer paiement légal et charge économique.
Certaines contributions ont des assiettes plus larges que le salaire et touchent aussi des revenus de remplacement ou du patrimoine. Leur progressivité effective ne peut être déduite du seul taux nominal. Il faut regarder les exonérations, plafonds, abattements et la distribution des bases.
Pour un audit, on présentera donc le coin socio-fiscal complet : coût employeur, salaire brut, cotisations, contributions, impôt sur le revenu et prestations. Cette vue évite de déplacer artificiellement une charge d’une ligne à une autre sans montrer l’effet final sur le travail et le revenu disponible.
23. Crédits, réductions et niches fiscales : de la redistribution cachée dans le calcul de l’impôt
Le système redistributif ne se limite pas aux barèmes principaux. Réductions, crédits d’impôt, exonérations et abattements modifient fortement l’impôt effectivement payé. Deux ménages de revenu similaire peuvent supporter des montants différents selon leur situation et leur capacité à utiliser un avantage fiscal.
Un crédit d’impôt remboursable peut bénéficier à un ménage même si l’impôt initial est faible, tandis qu’une réduction ne peut pas toujours produire le même effet. Cette différence technique change le profil redistributif. Les plafonds et conditions d’éligibilité doivent être intégrés dans la microsimulation.
Les dépenses fiscales sont parfois justifiées par un objectif autre que la redistribution : investissement, logement, innovation, emploi ou environnement. Leur évaluation doit donc comparer le coût au résultat visé et montrer leur distribution par revenu lorsque la donnée existe. Un avantage peut être efficace selon son objectif tout en étant peu progressif.
La transparence impose de publier la dépense fiscale comme un choix budgétaire à part entière. Une exonération qui réduit les recettes de plusieurs milliards mérite le même examen qu’un programme de dépense directe de montant comparable.
Le logement est souvent la principale dépense contrainte des ménages. Deux personnes ayant le même niveau de vie monétaire peuvent faire face à des loyers très différents selon le territoire, la date d’entrée dans le logement et le statut d’occupation. Un propriétaire sans emprunt et un locataire dans une zone tendue ne disposent pas du même reste à vivre.
Les statistiques de niveau de vie n’intègrent pas toujours un loyer imputé aux propriétaires occupants dans les indicateurs courants. Cette convention facilite certaines comparaisons mais laisse de côté une partie de l’avantage lié au logement. Les études spécialisées peuvent ajouter des concepts ajustés pour répondre à d’autres questions.
Les aides au logement réduisent la charge de certains ménages mais peuvent interagir avec l’offre et les loyers. L’incidence économique dépend du marché local : lorsque l’offre est très rigide, une partie du soutien à la demande peut se retrouver dans les prix. Cela ne signifie pas que l’aide est inutile ; cela signifie que politique sociale et politique de l’offre doivent être articulées.
Pour une réforme, il faut donc regarder taux d’effort, qualité du logement, mobilité et offre disponible en plus du revenu. Une politique de redistribution qui ignore le logement risque de mal mesurer les écarts réels de conditions de vie.
25. Héritage et transmission : une inégalité de patrimoine qui traverse les générations
Le patrimoine se construit par l’épargne, la valorisation des actifs, l’entrepreneuriat et les transmissions. Les héritages et donations peuvent accélérer fortement l’accumulation pour certains ménages. L’effet sur l’égalité des chances dépend de la distribution des transmissions, de l’âge auquel elles sont reçues et de leur interaction avec l’accès au logement ou au capital professionnel.
La fiscalité des transmissions poursuit plusieurs objectifs potentiels : recettes, progressivité, égalité des chances ou protection de certaines entreprises familiales. Les exonérations et abattements modifient fortement le taux effectif. Une comparaison internationale doit intégrer les règles de parenté, les seuils et les autres impôts sur le patrimoine.
L’analyse économique doit aussi considérer les comportements de donation, d’épargne et de planification. Une hausse de taux légal ne produit pas mécaniquement une recette proportionnelle. Les ménages peuvent modifier le calendrier ou la forme des transmissions dans les limites du droit.
Pour un débat sérieux, on publiera la distribution des montants transmis, le nombre de bénéficiaires, les taux effectifs et la concentration. Une anecdote sur un très gros héritage ou une petite succession ne décrit pas l’ensemble.
26. Éducation et santé : redistribution en nature et égalité des capacités
Les dépenses d’éducation et de santé fournissent des services dont la valeur ne passe pas intégralement par le revenu monétaire. Leur effet distributif dépend du recours, du coût du service et de la population bénéficiaire. Les ménages avec enfants reçoivent davantage de services éducatifs ; les personnes âgées ou malades utilisent davantage le système de santé.
Attribuer une valeur comptable identique à chaque euro de service suppose implicitement que le coût représente la valeur reçue. Cette hypothèse est utile pour la comptabilité distribuée mais ne mesure pas parfaitement la qualité. Deux territoires dépensant le même montant par élève peuvent produire des résultats différents.
La redistribution en nature peut réduire les inégalités de ressources élargies tout en laissant subsister des différences d’accès. Temps de transport, délais médicaux, ségrégation scolaire ou qualité locale sont autant d’éléments que la valeur monétaire moyenne ne capture pas complètement.
L’évaluation doit donc combiner dépenses imputées et indicateurs de résultat. Une politique de service public est redistributive de manière plus convaincante lorsqu’elle améliore effectivement l’accès et les capacités des groupes qu’elle vise.
27. Non-recours, erreurs et coûts administratifs : une prestation théorique n’est pas une prestation reçue
Un droit social peut exister dans la loi sans être demandé par toutes les personnes éligibles. Les causes du non-recours incluent méconnaissance, complexité, peur de l’erreur, stigmate, difficulté numérique ou coût des démarches. Le taux de recours est donc un indicateur de performance aussi important que le barème.
L’automatisation peut réduire certains obstacles en préremplissant des informations ou en déclenchant un droit à partir de données disponibles. Elle crée toutefois des exigences de qualité des données, de sécurité, de transparence algorithmique et de possibilité de recours. Une erreur automatisée à grande échelle peut exclure de nombreuses personnes simultanément.
Les erreurs d’inclusion — verser à une personne non éligible — et d’exclusion — refuser à une personne éligible — ont des coûts différents. Un système de contrôle doit chercher à réduire les deux sans rendre la procédure si lourde que le non-recours augmente.
Pour comparer deux architectures, il faut ajouter le coût administratif public et privé. Une prestation très ciblée peut économiser des versements mais nécessiter beaucoup de contrôle ; une prestation plus simple peut coûter plus en transfert et moins en gestion. Le coût total est le bon niveau de comparaison.
Imaginez trois réformes coûtant chacune 5 milliards d’euros : une baisse uniforme d’un prélèvement, un crédit d’impôt remboursable concentré sur les bas revenus et une prestation forfaitaire par adulte ensuite récupérée partiellement par l’impôt. Le coût budgétaire brut identique ne dit rien de leur incidence. Construisez une population fictive répartie en dix déciles et attribuez à chaque réforme un gain moyen par décile.
Calculez ensuite le gain en euros et en pourcentage du niveau de vie. Une somme identique représente une part bien plus élevée du revenu d’un ménage modeste. Mesurez ensuite l’effet sur un inter-décile ou, si vous disposez des données, sur le Gini. Vous verrez que la distribution du même coût public peut produire des résultats très différents.
Ajoutez maintenant le financement. Si la réforme est couverte par une hausse d’impôt future proportionnelle au revenu, les gains nets changent. Si elle est financée par dette, le coût est différé et interagit avec les finances publiques. Si elle remplace une autre prestation, les perdants apparaissent. Une mesure ne peut donc pas être jugée sans son financement complet.
Enfin, ajoutez un comportement : supposons que certains ménages modifient leur offre de travail lorsqu’un taux marginal effectif augmente. Testez plusieurs élasticités au lieu d’une seule. L’objectif n’est pas d’inventer le chiffre parfait, mais de voir si la conclusion distributive résiste à des hypothèses plausibles. Cette méthode transforme le débat sur « les gagnants et les perdants » en exercice reproductible.
Taxer un patrimoine signifie prélever sur une valeur de stock, tandis que taxer un revenu du patrimoine vise un flux. Les deux approches peuvent produire des effets très différents. Un actif peut prendre de la valeur sans générer de liquidité immédiate ; un rendement peut être élevé sur un patrimoine plus modeste. Le choix de l’assiette détermine donc les situations de trésorerie et les comportements.
La valorisation est simple pour un actif coté et plus difficile pour une entreprise non cotée, un bien rare ou certains droits. Des règles d’évaluation sont nécessaires et peuvent créer des contentieux. Les exonérations destinées à protéger un actif professionnel modifient ensuite la progressivité effective.
Du point de vue distributif, le patrimoine est très concentré, ce qui peut rendre certains prélèvements fortement progressifs en apparence. Mais la mobilité des capitaux, les stratégies de détention et les effets sur l’investissement doivent être étudiés empiriquement. Un taux légal élevé appliqué à une base qui se déplace ou se recompose peut rapporter moins qu’une simulation statique.
Pour comparer des réformes, il faut publier taux effectif par tranche de patrimoine, composition des actifs, âge, liquidité et effets comportementaux estimés. Le débat devient alors plus précis qu’une opposition abstraite entre « taxer les riches » et « protéger l’investissement ».
Face à une hausse brutale du prix de l’énergie ou d’un bien essentiel, l’État peut réduire le prix payé par tous ou verser une aide monétaire à certains ménages. La subvention de prix est visible immédiatement et simple pour l’usager, mais elle bénéficie aussi aux gros consommateurs et réduit le signal de rareté. Le transfert ciblé conserve davantage le prix relatif mais nécessite de définir les bénéficiaires.
L’incidence dépend de l’offre. Si la quantité disponible est très contrainte, subventionner la demande peut soutenir le prix de marché ou augmenter le coût public sans accroître beaucoup la consommation réelle. Un transfert monétaire permet au ménage d’arbitrer entre dépenses, mais ne garantit pas que la facture ciblée sera intégralement couverte.
Pour évaluer, on calcule le coût par décile, la réduction de taux d’effort, l’effet sur la consommation et les incitations. Une mesure temporaire doit aussi prévoir une sortie : retirer brutalement une subvention après que les comportements se sont adaptés peut créer un nouveau choc.
Cette comparaison illustre que redistribution et politique des prix sont liées. Protéger le revenu n’exige pas toujours de neutraliser le prix ; protéger le prix n’est pas toujours la façon la plus progressive de redistribuer.
31. Participation au marché du travail et inégalités de genre : quand fiscalité, garde et carrière interagissent
La distribution des revenus reflète aussi les heures travaillées, les interruptions de carrière, les salaires et la répartition des tâches familiales. Les femmes connaissent encore davantage de temps partiel et d’interruptions liées aux enfants dans de nombreux contextes. Une politique de garde, de congé ou d’imposition du couple peut modifier l’incitation à reprendre ou augmenter une activité.
Lorsque le second revenu d’un couple est soumis à un taux marginal élevé et que les frais de garde augmentent en même temps, le gain net d’une reprise d’emploi peut être faible. L’analyse doit donc calculer le revenu disponible du ménage après impôts, prestations et coûts de garde plutôt que regarder le salaire brut.
Les effets à long terme sont importants : une interruption réduit l’expérience, les droits contributifs et parfois les opportunités de progression. Une mesure qui facilite l’activité peut donc agir sur la distribution future des pensions et patrimoines, pas seulement sur le revenu de l’année.
L’évaluation distributive gagne à présenter les résultats par sexe, configuration familiale et présence d’enfants lorsque ces dimensions sont pertinentes. Une moyenne par ménage peut masquer la répartition interne des ressources et des incitations.
Mesurer les inégalités exige des données détaillées. Les enquêtes auprès des ménages permettent de recueillir de nombreuses caractéristiques mais peuvent sous-représenter les très hauts revenus ou souffrir de non-réponse. Les données fiscales offrent une couverture administrative plus large sur certains revenus mais ne décrivent pas toutes les dimensions du niveau de vie.
Les statisticiens combinent donc plusieurs sources, recalibrent les poids et utilisent parfois les comptes nationaux pour rapprocher les agrégats. Ces opérations améliorent la mesure mais créent des différences entre publications. Un chiffre de Gini issu d’une enquête ne doit pas être comparé sans précaution à un indicateur construit sur des comptes distribués.
Les patrimoines sont encore plus difficiles : actifs non cotés, objets de valeur, droits de retraite, endettement et prix immobiliers demandent des conventions. La mesure du sommet de la distribution peut nécessiter des méthodes spécifiques.
Un audit rigoureux cite donc la source, l’année de revenu, l’année d’enquête et le champ. La transparence statistique consiste à rendre visibles les conventions, pas à prétendre qu’une distribution complexe peut être résumée par un chiffre définitif.
33. Comparaisons internationales : harmoniser les concepts avant de classer les pays
Comparer les inégalités entre pays exige des définitions harmonisées. Les systèmes fiscaux, prestations, structures familiales et services publics diffèrent. Un indicateur de revenu disponible harmonisé est utile, mais il ne capture pas toujours la même valeur de santé, d’éducation ou de logement dans chaque pays.
Les taux de pauvreté relatifs sont particulièrement sensibles au niveau médian national. Un seuil à 60 % de la médiane française et un seuil construit de la même manière dans un pays plus pauvre ne correspondent pas au même panier de biens. Les comparaisons relatives répondent à une question de position sociale, pas directement à une comparaison de niveau de vie absolu.
Les prix diffèrent également entre pays. Les parités de pouvoir d’achat servent à comparer certains agrégats réels, mais elles sont elles-mêmes des estimations. Pour le patrimoine, les structures de propriété immobilière et de retraite peuvent encore changer la lecture.
Le classement international doit donc venir après la compréhension des concepts. Une bonne comparaison présente plusieurs indicateurs et explique les différences institutionnelles qui peuvent produire les écarts observés.
34. Mobilité et réforme : suivre les mêmes individus plutôt que deux photographies indépendantes
Une distribution annuelle peut s’améliorer parce que des personnes ont réellement progressé ou simplement parce que la composition des groupes change. Les données longitudinales suivent les mêmes individus dans le temps et permettent d’étudier la persistance de la pauvreté, les entrées et sorties des déciles et les trajectoires de revenu.
Cette distinction est importante pour cibler les politiques. Une chute de revenu transitoire peut justifier un mécanisme d’assurance ; une pauvreté durable peut appeler des interventions sur formation, santé, logement ou accès à l’emploi. Traiter les deux situations avec le même instrument peut être inefficace.
Les réformes peuvent aussi produire des effets différés. Une bourse d’études modifie peu le revenu disponible total d’une famille aujourd’hui mais peut affecter fortement la trajectoire future de l’étudiant. Une politique de petite enfance peut avoir des effets plusieurs années plus tard. La redistribution intertemporelle dépasse donc le simple virement annuel.
Un tableau de bord avancé distingue pauvreté ponctuelle, pauvreté persistante, mobilité ascendante et descendante. Cette information complète utilement le Gini et les déciles.
Prenez n’importe quelle proposition fiscale ou sociale. Décrivez d’abord le droit avant réforme et la règle proposée. Identifiez l’unité pertinente : individu, foyer fiscal, ménage ou bénéficiaire. Énumérez les données nécessaires : revenu, composition familiale, patrimoine, localisation ou consommation selon le dispositif.
Construisez ensuite cinq résultats : coût budgétaire, gain ou perte moyen, médiane, distribution par décile et taux de gagnants/perdants. Ajoutez une courbe de revenu disponible autour des seuils pour repérer les taux marginaux effectifs. Si la réforme modifie un service en nature, ajoutez un indicateur d’accès ou de qualité.
Séparez l’effet mécanique de l’effet comportemental. Pour ce dernier, publiez au moins deux hypothèses d’élasticité lorsque l’incertitude est forte. Montrez enfin le financement : dette, impôt, baisse d’une autre dépense ou redéploiement. Une réforme sans financement n’est qu’une moitié de proposition.
La fiche se termine par une date d’évaluation et un jeu d’indicateurs. Le lecteur doit pouvoir revenir un an ou trois ans plus tard et vérifier si les résultats annoncés se sont réalisés. C’est cette boucle entre simulation et observation qui transforme la redistribution en politique mesurable plutôt qu’en promesse.
Un système de retraite organise des transferts importants entre actifs et retraités et, selon ses règles, entre carrières. Les pensions contributives ne sont pas de simples prestations d’assistance : elles découlent de droits acquis par cotisations et règles de calcul. Mais les minima, majorations, validations de périodes et plafonds créent aussi des effets redistributifs.
La comparaison des niveaux de vie doit intégrer la composition des ménages retraités et leur patrimoine. Un retraité peut disposer d’un revenu courant inférieur à celui d’un actif mais être propriétaire de son logement. À l’inverse, un retraité locataire avec une petite pension peut être très exposé aux dépenses contraintes. La pension moyenne ne décrit donc pas toute la distribution.
Les réformes d’âge, de durée ou d’indexation ont des effets différents selon l’espérance de vie, l’âge d’entrée dans l’emploi, la pénibilité et la carrière. Une moyenne nationale peut masquer des écarts de plusieurs années de retraite ou de taux de remplacement. L’analyse distributive doit donc suivre des cohortes et des profils.
Le financement met aussi en jeu les générations : cotisations présentes, impôts, dette ou actifs selon le système. Une réforme transparente publie les effets à court terme et la trajectoire sur plusieurs décennies plutôt qu’un seul gain budgétaire annuel.
37. Fiscalité environnementale et compensation : taxer une externalité sans ignorer la distribution
Une taxe environnementale cherche d’abord à modifier un signal de prix pour intégrer un coût externe. Son objectif n’est pas nécessairement redistributif. Pourtant, son incidence peut être socialement très différente selon les ménages : distance domicile-travail, type de chauffage, qualité du logement et disponibilité des alternatives déterminent l’exposition.
Une taxe carbone uniforme par unité d’émission peut peser davantage en proportion du revenu sur certains ménages modestes, tout en touchant fortement des ménages ruraux aux revenus intermédiaires. Redistribuer une partie des recettes par un transfert forfaitaire ou ciblé peut modifier le profil sans supprimer le signal marginal de prix.
La compensation doit être conçue indépendamment du volume exact consommé si l’on veut conserver l’incitation à réduire les émissions. Rembourser intégralement chaque litre supplémentaire annulerait le signal. Une somme fixe ou liée à des caractéristiques difficiles à modifier peut protéger le revenu tout en maintenant l’intérêt de changer de comportement.
L’évaluation combine donc tonnes évitées, coût par tonne, distribution du revenu disponible et accès aux alternatives. Une politique environnementale durable ne peut ignorer la justice distributive, car l’acceptabilité influence elle-même sa continuité.
38. Au-delà du revenu : consommation, temps, santé et sécurité économique
Le niveau de vie monétaire est central mais ne résume pas tout le bien-être. Deux ménages de revenu identique peuvent disposer de temps libre, de santé, de sécurité d’emploi ou de qualité environnementale très différents. Les politiques publiques modifient parfois ces dimensions sans passer directement par un transfert monétaire.
La consommation peut être plus stable que le revenu lorsqu’un ménage utilise son épargne ou emprunte temporairement. Inversement, un revenu élevé accompagné d’un endettement très lourd peut masquer une fragilité. Les indicateurs de privation, patrimoine liquide et capacité à faire face à une dépense imprévue complètent donc la distribution du revenu.
Le temps constitue aussi une ressource. Une politique qui augmente le revenu mais impose deux heures de transport supplémentaires par jour n’a pas le même effet qu’une hausse identique sans coût de temps. Ces dimensions sont difficiles à agréger dans un indice unique, ce qui plaide pour un tableau de bord plutôt qu’un chiffre magique.
L’économie de la redistribution gagne ainsi à rester modeste : elle peut mesurer précisément certains flux et proposer des indicateurs complémentaires, mais elle ne transforme pas toutes les dimensions de la vie en un classement incontestable. Le choix des objectifs demeure en partie politique et social.
La redistribution est souvent présentée comme une bataille entre deux nombres : combien les plus aisés paient et combien les plus modestes reçoivent. Un système réel est beaucoup plus complexe. Il combine impôts, cotisations, prestations, services en nature, règles familiales, logement, retraites et fiscalité indirecte. La première compétence est donc de reconstruire le revenu disponible plutôt que d’isoler la ligne la plus spectaculaire.
La deuxième compétence est de choisir l’indicateur adapté à la question. Le Gini résume la dispersion globale ; le taux de pauvreté décrit la part située sous un seuil relatif ; les déciles montrent la distribution ; la part du revenu détenue par le sommet renseigne sur la concentration ; le patrimoine décrit un stock différent du revenu. Aucun de ces indicateurs ne remplace les autres. Une réforme peut améliorer fortement la pauvreté et peu le Gini, ou réduire le Gini en agissant surtout au sommet.
La troisième compétence est de distinguer redistribution mécanique et comportement. Une microsimulation peut calculer précisément ce que le nouveau barème ferait aux revenus observés, mais les individus peuvent ensuite adapter travail, épargne, consommation ou choix juridiques. Ces réponses doivent être estimées séparément avec une incertitude explicite. Mélanger directement une hypothèse comportementale dans le résultat sans la montrer donne une illusion de précision.
La quatrième compétence concerne le temps. Une prestation protège le revenu aujourd’hui ; une politique d’éducation ou de santé peut modifier les capacités futures ; un héritage influence la trajectoire patrimoniale sur plusieurs décennies. L’équité annuelle et l’égalité des chances ne sont donc pas synonymes. Une analyse complète examine à la fois la distribution présente et les mécanismes qui produisent la distribution future.
La cinquième compétence consiste à intégrer les coûts administratifs et le non-recours. Une politique parfaitement ciblée dans un modèle peut échouer si les personnes éligibles ne la demandent pas ou si les données utilisées sont erronées. Une politique universelle peut coûter davantage mais fonctionner simplement. L’arbitrage ne peut pas être tranché par un principe abstrait ; il doit être mesuré.
Enfin, l’économie ne décide pas seule du niveau d’inégalité acceptable. Elle peut montrer qui paie, qui reçoit, quelles incitations changent et quels compromis sont probables. Le choix final comporte une dimension normative. La rigueur consiste alors à séparer les faits, les simulations et les préférences, afin que le débat démocratique porte sur les vrais arbitrages plutôt que sur des chiffres mal définis.
Un lecteur qui maîtrise ce cours doit être capable de prendre une réforme fiscale ou sociale, d’en reconstruire le barème, de calculer plusieurs cas-types, de lire la distribution par décile, de distinguer taux moyen et taux marginal effectif, d’identifier le financement et de proposer un protocole d’évaluation. À ce niveau, plus redistributif n’est plus un slogan : c’est une proposition que l’on peut mesurer, contester et vérifier.
Pour rendre cette méthode opérationnelle, toute réforme importante devrait publier un tableau avant/après pour plusieurs profils de ménages, puis une microsimulation sur l’ensemble de la distribution. Le tableau explique le mécanisme ; la microsimulation mesure l’ampleur. Les deux doivent utiliser le même droit, les mêmes dates et les mêmes conventions. Une divergence entre les cas-types et la distribution globale doit être expliquée plutôt que masquée. Il faut enfin conserver les résultats antérieurs afin que la promesse initiale puisse être comparée aux données constatées après mise en œuvre. Cette mémoire est essentielle : une politique redistributive peut être très bien intentionnée et pourtant atteindre mal sa cible, créer un seuil inattendu ou coûter davantage que prévu. Inversement, une mesure critiquée à partir de quelques cas particuliers peut fonctionner correctement sur la majorité de la population. Seule une évaluation transparente permet de le savoir.
Une dernière précaution concerne les mots eux-mêmes. Parler de ménage pauvre, classe moyenne, haut revenu ou patrimoine élevé suppose des seuils. Ceux-ci doivent être explicités et ne pas changer selon le message que l’on veut faire passer. La notion de gagnant peut aussi dépendre de l’horizon : un ménage peut perdre une prestation aujourd’hui mais bénéficier d’un service public amélioré demain, ou l’inverse. Une analyse distributive honnête présente donc plusieurs horizons et n’agrège pas sans explication des effets de nature différente. Elle distingue également euros courants et euros constants lorsque l’inflation est significative. Sans cette correction, une hausse nominale d’une prestation peut être présentée comme un gain alors que son pouvoir d’achat stagne. Enfin, la distribution doit être accompagnée d’indicateurs de dispersion et pas seulement d’une moyenne. Cette discipline statistique ne dicte aucune préférence politique ; elle garantit simplement que les citoyens discutent du même objet. Lorsqu’un décideur affirme qu’une réforme favorise le pouvoir d’achat, le lecteur doit pouvoir retrouver le barème, reproduire les cas-types, connaître la distribution des effets et comprendre ce qui est inclus ou exclu. C’est cette traçabilité qui transforme une promesse redistributive en proposition vérifiable.
La certification finale du cours repose donc sur une exigence simple : chaque chiffre redistributif doit être rattaché à une définition, une population, une date, un barème et une source. Sans ces cinq éléments, le nombre peut illustrer un discours mais il ne constitue pas encore une preuve économique reproductible.
Continuer le parcours
De la compréhension au diagnostic : Redistribution, progressivité et inégalités
Un contribuable peut avoir un taux marginal de 30 % tout en supportant un taux moyen bien inférieur.
Toujours distinguer avant/après transferts, revenu disponible et patrimoine.
Revenu 50 000 €, impôt total 8 000 €. Quel taux moyen ?
8 000 ÷ 50 000 = 16 %.
Deux ouvrages pour approfondir le redressement de la France
Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →