1. Relation à savoir reconstruire
Solde structurel ≈ solde observé − composante cycliqueUn déficit en récession peut se creuser mécaniquement via moins de recettes et plus de prestations sans nouvelle mesure discrétionnaire.
Le budget public influence l’économie, mais son effet dépend du moment, du financement, de la réaction des ménages et entreprises, des importations et de la politique monétaire. Cette leçon évite deux caricatures opposées : « toute dépense publique relance » et « toute dépense publique détruit de la richesse ».
Pour aborder « Politique budgetaire cycle recession stagflation » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Un déficit est un flux annuel alors que la dette est un stock accumulé. Pour analyser une politique budgétaire, distinguez effet immédiat sur le solde, effet conjoncturel et trajectoire de dette sur plusieurs années.
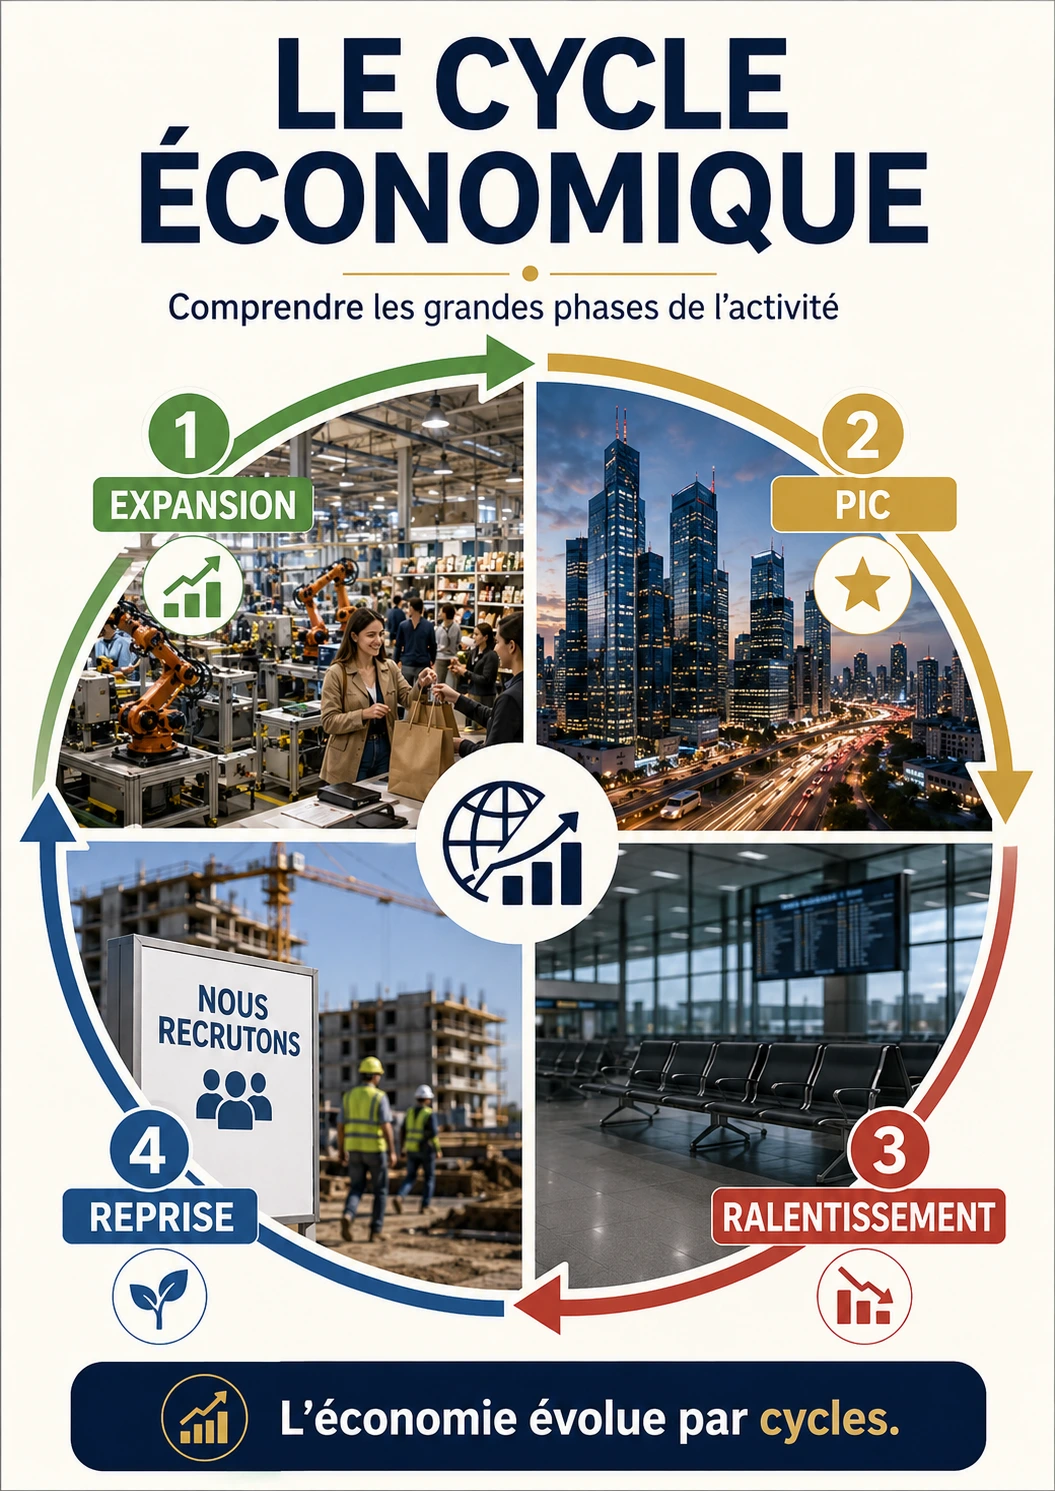
Solde public = recettes − dépenses
Lecture à voix haute : « solde public égale recettes moins dépenses »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
recettes | prélèvements et autres recettes du périmètre retenu | € par période |
dépenses | dépenses publiques du même périmètre | € par période |
solde | excédent si positif, déficit si négatif | € par période |
Calcul guidé, sans saut :
Interprétation et limite : Le solde dépend du périmètre et de la conjoncture ; il ne mesure pas à lui seul l’effet économique d’une politique.
La réponse ultra-simple
La politique budgétaire utilise dépenses, recettes et solde public. En ralentissement, certaines dépenses augmentent automatiquement et certaines recettes ralentissent : ce sont des stabilisateurs automatiques. Une stagflation associe activité faible et inflation élevée, ce qui rend les arbitrages plus difficiles.
1. Dépenses, recettes et solde
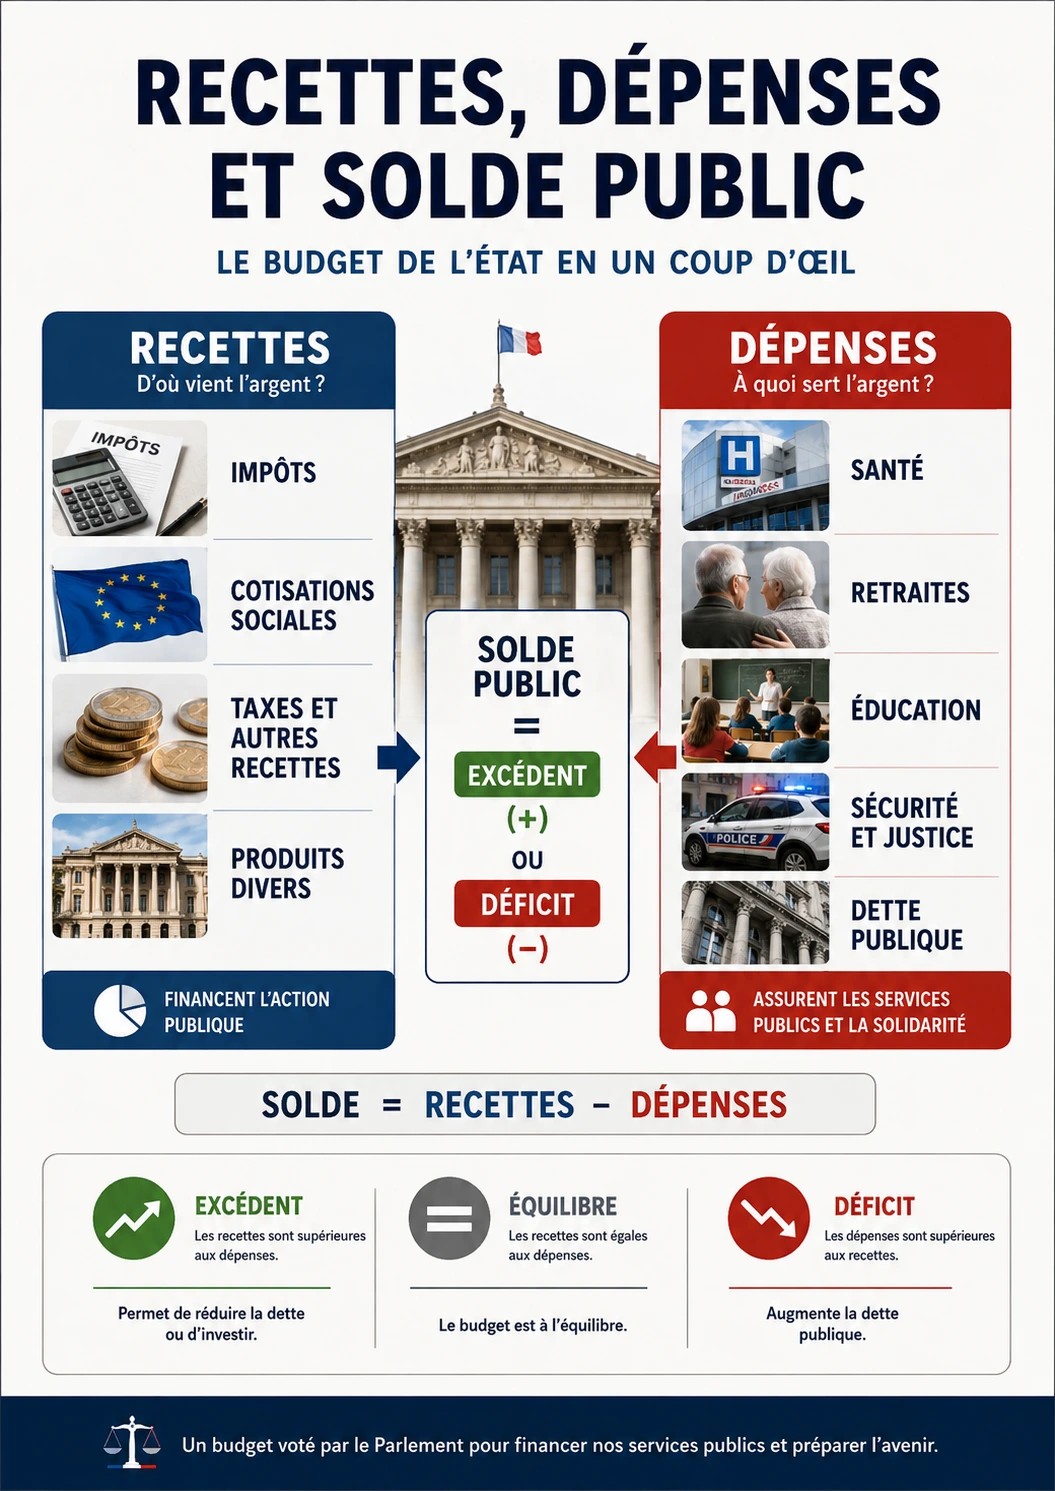
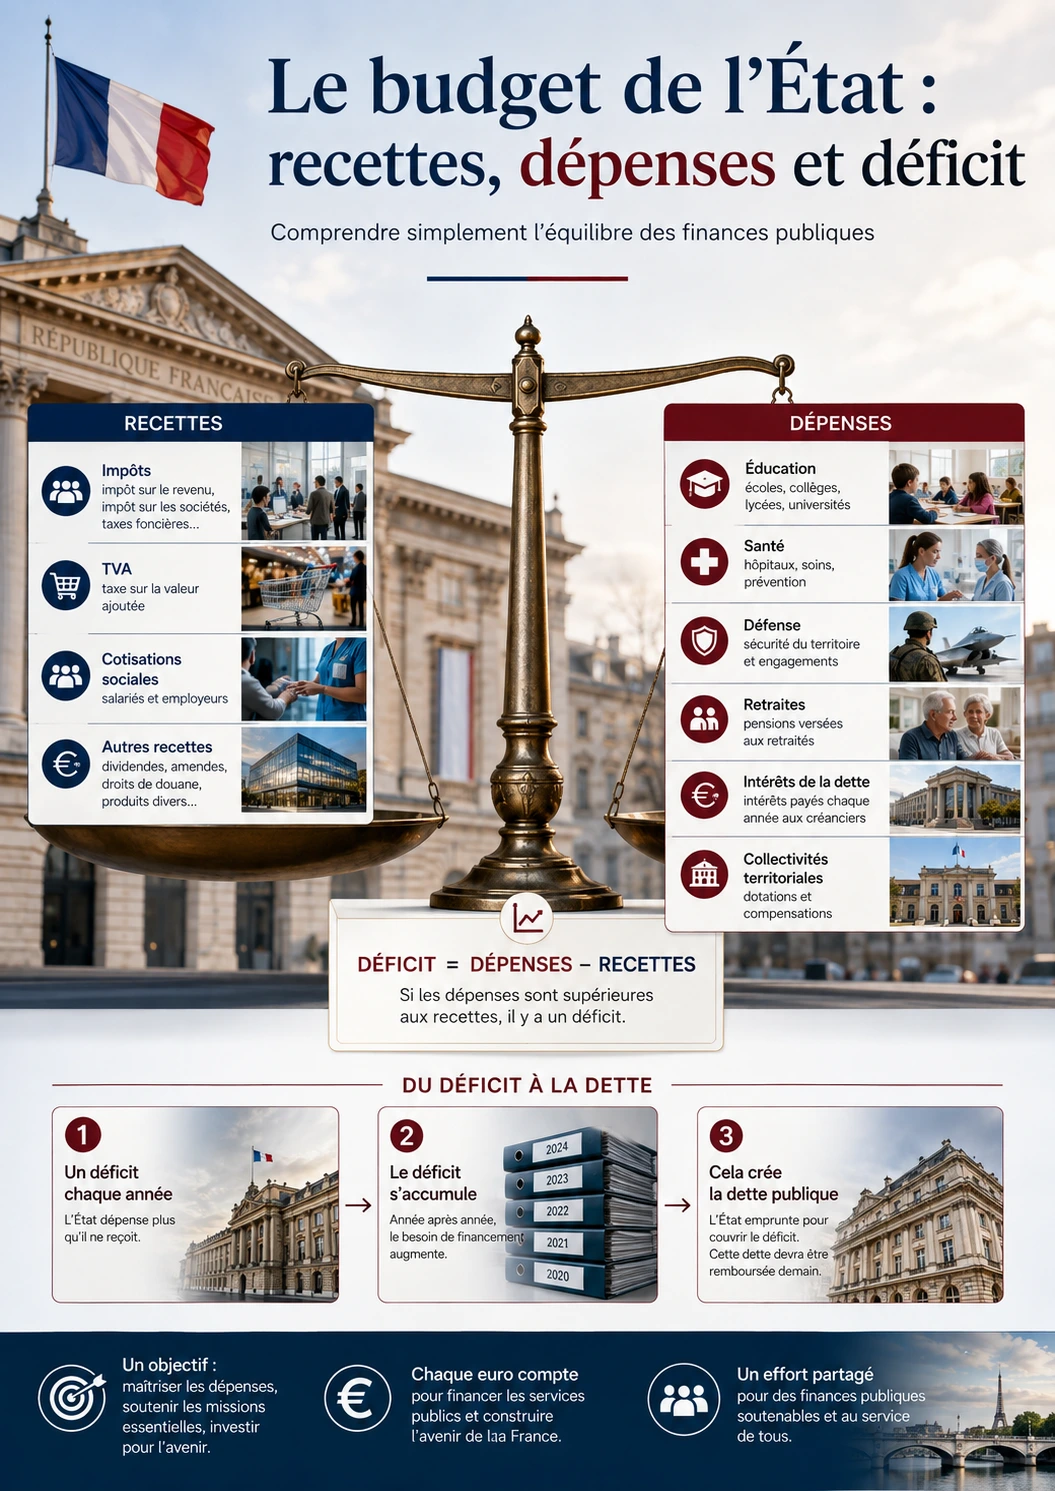
Lorsque les administrations dépensent plus qu’elles ne reçoivent sur la période, un déficit apparaît. Une mesure budgétaire peut augmenter une dépense, réduire un impôt, augmenter un impôt ou redéployer une dépense existante. Son effet ne se réduit pas au signe « plus » ou « moins » dans le budget.
Une baisse d’impôt financée par baisse équivalente de dépense n’a pas le même profil qu’une baisse d’impôt financée par dette. De même, un investissement public n’a pas la même temporalité qu’une dépense de fonctionnement récurrente.
2. Stabilisateurs automatiques
Lorsque l’activité ralentit, les recettes liées aux revenus et aux bénéfices peuvent diminuer tandis que certaines prestations augmentent. Le budget amortit alors une partie du choc sans qu’une nouvelle loi de relance soit nécessaire à chaque fois.
À l’inverse, lors d’une forte expansion, les recettes peuvent augmenter et certaines dépenses baisser. Ces mécanismes ne garantissent pas l’équilibre budgétaire ; ils réduisent simplement une partie de la .
3. Cycle, récession et écart de production
Le cycle économique décrit les fluctuations de l’activité autour d’une tendance de long terme. Le mot récession doit être utilisé avec une définition annoncée : certains commentaires emploient la règle pratique de deux trimestres consécutifs de baisse du PIB réel, tandis que les analyses institutionnelles peuvent mobiliser un ensemble plus large d’indicateurs.
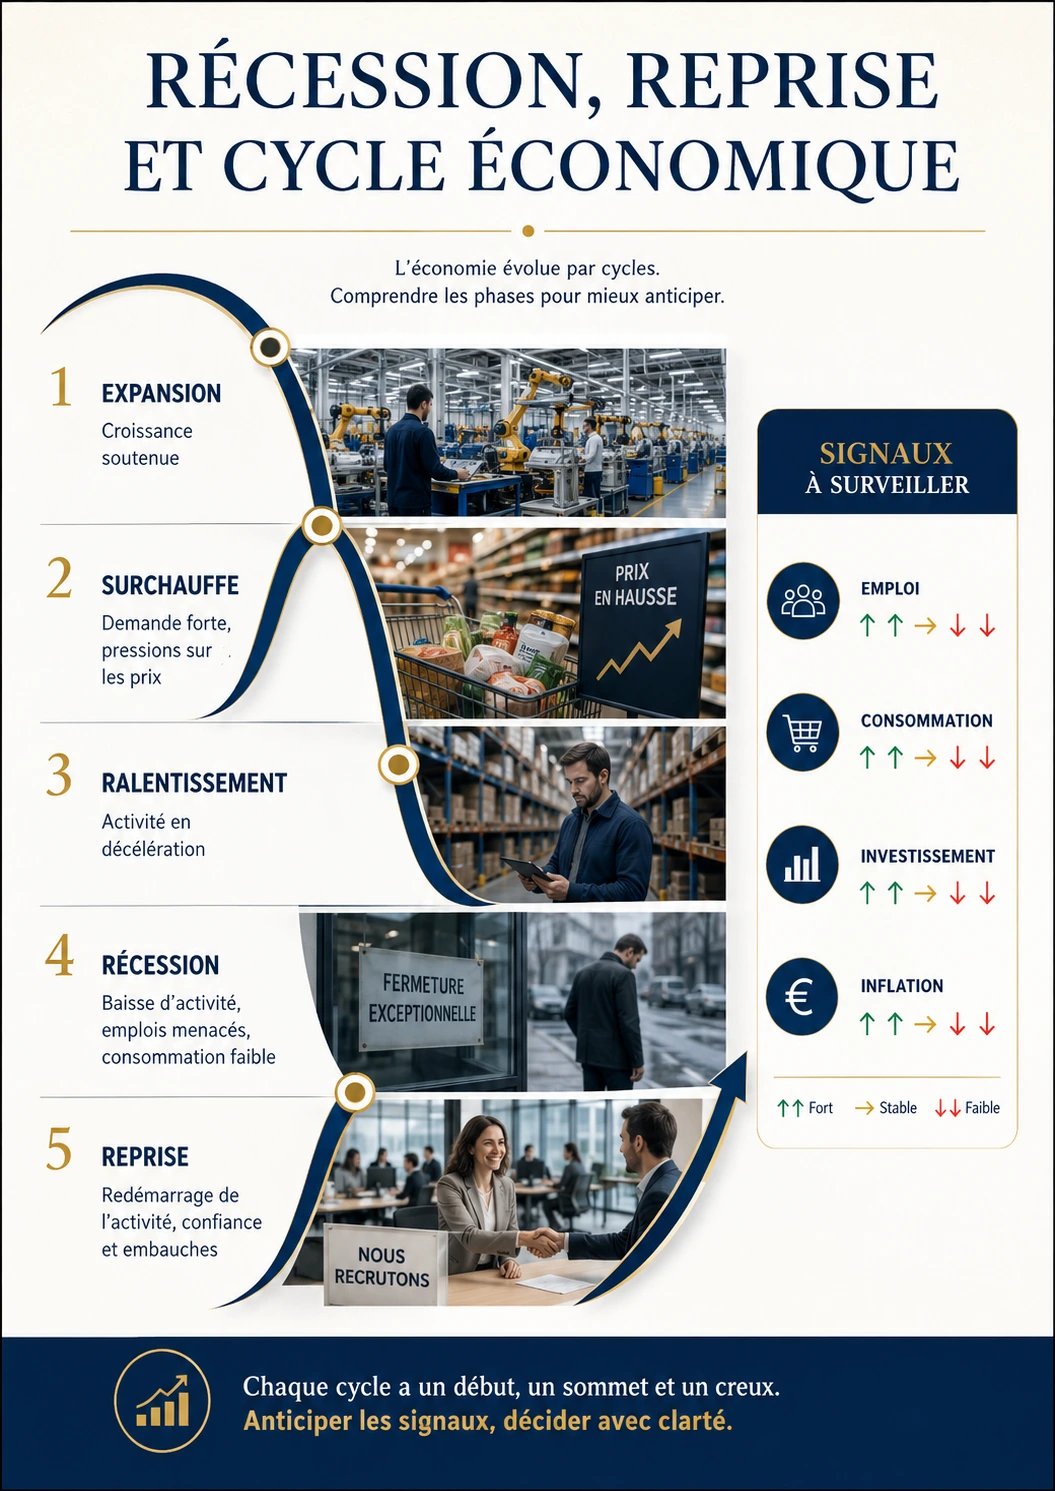
L’écart de production compare l’activité observée à une estimation du niveau soutenable ou potentiel. Comme le potentiel n’est pas directement observable, il est estimé et peut être révisé.
4. Stagflation
La stagflation combine stagnation ou faiblesse de l’activité et inflation élevée. Elle complique la politique économique : soutenir fortement la demande peut entretenir l’inflation, tandis qu’un resserrement trop brutal peut aggraver l’activité et l’.
Un choc d’offre — par exemple une forte hausse d’un coût énergétique importé — peut simultanément relever les prix et réduire la production. Il ne se traite donc pas exactement comme une inflation née d’une demande intérieure excessive.
Calcul reproductible
Solde budgétaire simplifié = recettes publiques − dépenses publiquesrecettes publiques : entrées de la période selon le périmètre choisi.
dépenses publiques : sorties de la même période et du même périmètre.
− : soustraction ; un résultat négatif indique un déficit dans ce schéma simplifié.
Exemple calculé : Recettes 1 400 Md€, dépenses 1 520 Md€ : solde = 1 400 − 1 520 = −120 Md€.
Erreurs fréquentes
Un mécanisme budgétaire qui évolue avec l’activité sans nouvelle décision discrétionnaire à chaque variation, par exemple certaines recettes fiscales ou prestations.
Parce qu’elle combine faiblesse de l’activité et inflation élevée, ce qui crée des objectifs potentiellement contradictoires.
Les recettes diminuent et certaines dépenses augmentent automatiquement avec le cycle : ce sont les stabilisateurs automatiques.
L’activité faible pousse vers le soutien tandis que l’inflation élevée pousse vers le resserrement ; les objectifs peuvent entrer en tension.
Il faut examiner simultanément activité, prix, coûts, emploi et origine du choc ; un seul indicateur ne permet pas toujours de trancher.
Laboratoire spécifique · scénario pédagogique
Laboratoire — manipuler un sans en faire une promesse
On suppose, à titre pédagogique, un multiplicateur de dépense de 1,2. Une dépense publique temporaire augmente de 10 milliards d’euros.
Dans ce scénario stylisé, l’effet brut sur le PIB serait 10 × 1,2 = 12 milliards. Ce n’est pas une prévision : le multiplicateur réel dépend du cycle, des importations, des taux, de l’offre et du financement.
Refaites le calcul avec un multiplicateur de 0,6.
L’effet brut devient 6 milliards. La comparaison montre pourquoi une hypothèse de multiplicateur doit toujours être explicite.
Pourquoi une relance budgétaire peut-elle être plus délicate en stagflation qu’en récession avec inflation faible ?
Parce qu’elle peut soutenir l’activité mais aussi accentuer les tensions de prix. L’arbitrage entre activité et inflation devient plus difficile.
Une politique budgétaire commence par une évidence souvent oubliée : l’État, les collectivités et les administrations de sécurité sociale prélèvent, dépensent, investissent et transfèrent des revenus dans une économie qui, elle, n’est jamais immobile. Une même décision budgétaire n’a donc pas le même effet selon que les entreprises disposent de capacités inutilisées, que le chômage progresse, que l’économie fonctionne déjà à proximité de ses limites de production ou qu’un choc d’offre réduit brutalement la quantité d’énergie disponible. Avant de discuter d’une hausse ou d’une baisse de dépense, il faut situer la décision dans le cycle économique et identifier le problème que l’on cherche à résoudre.
Le solde public mesure une différence entre recettes et dépenses sur une période. Il ne renseigne pas, à lui seul, sur la qualité des dépenses, sur leur caractère temporaire ou permanent, ni sur la situation conjoncturelle. Deux déficits de même taille peuvent avoir des significations opposées : l’un peut résulter d’une récession qui réduit les recettes fiscales et augmente certaines prestations ; l’autre peut provenir d’un choix durable d’augmenter les dépenses sans recette correspondante alors que l’économie est déjà en phase haute. L’analyse commence donc par la décomposition du solde, pas par un jugement automatique sur son signe.
Pour un citoyen qui lit un débat budgétaire, la première grille de lecture consiste à demander quatre informations : quelle administration est concernée, sur quelle période, en comptabilité de caisse ou en comptabilité nationale, et par rapport à quelle base le montant est-il exprimé ? Le déficit du budget de l’État et le déficit public au sens de Maastricht ne sont pas des synonymes. Le second correspond au besoin de financement de l’ensemble des administrations publiques dans le cadre de la comptabilité nationale. Cette distinction est documentée par l’Insee et devient indispensable dès que l’on compare la France à d’autres pays.
La politique budgétaire a ainsi deux visages. Elle assure d’abord des fonctions permanentes : financer les services publics, la protection sociale, les infrastructures ou la défense. Elle peut ensuite être mobilisée comme instrument de stabilisation macroéconomique. Dans ce second rôle, le calendrier, la composition et la réversibilité des mesures comptent autant que leur montant. Une aide ponctuelle bien ciblée pendant une chute de revenu n’a pas les mêmes effets qu’une dépense permanente votée au même moment et financée durablement par l’emprunt.
La relation élémentaire du budget peut s’écrire comme une identité comptable : solde = recettes − dépenses. Le signe du solde dépend de la convention retenue ; dans ce cours, un solde négatif correspond à un déficit. Cette égalité n’est pas un de comportement. Elle dit seulement que, pour une période donnée et un périmètre défini, l’écart entre ce qui entre et ce qui sort se retrouve dans le besoin ou la . Elle ne dit rien sur la cause du déficit ni sur son effet macroéconomique.
La dette est un stock accumulé à une date, alors que le déficit est un flux mesuré pendant une période. Confondre les deux conduit à des erreurs de raisonnement très fréquentes. Un pays peut réduire son déficit tout en continuant à augmenter sa dette si le solde reste négatif. À l’inverse, certains ajustements financiers peuvent modifier la dette sans apparaître de la même manière dans le déficit. Les définitions européennes ajoutent encore une précision : la dette de Maastricht est une dette brute consolidée en valeur nominale. L’Insee rappelle notamment que les dettes détenues entre administrations publiques sont consolidées, c’est-à-dire neutralisées dans cette mesure.
Pour comparer la charge d’un déficit entre deux années, il faut également tenir compte du PIB nominal. Un déficit de 100 milliards d’euros ne représente pas la même proportion d’une économie de 2 000 milliards que d’une économie de 3 000 milliards. Le déficit/PIB normalise le flux par une mesure de l’activité. Mais le dénominateur n’est pas neutre : en récession, le PIB peut diminuer ou progresser moins vite, ce qui dégrade le ratio même sans explosion mécanique du numérateur. C’est l’une des raisons pour lesquelles l’analyse budgétaire doit être conjointe à l’analyse conjoncturelle.
Dans un audit public, on séparera donc systématiquement quatre colonnes : niveau en euros, variation annuelle en euros, part du PIB et caractère conjoncturel ou structurel présumé. Cette simple discipline empêche de transformer un grand nombre nominal en preuve et oblige à documenter le mécanisme. Elle prépare aussi la lecture du solde structurel, qui cherche justement à corriger une partie des effets du cycle, mais qui dépend d’estimations du PIB potentiel et n’est donc jamais une grandeur directement observable.
Une économie moderne contient des mécanismes budgétaires qui réagissent spontanément à la conjoncture. Lorsque l’activité ralentit, les bénéfices des entreprises, certaines bases fiscales et les revenus progressent moins vite ou diminuent ; les recettes publiques se tassent. Dans le même temps, certaines dépenses, notamment liées au chômage ou aux dispositifs sociaux, peuvent augmenter. Le déficit se dégrade alors même qu’aucune nouvelle loi de relance n’a été votée. C’est ce que l’on appelle la stabilisation automatique.
Le mécanisme agit comme un amortisseur parce qu’il évite que le revenu disponible chute exactement au même rythme que le revenu de marché. Un salarié qui perd son emploi ne voit pas son revenu tomber immédiatement à zéro s’il perçoit une indemnisation. De même, un impôt progressif prélève généralement moins lorsque le revenu imposable baisse. Une partie du choc initial est donc absorbée par le budget public. La Banque de France distingue explicitement cette stabilisation automatique de l’action budgétaire discrétionnaire, c’est-à-dire décidée volontairement par les pouvoirs publics.
L’avantage des stabilisateurs automatiques est leur rapidité relative : ils s’enclenchent à partir de règles déjà existantes. Leur limite est qu’ils ne sont pas conçus sur mesure pour chaque crise. Un choc sectoriel très concentré peut nécessiter une réponse ciblée ; une crise sanitaire qui interdit administrativement l’activité ne ressemble pas à un ralentissement classique de la demande. Dans ces situations, l’automatisme fournit un socle, mais il peut être complété par des décisions discrétionnaires.
Un bon diagnostic cherche donc à quantifier la part de la dégradation budgétaire imputable au cycle. Cela n’est jamais parfaitement observable en temps réel, car il faut estimer ce qu’auraient été les recettes et les dépenses si l’économie avait suivi une trajectoire normale. Les estimations sont révisables. Il faut les traiter comme des instruments de lecture, non comme des mesures physiques incontestables.
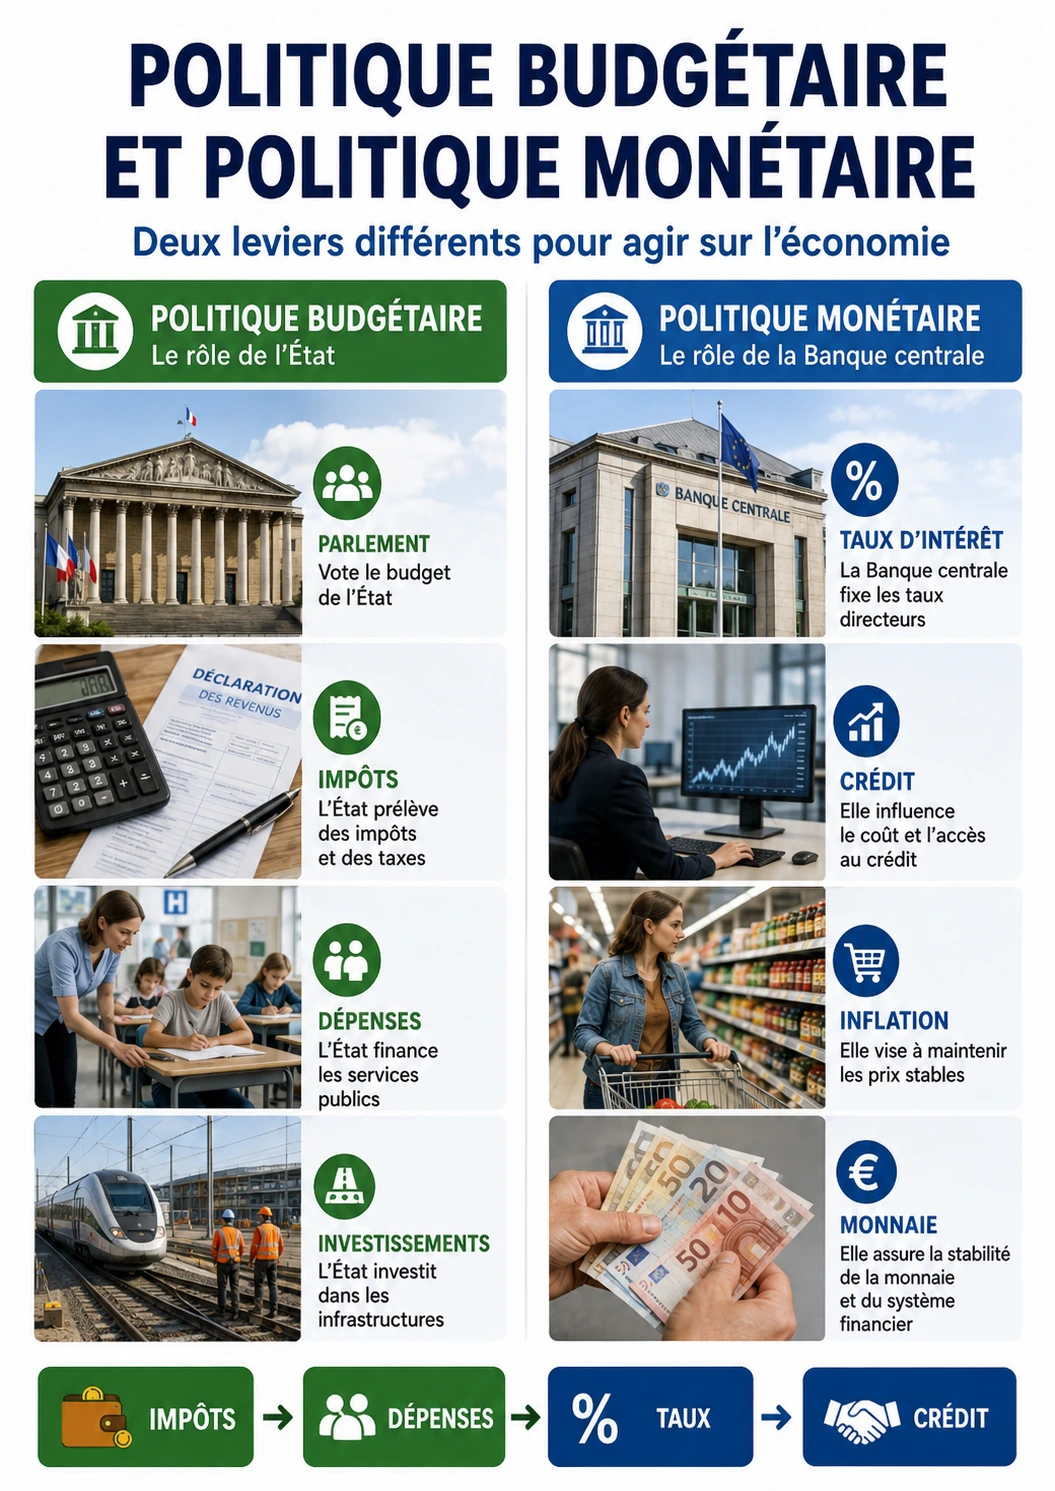
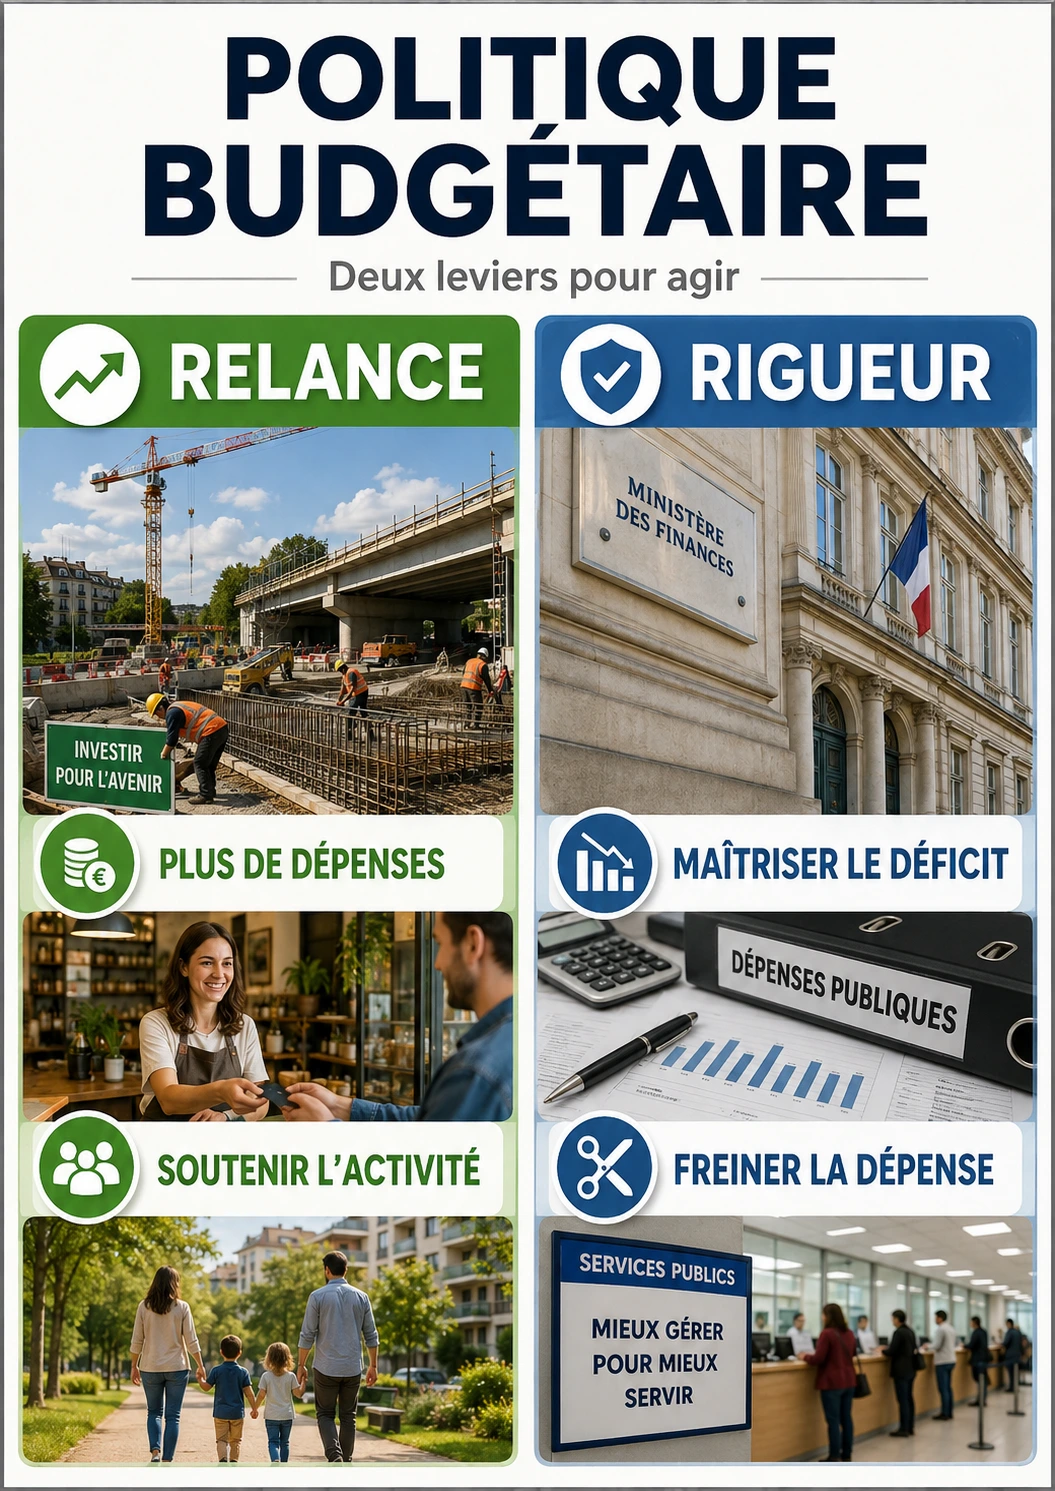
Une politique budgétaire discrétionnaire modifie volontairement les dépenses, les prélèvements ou les transferts. Elle peut viser à soutenir la demande globale pendant une récession, accélérer un investissement public, protéger temporairement le revenu d’un groupe exposé à un choc ou, au contraire, réduire un déficit devenu insoutenable. Le même mot « relance » recouvre donc des instruments très différents : baisse d’impôt, transfert aux ménages, subvention, investissement, commande publique ou recrutement.
La première question n’est pas « combien ? », mais « par quel canal ? ». Un investissement d’infrastructure peut soutenir l’activité pendant sa réalisation et augmenter ensuite la capacité productive s’il est pertinent. Un transfert temporaire à des ménages contraints financièrement peut être dépensé rapidement. Une baisse d’impôt bénéficiant principalement à des agents qui épargnent une grande partie du gain aura un effet immédiat différent. L’efficacité macroéconomique dépend donc de la propension à consommer, du contenu importé, des capacités disponibles et de la réaction de la politique monétaire.
Le caractère temporaire ou permanent est également décisif. Une mesure temporaire peut être adaptée à un choc transitoire, à condition que son extinction soit crédible et administrativement réalisable. Transformer une réponse de crise en dépense pérenne modifie la trajectoire de finances publiques bien après la disparition du choc. À l’inverse, annoncer une mesure permanente puis la retirer rapidement peut nuire à la prévisibilité et à la confiance.
Dans un dossier sérieux, chaque mesure discrétionnaire doit donc comporter une fiche de causalité : bénéficiaires immédiats, délai de mise en œuvre, canal de transmission, effets de second tour possibles, coût brut, recettes induites éventuelles, durée, mécanisme de sortie et indicateurs de succès. Cette méthode évite de confondre l’intention politique avec l’effet économique.
Pour savoir si une économie dispose de marges inutilisées, les économistes utilisent notamment la notion de production potentielle : le niveau de production soutenable compte tenu du travail, du capital et de la productivité, sans générer des tensions excessives. La différence entre la production observée et cette production potentielle est souvent appelée écart de production, ou output gap. Un écart négatif suggère des sous-utilisées ; un écart positif suggère une activité au-dessus de son rythme soutenable.
La difficulté est fondamentale : le PIB potentiel n’est pas observable. Il est estimé à partir de modèles, de tendances et d’hypothèses. Deux institutions peuvent obtenir des résultats différents, et les estimations passées peuvent être révisées lorsque de nouvelles données arrivent. L’Insee a publié plusieurs méthodes d’estimation de l’écart de production et rappelle précisément cette dimension de diagnostic. Il faut donc éviter de construire toute une politique autour d’un chiffre présenté avec une fausse précision au dixième de point.
L’écart de production reste néanmoins utile lorsqu’il est croisé avec d’autres indicateurs : chômage, difficultés de recrutement, taux d’utilisation des capacités, inflation sous-jacente, heures travaillées, carnets de commandes ou enquêtes de conjoncture. Un diagnostic robuste cherche la convergence de plusieurs signaux plutôt qu’un chiffre unique. C’est particulièrement important après un choc qui modifie la structure de l’économie, comme une pandémie ou une rupture énergétique.
Pour l’analyse budgétaire, l’estimation du cycle sert aussi à distinguer une partie conjoncturelle du déficit d’une partie dite structurelle. Mais puisque le potentiel est estimé, le solde structurel l’est également. C’est une de pilotage, pas une ligne directement observable sur un relevé bancaire de l’État. Toute comparaison doit préciser la méthode, le millésime et l’institution qui produit l’estimation.
Le multiplicateur budgétaire mesure la variation de l’activité associée à une variation d’un instrument budgétaire. Dans une définition simplifiée pour une hausse de dépense, on peut écrire : multiplicateur = variation du PIB / variation initiale de la dépense publique. Si une impulsion de 10 milliards est associée à 8 milliards de PIB supplémentaire, le multiplicateur observé sur le périmètre et l’horizon retenus serait de 0,8. Cette écriture est un ratio de mesure ; elle n’implique pas que 0,8 soit une constante valable partout et toujours.
Le résultat dépend de l’état du cycle, de la politique monétaire, du taux de change, du degré d’ouverture, du type de dépense, de son financement et de la confiance. Lorsque les capacités sont très sous-utilisées, une demande supplémentaire peut mobiliser du travail et du capital disponibles. Lorsque l’économie est déjà en tension, la même impulsion risque davantage d’alimenter les prix ou les importations. La Banque de France a publié des travaux montrant que l’efficacité budgétaire peut varier selon le contexte monétaire et macroéconomique.
Le multiplicateur dépend aussi du temps. Une politique d’investissement peut avoir un effet faible la première année si les projets démarrent lentement, puis plus fort lorsqu’ils sont effectivement exécutés. Inversement, un chèque envoyé rapidement peut soutenir la consommation sans modifier durablement la capacité productive. Comparer deux mesures impose donc de préciser l’horizon : trimestre, année ou plusieurs années.
Pour éviter l’usage politique abusif du multiplicateur, il faut publier une plage de plutôt qu’une valeur unique. Un chiffrage responsable peut calculer les effets sous plusieurs hypothèses, par exemple 0,3, 0,8 et 1,2, puis montrer ce qui change. Le but n’est pas de choisir la valeur qui donne le résultat souhaité ; c’est de rendre visible la dépendance du résultat à une hypothèse incertaine.
La politique budgétaire souffre de plusieurs délais. Il faut d’abord détecter le ralentissement, alors que les données de PIB arrivent avec retard et peuvent être révisées. Il faut ensuite décider, rédiger, voter ou réglementer, puis organiser l’exécution administrative. Enfin, les ménages et les entreprises mettent eux-mêmes du temps à adapter leurs comportements. Le résultat est qu’une mesure conçue pour la récession peut commencer à produire ses effets lorsque l’économie est déjà repartie.
Ce risque n’interdit pas l’action publique ; il impose de hiérarchiser les instruments. Les stabilisateurs automatiques sont rapides parce qu’ils utilisent des règles existantes. Les transferts ciblés peuvent être déployés relativement vite si les bases administratives sont disponibles. Les grands investissements nécessitent souvent davantage de préparation, mais peuvent être justifiés par leur rendement de long terme même si leur effet contracyclique immédiat est limité.
Un autre délai concerne l’arrêt des dispositifs. Une aide créée en urgence peut développer des bénéficiaires, des procédures et des intérêts qui rendent sa suppression politiquement difficile. La conception initiale devrait donc prévoir une date d’extinction, des conditions de prolongation et une évaluation. Une clause de réexamen n’est pas une garantie absolue, mais elle rend explicite le caractère temporaire.
La bonne question pour un auditeur est alors : à quelle date la mesure pouvait-elle réellement commencer à dépenser ? Comparer la date de l’annonce à la date de décaissement évite d’attribuer à une politique un effet antérieur à son existence. Cette vérification chronologique est l’un des moyens les plus simples de détecter une causalité fictive.
La formule « deux trimestres consécutifs de baisse du PIB » est un repère populaire, mais elle ne suffit pas à décrire toute récession. Une baisse très légère pendant deux trimestres et une chute brutale suivie d’une stabilisation peuvent produire des diagnostics différents selon la règle mécanique. L’Insee a lui-même discuté des méthodes de datation de la conjoncture et de l’intérêt d’observer un ensemble d’indicateurs.
Un diagnostic de récession regarde la profondeur, la et la durée du recul. L’emploi, la production industrielle, la consommation, l’investissement, le revenu et les enquêtes d’activité complètent le PIB. Il faut aussi distinguer récession réelle et simple ralentissement : une croissance qui passe de 3 % à 0,5 % ralentit fortement sans devenir nécessairement négative.
Cette distinction compte pour la réponse budgétaire. Un ralentissement modéré provoqué par une normalisation après une période exceptionnelle ne justifie pas forcément la même impulsion qu’un effondrement du revenu et de l’emploi. De plus, une économie peut présenter des secteurs en récession pendant que d’autres restent dynamiques. Une aide horizontale à toute l’économie peut alors gaspiller des ressources et accentuer des tensions dans les secteurs qui n’en ont pas besoin.
Le rôle du cours n’est donc pas d’imposer une définition politique, mais de fournir une procédure : dater, mesurer, comparer les indicateurs, identifier les secteurs, évaluer la persistance et documenter l’incertitude. Cette discipline prépare la différence entre une récession de demande classique et une stagflation issue d’un choc d’offre.
La stagflation combine une activité faible ou stagnante avec une inflation élevée. Elle est difficile à traiter parce que les instruments qui soutiennent la demande peuvent entretenir les pressions sur les prix, tandis qu’un resserrement destiné à réduire l’inflation peut peser davantage sur l’activité. La situation devient particulièrement complexe lorsqu’un choc d’offre, par exemple une hausse massive du prix de l’énergie importée, réduit simultanément la production possible et augmente les coûts.
Dans ce contexte, une politique budgétaire générale de stimulation de la demande risque d’être mal calibrée. Si l’économie ne peut pas produire davantage à court terme faute d’énergie ou de composants, distribuer du pouvoir d’achat supplémentaire peut principalement augmenter les prix ou les importations. Une réponse plus ciblée peut chercher à protéger les ménages très exposés, éviter des faillites économiquement destructrices et accélérer l’adaptation de l’offre.
Le ciblage n’est cependant pas gratuit. Il crée des seuils, des formalités et des risques d’erreur. Il peut aussi être politiquement contesté. Le bon arbitrage compare le coût administratif du ciblage à l’avantage de ne pas subventionner des agents qui n’ont pas besoin d’aide. Dans un choc bref, un dispositif simple peut être préférable ; dans un choc durable, il faut éviter de figer les prix ou de neutraliser les signaux nécessaires à l’adaptation.
La stagflation rappelle ainsi une règle générale : le budget public ne crée pas lui-même du gaz, des semi-conducteurs ou des heures de travail qualifié. Il peut redistribuer le coût du choc, réduire certaines frictions et financer l’investissement, mais il ne supprime pas la contrainte physique. Toute stratégie crédible doit distinguer protection de court terme et augmentation de la capacité d’offre à moyen terme.
Deux programmes de 20 milliards d’euros peuvent avoir des effets très différents. Le premier peut financer des importations à fort contenu étranger ; le second rénover des infrastructures locales fortement contraintes par l’offre ; un troisième transférer du revenu à des ménages modestes ; un quatrième réduire un impôt sur l’investissement. Le coût budgétaire identique ne suffit donc pas à comparer l’effet sur la production, les prix, l’emploi ou la productivité.
Pour les dépenses, on distinguera notamment consommation publique, rémunérations, transferts, subventions et investissement. Pour les recettes, on distinguera les bases taxées, les taux moyens et marginaux, les comportements d’évitement et les délais. Une baisse de prélèvement financée par une hausse future d’un autre impôt peut déplacer les comportements plutôt que créer un gain net durable.
La qualité de l’investissement est essentielle. Étiqueter une dépense « investissement » ne prouve pas sa rentabilité sociale. Un projet mal choisi peut immobiliser des ressources sans augmenter la capacité productive. L’évaluation doit comparer le coût complet, l’entretien futur, les alternatives et les bénéfices attendus. À l’inverse, certaines dépenses courantes, comme une formation ciblée ou une maintenance évitant la dégradation d’un actif, peuvent avoir des effets durables.
Un audit budgétaire doit donc montrer la composition avant de commenter le total. Cette règle vaut aussi pour une consolidation : réduire une dépense inefficace n’a pas le même effet macroéconomique que réduire un investissement à haut rendement ou une prestation ciblée sur des ménages à forte propension à consommer.
Lorsqu’un choc touche davantage certains ménages ou certaines entreprises, le ciblage permet théoriquement de concentrer les ressources. Mais il faut définir un critère observable, à jour et administrativement accessible. Un dispositif fondé sur le revenu fiscal d’il y a deux ans peut manquer une personne dont la situation vient de se dégrader. Un dispositif fondé sur une déclaration instantanée peut être plus réactif mais plus vulnérable à l’erreur ou à la fraude.
Les seuils créent un autre problème : deux ménages presque identiques peuvent recevoir des montants très différents s’ils sont situés de part et d’autre d’une limite. Les barèmes progressifs ou dégressifs réduisent cet effet, au prix d’une complexité supplémentaire. Le concepteur doit donc arbitrer entre précision, lisibilité, coût administratif et rapidité.
L’universalité peut être pertinente lorsque le coût du ciblage est supérieur au gain ou lorsqu’il faut agir très vite. Mais elle distribue aussi des ressources à des agents qui auraient pu absorber le choc sans aide. Une solution intermédiaire consiste parfois à verser largement puis récupérer une partie par l’impôt, à condition que le système fiscal permette une correction fiable et compréhensible.
La performance d’un dispositif se mesure finalement par le taux de couverture de la population visée, le non-recours, les erreurs d’inclusion, le coût administratif et l’effet économique. Le montant voté ne dit pas si l’aide a réellement atteint les personnes pour lesquelles elle avait été conçue.
Dans la zone euro, la politique monétaire est conduite par la Banque centrale européenne tandis que la politique budgétaire demeure largement nationale. Les deux politiques peuvent se renforcer ou se contrarier. Une expansion budgétaire en période de forte inflation peut obliger la politique monétaire à rester plus restrictive ; une consolidation budgétaire très brutale pendant une récession profonde peut au contraire accentuer la faiblesse de la demande.
La Banque de France a consacré des travaux aux interdépendances entre ces deux politiques. Il ne s’agit pas d’affirmer qu’elles doivent toujours aller dans le même sens. Elles poursuivent des mandats et des contraintes différents. L’enjeu est de comprendre les effets croisés : taux d’intérêt, charge de la dette, demande, inflation, prix d’actifs et confiance.
La coordination est particulièrement délicate lorsqu’une économie nationale subit un choc spécifique alors que la politique monétaire est définie pour l’ensemble de la zone euro. Le budget national peut alors jouer un rôle d’ajustement, mais il reste soumis à sa propre soutenabilité. Plus les marges budgétaires ont été consommées en période normale, moins il est facile d’intervenir massivement en période de crise sans inquiéter les investisseurs.
Cette notion de marge de manœuvre explique pourquoi une politique prudente en phase haute peut être une politique contracyclique : réduire le déficit lorsque l’économie est forte n’est pas seulement une vertu comptable, c’est aussi reconstituer la capacité d’amortir le prochain choc.
Les États membres de l’Union européenne ne pilotent pas leurs finances publiques dans un vide juridique. Le cadre de gouvernance économique a été réformé en 2024. Le règlement (UE) 2024/1263 organise notamment la coordination des politiques économiques et la surveillance budgétaire, avec des plans budgétaires-structurels à moyen terme et une attention particulière à la soutenabilité de la dette. La Commission européenne présente ce nouveau cadre comme visant à combiner finances publiques soutenables, réformes et investissements favorables à la croissance.
Pour le lecteur, la conséquence pratique est qu’une trajectoire nationale doit être analysée sur plusieurs années et pas seulement à travers le déficit d’une seule loi de finances. Les dépenses nettes, les hypothèses macroéconomiques, les réformes promises et la trajectoire de dette s’inscrivent dans un ensemble de surveillance. Les anciens repères de 3 % de déficit et 60 % de dette restent présents dans le droit européen, mais le cadre opérationnel ne se réduit pas à deux seuils isolés.
Une règle budgétaire est utile si elle améliore la discipline sans pousser à des décisions absurdes. C’est pourquoi les clauses, les horizons et la qualité des données sont essentiels. Une règle trop procyclique pourrait demander une consolidation au pire moment ; une règle trop souple pourrait perdre toute crédibilité. L’évaluation doit donc regarder le comportement du cadre face aux chocs et la manière dont il traite les investissements, les réformes et l’incertitude.
Pour un audit citoyen, le document européen n’est pas une justification automatique d’une mesure. Il fournit une contrainte et une trajectoire à vérifier. Une politique nationale doit encore être jugée sur sa composition, son efficacité et sa cohérence avec les objectifs annoncés.
La dynamique du ratio de dette dépend de plusieurs variables : le stock initial, le , le taux d’intérêt effectif et la croissance nominale. Une relation simplifiée montre que, toutes choses égales par ailleurs, un taux d’intérêt supérieur au taux de croissance rend plus exigeant l’effort nécessaire pour stabiliser le ratio de dette. À l’inverse, une croissance nominale forte facilite mécaniquement la stabilisation, sans pour autant rendre les déficits permanents sans conséquence.
Le solde primaire exclut les intérêts de la dette. Il permet de distinguer l’effort budgétaire courant du coût hérité des emprunts passés. Mais cette séparation ne signifie pas que les intérêts seraient facultatifs : ils doivent être payés et influencent le déficit total. L’intérêt analytique est de comprendre la mécanique et d’identifier ce qui dépend des décisions présentes.
La soutenabilité n’est pas seulement un ratio seuil. Elle dépend aussi de la de la dette, de la devise d’émission, de la structure des détenteurs, de la crédibilité institutionnelle et de la capacité fiscale. Un pays qui se finance dans sa propre monnaie au sein d’un marché profond n’est pas identique à un pays très endetté en devises étrangères. Le cours suivant, consacré aux obligations, approfondit ces mécanismes.
Pour les politiques contracycliques, la conclusion est simple : accumuler des déficits structurels en période favorable réduit les marges futures. Cela ne signifie pas qu’un déficit est toujours mauvais ; cela signifie que son utilité doit être comparée à son coût intertemporel et à la situation du cycle.
Une consolidation budgétaire vise à améliorer durablement le solde public par des baisses de dépenses, des hausses de recettes ou une combinaison des deux. Son effet macroéconomique dépend du moment, de la composition et de la crédibilité. Réduire une dépense improductive lorsque l’économie est proche du plein emploi n’a pas le même coût que couper brutalement un investissement utile au milieu d’une récession.
Le mot « économie » est particulièrement dangereux dans le débat public. Une réduction de crédit n’est pas automatiquement une économie consolidée : il peut exister des coûts de transition, un transfert vers une autre administration, une baisse de recette ou une dépense future plus élevée. Pour être crédible, une économie doit être calculée net des effets directement imputables à la mesure et suivie dans le temps.
Le rythme de consolidation est également un arbitrage. Une trajectoire trop lente peut laisser la dette dériver et exposer le budget à une hausse des taux. Une trajectoire trop rapide peut affaiblir l’activité au point de réduire les recettes et de compliquer l’ajustement. Il faut donc publier des scénarios, indiquer les hypothèses de croissance et tester la sensibilité aux multiplicateurs.
Une stratégie de redressement de l’État devrait enfin distinguer les réformes d’efficacité — produire le même service avec moins de ressources — des réductions de périmètre — décider que le service n’est plus fourni — et des transferts de financement. Ces trois opérations ont des conséquences économiques et politiques différentes.
La crise financière de 2008, la crise sanitaire de 2020 et le choc énergétique européen ont montré que le mot « crise » recouvre des mécanismes très différents. Une crise financière détruit le crédit et la confiance ; une pandémie peut interdire physiquement une partie de l’activité ; un choc énergétique renchérit un essentiel et transfère du revenu vers l’extérieur. Une politique copiée d’une crise à l’autre sans diagnostic risque donc d’être inefficace.
En 2020, une grande partie du problème n’était pas un manque ordinaire de demande mais l’impossibilité de travailler dans certains secteurs. Le soutien au revenu et à la trésorerie visait à éviter que des entreprises viables disparaissent pendant l’arrêt. Lorsque les restrictions se sont levées, la demande a pu repartir rapidement, tandis que l’offre restait perturbée. Cela explique pourquoi prolonger indéfiniment une impulsion conçue pour l’arrêt sanitaire aurait pu devenir inadapté.
Un choc énergétique appelle une autre lecture. Subventionner intégralement le prix réduit la facture apparente mais masque le signal de rareté et coûte cher au budget. Ne rien faire peut provoquer une chute brutale du niveau de vie ou des faillites. Entre les deux, des aides ciblées et temporaires peuvent amortir le choc tout en conservant une incitation à réduire la consommation et à investir dans l’efficacité.
L’histoire économique sert donc moins à trouver une recette qu’à constituer une bibliothèque de mécanismes. Le lecteur doit apprendre à reconnaître ce qui, dans la crise présente, ressemble à un précédent et ce qui est nouveau.
Savoir combien a été dépensé ne suffit pas à savoir si une politique a fonctionné. Il faut comparer le résultat observé à ce qui se serait probablement produit sans la mesure. Ce scénario non observé est le . Toute évaluation causale cherche, avec des méthodes plus ou moins sophistiquées, à l’approcher.
Une simple comparaison avant/après est souvent trompeuse. Si une aide est créée au moment où l’économie repart pour d’autres raisons, lui attribuer toute l’amélioration surestime son effet. À l’inverse, une politique peut limiter une dégradation sans produire une hausse visible. Les groupes de comparaison, les variations territoriales, les seuils d’éligibilité ou les calendriers différents peuvent aider à identifier l’effet causal.
L’évaluation budgétaire doit également distinguer objectif macroéconomique et objectif social. Une mesure peut être peu efficace pour augmenter le PIB mais très efficace pour empêcher une chute de revenu chez un groupe vulnérable. Elle doit être jugée par rapport à son objectif annoncé, puis replacée dans l’arbitrage global de ressources.
Le protocole minimal comprend donc : objectif mesurable, indicateur avant intervention, groupe ou scénario de comparaison, horizon, coût complet, effets indésirables et publication des résultats. Sans ces éléments, le débat se réduit facilement à une bataille d’intentions.
Face à une annonce budgétaire, commencez par demander le périmètre : État, administrations publiques, sécurité sociale ou collectivités ? Identifiez ensuite le montant brut, la durée et le mode de financement. Troisième étape : situez l’économie dans le cycle à l’aide de plusieurs indicateurs et non d’un seul output gap. Quatrième étape : décomposez la mesure par instrument et bénéficiaire. Cinquième étape : dessinez le canal de transmission attendu vers consommation, investissement, emploi, prix ou offre productive.
Sixième étape : estimez les délais. Septième : testez plusieurs multiplicateurs ou élasticités au lieu d’en choisir un seul. Huitième : vérifiez la compatibilité avec les contraintes de financement et le cadre européen. Neuvième : cherchez les effets de second tour — importations, inflation, taux, éviction, comportement d’, non-recours ou fraude. Dixième : définissez à l’avance ce qui permettra de dire que la politique a réussi ou échoué.
Cette grille rend le raisonnement reproductible. Elle permet également de comparer deux propositions idéologiquement opposées sans changer de méthode. Une hausse de dépense et une baisse d’impôt doivent être soumises aux mêmes questions de coût, de calendrier, de bénéficiaires et d’effets. Le rôle de l’analyse n’est pas de choisir le résultat politique à l’avance, mais de rendre visibles les hypothèses qui séparent les options.
Le lecteur atteint un niveau avancé lorsqu’il ne demande plus seulement « combien l’État dépense ? », mais « quel est le mécanisme, à quelle date, sur quel périmètre, avec quel contrefactuel et quelle sensibilité ? ». C’est cette discipline qui transforme un chiffre budgétaire en raisonnement économique.
La politique budgétaire française n’est pas conduite par un acteur unique. L’État vote son budget, les collectivités territoriales disposent de budgets propres et les administrations de sécurité sociale gèrent d’importants flux de recettes et de prestations. La comptabilité nationale regroupe ces sous-secteurs dans les administrations publiques, mais les transferts entre eux doivent être consolidés pour éviter le double compte. Si l’État verse 10 milliards à un organisme public qui les dépense ensuite, on ne peut pas comptabiliser 20 milliards de dépense publique finale par simple addition des deux flux.
Cette consolidation est cruciale lorsqu’une réforme « économise » dans une administration tout en créant une dépense ailleurs. Réduire une dotation de l’État à une collectivité ne constitue pas automatiquement une économie publique consolidée si la collectivité augmente un impôt local ou réduit un service qui doit être repris par un autre acteur. De même, transférer une mission d’un ministère vers un opérateur ne réduit pas le coût réel si les effectifs, achats et infrastructures demeurent nécessaires.
Le diagnostic budgétaire doit donc présenter les comptes par sous-secteur puis une vue consolidée. Cette méthode permet de distinguer les choix de institutionnelle des économies réelles de ressources. Elle évite aussi d’attribuer au budget de l’État des prestations financées par les administrations de sécurité sociale ou inversement.
Lors d’une crise, la répartition des compétences influence la vitesse d’action. Une collectivité peut intervenir rapidement sur un service local ; l’État peut garantir ou transférer ; les organismes sociaux peuvent utiliser des fichiers de bénéficiaires existants. Une politique efficace exploite ces capacités sans perdre la traçabilité des financements. Le portail de transparence publique proposé dans Delta-Sierra prend précisément son sens ici : relier l’origine des fonds, le transfert et la dépense finale permettrait d’éviter que le citoyen voie trois chiffres différents pour une même opération.
Une politique budgétaire peut viser autre chose qu’un soutien immédiat à la consommation. Un investissement dans un réseau électrique, une infrastructure de transport, une capacité numérique ou un équipement de recherche peut augmenter la production potentielle s’il réduit un goulot d’étranglement ou améliore la productivité. Dans ce cas, l’effet de court terme sur la demande et l’effet de long terme sur l’offre doivent être évalués séparément.
La notion d’investissement ne dispense pas d’une analyse de rentabilité sociale. Un projet peut être spectaculaire et pourtant peu utile. L’évaluation examine le coût initial, les dépenses d’entretien, le calendrier, les risques de dépassement, les alternatives et les bénéfices attendus. Elle tient aussi compte du : les ingénieurs, matériaux et crédits mobilisés ne peuvent pas être utilisés simultanément ailleurs. En période de tension dans le bâtiment, lancer de nombreux projets publics en même temps peut même renchérir les coûts et évincer des projets privés.
À l’inverse, pendant une récession profonde où les capacités du secteur sont sous-utilisées, l’investissement public peut soutenir l’activité sans rencontrer la même contrainte. Cette dépendance au cycle explique pourquoi le simple montant d’un plan d’investissement ne permet pas de prédire son effet. Le taux d’exécution est tout aussi important : un programme annoncé mais bloqué pendant deux ans par les études, recours ou pénuries n’est pas un instrument de stabilisation immédiate.
Une bonne programmation distingue donc projets prêts à démarrer, investissements structurants de long terme et maintenance. La maintenance est souvent moins visible politiquement mais peut offrir un rendement élevé en évitant la dégradation d’actifs existants. Pour auditer un plan, le citoyen doit pouvoir suivre non seulement les autorisations de dépense, mais aussi les engagements, paiements, délais et indicateurs physiques de réalisation.
Dans une économie ouverte, une hausse de demande ne se transforme pas intégralement en production nationale. Les ménages et les entreprises achètent des biens importés ; les investissements utilisent des composants étrangers ; certaines dépenses publiques sont réalisées auprès de fournisseurs internationaux. Cette « » vers les importations réduit l’effet immédiat sur le PIB domestique, même si elle peut avoir d’autres bénéfices pour les consommateurs ou les chaînes de production.
Le contenu importé dépend de la mesure. Un transfert monétaire général peut être dépensé en partie sur des biens fabriqués à l’étranger. Un chantier local utilise davantage de travail domestique mais peut importer des machines ou des matériaux. Une aide à l’achat d’un produit sans condition d’origine peut soutenir surtout la production étrangère si l’offre nationale est limitée. Le multiplicateur budgétaire est donc influencé par la structure des échanges.
La réaction du taux de change et de la politique monétaire peut encore modifier le résultat. Dans la zone euro, la France ne dispose pas d’un taux de change national ; l’ajustement passe par les , les salaires, la productivité et les échanges au sein de l’union monétaire. Une politique nationale très expansive peut ainsi augmenter les importations sans provoquer une dépréciation monétaire nationale qui rééquilibrerait automatiquement la demande.
Pour évaluer une mesure, il faut donc ajouter une colonne « contenu importé estimé » lorsque le sujet est pertinent. Ce n’est pas pour présenter l’importation comme mauvaise en soi, mais pour éviter d’attribuer au PIB français une demande qui bénéficie directement à une production extérieure. Le cours sur le commerce extérieur fournit les outils complémentaires pour suivre ces flux.
Les ménages, entreprises et investisseurs prennent des décisions en fonction de ce qu’ils anticipent. Une baisse d’impôt annoncée pour l’année suivante peut modifier certains achats ou investissements avant son entrée en vigueur. Une hausse future de prélèvement peut provoquer l’effet inverse. De même, un plan de consolidation jugé crédible peut influencer les taux de financement ou la confiance avant que l’essentiel des mesures soit exécuté.
Cette dimension rend l’évaluation plus difficile. Si les comportements changent à l’annonce, mesurer l’effet seulement à partir de la date juridique sous-estime la réaction. Mais attribuer tout mouvement de marché à l’annonce serait également abusif : de nombreuses nouvelles arrivent simultanément. Les études d’événement utilisent des fenêtres temporelles étroites pour isoler une partie de la réaction, tout en reconnaissant cette limite.
La crédibilité dépend de la cohérence entre promesse, texte voté et exécution. Une trajectoire constamment repoussée perd de sa capacité à guider les anticipations. À l’inverse, une règle trop rigide qui conduit à des décisions manifestement inadaptées peut aussi devenir peu crédible. La confiance ne se résume donc pas à l’austérité : elle repose sur la capacité institutionnelle à tenir une stratégie compréhensible et adaptable aux chocs.
Pour le citoyen, la conséquence est de distinguer le calendrier de communication du calendrier financier. Un tableau de suivi devrait enregistrer la date de l’annonce, du vote, de l’entrée en vigueur, du premier engagement, du premier paiement et de l’évaluation. Cette chronologie permet de tester les récits causaux après coup.
L’inflation modifie les finances publiques par plusieurs canaux. Elle peut augmenter certaines recettes nominales lorsque les salaires et les prix progressent, mais elle peut aussi augmenter les dépenses indexées, les achats publics et la charge de titres liés à l’inflation. L’effet net dépend du système fiscal, du calendrier d’ et de la composition du budget.
Lorsqu’un barème fiscal n’est pas entièrement indexé, l’inflation peut faire entrer mécaniquement des revenus nominaux plus élevés dans des tranches supérieures sans amélioration équivalente du pouvoir d’achat réel. À l’inverse, indexer automatiquement de nombreuses dépenses sur les prix protège les bénéficiaires mais transmet rapidement l’inflation au budget. Les choix d’indexation déterminent donc la répartition du choc entre finances publiques et agents privés.
Une analyse en euros courants peut donner l’impression qu’un ministère dispose de beaucoup plus de moyens alors que les prix de ses achats ont augmenté presque autant. Pour savoir si la capacité réelle progresse, il faut déflater les montants par un indice approprié. Le même principe vaut pour les recettes : une croissance nominale élevée peut améliorer certains ratios sans équivalent en volume réel.
En période de forte inflation, l’audit budgétaire doit donc présenter valeurs nominales, valeurs réelles et règles d’indexation. Cela évite de confondre une hausse automatique des crédits avec une nouvelle priorité politique et permet de distinguer l’effet des prix de celui des volumes.
Deux politiques ayant le même effet agrégé sur le PIB peuvent répartir très différemment les coûts et bénéfices. Une baisse de taxe sur l’énergie bénéficie davantage aux gros consommateurs en valeur absolue ; une aide forfaitaire peut représenter une part plus élevée du revenu des ménages modestes. Un investissement régional peut créer de l’emploi dans certains territoires et peu d’effet ailleurs. L’analyse macroéconomique ne remplace donc pas l’analyse distributive.
Cette dimension peut aussi modifier l’effet macroéconomique. Les ménages à faible revenu ont souvent une contrainte de plus forte et peuvent dépenser une part plus importante d’un transfert immédiat. Un même milliard distribué différemment peut donc produire des trajectoires de consommation différentes. Ce mécanisme doit être testé empiriquement plutôt que supposé constant.
Les entreprises ne sont pas davantage homogènes. Une aide au chiffre d’affaires peut favoriser des entreprises rentables comme des entreprises structurellement fragiles ; un crédit d’impôt peut bénéficier surtout à celles qui ont déjà la capacité d’investir. Les critères d’éligibilité doivent donc être reliés à l’objectif de politique économique.
Un rapport budgétaire complet devrait publier l’incidence par décile de niveau de vie, secteur et territoire lorsque la donnée existe. Ce n’est pas une décoration sociale ajoutée après le calcul macro : c’est une composante de la transmission de la politique.
Les décideurs ne disposent jamais, au moment où ils agissent, de toutes les données définitives que l’historien économique consultera cinq ans plus tard. Le PIB trimestriel est estimé puis révisé ; l’emploi et les recettes fiscales arrivent avec des délais ; le potentiel de production est recalculé. Une politique doit donc être évaluée avec l’ensemble d’informations disponible à la date de la décision.
Cette contrainte explique certaines erreurs sans les excuser toutes. Un retournement peut être difficile à identifier en temps réel. Mais les pouvoirs publics peuvent utiliser des indicateurs à haute fréquence : déclarations, consommation d’électricité, paiements, enquêtes, offres d’emploi ou données administratives. Le défi est de distinguer le signal de la volatilité et de protéger les données individuelles.
Pour l’audit ex post, il est utile de conserver les millésimes. Comparer une décision de 2027 à une série révisée en 2030 sans rappeler ce que l’on savait en 2027 crée un biais rétrospectif. Les prévisions et estimations originales doivent être archivées avec leur date.
Le portail de données publiques défendu dans Delta-Sierra gagnerait donc à conserver un historique des révisions plutôt qu’à écraser simplement l’ancienne valeur. Une donnée « temps réel » doit préciser son statut : provisoire, révisée, définitive ou certifiée. La transparence inclut l’incertitude.
Imaginez une économie où le PIB réel recule de 1,5 %, l’inflation reste à 4 %, le chômage augmente et le prix de l’énergie importée demeure élevé. Le premier scénario consiste à ne pas ajouter de mesure discrétionnaire et à laisser jouer uniquement les stabilisateurs automatiques. Le deuxième ajoute une aide temporaire ciblée sur les ménages exposés et un dispositif de trésorerie pour les entreprises viables fortement consommatrices d’énergie. Le troisième ajoute une relance générale de la demande de grande ampleur.
Pour chaque scénario, construisez une matrice. Colonne 1 : coût budgétaire brut. Colonne 2 : effet attendu sur le revenu disponible. Colonne 3 : contenu importé. Colonne 4 : risque inflationniste. Colonne 5 : délai. Colonne 6 : effet sur l’offre à moyen terme. Colonne 7 : mécanisme de sortie. Cette matrice force à montrer qu’une réponse n’est pas « forte » ou « faible » dans l’absolu : elle est adaptée ou non à plusieurs contraintes simultanées.
Ajoutez ensuite trois hypothèses de multiplicateur et deux hypothèses de durée du choc. Vous obtenez six variantes par scénario. Le but n’est pas de produire trente-six chiffres pour impressionner le lecteur, mais de voir si la conclusion change lorsque les hypothèses raisonnables changent. Une politique robuste conserve un intérêt dans plusieurs configurations ; une politique fragile ne fonctionne que dans un scénario très favorable.
Enfin, définissez les indicateurs de déclenchement et d’extinction : chômage, prix de gros de l’énergie, production industrielle, inflation sous-jacente, faillites ou revenu disponible. La politique devient ainsi conditionnelle à des faits observables plutôt qu’à une date arbitraire. C’est le niveau de raisonnement attendu pour passer d’un slogan de relance à un véritable plan économique.
Le solde structurel cherche à répondre à une question raisonnable : quelle serait approximativement la position budgétaire si l’économie se trouvait à son niveau potentiel et si l’on neutralisait certaines mesures temporaires ? Pour y répondre, il faut estimer le PIB potentiel, l’écart de production et la sensibilité des recettes et dépenses au cycle. Le résultat est donc une construction analytique utile mais entourée d’incertitude.
Lecture : On relie une partie du déficit au cycle économique via l'écart entre production effective et potentielle.
Source de méthode/formule : relation budgétaire simplifiée reliant sensibilité cyclique et écart de production.
Source de données/contexte : Banque de France — Interdépendances entre politique monétaire et politique budgétaire.
Données : Sensibilité 0,4, output gap -3 %. Composante ?
Formule : solde conjoncturel ≈ sensibilité budgétaire × écart de production
Substitution : 0,4 × (−3 % du PIB)
Calcul : Multiplier 0,4 par −3 donne −1,2. Le signe négatif traduit ici une composante conjoncturelle dégradant le solde lorsque l'écart de production est négatif.
Unité et résultat : −1,2 % du PIB
Interprétation : Dans ce modèle simplifié, un output gap de −3 % avec une sensibilité de 0,4 est associé à une composante cyclique d'environ −1,2 % du PIB.
Piège à éviter : Traiter cette décomposition comme une mesure exacte : l'output gap lui-même est estimé.
L’effort structurel tente parfois d’isoler plus directement les décisions discrétionnaires en regardant l’évolution des dépenses corrigées de certains facteurs et les mesures nouvelles en recettes. Là encore, les conventions comptent. Une mesure ponctuelle peut améliorer un solde une année sans modifier durablement la trajectoire ; une dépense exceptionnelle de crise peut faire l’inverse.
Pour comparer deux gouvernements ou deux pays, il faut utiliser une même source et un même millésime. Les estimations du solde structurel peuvent être révisées plusieurs années après, car la vision du cycle change. Une révision du PIB potentiel peut transformer rétroactivement ce qui semblait être un déficit conjoncturel en déficit structurel, ou l’inverse.
La bonne pratique consiste donc à publier le solde nominal observé, l’estimation structurelle, la méthode et une bande d’incertitude. Un décideur peut utiliser l’indicateur pour piloter, mais un citoyen ne doit jamais confondre estimation modèle et ligne comptable certifiée.
La qualité d’une politique budgétaire dépend en partie des hypothèses utilisées pour construire le budget. Une croissance surestimée augmente artificiellement les recettes attendues et peut masquer un dérapage futur. Les institutions budgétaires indépendantes ont précisément pour rôle d’évaluer la cohérence de certaines prévisions et trajectoires, sans se substituer au choix politique sur le niveau de dépense ou d’impôt.
En France, le Haut Conseil des finances publiques intervient dans ce cadre institutionnel. Pour le lecteur, son intérêt est méthodologique : comparer les hypothèses du gouvernement à des évaluations extérieures et documenter les écarts. Un avis défavorable ne prouve pas qu’un budget échouera ; un avis favorable ne garantit pas non plus l’exécution. Il améliore la qualité du débat en rendant les hypothèses contestables publiquement.
La gouvernance européenne reconnaît également le rôle des institutions budgétaires indépendantes et des cadres nationaux. Leur efficacité dépend toutefois de l’accès aux données, des moyens, de la transparence et du suivi des recommandations. Une institution sans information ou dont les alertes ne sont jamais discutées peut devenir purement formelle.
Pour un portail citoyen, il serait utile de relier chaque grande hypothèse budgétaire à l’avis de l’institution compétente, puis d’afficher ex post l’erreur de prévision. La mémoire des erreurs est un outil d’apprentissage collectif : elle permet de savoir si certaines hypothèses sont systématiquement optimistes ou simplement exposées à des chocs imprévisibles.
29. Exécution budgétaire : voter un crédit n’est pas encore produire un service
Une loi de finances autorise des dépenses, mais l’effet économique apparaît lorsque les crédits sont effectivement engagés et payés. Entre l’autorisation et le paiement, un projet peut être retardé, redimensionné ou annulé. Le taux d’exécution est donc essentiel pour évaluer un plan de relance ou d’investissement.
Les retards peuvent venir des procédures d’achat, du manque de personnel, des autorisations administratives, de la disponibilité des fournisseurs ou d’un changement de prix. Dans une période d’inflation des matériaux, un budget nominal inchangé peut financer moins de travaux que prévu. L’évaluation doit donc suivre à la fois euros dépensés et résultats physiques.
Cette distinction explique aussi la différence entre autorisations d’engagement et crédits de paiement dans certains cadres budgétaires. Un grand projet peut être engagé juridiquement aujourd’hui mais payé sur plusieurs années. Attribuer tout le montant à l’année de décision fausse le profil de demande.
Une politique contracyclique crédible doit connaître sa vitesse d’exécution probable. Un instrument lent peut rester pertinent comme investissement de long terme, mais il ne doit pas être vendu comme soutien immédiat. La transparence de l’exécution est donc un élément économique, pas seulement administratif.
Choisissez un choc : hausse du chômage, crise énergétique, baisse de demande extérieure ou catastrophe naturelle. Commencez par cinq données datées qui décrivent le choc. Indiquez ensuite le diagnostic de cycle et les incertitudes. Proposez deux options budgétaires réellement différentes, chacune accompagnée d’un coût brut, d’un calendrier et d’un canal de transmission.
Pour chaque option, estimez un effet sous trois hypothèses de multiplicateur et indiquez le contenu importé probable. Ajoutez les effets distributifs : quels ménages, entreprises ou territoires reçoivent l’aide ? Décrivez la relation avec la politique monétaire et la trajectoire de dette. Fixez enfin une clause d’extinction et trois indicateurs de résultat.
La note doit contenir une section « ce qui pourrait invalider notre analyse ». Cette obligation force à chercher les hypothèses fragiles : durée du choc, réaction de l’offre, comportement d’épargne, exécution ou taux d’intérêt. Une politique qui reconnaît ses conditions de réussite est plus facile à évaluer qu’une promesse sans critère d’échec.
L’exercice est réussi lorsque deux lecteurs indépendants peuvent reproduire les calculs et comprendre pourquoi les options diffèrent. À ce stade, le citoyen ne se contente plus de commenter un déficit ; il sait construire et auditer une stratégie budgétaire complète.
Prenons un exemple pédagogique. Le revenu imposable agrégé d’un groupe de ménages baisse de 10 milliards d’euros pendant un ralentissement. Supposons qu’un prélèvement moyen sensible au revenu représente 20 % de cette base et que les prestations de chômage augmentent parallèlement de 1,5 milliard. Toutes choses égales par ailleurs, les recettes diminuent d’environ 2 milliards et les dépenses augmentent de 1,5 milliard : le solde public se dégrade de 3,5 milliards. Cette dégradation est un effet budgétaire automatique du choc, pas une nouvelle mesure discrétionnaire.
Le calcul n’autorise pas à affirmer que le PIB est soutenu exactement de 3,5 milliards. Une partie du revenu conservé peut être épargnée, une partie dépensée en importations et les comportements peuvent changer. Pour passer de l’effet budgétaire au PIB, il faudrait un modèle de transmission et des hypothèses supplémentaires. Cette séparation est pédagogique : le premier calcul est comptable, le second est macroéconomique.
On peut ensuite tester la sensibilité. Si le taux effectif de prélèvement est 15 % au lieu de 20 %, la perte de recette n’est plus 2 milliards mais 1,5 milliard. Si la hausse des prestations atteint 2 milliards, le stabilisateur budgétaire est plus important. Ces variations montrent pourquoi les systèmes fiscaux et sociaux déterminent la force des stabilisateurs automatiques.
L’exercice peut être répété avec une reprise : les bases fiscales remontent et certaines prestations diminuent, améliorant spontanément le solde. Un budget qui se redresse partiellement pendant la reprise n’est donc pas nécessairement le résultat d’une nouvelle austérité. Le cycle fait une partie du travail dans les deux sens.
Un tableau de bord citoyen peut résumer la conjoncture sans la réduire à un seul indicateur. Première ligne : croissance réelle du PIB, croissance nominale et inflation. Deuxième : emploi, chômage et heures travaillées. Troisième : solde public nominal, solde primaire et estimation structurelle. Quatrième : dette/PIB, charge d’intérêts et coût moyen de financement. Cinquième : investissement public et taux d’exécution. Sixième : principaux transferts temporaires de crise.
Chaque valeur doit comporter une date, une unité, une source et un statut de révision. Les séries doivent être archivées par millésime lorsque l’estimation peut changer. Cette organisation permet de voir si le déficit se dégrade parce que l’activité s’effondre, parce qu’une mesure nouvelle est votée ou parce que les intérêts augmentent.
Le tableau gagne à inclure un panneau de scénarios. Une variation de croissance de −1 point, une inflation plus élevée ou un taux de refinancement supérieur produisent des trajectoires différentes. Le lecteur peut alors comprendre que la prévision budgétaire est conditionnelle plutôt que certaine.
Cette approche relie directement la politique budgétaire à la transparence publique : une démocratie ne devrait pas découvrir deux ans plus tard qu’une hypothèse déterminante était devenue irréaliste. Publier les écarts entre prévision et réalisation, sans réécrire l’historique, permet d’améliorer la qualité des décisions et de responsabiliser les auteurs des scénarios.
La politique budgétaire oblige à décider avant de disposer de toutes les réponses. Le PIB potentiel est estimé, le multiplicateur dépend du contexte, les données sont révisées et les comportements peuvent surprendre. Cette incertitude ne justifie ni l’inaction systématique ni la certitude artificielle. Elle impose une méthode : identifier les variables incertaines, construire plusieurs scénarios et choisir des instruments qui peuvent être ajustés si les faits s’éloignent du scénario central.
Une mesure robuste possède généralement trois caractéristiques. Elle répond à un mécanisme identifié plutôt qu’à un simple symptôme ; son coût et sa durée sont limités ou explicitement financés ; elle produit des données permettant de vérifier son effet. Cette dernière condition est souvent négligée. Une aide distribuée sans identifiant de programme, sans calendrier exploitable et sans indicateur de résultat devient presque impossible à évaluer proprement. La transparence opérationnelle doit donc être conçue dès le départ.
Le citoyen peut également séparer l’analyse en horizons. À quelques mois, la question porte sur la demande, le revenu et la trésorerie. À quelques années, elle porte sur investissement, offre productive, emploi et finances publiques. À plus long terme, démographie, productivité, dette et qualité institutionnelle prennent davantage de poids. Une politique peut être excellente à un horizon et dangereuse à un autre ; le rôle de l’analyse est précisément de montrer ce déplacement du coût et du bénéfice dans le temps.
Enfin, la comparaison entre deux politiques doit être symétrique. Si l’on exige un financement détaillé pour une dépense nouvelle, on doit également demander comment une baisse d’impôt est financée. Si l’on compte les effets positifs de second tour d’un investissement, on doit aussi tester les effets négatifs possibles. Si l’on met en avant le multiplicateur élevé d’une relance, on doit publier la sensibilité à un multiplicateur plus faible. Cette symétrie méthodologique est la meilleure protection contre l’analyse partisane.
À la fin de ce cours, un lecteur doit pouvoir prendre une annonce de relance, d’économie, d’austérité ou de soutien au pouvoir d’achat et la transformer en dossier vérifiable : périmètre, identité comptable, position dans le cycle, canal de transmission, calendrier, hypothèses, effets distributifs, financement, contraintes européennes, risques et indicateurs de résultat. La compétence n’est pas de mémoriser un multiplicateur ; elle est de savoir quand un chiffre devient une conclusion injustifiée.
Continuer le parcours
De la compréhension au diagnostic : Politique budgétaire, cycle et stagflation
Un déficit en récession peut se creuser mécaniquement via moins de recettes et plus de prestations sans nouvelle mesure discrétionnaire.
Distinguer stabilisateurs automatiques, relance discrétionnaire et coût permanent.
Une mesure temporaire coûte 20 Md€ une année et disparaît ensuite. Peut-on l’additionner comme 20 Md€ de déficit structurel permanent ?
Non. Il faut séparer l’effet ponctuel de la trajectoire structurelle récurrente.
Deux ouvrages pour approfondir le redressement de la France
Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →