1. Relation à savoir reconstruire
Taux de marge commerciale = (P − coût unitaire) ÷ P × 100Un produit vendu 100 € avec un coût unitaire de 70 € porte une marge commerciale de 30 %, mais un markup de 100/70 ≈ 1,43.
Une hausse de prix n’est pas nécessairement une hausse de marge, et une grande entreprise n’est pas automatiquement un monopole. Cette leçon apprend à ouvrir le compte de résultat économique : coûts, recettes, marge et structure du marché.
Pour aborder « Couts marges concurrence monopole oligopole » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Un coût fixe, variable, moyen ou marginal répond à une question différente. Avant de calculer une marge ou un pouvoir de marché, fixez l’horizon et l’unité de production : ce qui est fixe à court terme peut devenir variable à long terme.
Taux de marge = (prix − coût unitaire) ÷ prix × 100
Lecture à voix haute : « prix moins coût unitaire, divisé par prix, multiplié par cent »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
prix | prix de vente unitaire | € par unité |
coût unitaire | coût associé à une unité dans l’exemple | € par unité |
taux de marge | part du prix restant après ce coût | % |
Calcul guidé, sans saut :
Interprétation et limite : La définition comptable exacte de la marge dépend du périmètre de coûts ; ce calcul simplifié ne mesure pas automatiquement le profit total.
La réponse ultra-simple
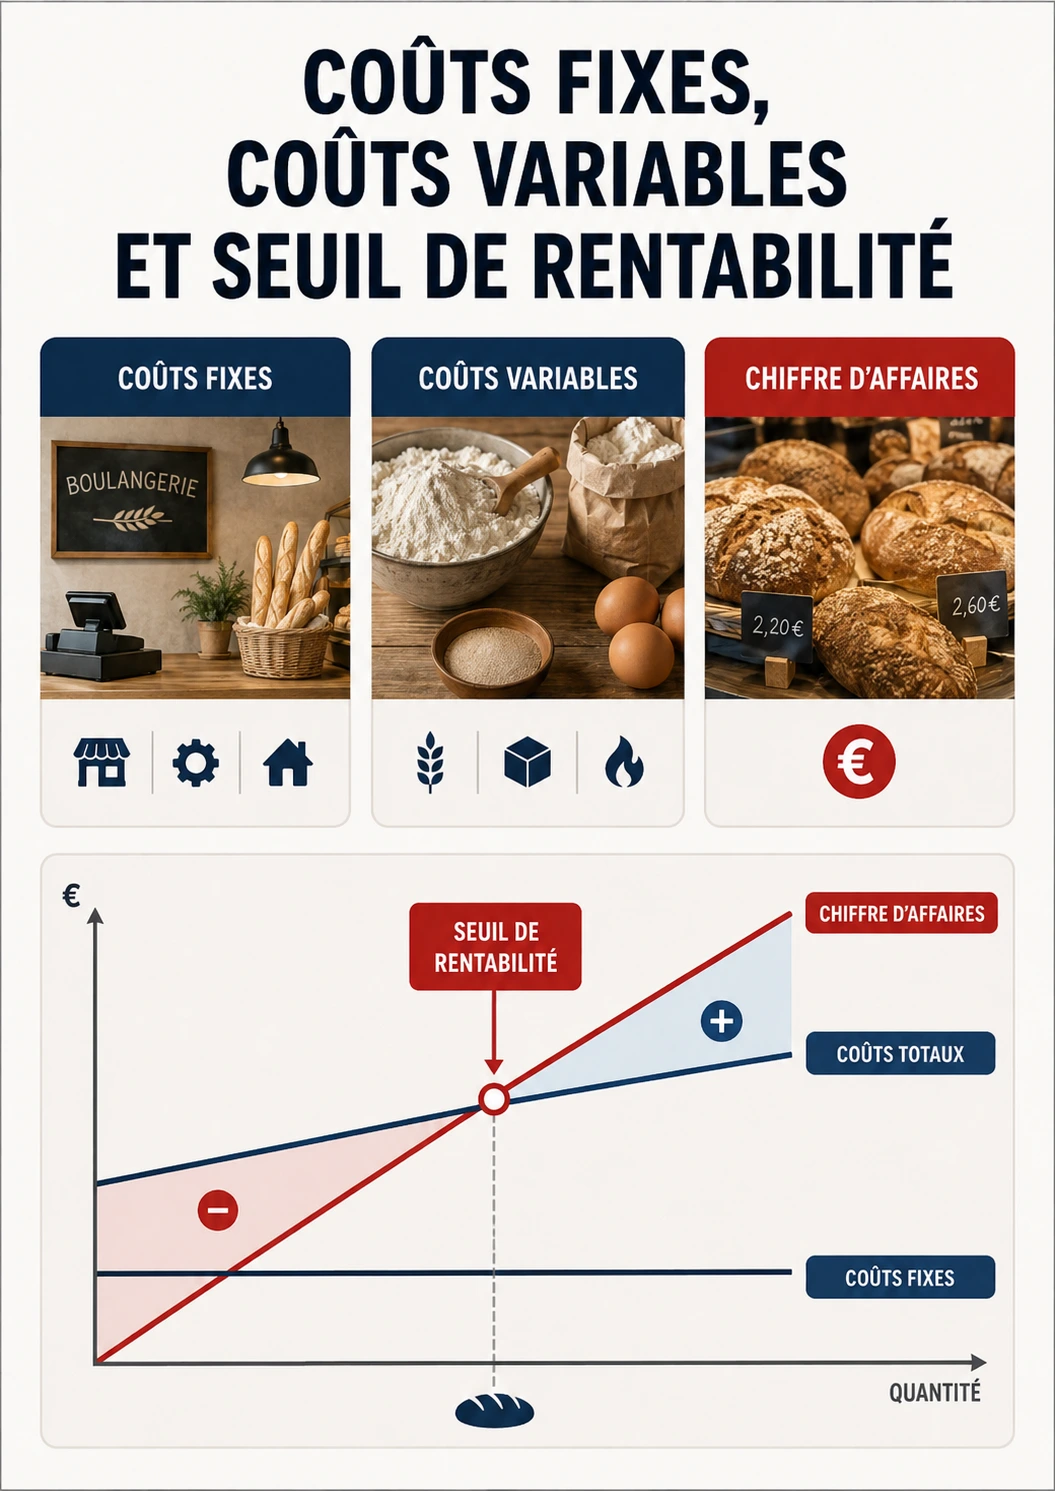
Les coûts fixes existent même si l’entreprise produit peu à court terme ; les coûts variables évoluent davantage avec la production. Le est le coût d’une unité supplémentaire. Un monopole est un marché avec un seul offreur ; un oligopole en compte quelques-uns. Le pouvoir de marché dépend ensuite des alternatives réellement disponibles.
1. Coûts fixes et variables
Un loyer d’usine peut être relativement fixe à court terme ; les matières premières sont davantage variables. Mais cette classification dépend de l’horizon : à long terme, un bâtiment peut être fermé ou agrandi. Il faut donc toujours préciser la période.
Le coût moyen divise le coût total par le nombre d’unités. Le coût marginal regarde ce que coûte la prochaine unité. Ces deux grandeurs peuvent évoluer différemment lorsque les coûts fixes sont importants ou lorsque la capacité de production devient saturée.
2. Chiffre d’affaires, marge et profit
Le chiffre d’affaires est le montant des ventes. Il ne représente pas le profit. Une entreprise qui vend pour 10 millions d’euros mais supporte 9,8 millions de coûts ne dispose pas de 10 millions « à partager ».
Le mot marge peut lui-même désigner plusieurs indicateurs. Un article sérieux doit préciser la formule : marge brute, taux de marge, marge opérationnelle ou autre. Comparer deux « marges » sans définition commune crée une fausse précision.
3. Concurrence, monopole, oligopole
Vie-publique rappelle qu’un monopole correspond à un seul offreur face à de nombreux demandeurs et qu’un oligopole décrit un petit nombre d’offreurs. La réalité est souvent plus subtile : la définition du marché pertinent — produit, zone géographique, substituts — change le diagnostic.
Un commerce peut être seul dans un village tout en subissant la concurrence d’Internet ; inversement, plusieurs marques peuvent appartenir au même groupe ou dépendre des mêmes infrastructures. L’analyse du pouvoir de marché doit donc regarder les possibilités réelles de substitution et les barrières à l’entrée.
4. Concurrence et
Une concurrence suffisante peut pousser à réduire les coûts, améliorer la qualité et innover. Mais certains secteurs présentent des coûts fixes extrêmement élevés ou des réseaux qui rendent inefficace la duplication complète des infrastructures. Le débat porte alors sur la régulation, l’accès au réseau, la séparation d’activités ou le contrôle des abus plutôt que sur un slogan « plus » ou « moins » de concurrence.
Calcul reproductible
Marge unitaire simple = prix de vente − coût variable unitaireprix de vente : recette obtenue pour une unité.
coût variable unitaire : coût variable directement associé à cette unité dans l’exemple simplifié.
− : soustraction ; ce résultat n’est pas encore le profit total car les coûts fixes restent à payer.
Exemple calculé : Un produit est vendu 50 € et son coût variable unitaire est 32 €. La marge unitaire simplifiée vaut 18 €. Si les coûts fixes sont élevés, le profit total peut néanmoins rester faible ou négatif.
Erreurs fréquentes
Non. Les coûts fixes, financiers, fiscaux et autres charges doivent encore être couverts.
Un oligopole, sous réserve de la définition précise du marché pertinent.
1 000 + 4 × 200 = 1 800 €. Le coût moyen est alors 1 800 ÷ 200 = 9 € par unité.
On sépare bien le coût qui ne dépend pas du volume (1 000 €) du coût variable total (4 × 200 = 800 €). Cette distinction permet ensuite de comprendre pourquoi le coût moyen baisse au départ lorsque le coût fixe se répartit sur davantage d’unités.
Il faut financer les coûts fixes et rémunérer le capital ; le diagnostic exige aussi marché pertinent, barrières à l’entrée, substituts et dynamique concurrentielle.
Elle mesure la des parts de marché ; elle ne démontre pas à elle seule un pouvoir de marché durable ni une absence de concurrence potentielle.
Laboratoire spécifique · scénario pédagogique
Laboratoire — marge, coût variable et seuil de rentabilité
Une entreprise réalise 120 000 € de chiffre d’affaires, supporte 72 000 € de coûts variables et 30 000 € de coûts fixes.
La vaut 48 000 €. Le résultat vaut 18 000 €. Le taux de marge sur coûts variables vaut 48 000 / 120 000 = 40 %. Le seuil de rentabilité est 30 000 / 0,40 = 75 000 € de chiffre d’affaires.
Que devient le résultat si le chiffre d’affaires tombe à 90 000 € avec le même taux de coûts variables ?
À 60 % de coûts variables, ceux-ci valent 54 000 €. La marge sur coûts variables vaut 36 000 € ; après 30 000 € de fixes, le résultat n’est plus que de 6 000 €.
Avec 120 000 € de coûts fixes, une marge sur coût variable de 30 € par unité et un prix de 70 €, combien d’unités faut-il vendre pour couvrir les coûts fixes ?
Seuil de rentabilité en volume = 120 000 ÷ 30 = 4 000 unités.
Le calcul utilise la marge sur coût variable unitaire de 30 € : chaque unité contribue de 30 € à couvrir les 120 000 € de coûts fixes. À 4 000 unités, cette contribution cumulée égale exactement les coûts fixes ; au-delà, elle commence à générer un résultat positif dans ce modèle simplifié.
Les coûts, les marges et la concurrence forment un même raisonnement. Une entreprise décide en comparant des coûts et des recettes ; sa marge dépend de la structure de ses coûts, mais aussi de la réaction de ses clients et de ses concurrents. À l’échelle d’un marché, le nombre d’acteurs ne suffit pas à dire si la concurrence est intense : il faut examiner les substituts, les barrières à l’entrée, la différenciation, les effets de réseau, le pouvoir de négociation et les comportements stratégiques.
Ce cours commence donc par la microéconomie de l’entreprise avant d’aller vers l’économie industrielle et le droit de la concurrence. Il distingue les outils de calcul — coût marginal, seuil de rentabilité, markup, élasticité, concentration — des conclusions juridiques. Une forte part de marché n’est pas à elle seule une infraction ; une position dominante n’est pas interdite en soi, alors que son exploitation abusive peut l’être. De même, une concentration peut produire des gains d’efficacité tout en soulevant des risques concurrentiels qui doivent être évalués dans un cadre prospectif.
1. Coût comptable, coût économique et
Le coût comptable enregistre des dépenses explicites, tandis que le coût économique ajoute la valeur de la meilleure alternative abandonnée. La distinction est cruciale pour l’investissement public et privé : une immobilisée dans un projet n’est plus disponible pour un autre, même sans facture immédiate. Erreur fréquente : conclure qu’une ressource possédée est gratuite.
Repère de calcul — Coût comptable, coût économique et coût d’opportunité : coût_économique = coût_comptable + coût_opportunité
Le coût d’opportunité n’est pas nécessairement une sortie de trésorerie ; il mesure ce à quoi l’on renonce.
coût_comptable : dépenses explicitement enregistréescoût_opportunité : valeur de la meilleure option sacrifiéeApplication — Coût comptable, coût économique et coût d’opportunité : un local détenu sans loyer payé a quand même un coût économique si sa location à un tiers rapporterait 2 000 € par mois.
Vérification — Coût comptable, coût économique et coût d’opportunitéUn entrepreneur travaille sans se verser de salaire. Son temps a-t-il un coût économique ? Oui, la rémunération alternative compte.
Conséquence pratique : inclure les alternatives sacrifiées lorsqu’on compare des projets.
2. Coûts fixes, variables et semi-variables
Les coûts fixes ne varient pas directement avec le volume à court terme, tandis que les coûts variables évoluent avec l’activité ; de nombreux coûts réels sont mixtes. Les coûts par paliers, capacités et contrats rendent la frontière continue. L’analyse de décision doit modéliser les seuils d’ajustement. Erreur fréquente : traiter « fixe » comme éternellement incompressible.
Repère de calcul — Coûts fixes, variables et semi-variables : CT(Q) = CF + CV(Q)
La classification dépend de l’horizon : un coût fixe à trois mois peut devenir variable à trois ans.
CT(Q) : coût total au volume QCF : coûts fixes sur l’horizon retenuCV(Q) : coûts variables dépendant de QQ : quantité produiteApplication — Coûts fixes, variables et semi-variables : loyer 10 000 € et coût variable 4 € pour 5 000 unités : CT = 10 000 + 4×5 000 = 30 000 €.
Vérification — Coûts fixes, variables et semi-variablesUne machine louée par contrat annuel est-elle fixe ? À court terme oui, au renouvellement elle peut devenir ajustable.
Conséquence pratique : annoncer l’horizon avant la classification.
3. Coût moyen et coût marginal
Le coût moyen rapporte le coût total au nombre d’unités ; le coût marginal mesure le coût supplémentaire d’une unité ou d’un petit accroissement de production. En calcul différentiel, le coût marginal est la du coût total. Dans les données discrètes, on l’approche par des variations finies. Erreur fréquente : utiliser le coût moyen pour décider d’une unité supplémentaire quand le coût marginal diffère fortement.
Repère de calcul — Coût moyen et coût marginal : CM = CT/Q ; Cm = ΔCT/ΔQ
Le symbole Δ signifie « différence ». Le coût marginal répond à une décision d’extension, pas au coût historique moyen.
CM : coût moyenCT : coût totalQ : quantitéCm : coût marginalΔ : variation entre deux situationsApplication — Coût moyen et coût marginal : CT passe de 10 000 € à 10 600 € lorsque Q passe de 1 000 à 1 100 : Cm ≈600 ÷100 = 6 €/unité.
Vérification — Coût moyen et coût marginalPourquoi une entreprise peut-elle accepter une commande au-dessus du coût marginal mais sous le coût moyen à court terme ? Elle contribue aux coûts fixes déjà engagés.
Conséquence pratique : associer la notion de coût à la décision étudiée.
4. Coûts irrécupérables et décision future
Un coût irrécupérable a déjà été engagé et ne peut être récupéré quelle que soit la décision future ; il ne doit pas fausser le choix entre options restantes. Dans certains secteurs, les coûts irrécupérables deviennent aussi des barrières à l’entrée car un nouvel entrant doit engager une dépense risquée avant de connaître son succès. Erreur fréquente : continuer un projet uniquement « pour ne pas avoir dépensé pour rien ».
Repère de calcul — Coûts irrécupérables et décision future : décision_future = bénéfices_futurs_pertinents - coûts_futurs_pertinents
Les sommes déjà perdues n’entrent pas dans la comparaison marginale, même si elles comptent pour mesurer la rentabilité passée.
bénéfices_futurs_pertinents : avantages encore influençablescoûts_futurs_pertinents : coûts qui dépendent réellement du choixApplication — Coûts irrécupérables et décision future : 10 000 € dépensés sur un prototype non récupérables : pour continuer, on compare seulement coût additionnel et bénéfice attendu de la suite.
Vérification — Coûts irrécupérables et décision futureQu’appelle-t-on biais des coûts irrécupérables ? Laisser une dépense passée influencer une décision qu’elle ne peut plus modifier.
Conséquence pratique : séparer évaluation historique et choix prospectif.
5. Économies d’échelle et déséconomies
Il y a lorsque le coût moyen diminue avec le volume, souvent parce que des coûts fixes sont répartis ou que la s’améliore. Les économies d’échelle influencent la structure de marché : si elles sont très fortes par rapport à la demande, quelques producteurs peuvent être efficaces sans que la concurrence disparaisse nécessairement. Erreur fréquente : supposer que les économies d’échelle se poursuivent sans limite.
Repère de calcul — Économies d’échelle et déséconomies : élasticité_coût = (%ΔCT)/(%ΔQ)
Une élasticité du coût inférieure à 1 sur une plage signifie que le coût total augmente moins vite que la production, donc le coût moyen tend à baisser.
élasticité_coût : variation relative du coût pour une variation relative de quantitéCT : coût totalQ : quantitéApplication — Économies d’échelle et déséconomies : production +20 % et coût total +10 % donnent une élasticité 0,5.
Vérification — Économies d’échelle et déséconomiesPourquoi une très grande organisation peut-elle subir des déséconomies ? Coordination, bureaucratie, transport et complexité peuvent croître.
Conséquence pratique : chercher la plage de volume, pas un slogan « plus gros = moins cher ».
6. Économies de gamme et coûts communs
Les économies de gamme apparaissent lorsqu’il est moins coûteux de produire plusieurs biens ensemble que séparément grâce à des actifs, données ou réseaux communs. Les coûts communs compliquent l’allocation comptable : une marge apparente par produit peut dépendre fortement de la méthode de répartition. Erreur fréquente : confondre économie de gamme et vente liée anticoncurrentielle.
Repère de calcul — Économies de gamme et coûts communs : économie_gamme = C(A)+C(B)-C(A,B)
Une valeur positive indique un avantage de production conjointe selon le .
C(A) : coût de produire A seulC(B) : coût de produire B seulC(A,B) : coût de production conjointeApplication — Économies de gamme et coûts communs : A seul 100, B seul 80, ensemble 150 : économie de gamme 30.
Vérification — Économies de gamme et coûts communsUne plateforme utilise la même infrastructure pour deux services. Est-ce automatiquement anticoncurrentiel ? Non, il faut analyser effets et marché.
Conséquence pratique : séparer efficacité productive et stratégie d’éviction.
7. Courbe d’apprentissage et expérience cumulée
Le coût unitaire peut diminuer avec l’expérience cumulée parce que processus, conception et organisation s’améliorent ; ce mécanisme se distingue de la simple économie d’échelle instantanée. Un fort apprentissage peut favoriser les acteurs précoces et devenir une barrière dynamique, surtout si l’expérience est difficilement transférable. Erreur fréquente : attribuer toute baisse de coût au volume courant.
Repère de calcul — Courbe d’apprentissage et expérience cumulée : C(Q_cum) = C_0 × Q_cum^{-b}
Plus Q_cum augmente, plus le terme élevé à une puissance négative diminue dans ce modèle stylisé.
C(Q_cum) : coût unitaire après expérience cumuléeC_0 : coût de référenceQ_cum : production cumuléeb : d’apprentissage positifApplication — Courbe d’apprentissage et expérience cumulée : un doublement de production cumulée peut réduire le coût de 10 % si la courbe d’apprentissage du secteur présente ce rythme.
Vérification — Courbe d’apprentissage et expérience cumuléeComment distinguer échelle et apprentissage ? Comparer effets du volume à date et de l’expérience cumulée dans le temps.
Conséquence pratique : intégrer la trajectoire technologique dans les décisions d’entrée.
8. Chiffre d’affaires, marge brute et marge sur coût variable
Le chiffre d’affaires mesure les ventes, pas le profit ; la marge sur coût variable indique ce qui reste après coûts variables pour couvrir coûts fixes puis résultat. Les définitions de marge varient selon les secteurs et conventions comptables ; toute comparaison doit aligner le numérateur et le dénominateur. Erreur fréquente : présenter le chiffre d’affaires ou la marge brute comme bénéfice.
Repère de calcul — Chiffre d’affaires, marge brute et marge sur coût variable : MSCV = CA - CV
Une marge positive n’implique pas un bénéfice final si les coûts fixes restent supérieurs.
MSCV : marge sur coûts variablesCA : chiffre d’affairesCV : coûts variables totauxApplication — Chiffre d’affaires, marge brute et marge sur coût variable : CA 500 000 €, CV 300 000 €, CF 250 000 € : MSCV 200 000 € mais résultat −50 000 €.
Vérification — Chiffre d’affaires, marge brute et marge sur coût variablePourquoi une entreprise peut-elle croître en ventes tout en perdant davantage ? Si la marge par unité est négative ou les coûts fixes explosent.
Conséquence pratique : reconstituer le compte économique complet.
9. Seuil de rentabilité
Le seuil de rentabilité est le volume ou chiffre d’affaires auquel la contribution unitaire couvre exactement les coûts fixes. Dans un portefeuille multi-produits, le seuil dépend du mix de ventes ; un simple quotient devient insuffisant si les marges unitaires diffèrent. Erreur fréquente : calculer un seuil avec un prix inférieur au coût variable, ce qui rend chaque vente destructrice de contribution.
Repère de calcul — Seuil de rentabilité : Q* = CF / (P - CVu)
Le dénominateur indique combien chaque unité contribue à absorber les coûts fixes.
Q* : quantité de seuilCF : coûts fixesP : prix unitaireCVu : coût variable unitaireP-CVu : marge sur coût variable unitaireApplication — Seuil de rentabilité : CF 120 000 €, P 70 €, CVu 40 € : 120 000 ÷30 = 4 000 unités.
Vérification — Seuil de rentabilitéSi la marge unitaire baisse de 30 à 20 €, que devient le seuil ? Il monte à 120 000 ÷20 = 6 000 unités.
Conséquence pratique : tester la du seuil au prix, coût et volume.
10. Taux de marge, taux de marque et markup
Plusieurs ratios de marge utilisent des dénominateurs différents ; confondre taux de marge sur coût et taux de marque sur prix crée des erreurs importantes. En économie industrielle, le markup peut être défini relativement au coût marginal, tandis que la comptabilité utilise souvent d’autres coûts ; les mesures ne sont pas interchangeables. Erreur fréquente : annoncer « 25 % de marge » sans préciser le dénominateur.
Repère de calcul — Taux de marge, taux de marque et markup : markup = (P-C)/C ; taux_de_marque = (P-C)/P
Le même écart monétaire donne deux selon que l’on divise par le coût ou le prix.
P : prix de venteC : coût de référenceP-C : marge unitaireApplication — Taux de marge, taux de marque et markup : coût 80 €, prix 100 € : markup 20÷80 =25 %, taux de marque 20÷100 =20 %.
Vérification — Taux de marge, taux de marque et markupUn produit acheté 60 et vendu 75 : markup 25 %, taux de marque 20 %.
Conséquence pratique : écrire la formule avant de comparer des marges.
11. de la demande
L’élasticité-prix mesure la sensibilité de la quantité demandée à une variation de prix ; elle influence la capacité à augmenter les prix sans perdre trop de ventes. L’élasticité dépend de l’horizon, des substituts, de la part du budget et de la définition du marché. Elle peut être très différente à court et long terme. Erreur fréquente : confondre élasticité et pente ou oublier la base de pourcentage.
Repère de calcul — Élasticité-prix de la demande : ε = (%ΔQ)/(%ΔP)
Pour une demande ordinaire, ε est généralement négative : prix et quantité évoluent en sens opposé.
ε : élasticité-prix de la demande%ΔQ : variation en pourcentage de quantité%ΔP : variation en pourcentage de prixApplication — Élasticité-prix de la demande : prix +10 %, quantité −20 % : ε = −20 ÷10 = −2.
Vérification — Élasticité-prix de la demandeUne demande avec |ε| < 1 est dite inélastique : une hausse de prix réduit proportionnellement moins la quantité.
Conséquence pratique : mesurer la réaction de la demande avant une stratégie de prix.
12. Indice de Lerner et pouvoir de marché
L’indice de Lerner relie l’écart entre prix et coût marginal au prix ; dans un modèle simple il est lié à l’élasticité de la demande résiduelle. L’estimation du coût marginal est difficile et les investissements, risques et actifs immatériels compliquent l’interprétation d’une marge élevée. Erreur fréquente : mesurer L avec un coût comptable moyen et conclure directement à une infraction.
Repère de calcul — Indice de Lerner et pouvoir de marché : L = (P-Cm)/P
Plus l’écart relatif est élevé, plus le pouvoir de marché peut être important, sous les hypothèses du modèle.
L : indice de LernerP : prixCm : coût marginalApplication — Indice de Lerner et pouvoir de marché : P 100 €, Cm 80 € : L =20÷100 =0,20.
Vérification — Indice de Lerner et pouvoir de marchéUn markup élevé prouve-t-il un abus de position dominante ? Non, l’analyse juridique et économique est plus large.
Conséquence pratique : utiliser l’indice comme élément de diagnostic, pas comme verdict.
Le marché pertinent délimite les produits et territoires entre lesquels la concurrence s’exerce suffisamment ; il constitue un outil d’analyse, pas une catégorie commerciale intuitive. Le test SSNIP, les élasticités croisées et les analyses de diversion peuvent aider, mais les marchés numériques à prix nul ou multifaces exigent des adaptations. Erreur fréquente : définir le marché de façon arbitrairement étroite pour fabriquer une position dominante.
Repère de calcul — Définition du marché pertinent : marché pertinent : analyse de la substituabilité des produits et de la dimension géographique
Cette écriture rappelle les deux dimensions classiques ; la pratique tient aussi compte des spécificités du dossier.
substituabilité_produits : capacité des clients ou fournisseurs à se tourner vers des alternativesdimension_géographique : zone dans laquelle les conditions de concurrence sont suffisamment homogènesApplication — Définition du marché pertinent : des commerces en ligne et physiques peuvent être dans le même marché ou des marchés distincts selon les preuves de substitution.
Vérification — Définition du marché pertinentQuelles preuves regarder ? Changements de prix, comportements de clients, documents internes, coûts de changement et contraintes d’offre.
Conséquence pratique : justifier le périmètre avec des données.
Pour vérifier la partie « 13. Définition du marché pertinent » : Autorité de la concurrence — Définition du marché pertinent et analyse concurrentielle.
Pour vérifier la partie « 13. Définition du marché pertinent » : Commission européenne — Market Definition Notice.
14. Parts de marché et concentration
La part de marché donne un repère de taille relative, mais le pouvoir de marché dépend aussi des barrières à l’entrée, de la réaction des concurrents et du pouvoir des clients. Les parts sont des indicateurs retardés sur des marchés d’innovation. Capacités, données, écosystèmes et trajectoires peuvent être plus informatifs. Erreur fréquente : comparer des parts calculées sur des périmètres différents.
Repère de calcul — Parts de marché et concentration : part_i = ventes_i / ventes_marché × 100
Le numérateur et le dénominateur doivent utiliser la même métrique : valeur, volume, capacité ou autre.
part_i : part de marché de l’entreprise iventes_i : ventes de l’entrepriseventes_marché : ventes totales du marché pertinentApplication — Parts de marché et concentration : 200 M€ sur un marché de 1 Md€ donnent 20 %.
Vérification — Parts de marché et concentrationUne part élevée implique-t-elle toujours un pouvoir durable ? Non si l’entrée est facile ou les clients très puissants.
Conséquence pratique : compléter la part par une analyse structurelle.
Pour vérifier la partie « 14. Parts de marché et concentration » : Autorité de la concurrence — Contrôle des concentrations.
15. Indice Herfindahl-Hirschman
L’indice HHI additionne les carrés des parts de marché et donne davantage de poids aux grandes entreprises ; il synthétise la concentration. Les autorités peuvent examiner le niveau et la variation du HHI lors d’une concentration, mais les seuils sont des repères et les pratiques diffèrent selon les juridictions. Erreur fréquente : traiter un seuil HHI comme preuve automatique de problème concurrentiel.
Repère de calcul — Indice Herfindahl-Hirschman : HHI = Σ(s_i²)
Avec des parts exprimées de 0 à 100, l’indice varie de proche de 0 à 10 000.
HHI : indice Herfindahl-Hirschmans_i : part de marché en points de pourcentageΣ : somme sur toutes les entreprisesApplication — Indice Herfindahl-Hirschman : quatre entreprises à 25 % chacune : 4×25² = 2 500.
Vérification — Indice Herfindahl-HirschmanDeux marchés avec même HHI ont-ils forcément la même dynamique ? Non : entrée, innovation et pouvoir des acheteurs peuvent différer.
Conséquence pratique : utiliser le HHI comme filtre de structure.
16. Concurrence parfaite comme modèle de référence
La concurrence parfaite est un modèle abstrait avec nombreux acteurs, produit homogène, information et entrée sans friction ; elle sert de benchmark plutôt que de description universelle. Les marchés réels comportent différenciation, innovation, recherche, information imparfaite et coûts fixes. L’économie industrielle étudie précisément ces écarts. Erreur fréquente : qualifier tout écart à P=Cm d’échec ou d’illégalité.
Repère de calcul — Concurrence parfaite comme modèle de référence : en concurrence parfaite : P = Cm
L’égalité est une condition du modèle d’équilibre concurrentiel sous hypothèses fortes.
P : prixCm : coût marginalApplication — Concurrence parfaite comme modèle de référence : si le coût marginal est 12 €, une entreprise preneuse de prix ne peut durablement fixer seule 20 € si des concurrents identiques peuvent entrer librement.
Vérification — Concurrence parfaite comme modèle de référencePourquoi les coûts fixes rendent-ils le benchmark délicat ? Un prix égal au coût marginal peut ne pas couvrir les coûts fixes.
Conséquence pratique : utiliser le modèle pour identifier les frictions à expliquer.
17. Monopole : prix, quantité et perte sèche
Un monopole non régulé choisit généralement une quantité où la recette marginale égale le coût marginal, ce qui peut conduire à un prix supérieur et une quantité inférieure au benchmark concurrentiel. Le bien-être doit aussi intégrer innovation, qualité, discrimination de prix et dynamique d’entrée ; le modèle statique reste un point de départ. Erreur fréquente : assimiler monopole légal, , leader très innovant et abus de domination.
Repère de calcul — Monopole : prix, quantité et perte sèche : max profit : Rm = Cm
La recette marginale est l’augmentation de recette obtenue en vendant une unité supplémentaire, compte tenu de l’effet du prix sur les ventes.
Rm : recette marginaleCm : coût marginalApplication — Monopole : prix, quantité et perte sèche : dans une demande simple, le monopole peut réduire la quantité pour maintenir un prix plus élevé ; la perte d’échanges mutuellement avantageux forme une perte sèche.
Vérification — Monopole : prix, quantité et perte sèchePourquoi un monopole n’augmente-t-il pas le prix à l’infini ? La demande diminue et le profit finit par reculer.
Conséquence pratique : analyser demande, coûts et barrières.
Pour vérifier la partie « 17. Monopole : prix, quantité et perte sèche » : Autorité de la concurrence — Missions : ententes, abus de position dominante et concentrations.
18. Discrimination par les prix
Une entreprise pratique une discrimination tarifaire lorsqu’elle vend des unités comparables à des prix différents selon les clients ou conditions, sans que l’écart soit entièrement expliqué par les coûts. La discrimination de premier, deuxième ou troisième degré a des effets de bien-être différents. Le droit ajoute des critères propres qui ne se réduisent pas au modèle économique. Erreur fréquente : considérer toute différence de prix comme discrimination abusive ou illégale.
Repère de calcul — Discrimination par les prix : P_j = fonction(disposition_à_payer_j, règles, coûts)
La tarification peut segmenter par quantité, version, horaire, statut ou historique.
P_j : prix appliqué au segment jdisposition_à_payer_j : valeur maximale perçue par le segmentcoûts : coûts pertinents de desserteApplication — Discrimination par les prix : billets de transport différents selon et anticipation peuvent segmenter les dispositions à payer.
Vérification — Discrimination par les prixQuels effets possibles ? Plus de profit, mais parfois aussi davantage de clients servis ou meilleure couverture des coûts fixes.
Conséquence pratique : évaluer concurrence, accès et justification.
19. Oligopole de Cournot : concurrence en quantités
Dans le modèle de Cournot, quelques entreprises choisissent leurs quantités en anticipant celles des rivales ; l’interdépendance stratégique produit un résultat entre concurrence parfaite et monopole. Les fonctions de réaction montrent comment le choix optimal d’une entreprise dépend du choix de l’autre. Le nombre d’acteurs et l’asymétrie de coûts modifient l’équilibre. Erreur fréquente : prendre le modèle de Cournot comme description littérale de tous les oligopoles.
Repère de calcul — Oligopole de Cournot : concurrence en quantités : Q = q_1 + q_2 + ... + q_n
Chaque entreprise tient compte de l’effet de sa quantité sur le prix de marché via la demande agrégée.
Q : quantité totaleq_i : quantité choisie par l’entreprise in : nombre d’entreprisesApplication — Oligopole de Cournot : concurrence en quantités : deux entreprises choisissent chacune 40 unités : Q=80 ; si l’une augmente, le prix peut baisser pour toutes selon la demande.
Vérification — Oligopole de Cournot : concurrence en quantitésDans quels secteurs est-il utile ? Ceux où les capacités ou volumes sont des décisions stratégiques centrales.
Conséquence pratique : adapter le modèle à la variable stratégique réelle.
20. Oligopole de Bertrand : concurrence en prix
Dans le modèle de Bertrand avec produits homogènes et capacités suffisantes, des entreprises peuvent se concurrencer directement sur les prix, ce qui pousse théoriquement vers le coût marginal. Le paradoxe de Bertrand montre que le nombre d’acteurs seul ne détermine pas la concurrence ; la variable stratégique et la différenciation sont essentielles. Erreur fréquente : en déduire que deux entreprises suffisent toujours à produire une concurrence parfaite.
Repère de calcul — Oligopole de Bertrand : concurrence en prix : P_i = choix_stratégique face à P_j
Si les produits sont parfaitement substituables, un léger sous-cotage peut attirer toute la demande dans le modèle simple.
P_i : prix de l’entreprise iP_j : prix du concurrent jApplication — Oligopole de Bertrand : concurrence en prix : deux vendeurs identiques à coûts 10 € : un prix de 12 € peut être sous-coté à 11,90 € jusqu’à réduire la marge.
Vérification — Oligopole de Bertrand : concurrence en prixQu’est-ce qui change avec différenciation, capacité limitée ou coûts de recherche ? Le pouvoir de prix peut réapparaître.
Conséquence pratique : examiner la nature du produit et les contraintes.
21. Entente, et
Des entreprises rivales peuvent avoir intérêt collectivement à réduire la concurrence, mais chaque membre d’une entente a aussi une incitation à tricher ; la répétition et la surveillance peuvent soutenir une collusion. Le droit de la concurrence exige des éléments de qualification spécifiques. L’économie aide à comprendre les incitations mais ne remplace pas la preuve juridique. Erreur fréquente : déduire une entente de la seule similitude des prix.
Repère de calcul — Entente, collusion et jeu répété : gain_collusion_futur ≥ gain_triche_immédiat
La relation résume l’intuition des jeux répétés : la menace de perdre les profits futurs peut discipliner les membres.
gain_collusion_futur : valeur actualisée de profits coordonnésgain_triche_immédiat : profit ponctuel obtenu en cassant l’accordApplication — Entente, collusion et jeu répété : une entreprise peut baisser secrètement son prix pour gagner des clients, mais risque une guerre de prix si la triche est détectée.
Vérification — Entente, collusion et jeu répétéQuels indices renforcent le risque ? Transparence, répétition, symétrie, faible innovation et mécanismes de surveillance.
Conséquence pratique : distinguer parallélisme rationnel et coordination prohibée.
Pour vérifier la partie « 21. Entente, collusion et jeu répété » : Autorité de la concurrence — Compétence contentieuse.
Pour vérifier la partie « 21. Entente, collusion et jeu répété » : Autorité de la concurrence — Missions : ententes, abus de position dominante et concentrations.
22. Barrières à l’entrée et contestabilité
Le pouvoir de marché est plus durable lorsque de nouveaux concurrents rencontrent des coûts irrécupérables, accès limités, réglementation, effets de réseau ou avantages de données difficiles à reproduire. La contestabilité dépend autant de la crédibilité de l’entrée que de son occurrence actuelle. Une menace d’entrée peut discipliner un acteur établi. Erreur fréquente : mesurer les barrières par le seul nombre d’entreprises existantes.
Repère de calcul — Barrières à l’entrée et contestabilité : profit_entrant_attendu = recettes_attendues - coûts_variables - coûts_fixes - coûts_irrécupérables_risqués
Une marge élevée attire théoriquement l’entrée, sauf si les obstacles rendent l’entrée non rentable ou trop lente.
profit_entrant_attendu : valeur espérée d’une entréecoûts_irrécupérables_risqués : dépenses perdues en cas d’échecApplication — Barrières à l’entrée et contestabilité : profit potentiel 5 M€ mais coût irrécupérable de 20 M€ avec forte probabilité d’échec : l’entrée peut rester peu attractive.
Vérification — Barrières à l’entrée et contestabilitéUne licence rare, un réseau, une marque ou un brevet peuvent-ils être barrières ? Oui, selon leur nécessité et la possibilité de substitution.
Conséquence pratique : évaluer possibilité, délai et suffisance de l’entrée.
Pour vérifier la partie « 22. Barrières à l’entrée et contestabilité » : Légifrance — Code de commerce, article L. 420-2 : abus de position dominante.
23. Effets de réseau et plateformes multifaces
Dans un réseau, la valeur du service peut augmenter avec le nombre d’utilisateurs ; une plateforme multiface relie plusieurs groupes dont les demandes sont interdépendantes. Les prix peuvent être très asymétriques entre faces. Une analyse centrée sur un seul prix peut manquer la stratégie globale et les externalités de réseau. Erreur fréquente : considérer toute grande plateforme comme invulnérable ou tout prix nul comme absence de pouvoir de marché.
Repère de calcul — Effets de réseau et plateformes multifaces : valeur_utilisateur ≈ valeur_intrinsèque + α×taille_réseau
Cette relation est conceptuelle : l’effet peut être direct entre mêmes utilisateurs ou indirect entre faces différentes.
α : intensité stylisée de l’effet de réseautaille_réseau : nombre ou qualité des autres utilisateurs pertinentsApplication — Effets de réseau et plateformes multifaces : plus d’acheteurs attirent davantage de vendeurs, qui rendent la plateforme plus utile aux acheteurs.
Vérification — Effets de réseau et plateformes multifacesQuels contrepoids ? Multi-homing, interopérabilité, portabilité, différenciation et innovations de rupture.
Conséquence pratique : analyser toutes les faces du marché.
24. Intégration verticale et restrictions verticales
Une entreprise intégrée sur plusieurs étapes de production peut réduire certains coûts de coordination mais aussi modifier l’accès des concurrents à des intrants ou clients essentiels. Les restrictions verticales comme prix conseillés, exclusivités ou ventes liées ont des effets contextuels ; la structure du marché est déterminante. Erreur fréquente : qualifier toute intégration verticale d’éviction.
Repère de calcul — Intégration verticale et restrictions verticales : coût_total_intégré = production + distribution - synergies + coûts_coordination
L’intégration a des gains potentiels et des risques concurrentiels ; il faut mesurer les deux.
synergies : économies de transaction ou de double marginalisationcoûts_coordination : complexité interne supplémentaireApplication — Intégration verticale et restrictions verticales : un producteur rachetant un distributeur peut supprimer deux marges successives, mais éventuellement favoriser ses produits dans le canal.
Vérification — Intégration verticale et restrictions verticalesQuelles questions poser ? Accès aux intrants, capacité d’éviction, incitation, gains d’efficacité et alternatives disponibles.
Conséquence pratique : construire une théorie du dommage et une théorie d’efficacité.
25. Concentrations, synergies et contrôle ex ante
Une fusion peut créer des économies de coûts et d’investissement tout en réduisant la pression concurrentielle ; le contrôle des concentrations évalue prospectivement cet équilibre. Les autorités utilisent documents internes, modèles de diversion, simulations et analyses de marché ; l’incertitude est inhérente à l’exercice prospectif. Erreur fréquente : supposer qu’une fusion est bonne parce qu’elle crée un grand acteur, ou mauvaise uniquement parce qu’elle augmente la taille.
Repère de calcul — Concentrations, synergies et contrôle ex ante : effet_net ≈ gains_efficacité - pertes_concurrence
L’écriture est un cadre de raisonnement, pas un calcul universel en euros.
gains_efficacité : réductions de coûts, innovations ou améliorations vérifiablespertes_concurrence : hausses de prix, baisse de qualité ou innovation potentiellement réduiteApplication — Concentrations, synergies et contrôle ex ante : deux concurrents proches fusionnent : coûts logistiques baissent de 5 %, mais la diversion entre leurs produits peut augmenter l’incitation à relever les prix.
Vérification — Concentrations, synergies et contrôle ex anteQuels éléments examiner ? Parts, proximité concurrentielle, entrée, pouvoir d’achat, innovations et synergies spécifiques.
Conséquence pratique : séparer taille et effet concurrentiel.
Pour vérifier la partie « 25. Concentrations, synergies et contrôle ex ante » : Autorité de la concurrence — Contrôle des concentrations.
26. Monopole naturel et régulation
Un monopole naturel apparaît lorsque les coûts fixes et économies d’échelle rendent moins coûteux un seul réseau sur une plage pertinente de demande ; la question devient alors comment réguler prix, qualité et investissement. Les régulations coût-plus, price-cap et rendement autorisé créent des incitations différentes pour coûts, qualité et investissement. Erreur fréquente : utiliser « monopole naturel » pour justifier toute exclusivité historique.
Repère de calcul — Monopole naturel et régulation : si CM(Q) décroît sur la demande pertinente, duplication peut être coûteuse
Le diagnostic dépend de la technologie et du périmètre : certaines couches d’un secteur peuvent être monopoles naturels alors que d’autres sont concurrentielles.
CM(Q) : coût moyen au volume QQ : quantité servieApplication — Monopole naturel et régulation : deux réseaux physiques parallèles très coûteux peuvent être moins efficaces qu’une infrastructure unique ouverte à plusieurs fournisseurs de services.
Vérification — Monopole naturel et régulationPeut-on séparer infrastructure et services ? C’est souvent une question centrale.
Conséquence pratique : identifier précisément la couche où les économies d’échelle dominent.
27. Innovation, brevets et concurrence dynamique
Un brevet confère une exclusivité temporaire en échange de la divulgation de l’invention ; il peut soutenir l’investissement mais aussi créer un pouvoir de marché selon l’existence de substituts. La politique de concurrence doit éviter de sacrifier l’innovation future au nom d’un prix immédiat, tout en empêchant les stratégies d’éviction qui bloquent l’innovation rivale. Erreur fréquente : confondre brevet et monopole sur tout un marché.
Repère de calcul — Innovation, brevets et concurrence dynamique : valeur_innovation = gains_futurs_actualisés - coût_R&D - risque
Une protection augmente potentiellement la capacité d’appropriation des gains mais n’assure ni succès commercial ni monopole économique.
gains_futurs_actualisés : flux futurs ramenés à leur valeur présentecoût_R&D : dépenses de recherche et développementrisque : probabilité et coût de l’échecApplication — Innovation, brevets et concurrence dynamique : un brevet sur une technologie parmi plusieurs alternatives peut ne donner qu’un pouvoir limité ; un brevet incontournable peut être beaucoup plus stratégique.
Vérification — Innovation, brevets et concurrence dynamiqueQuels substituts technologiques existent et combien coûte leur adoption ?
Conséquence pratique : évaluer concurrence statique et incitations dynamiques.
Quand une administration achète, la qualité de la mise en concurrence influence prix, innovation et risque de collusion ; certains secteurs reposent sur une concurrence pour obtenir un contrat plutôt que sur une concurrence permanente dans le marché. La division en lots, les critères, la transparence et la fréquence des procédures modifient les incitations. Trop d’information peut parfois faciliter la coordination. Erreur fréquente : confondre concurrence avec choix du prix initial le plus bas.
Repère de calcul — Marchés publics et concurrence pour le marché : coût_cycle_vie = achat + exploitation + maintenance + risques
Choisir uniquement l’offre la moins chère à l’achat peut augmenter le coût total.
achat : prix initialexploitation : coûts d’usagemaintenance : entretien et renouvellementrisques : coûts attendus des aléasApplication — Marchés publics et concurrence pour le marché : offre A 1 M€ + 0,8 M€ d’exploitation ; offre B 1,1 M€ + 0,5 M€ : B coûte moins sur le cycle de vie avant autres critères.
Vérification — Marchés publics et concurrence pour le marchéQuels signaux de collusion ? Rotations de gagnants, offres de couverture, prix anormalement parallèles, sous-traitances croisées.
Conséquence pratique : concevoir les appels d’offres pour attirer et préserver des concurrents.
Pour vérifier la partie « 28. Marchés publics et concurrence pour le marché » : Légifrance — Code de la commande publique, article L3.
29. Aides publiques, neutralité et effets d’éviction
Une aide peut corriger une externalité ou soutenir un objectif public, mais elle peut aussi avantager un acteur et décourager l’entrée ; l’analyse doit comparer le scénario avec et sans soutien. Les aides peuvent être justifiées par externalités, coordination ou politique industrielle, mais leur ciblage et leur gouvernance déterminent le risque de capture. Erreur fréquente : mesurer l’efficacité par le seul volume subventionné.
Repère de calcul — Aides publiques, neutralité et effets d’éviction : effet_additionnel = investissement_avec_aide - investissement_sans_aide
L’aide n’est additionnelle que pour la part d’activité réellement causée par elle.
investissement_avec_aide : niveau observé ou prévu avec dispositifinvestissement_sans_aide : contrefactuel crédibleApplication — Aides publiques, neutralité et effets d’éviction : 10 M€ d’investissement après une aide ne signifient pas que 10 M€ ont été créés si 8 M€ auraient été investis de toute façon.
Vérification — Aides publiques, neutralité et effets d’évictionL’aide change-t-elle la décision, le calendrier ou seulement la source de financement ?
Conséquence pratique : estimer additionnalité, coûts d’opportunité et effets sur concurrents.
30. Construire un diagnostic concurrentiel complet
Un diagnostic sérieux combine coûts, demande, substituts, parts, entrée, stratégie, innovation et cadre juridique ; aucun isolé ne décide du résultat. L’économie industrielle moderne combine théorie des jeux, économétrie, données internes et analyse institutionnelle. Les résultats doivent rester proportionnés au niveau de preuve disponible. Erreur fréquente : commencer par le verdict et sélectionner ensuite les chiffres qui le confirment.
Repère de calcul — Construire un diagnostic concurrentiel complet : diagnostic = structure + comportements + performances + dynamique
Cette grille organise les preuves et permet d’éviter de confondre taille, rentabilité et infraction.
structure : acteurs, concentration, barrièrescomportements : prix, contrats, stratégiesperformances : coûts, qualité, innovationdynamique : entrée, sortie, investissement, changement technologiqueApplication — Construire un diagnostic concurrentiel complet : une marge élevée avec entrée facile et innovation rapide appelle une lecture différente d’une marge élevée protégée par des barrières durables.
Vérification — Construire un diagnostic concurrentiel completQuelle preuve ferait changer votre conclusion ? Si aucune réponse n’est possible, le diagnostic n’est pas falsifiable.
Conséquence pratique : écrire hypothèses favorables et défavorables avant de conclure.
Pour vérifier la partie « 30. Construire un diagnostic concurrentiel complet » : Autorité de la concurrence — Définition du marché pertinent et analyse concurrentielle.
Pour vérifier la partie « 30. Construire un diagnostic concurrentiel complet » : Commission européenne — Market Definition Notice.
Un diagnostic concurrentiel solide suit un ordre précis. On définit d’abord le produit et le territoire sur lesquels les clients disposent de substituts suffisamment proches. On mesure ensuite les parts de marché et la concentration, mais on ne s’arrête pas à ces chiffres : on examine l’entrée potentielle, la capacité des concurrents, le pouvoir des clients, les coûts de changement, l’accès aux données ou aux infrastructures et la possibilité d’une coordination entre acteurs.
Du côté de l’entreprise, les décisions de court terme s’appuient surtout sur les coûts évitables et marginaux ; les coûts fixes et irrécupérables jouent un rôle différent. Le seuil de rentabilité indique la quantité nécessaire pour couvrir les coûts, tandis que le markup relie le prix au coût marginal ou à une autre base de coût selon la définition retenue. Il faut toujours annoncer la formule, car ‘marge’, ‘taux de marge’, ‘taux de marque’ et ‘markup’ sont souvent employés à tort comme des synonymes.
Le droit ajoute une autre couche. Une entente entre concurrents, un abus de position dominante et une opération de concentration ne se traitent pas avec le même raisonnement ni au même moment. Le contrôle des concentrations est prospectif ; l’analyse contentieuse porte sur des comportements. Dans la commande publique, la concurrence intervient aussi à travers les principes de liberté d’accès, d’égalité de traitement et de transparence. Le cours distingue donc diagnostic économique et qualification juridique à chaque étape.
Dossier d’audit d’un marché et de son intensité concurrentielle. Ce protocole rassemble les contrôles propres à l’analyse concurrentielle : marché pertinent, coûts, demande, concentration, entrée, plateformes, concentrations et pratiques.
L’audit d’un marché commence par une définition explicite du produit et de la zone géographique étudiés. Une part de marché n’a de sens qu’à l’intérieur de ce périmètre. On examine la substituabilité du point de vue des clients, les usages, les caractéristiques, les prix et la possibilité pour l’offre de se réorienter. Un marché défini trop étroitement peut exagérer la puissance apparente d’une entreprise ; un marché trop large peut la diluer artificiellement. Le dossier conserve donc les hypothèses de délimitation et teste la sensibilité des résultats à des périmètres plausibles plutôt que de présenter une frontière comme évidente.
La structure des coûts est ensuite reconstruite. On distingue coûts fixes, variables, marginaux, coûts irrécupérables et coûts d’opportunité. Cette décomposition aide à comprendre pourquoi certaines activités nécessitent une grande échelle, pourquoi une entreprise peut maintenir un prix temporairement proche du coût marginal ou pourquoi une entrée est risquée malgré une marge apparente. Les comptes comptables ne suffisent pas toujours : un investissement déjà engagé peut être irrécupérable, tandis qu’une ressource possédée par l’entreprise a un coût économique si elle pourrait être utilisée autrement. L’analyse doit préciser l’horizon, car un coût fixe à court terme peut devenir variable à long terme.
La demande doit être analysée avec la même rigueur. Une élasticité faible peut donner davantage de latitude tarifaire, mais elle dépend de la période, des alternatives disponibles et de la catégorie de clients. Les réactions à une hausse de prix peuvent prendre la forme d’un changement de produit, d’un report de consommation, d’un changement de fournisseur ou d’une réduction de quantité. Lorsque plusieurs segments coexistent, un prix moyen peut masquer des conditions de concurrence très différentes. Le dossier documente donc les principaux substituts et, lorsque des données sont disponibles, les réactions observées plutôt que de déduire le pouvoir de marché d’une seule concentration comptable.
La concentration est un indice, pas un verdict. Les parts de marché et un indice comme le HHI permettent de décrire la structure, mais le nombre d’entreprises ne résume pas l’intensité concurrentielle. Un marché concentré peut connaître une forte discipline si l’entrée est facile, si les clients sont puissants ou si l’innovation renouvelle rapidement les positions. À l’inverse, un marché apparemment fragmenté peut comporter des barrières locales, des coûts de changement ou des accords qui réduisent la concurrence. L’audit combine donc structure, comportements et conditions d’entrée avant de conclure.
Les barrières à l’entrée sont examinées concrètement : capital initial, autorisations, accès à une infrastructure, données, réseau de distribution, réputation, propriété intellectuelle, économies d’échelle et coûts de changement des clients. Il faut distinguer les coûts nécessaires à toute entreprise efficace des obstacles qui protègent spécifiquement les acteurs en place. Un délai d’entrée long peut être aussi important qu’un coût élevé lorsque la hausse de prix serait rentable avant l’arrivée de nouveaux concurrents. Le dossier précise donc qui pourrait entrer, dans quel délai, avec quelle capacité et sous quelles contraintes.
Sur les marchés de plateforme, l’analyse doit intégrer les effets de réseau et les interactions entre plusieurs faces. Un service peut être gratuit pour un groupe d’utilisateurs tout en étant financé par un autre ; le prix monétaire nul ne signifie pas absence de concurrence. Les données, l’attention, la qualité, la confidentialité et l’accès à l’écosystème deviennent des dimensions importantes. Une base d’utilisateurs importante peut améliorer le service mais aussi rendre le changement plus difficile. L’audit décrit les flux entre les faces de la plateforme et évite d’appliquer mécaniquement les outils d’un marché à produit unique.
Pour un monopole naturel ou une infrastructure essentielle, la question n’est pas seulement de savoir s’il existe un concurrent. Dupliquer un réseau peut être inefficace lorsque les coûts fixes sont très élevés et les coûts marginaux faibles. L’enjeu devient alors le mode de régulation, l’accès des tiers, la tarification, la qualité et les incitations à investir. Le dossier compare les coûts d’une concurrence par duplication, d’une concurrence pour le marché et d’une régulation directe. Il sépare également la rente liée à une efficacité supérieure de celle qui proviendrait d’un verrouillage artificiel.
L’analyse d’une concentration d’entreprises doit distinguer effets unilatéraux et effets coordonnés. Une fusion peut supprimer une contrainte concurrentielle directe, faciliter une coordination ou produire des gains d’efficacité. Ces mécanismes doivent être documentés séparément. On examine la proximité concurrentielle des parties, les réactions probables des rivaux, l’entrée, le pouvoir des acheteurs et la vérifiabilité des gains annoncés. Une économie de coûts n’est pertinente pour le bilan concurrentiel que si elle est liée à l’opération, suffisamment démontrée et susceptible de bénéficier au fonctionnement du marché plutôt que d’être seulement affirmée.
Les marchés publics ajoutent une dimension institutionnelle. La concurrence y dépend de la publicité, de la conception des lots, des critères d’attribution, des délais, des exigences techniques et du nombre d’offres réellement reçues. Des spécifications inutilement étroites peuvent réduire la participation ; des lots trop vastes peuvent exclure des entreprises capables de répondre à une partie du besoin. L’audit examine donc la procédure autant que les prix finaux. La transparence et l’égalité de traitement sont des principes de la commande publique, mais leur respect formel n’empêche pas d’analyser économiquement la qualité de la concurrence obtenue.
Le diagnostic doit enfin distinguer une marge élevée d’un abus. Une marge peut rémunérer l’innovation, le risque, un actif immatériel ou une efficacité rare ; elle peut aussi signaler une faible pression concurrentielle. La qualification juridique d’un abus de position dominante répond à des critères propres et ne découle pas automatiquement d’un niveau de profit. Le dossier sépare donc l’analyse économique, qui cherche à comprendre la capacité à agir indépendamment des contraintes concurrentielles, de l’analyse juridique, qui examine les pratiques et le cadre applicable. Cette séparation évite de transformer un indicateur financier en accusation.
La fiche de clôture d’un audit de concurrence rassemble le périmètre de marché, les parts, la concentration, les coûts, l’élasticité, les barrières à l’entrée, les comportements observés et les scénarios de réaction. Chaque chiffre indique sa source, sa période et son unité. Les hypothèses sont testées avec des variantes : marché plus large ou plus étroit, élasticité différente, entrée plus rapide ou plus lente. Les conclusions sont formulées par degré de confiance. Le lecteur doit pouvoir comprendre quelles observations feraient changer le diagnostic, ce qui est la meilleure protection contre une analyse construite uniquement pour confirmer une intuition de départ.
Une dernière vérification porte sur le bien-être du consommateur et sur l’efficacité productive. Un changement de structure de marché peut modifier les prix, mais aussi la qualité, le choix, l’innovation, la disponibilité et les coûts futurs. L’audit évite donc de réduire toute concurrence au prix immédiat. Il précise les dimensions réellement importantes pour les clients et indique comment elles peuvent être observées. Cette approche est particulièrement utile dans les secteurs où le service est gratuit en apparence, où la qualité est difficile à mesurer ou où l’investissement d’aujourd’hui détermine la capacité de demain.
La restitution conserve les données de base, les variantes de périmètre et les calculs intermédiaires afin qu’une autre personne puisse refaire l’analyse sans dépendre du commentaire final.
Vérifiable.
Ces six exercices appliquent les outils de concurrence à des situations distinctes : coûts, seuil de rentabilité, élasticité, concentration, comportement stratégique et diagnostic d’entrée. Les corrections explicitent les hypothèses utiles.
Une entreprise supporte 120 000 € de coûts fixes. Elle vend 50 € un produit dont le coût variable unitaire est de 30 €. Combien d’unités faut-il vendre pour couvrir les coûts ?
Lecture : On divise les coûts fixes par la marge sur coût variable réalisée sur chaque unité.
Source de méthode/formule : identité de seuil de rentabilité fondée sur la marge sur coût variable.
Source de données/contexte : Autorité de la concurrence — Définition du marché pertinent et analyse concurrentielle.
Données : CF=90 000 €, prix=80 €, CVu=50 €. Calculez Q*.
Formule : seuil de rentabilité Q* = coûts fixes / (prix − coût variable unitaire)
Substitution : marge unitaire = 80 − 50 = 30 € ; Q* = 90 000 / 30
Calcul : Chaque unité vendue contribue à hauteur de 30 € à la couverture des coûts fixes. Il faut donc 90 000 / 30 = 3 000 unités pour couvrir 90 000 € de coûts fixes.
Unité et résultat : 3 000 unités
Interprétation : À 3 000 unités, la marge sur coûts variables cumulée égale les coûts fixes. Au-delà, le modèle commence à dégager un résultat positif avant les autres éléments non inclus.
Piège à éviter : Confondre chiffre d'affaires et marge : les coûts variables doivent être retranchés avant de couvrir les coûts fixes.
Correction : La marge sur coût variable unitaire vaut 50 − 30 = 20 €. Le seuil de rentabilité en quantité vaut 120 000 ÷ 20 = 6 000 unités. Cette formule suppose que prix et coût variable unitaire restent stables sur la plage étudiée.
Un bien coûte 80 € à l’achat et est vendu 100 €. Calculez deux ratios possibles.
Correction : La marge brute vaut 20 €. Le taux de marque rapporte la marge au prix de vente : 20 ÷ 100 = 20 %. Le taux de marge rapporte la marge au coût d’achat : 20 ÷ 80 = 25 %. Employer le mot « marge » sans préciser le dénominateur peut donc créer une différence de cinq points dans cet exemple.
Le prix augmente de 5 % et la quantité demandée diminue de 10 %. Quel ordre de grandeur a l’élasticité-prix de la demande ?
Correction : L’élasticité approximative vaut −10 % ÷ 5 % = −2. La demande est dite élastique dans cet exemple : la quantité réagit proportionnellement davantage que le prix. Pour des variations importantes, on préfère souvent des formules symétriques ou logarithmiques afin de réduire les asymétries de calcul.
Un marché comporte quatre entreprises avec 40 %, 30 %, 20 % et 10 % de parts. Calculez l’indice HHI avec des parts exprimées en pourcentage.
Correction : HHI = 40² + 30² + 20² + 10² = 1 600 + 900 + 400 + 100 = 3 000. Ce nombre décrit la concentration, pas à lui seul l’intensité concurrentielle. Les autorités examinent aussi les substituts, l’entrée, la proximité concurrentielle et d’autres éléments de marché.
Une commande supplémentaire rapporte 12 000 € et nécessite 8 000 € de coûts évitables supplémentaires, sans changer les coûts fixes. Faut-il la rejeter parce que le coût moyen historique est de 13 000 € ?
Correction : Pas nécessairement. Pour une décision marginale de court terme, le coût évitable de 8 000 € est central : la commande apporte ici 4 000 € de contribution supplémentaire. Il faut toutefois vérifier les contraintes de capacité, les coûts futurs et les effets commerciaux avant de conclure.
Deux concurrents souhaitent fusionner. Leur part combinée devient élevée, mais l’entrée sur le marché est facile et plusieurs clients puissants peuvent changer rapidement de fournisseur. Quelle conclusion peut-on tirer ?
Correction : Aucune conclusion automatique. La part de marché est un signal important, mais l’analyse doit intégrer les barrières à l’entrée, la capacité des concurrents, le pouvoir de négociation des clients, les gains d’efficacité vérifiables et les effets probables sur prix, qualité et innovation. Le contrôle des concentrations est précisément une analyse prospective de cet ensemble.
Glossaire raisonné
Les références suivantes encadrent la définition des marchés, l’analyse des pratiques, les concentrations et la commande publique. Elles permettent de séparer les raisonnements économiques des qualifications juridiques.
Maîtriser coûts et concurrence signifie articuler le calcul de l’entreprise avec la structure du marché. Le lecteur doit pouvoir distinguer coûts fixes, variables, marginaux et irrécupérables, calculer un seuil de rentabilité et plusieurs ratios de marge, raisonner avec l’élasticité, interpréter un indice de concentration sans en faire un verdict automatique et comprendre pourquoi marché pertinent, barrières à l’entrée et comportements stratégiques sont déterminants. Il doit aussi distinguer l’analyse économique d’une situation de sa qualification juridique : le droit de la concurrence repose sur des concepts économiques, mais il ne se réduit pas à une formule.
La première étape d’un audit concurrentiel est de définir le marché pertinent. Cette définition n’est pas une équation arithmétique : elle résulte d’une analyse de la substituabilité des produits et de la dimension géographique. Deux biens différents peuvent appartenir au même marché si les clients les considèrent comme substituables face à une variation de prix ou de qualité. À l’inverse, deux produits proches peuvent relever de contraintes concurrentielles distinctes si les clients ne peuvent pas facilement passer de l’un à l’autre.
La deuxième étape consiste à comprendre les coûts. Les coûts fixes ne varient pas immédiatement avec la production, les coûts variables le font davantage, et le coût marginal mesure le coût d’une unité supplémentaire dans une approximation donnée. Pour une décision de court terme, le coût évitable peut être plus pertinent que le coût moyen historique. Une entreprise peut accepter une commande dont le prix est inférieur à son coût moyen si elle couvre les coûts supplémentaires et contribue aux coûts fixes, à condition que cette décision ne compromette pas la stratégie de long terme.
Les marges doivent être définies avec soin. Taux de marge, taux de marque et markup n’utilisent pas toujours le même dénominateur. Une hausse de marge peut résulter d’un pouvoir de marché accru, mais aussi d’un changement de gamme, d’un effet de composition ou d’un rattrapage après une hausse antérieure des coûts. L’analyse doit rapprocher prix, coûts et volumes avant de qualifier le phénomène. Le mot « marge » sans formule et sans périmètre est trop ambigu pour soutenir une conclusion.
La concentration fournit des indicateurs descriptifs. Le CRn additionne les parts des n premiers acteurs ; le CR4 utilise les quatre plus importants. Le HHI additionne les carrés des parts de marché et accorde davantage de poids aux grandes entreprises. Une valeur élevée signale une structure concentrée mais ne prouve pas à elle seule un abus. Un marché peut être concentré et contestable si l’entrée est facile, ou moins concentré mais peu concurrentiel si des barrières et des comportements coordonnés empêchent la concurrence.
Les barrières à l’entrée constituent donc une quatrième étape essentielle : coûts irrécupérables, accès à une infrastructure, réglementation, brevet, données, réseau de distribution, réputation ou effets de réseau. Les plateformes numériques montrent que le nombre d’acteurs n’est pas toujours suffisant. Un effet de réseau peut renforcer rapidement un leader, tandis que le multi-homing ou l’interopérabilité peut réduire la barrière. Le diagnostic doit étudier les mécanismes, pas seulement compter les entreprises.
La cinquième étape porte sur le comportement : prix prédateurs, exclusivités, ventes liées, discrimination, collusion ou abus de dépendance selon les cadres juridiques applicables. L’économie aide à identifier les incitations et les effets, mais la qualification juridique dépend des textes et de l’analyse de l’autorité compétente. Être dominant n’est pas en soi interdit ; certaines pratiques d’une entreprise dominante peuvent l’être lorsqu’elles constituent un abus.
Enfin, une concentration doit être évaluée prospectivement. La question n’est pas seulement de calculer les parts après fusion, mais d’anticiper les effets sur les prix, la qualité, l’innovation, l’entrée et les gains d’efficacité. Des remèdes peuvent céder des actifs, garantir un accès ou modifier des contrats. Un audit citoyen sérieux doit donc distinguer le signal statistique, le mécanisme économique et la décision juridique.
Ce protocole s’applique aussi aux marchés publics. Un acheteur qui reçoit peu d’offres doit se demander si le cahier des charges, les exigences de taille, la durée, les lots ou les coûts de réponse limitent la concurrence. Une politique visant les marges sans analyser la structure des appels d’offres peut traiter le symptôme plutôt que la cause. La concurrence se construit autant par les règles d’entrée que par le nombre d’entreprises présentes.
Définissez d’abord le marché et les substituts. Mesurez ensuite les parts et la concentration, mais ne vous arrêtez pas au HHI ou au CR4. Étudiez les barrières à l’entrée, la capacité des clients à changer de fournisseur, les coûts de recherche, l’accès aux infrastructures et les effets de réseau. Une forte part de marché peut être fragile si l’entrée est facile ; une part plus faible peut être durablement protégée par des barrières importantes.
Analysez ensuite les prix avec les coûts. Une marge élevée n’est pas automatiquement abusive ; elle peut financer un risque, une innovation ou résulter d’un actif intangible. À l’inverse, une marge faible n’exclut pas une pratique anticoncurrentielle si l’entreprise cherche à évincer un concurrent. Le diagnostic doit donc suivre le comportement, les incitations et les effets sur les consommateurs ou fournisseurs.
Enfin, distinguez économie et droit. L’analyse économique identifie les mécanismes probables ; la qualification juridique dépend du cadre applicable et des preuves. Cette séparation évite d’utiliser un indice statistique comme verdict. Elle permet aussi de formuler des remèdes proportionnés : faciliter l’entrée, modifier un appel d’offres, imposer une interopérabilité ou contrôler une concentration n’ont pas les mêmes effets ni les mêmes bases juridiques.
Mini-cas final : concentration élevée et concurrence réelle
Un marché compte trois grands acteurs et présente un HHI élevé. Cela constitue un signal de concentration, mais il reste à savoir si un nouvel entrant peut rapidement construire une offre, si les clients peuvent importer, si les contrats les enferment et si les technologies rendent le changement coûteux. Si l’entrée est facile et la demande très mobile, les entreprises en place peuvent rester fortement contraintes malgré la concentration apparente.
À l’inverse, un marché comptant de nombreux acteurs peut rester peu concurrentiel si chacun détient une clientèle captive, si les prix sont opaques ou si une plateforme contrôle l’accès. La structure statistique doit donc être complétée par l’étude des comportements et des barrières. C’est ce passage du chiffre au mécanisme qui distingue un véritable audit concurrentiel d’un simple classement des parts de marché.
Une dernière précaution concerne le temps. Une forte marge observée sur une année exceptionnelle peut attirer des entrants et disparaître ; une marge durable protégée par des barrières raconte une autre histoire. L’analyse concurrentielle doit donc regarder la persistance, les investissements et les réactions d’entrée, pas seulement une photographie annuelle.
Continuer le parcours
De la compréhension au diagnostic : Coûts, marges et concurrence
Un produit vendu 100 € avec un coût unitaire de 70 € porte une marge commerciale de 30 %, mais un markup de 100/70 ≈ 1,43.
Marge, markup, bénéfice et rentabilité du capital ne sont pas synonymes.
Prix 125 €, coût unitaire 100 €. Calculez la marge sur prix et le markup.
Marge sur prix = 25/125 = 20 %. Markup = 125/100 = 1,25.
Deux ouvrages pour approfondir le redressement de la France
Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →